Статья 309 НК РК 2026 — Порядок переноса и отнесения на вычеты в продолжающем контракте на недропользование образованных по контракту с расходами до начала добычи стоимостных балансов групп фиксированных активов, убытков от предпринимательской деятельности
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
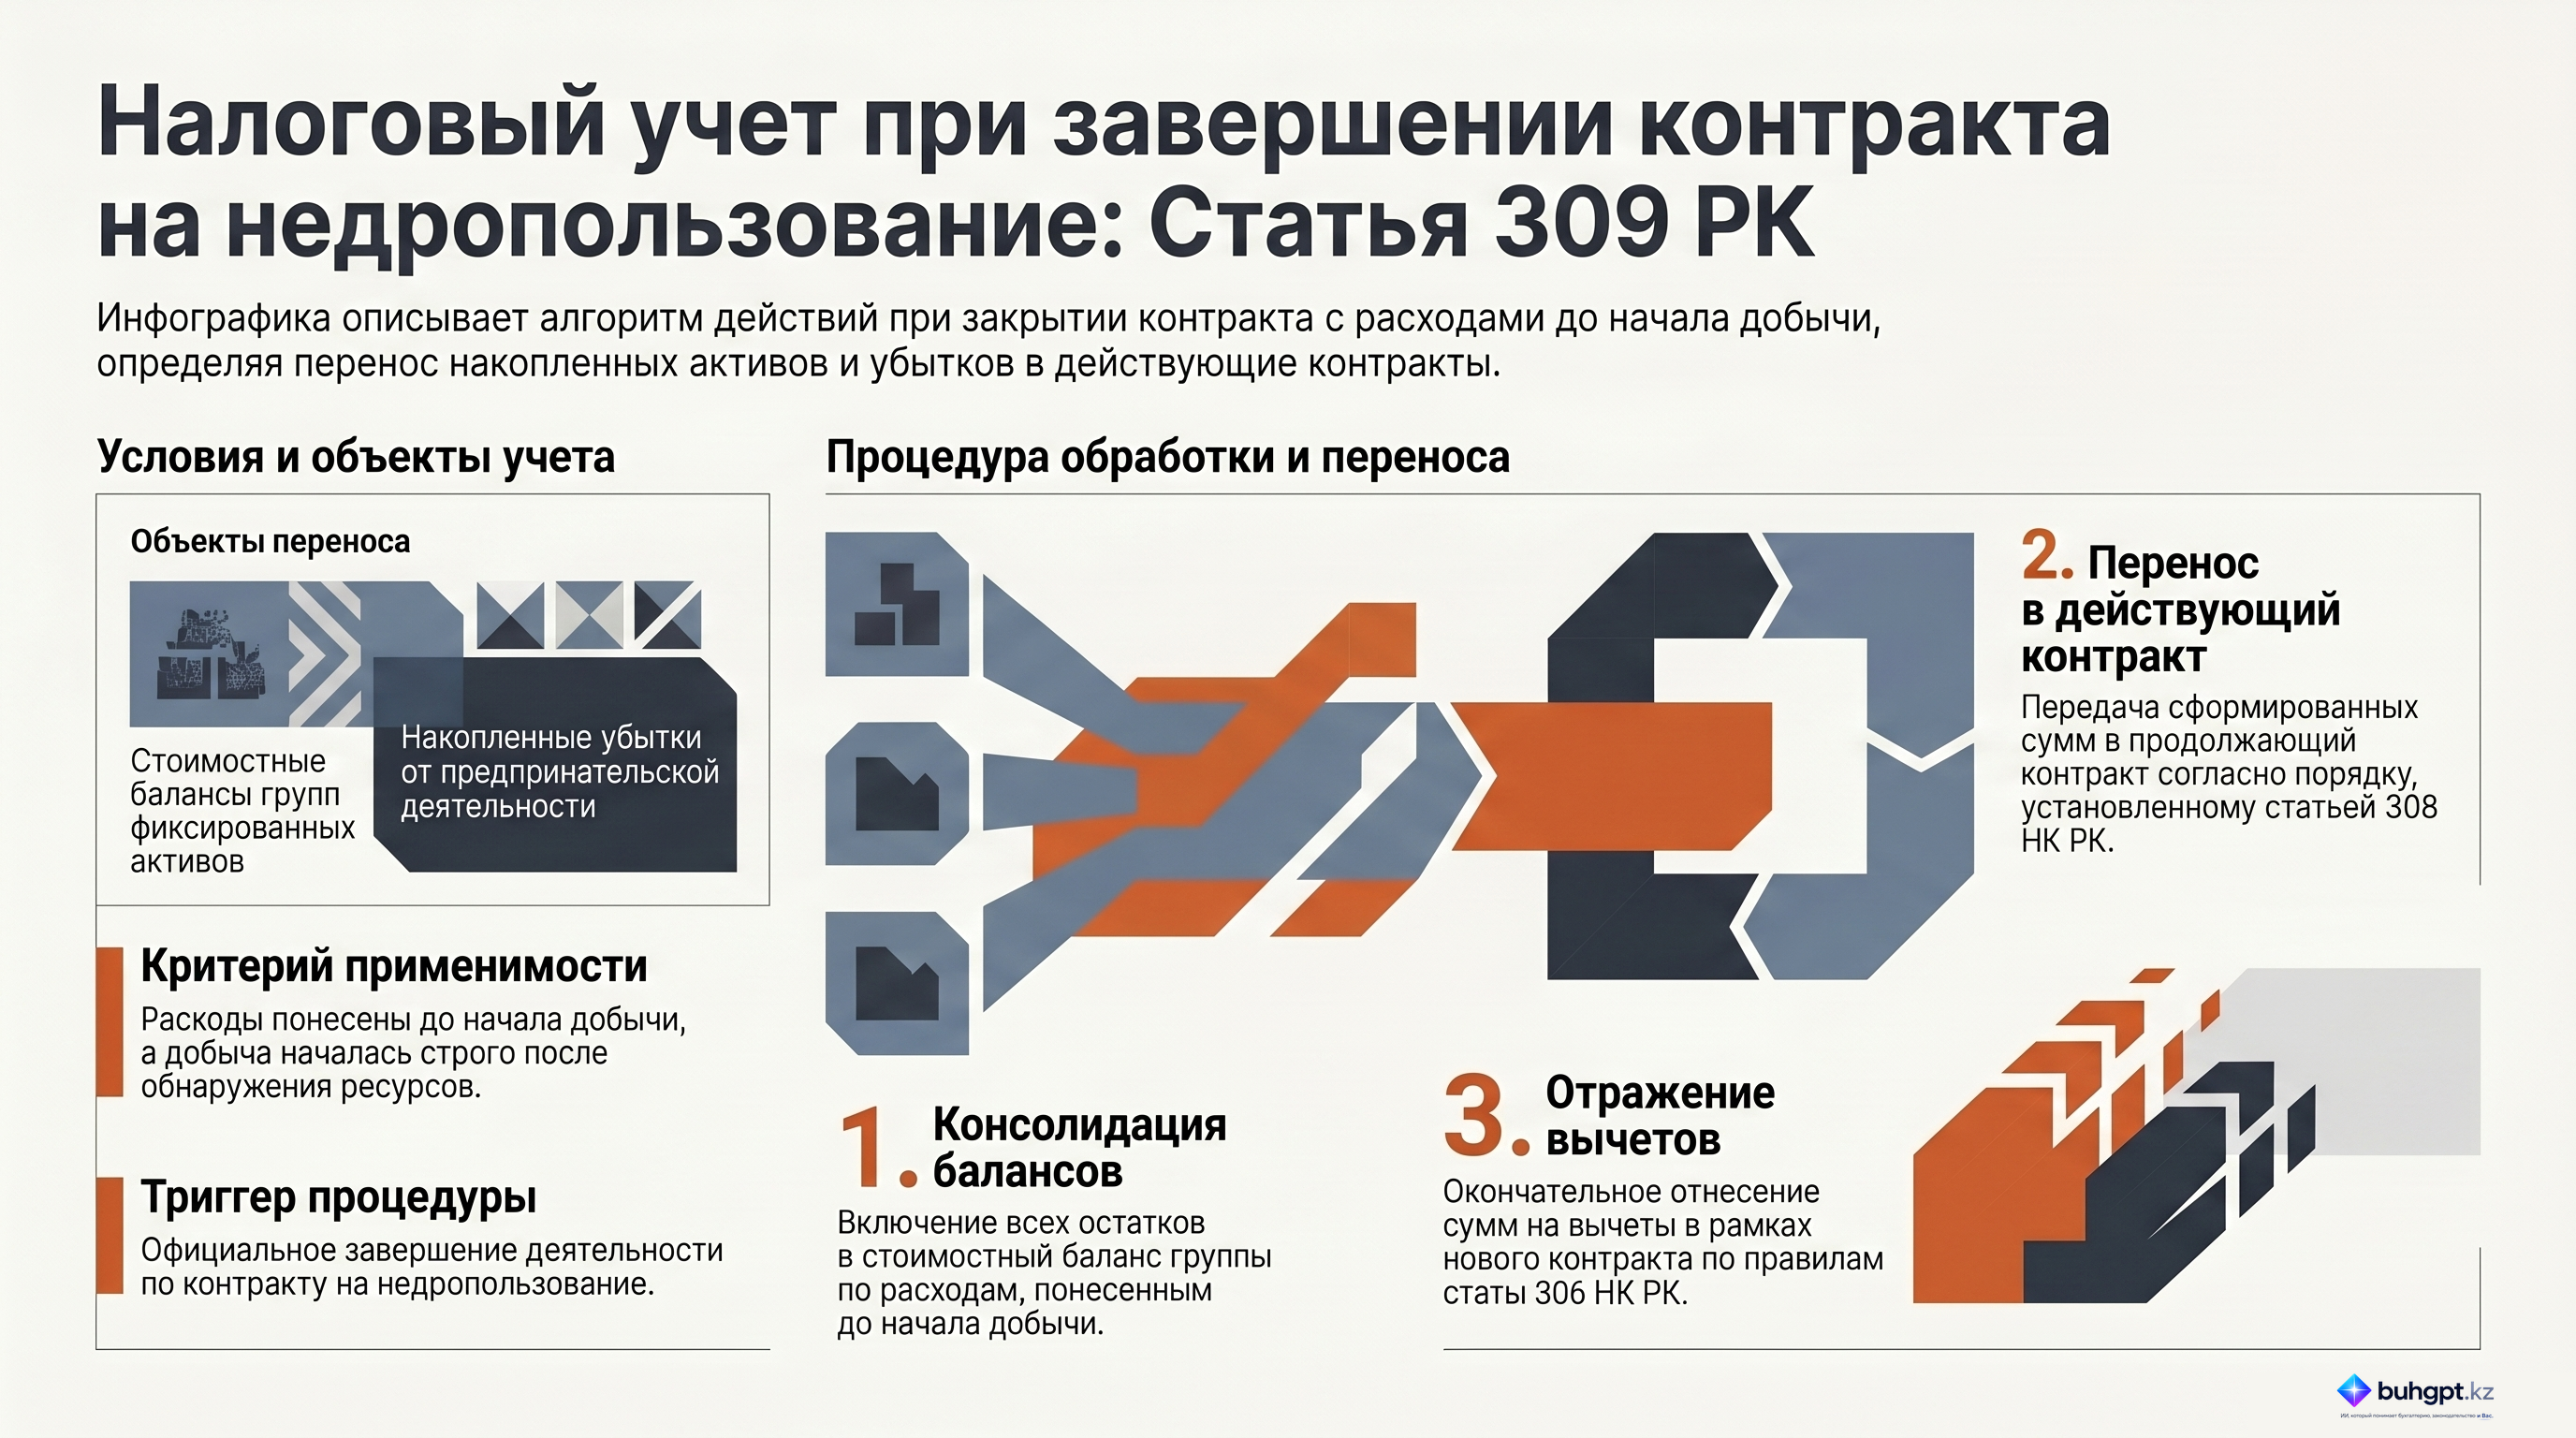
При завершении деятельности по недропользованию в рамках контракта с расходами до начала добычи, по которому наступила дата начала добычи после обнаружения, образовавшиеся стоимостные балансы групп фиксированных активов и убытки от предпринимательской деятельности подлежат:
1) включению в стоимостный баланс группы по расходам до начала добычи;
2) переносу в продолжающий (продолжающие) контракт (контракты) на недропользование в порядке, установленном статьей 308 настоящего Кодекса;
3) отнесению на вычеты в таком продолжающем контракте на недропользование в порядке, установленном статьей 306 настоящего Кодекса.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг по Статье 309 Налогового кодекса Республики Казахстан: Процедура переноса вычетов и активов
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 309 Налогового кодекса Республики Казахстан. Данная статья регулирует критически важный аспект налогообложения в сфере недропользования: порядок учета и переноса накопленных расходов, стоимостных балансов фиксированных активов и убытков при завершении деятельности по одному контракту и наличии продолжающегося контракта.
Основная цель статьи — обеспечить непрерывность налогового учета и возможность реализации права на вычеты для недропользователей, которые переходят от этапа разведки и подготовки к активной добыче в рамках различных контрактных обязательств.
Анализ ключевых тем
1. Сфера применения и условия
Статья 309 применяется в специфических условиях, когда деятельность по контракту на недропользование завершается. Для активации норм данной статьи должны быть соблюдены следующие критерии:
- Расходы были понесены до фактического начала добычи.
- Дата начала добычи наступила после момента обнаружения ресурсов.
- Имеются нераспределенные стоимостные балансы групп фиксированных активов и убытки от предпринимательской деятельности.
2. Механизм трансформации активов и убытков
Законодательство предусматривает четкую иерархию действий с финансовыми показателями завершаемого контракта. Процесс включает три последовательных этапа, которые позволяют налогоплательщику сохранить налоговые преференции:
| Этап | Действие | Регулирующая норма |
|---|---|---|
| Интеграция | Включение остатков в стоимостный баланс группы по расходам до начала добычи. | Статья 309, п. 1 |
| Перенос | Перенос накопленных сумм в действующий (продолжающий) контракт на недропользование. | Статья 308 НК РК |
| Реализация | Отнесение перенесенных сумм на вычеты в рамках продолжающего контракта. | Статья 306 НК РК |
3. Взаимосвязь с другими нормами НК РК
Статья 309 не является изолированной нормой. Она выступает связующим звеном, направляя недропользователя к Статьям 306 и 308 для корректного документального и процедурного оформления вычетов. Это создает комплексную систему учета исторических затрат.
Ключевые цитаты и контекст
Ниже приведены основные положения статьи с пояснением их правового значения:
«При завершении деятельности по недропользованию в рамках контракта... образовавшиеся стоимостные балансы групп фиксированных активов и убытки от предпринимательской деятельности подлежат... включению в стоимостный баланс группы по расходам до начала добычи».
Контекст: Данное положение фиксирует право недропользователя не «терять» накопленные инвестиции и убытки при закрытии контракта, а консолидировать их в специфическую группу расходов, подлежащих дальнейшему учету.
«[Подлежат] переносу в продолжающий контракт на недропользование в соответствии с порядком, установленным статьей 308 Налогового кодекса».
Контекст: Указывает на процедурную преемственность между различными контрактами одного и того же недропользователя, позволяя оптимизировать налогооблагаемую базу нового или продолжающегося проекта за счет затрат предыдущего периода.
Практические выводы и рекомендации
На основании анализа Статьи 309 можно выделить следующие значимые аспекты для деятельности компаний в секторе недропользования:
- Сохранение налоговых активов: Статья 309 является инструментом защиты инвестиций, позволяя учитывать расходы, понесенные на рисковых стадиях (до начала добычи), даже после прекращения конкретного контракта.
- Необходимость строгого разделения периодов: Для корректного применения статьи крайне важно четко фиксировать «дату начала добычи» и «момент обнаружения», так как именно они определяют возможность применения данного механизма.
- Соблюдение процедурной цепочки: Недропользователям необходимо учитывать, что перенос вычетов не является автоматическим. Он требует строгого соблюдения последовательности действий, предусмотренных статьями 306, 308 и 309.
- Управление убытками: Убытки от предпринимательской деятельности при завершении контракта не аннулируются, а трансформируются в стоимостный баланс группы расходов до начала добычи, что позволяет компенсировать их за счет доходов от будущей добычи в рамках продолжающихся контрактов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
При каком условии относительно даты начала добычи применяются нормы статьи 309 Налогового кодекса РК при завершении деятельности?
Дата начала добычи наступила после обнаружения.. Это ключевое временное условие, указанное в статье для применения описанной процедуры переноса остатков.
В стоимостный баланс какой группы включаются образовавшиеся балансы фиксированных активов при завершении контракта?
В группу по расходам до начала добычи.. Согласно пункту 1 статьи 309, это первый этап консолидации активов перед их переносом.
Согласно какой статье Налогового кодекса РК осуществляется процедура переноса в продолжающий контракт?
Статья 308.. Статья 309 прямо ссылается на статью 308 как на нормативный акт, устанавливающий порядок самого переноса.
Какие финансовые показатели, помимо стоимостных балансов групп фиксированных активов, подлежат учету согласно статье 309?
Убытки от предпринимательской деятельности.. Текст статьи четко определяет, что переносу подлежат как стоимостные балансы, так и накопленные убытки.
Каков порядок отнесения перенесенных сумм на вычеты в продолжающем контракте?
В порядке, предусмотренном статьей 306 Налогового кодекса.. Пункт 3 статьи 309 устанавливает, что финальное списание на вычеты в новом контракте подчиняется правилам 306-й статьи.
🃏 Карточки самопроверки
20 карточек для запоминания ключевых положений статьи 309. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления