Статья 306 НК РК 2026 — Порядок исчисления амортизационных отчислений
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
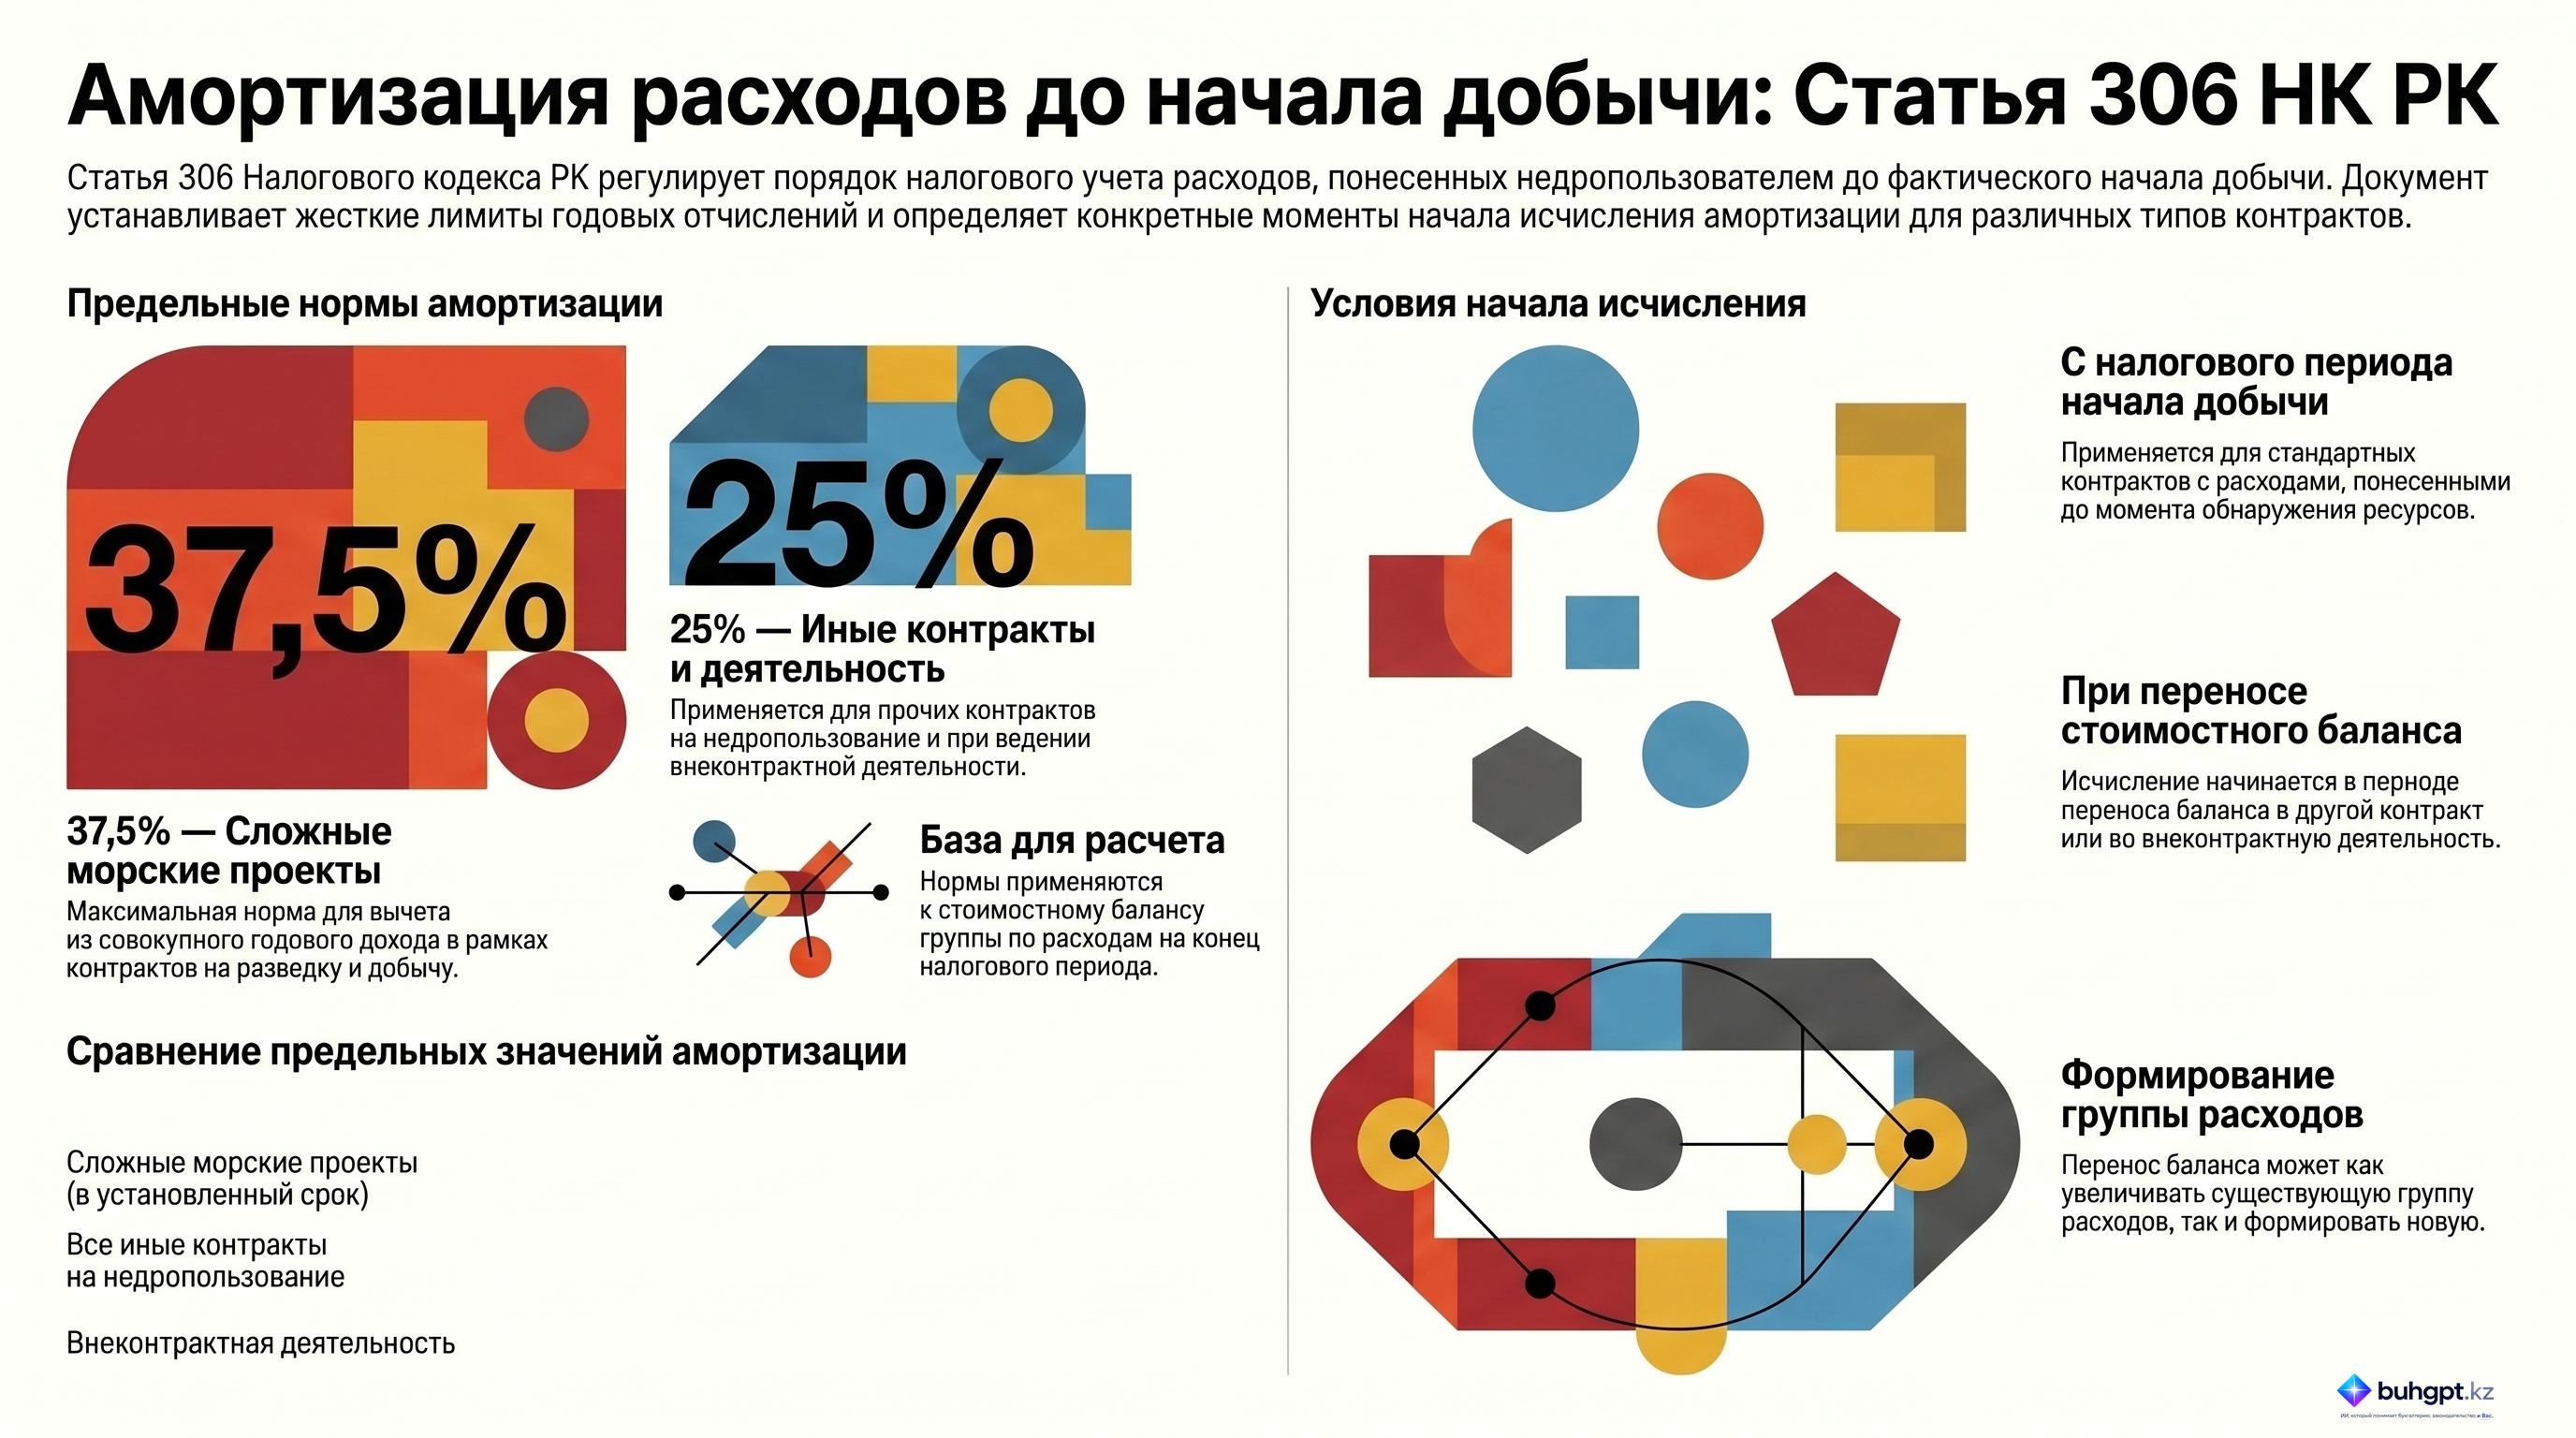
1. Амортизационные отчисления по группе по расходам до начала добычи определяются путем применения установленных недропользователем в налоговом регистре по учету расходов до начала добычи норм амортизации к стоимостному балансу группы по расходам до начала добычи на конец налогового периода.
Такие установленные недропользователем нормы амортизации не должны превышать следующие предельные нормы амортизации:
1) 37,5 процента – для определения суммы амортизационных отчислений для вычета из совокупного годового дохода по контракту на разведку и добычу или добычу углеводородов по сложным морским проектам на срок, предусмотренный пунктом 4 статьи 756 настоящего Кодекса;
2) 25 процентов – для определения суммы амортизационных отчислений для вычета из совокупного годового дохода по:
иным контрактам на недропользование, в том числе по контракту на разведку и добычу или добычу углеводородов по сложным морским проектам, после окончания срока, предусмотренного подпунктом 1) настоящего пункта;
внеконтрактной деятельности в случае переноса стоимостного баланса группы по расходам до начала добычи в соответствии с пунктом 1 статьи 312 настоящего Кодекса.
2. Исчисление амортизационных отчислений для целей определения вычета по расходам до начала добычи в соответствии с настоящей статьей начинается:
1) по контракту с расходами до начала добычи – начиная с налогового периода, в котором наступила дата начала добычи после обнаружения;
2) по продолжающему контракту на недропользование или по другому контракту на недропользование – начиная с налогового периода, в котором стоимостный баланс группы по расходам до начала добычи или стоимостный баланс группы переносимых активов был перенесен из контракта с расходами до начала добычи и:
увеличил группу по расходам до начала добычи;
при отсутствии группы по расходам до начала добычи формирует такую группу;
3) по внеконтрактной деятельности – начиная с налогового периода, в котором стоимостный баланс группы по расходам до начала добычи был перенесен из контракта с расходами до начала добычи в налоговый учет по внеконтрактной деятельности и:
увеличил группу по расходам до начала добычи;
при отсутствии группы по расходам до начала добычи формирует такую группу.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Порядок расчета амортизационных отчислений по расходам до начала добычи (Статья 306 НК РК)
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 306 Налогового кодекса Республики Казахстан, регулирующей порядок исчисления амортизационных отчислений по расходам, понесенным недропользователями до начала добычи. Основной механизм заключается в применении норм амортизации, установленных самим налогоплательщиком, к стоимостному балансу соответствующей группы на конец налогового периода. Законодательство устанавливает четкие предельные значения для этих норм в зависимости от типа проекта и условий контракта, а также определяет конкретные моменты начала исчисления амортизации.
Детальный анализ ключевых тем
1. Механизм установления норм амортизации
Согласно положениям статьи, право определения конкретных норм амортизации закреплено за недропользователем.
- Основание: Нормы фиксируются в налоговом регистре.
- Объект применения: Установленные нормы применяются к стоимостному балансу группы по расходам на конец налогового периода.
- Ограничение: Свобода недропользователя в выборе нормы ограничена предельными значениями, установленными Налоговым кодексом.
2. Предельные значения амортизационных отчислений
Законодательство разделяет проекты на категории, для каждой из которых предусмотрен свой верхний порог амортизации, вычитаемой из совокупного годового дохода (СГД).
| Тип контракта / Деятельности | Предельная норма амортизации |
|---|---|
| Сложные морские проекты по разведке и добыче углеводородов (в течение срока, указанного в п. 4 ст. 756) | 37,5% |
| Иные контракты на недропользование | 25% |
| Сложные морские проекты после истечения срока, указанного в п. 4 ст. 756 | 25% |
| Внеконтрактная деятельность (при переносе стоимостного баланса согласно п. 1 ст. 312) | 25% |
3. Условия начала исчисления амортизации
Статья 306 четко регламентирует момент, с которого налогоплательщик имеет право начинать исчисление амортизационных отчислений. Это зависит от правового статуса деятельности:
- Первичный контракт: Исчисление начинается с того налогового периода, в котором фактически началась добыча после обнаружения ресурсов.
- Продолжающийся или новый контракт: Исчисление стартует в периоде переноса стоимостного баланса группы из предыдущего контракта. Это действие либо увеличивает существующую группу расходов, либо формирует новую при ее отсутствии.
- Внеконтрактная деятельность: Аналогично контрактам, амортизация начинается в периоде переноса стоимостного баланса в налоговый учет по внеконтрактной деятельности.
Ключевые цитаты с контекстом
«Амортизационные отчисления по расходам до начала добычи определяются на основе норм амортизации, установленных недропользователем в налоговом регистре».
- Контекст: Данная цитата подчеркивает субъектность недропользователя в процессе налогового планирования, при условии обязательного документирования выбранных норм.
«Установленные нормы амортизации не должны превышать следующие предельные значения: 1) 37,5% — для вычета из совокупного годового дохода по контракту на разведку и добычу углеводородов по сложным морским проектам...»
- Контекст: Указание на специфический налоговый преференс для сложных морских проектов, позволяющий ускоренно списывать расходы в сравнении со стандартными проектами.
«Исчисление амортизационных отчислений для вычета по расходам до начала добычи начинается... с налогового периода, в котором началась добыча после ее обнаружения».
- Контекст: Определение точки отсчета для налоговых вычетов, связывающее возможность амортизации с фактическим переходом проекта в стадию добычи.
Практические выводы
- Необходимость фиксации в учетной политике: Поскольку нормы устанавливаются недропользователем самостоятельно (в пределах лимитов), крайне важно обеспечить их корректное отражение в налоговых регистрах для предотвращения споров с налоговыми органами.
- Дифференциация подходов для морских проектов: Недропользователям, работающим на сложных морских проектах, необходимо учитывать временные рамки (согласно ст. 756), так как после их истечения предельная норма снижается с 37,5% до 25%.
- Мониторинг событий для начала амортизации: Право на вычеты не возникает автоматически; оно жестко привязано либо к началу добычи, либо к факту переноса стоимостного баланса между контрактами или видами деятельности.
- Управление группами расходов: Перенос стоимостного баланса является инструментом формирования или увеличения группы расходов до начала добычи, что позволяет оптимизировать налогооблагаемую базу в периоды расширения деятельности или изменения структуры контрактов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Кто устанавливает нормы амортизации по расходам до начала добычи согласно Статье 306?
Недропользователь в налоговом регистре. Нормы определяются самим субъектом предпринимательства и фиксируются в его внутренних налоговых документах.
Каково предельное значение нормы амортизации для сложных морских проектов по добыче углеводородов в течение срока, указанного в пункте 4 статьи 756?
$37,5\%$. Это повышенная ставка, предусмотренная специально для стимулирования инвестиций в технически сложные морские проекты.
К какой величине применяются установленные нормы амортизации в конце налогового периода?
К стоимостному балансу группы по расходам. Амортизация рассчитывается исходя из накопленной суммы расходов, отраженной в балансе соответствующей группы.
С какого момента начинается исчисление амортизации по контракту с расходами до начала добычи?
С налогового периода, в котором началась добыча. Право на вычет по накопленным расходам возникает только тогда, когда проект переходит в фазу фактической эксплуатации.
Какая предельная норма амортизации применяется по внеконтрактной деятельности при переносе стоимостного баланса?
$25\%$. Для внеконтрактной деятельности и стандартных контрактов установлен единый верхний предел в четверть баланса.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 306. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления