Статья 308 НК РК 2026 — Перенос стоимостного баланса группы по расходам до начала добычи для определения вычета по расходам до начала добычи по продолжающему контракту на недропользование
Глава 29. ОСОБЕННОСТИ ОПРЕДЕЛЕНИЯ ДОХОДОВ И ВЫЧЕТОВ НЕДРОПОЛЬЗОВАТЕЛЯМИ · все статьи главы
Официальный текст статьи
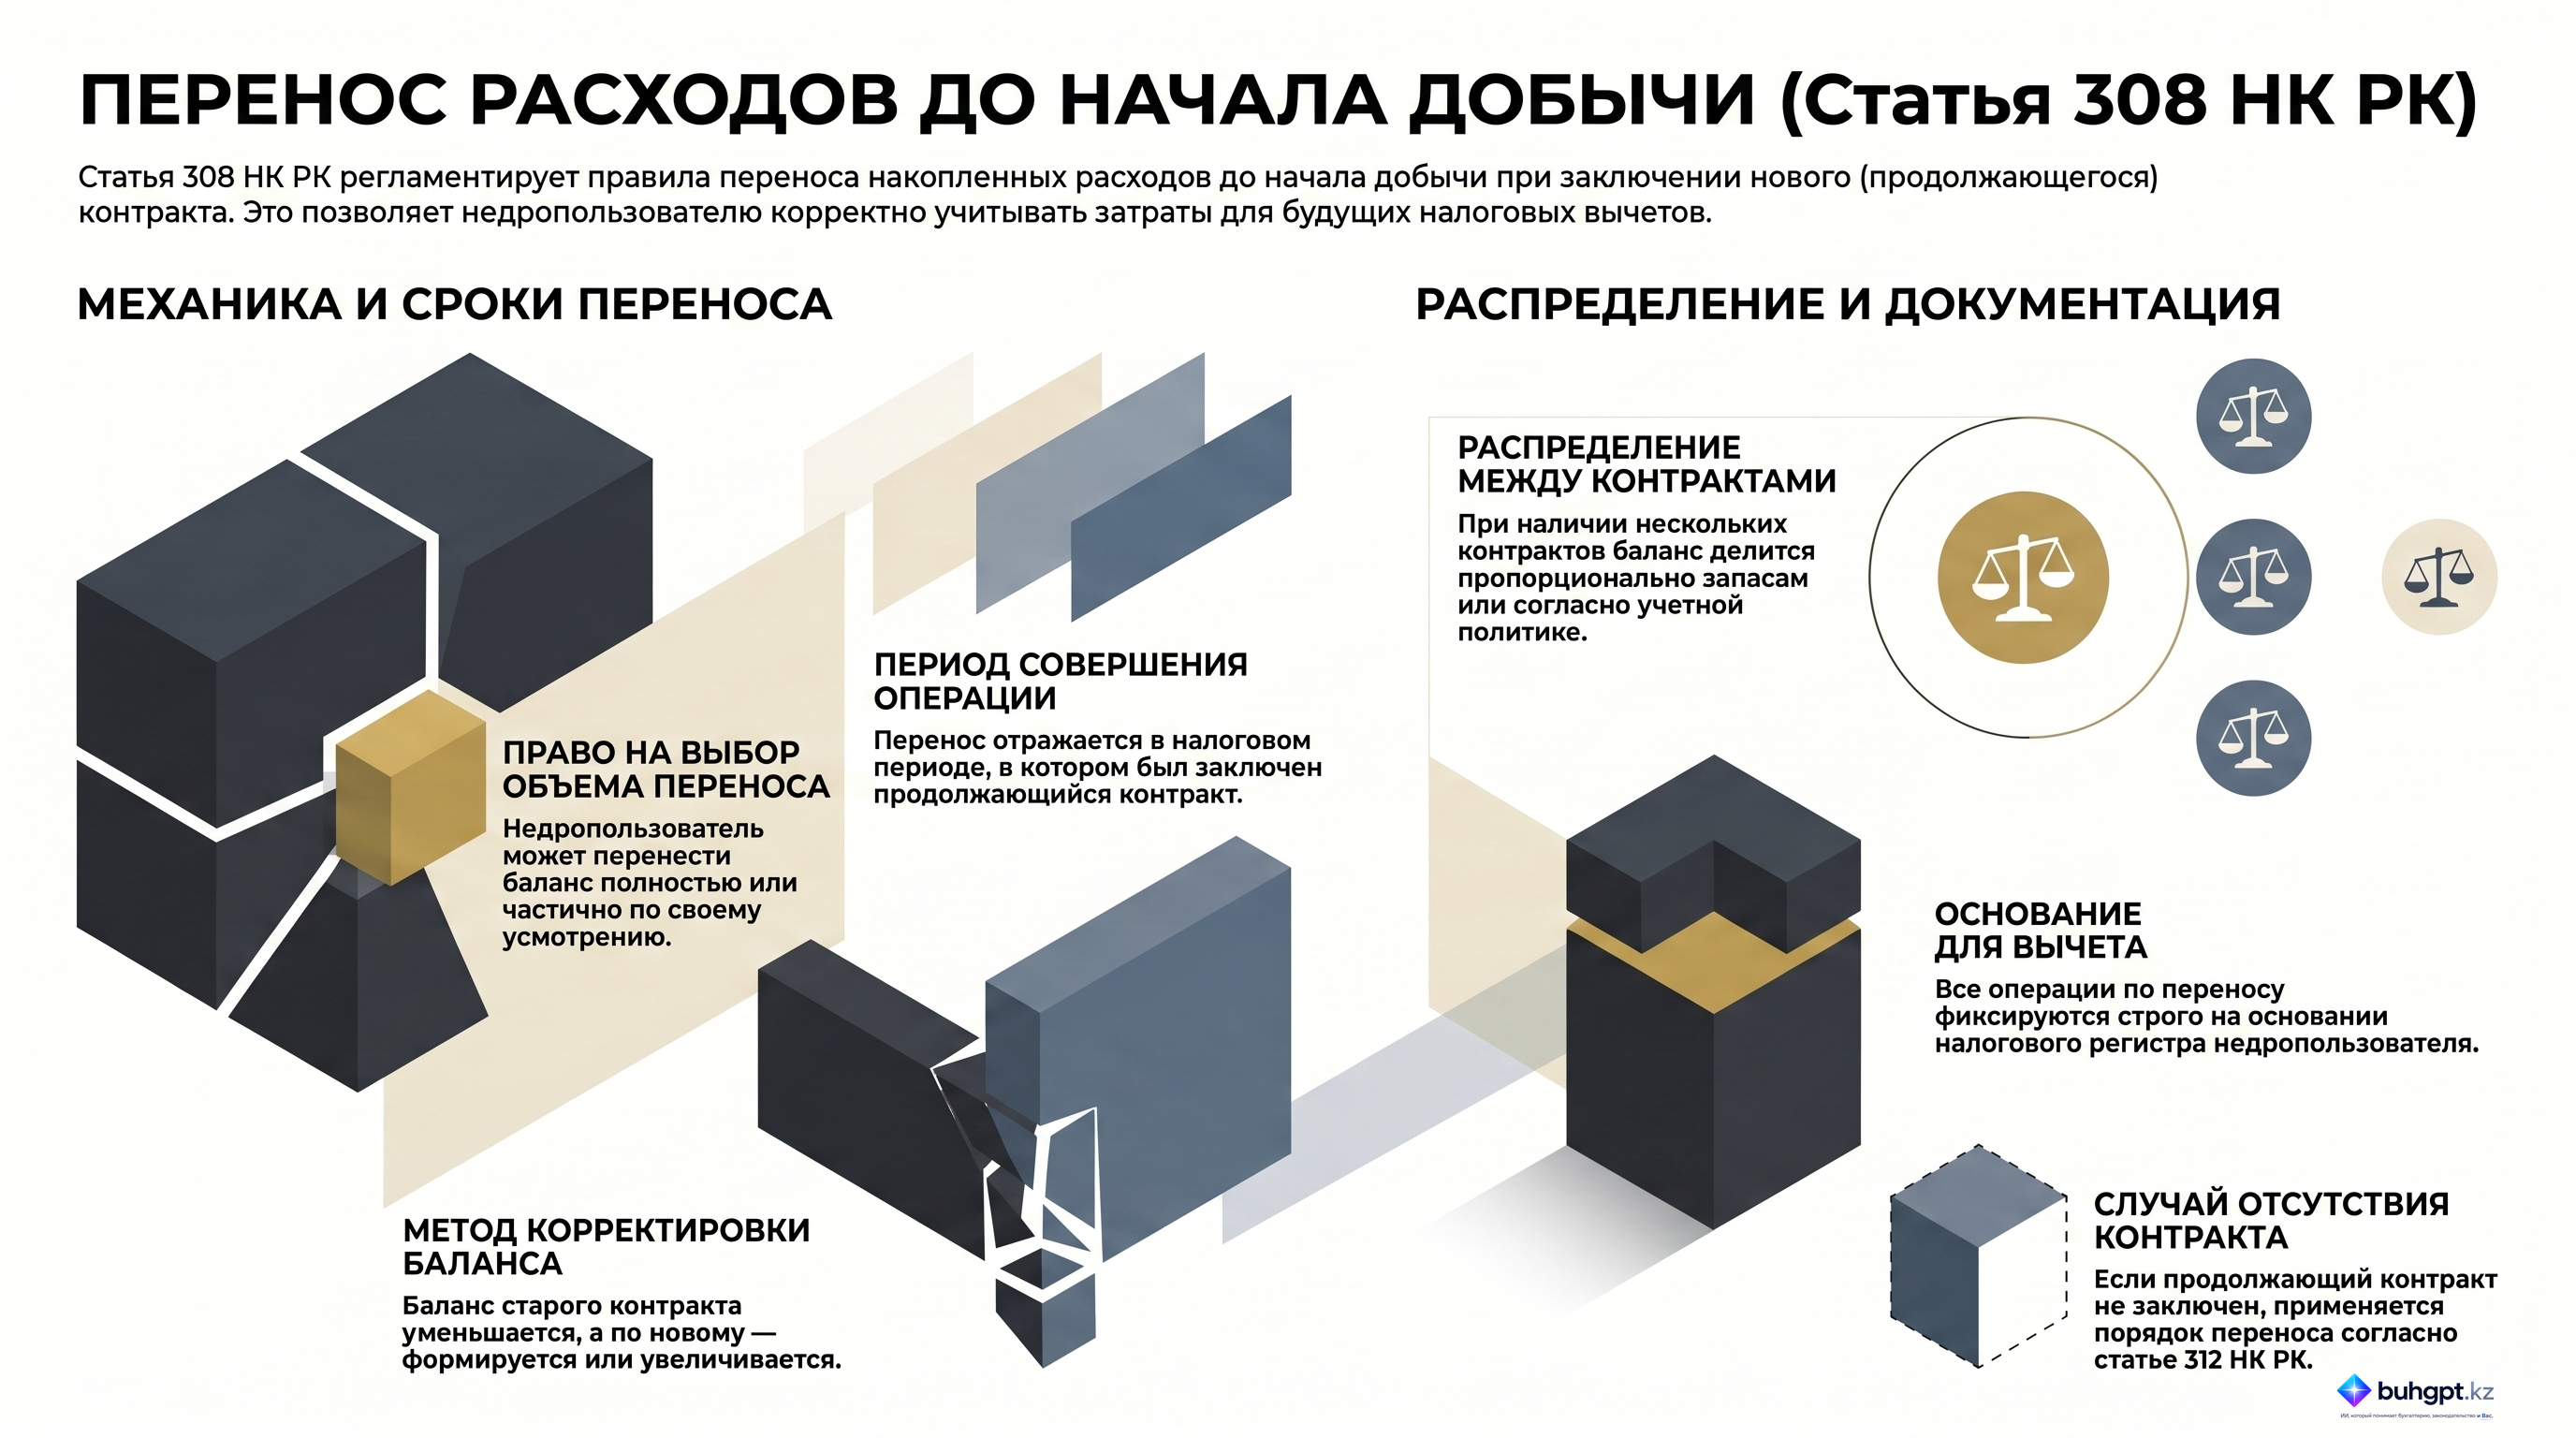
1. В случае заключения продолжающего контракта на недропользование стоимостный баланс группы по расходам до начала добычи, образованный в соответствии с пунктом 1 статьи 305 настоящего Кодекса, переносится на продолжающий (продолжающие) контракт (контракты).
2. Перенос из контракта с расходами до начала добычи стоимостного баланса группы по расходам до начала добычи осуществляется по выбору недропользователя полностью или в части одновременно:
1) путем уменьшения стоимостного баланса группы по расходам до начала добычи по контракту с расходами до начала добычи; и
2) путем:
увеличения стоимостного баланса группы по расходам до начала добычи;
формирования такой группы при отсутствии стоимостного баланса группы по расходам до начала добычи в налоговом учете по продолжающему контракту на недропользование.
3. В случае заключения недропользователем нескольких продолжающих контрактов на недропользование величина переносимого стоимостного баланса группы по расходам до начала добычи распределяется и переносится в соответствующей части в налоговый учет по таким продолжающим контрактам на недропользование. Такое распределение между продолжающими контрактами на недропользование производится на основании метода ведения раздельного налогового учета, принятого в налоговой учетной политике для такого случая, или при отсутствии его в налоговой учетной политике – по удельному весу объемов утвержденных запасов по каждому продолжающему контракту на недропользование в общем объеме утвержденных запасов по всем продолжающим контрактам на недропользование, в налоговый учет которых производится перенос данных расходов.
4. Перенос стоимостного баланса группы по расходам до начала добычи полностью или в части из контракта с расходами до начала добычи на продолжающий контракт на недропользование осуществляется недропользователем в том налоговом периоде, в котором заключен продолжающий контракт на недропользование.
5. Размер переносимого стоимостного баланса группы по расходам до начала добычи определяется на дату переноса в порядке, установленном статьей 307 настоящего Кодекса.
6. Перенос стоимостного баланса группы по расходам до начала добычи для целей вычета по продолжающему контракту (продолжающим контрактам) на недропользование производится недропользователем на основании налогового регистра недропользователя.
7. В случае отсутствия у недропользователя на дату прекращения действия контракта с расходами до начала добычи продолжающего контракта на недропользование и (или) отсутствия обнаружения для использования недропользователем права заключения продолжающего контракта на недропользование, недропользователь в целях отнесения на вычеты производит перенос расходов в порядке, установленном статьей 312 настоящего Кодекса.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ статьи 308 Налогового кодекса РК: Перенос стоимостного баланса групп по расходам до начала добычи
Исполнительное резюме
Данный документ представляет собой детальный разбор положений статьи 308 Налогового кодекса Республики Казахстан. Основное внимание уделено механизму переноса стоимостного баланса группы по расходам, понесенным недропользователем до начала добычи, на продолжающий контракт на недропользование.
Законодательство предоставляет недропользователям гибкость в вопросах налогового учета этих расходов, позволяя выбирать объем переноса (полный или частичный) и методы распределения баланса между несколькими контрактами. Ключевым условием для применения данных норм является наличие налогового регистра и соблюдение установленных сроков (налоговый период заключения продолжающегося контракта). В случаях отсутствия продолжающего контракта на момент прекращения действия исходного договора, вступают в силу альтернативные нормы (статья 312 НК РК).
Детальный анализ ключевых тем
1. Механизм и условия переноса баланса
Статья 308 регламентирует процесс интеграции расходов до начала добычи в налоговый учет продолжающего контракта. Основная цель — обеспечить право недропользователя на вычеты по фактически понесенным затратам при переходе к стадии добычи.
- Субъективное право выбора: Недропользователь самостоятельно определяет объем переносимого баланса — он может быть перенесен как в полном объеме, так и частично.
- Техническая реализация:
- Уменьшение стоимостного баланса исходной группы (где накоплены расходы).
- Увеличение или формирование новой группы в рамках налогового учета по продолжающему контракту.
2. Распределение между несколькими контрактами
В ситуациях, когда у недропользователя имеется несколько продолжающих контрактов, законодательство требует пропорционального распределения переносимого баланса.
| Критерий распределения | Условие применения |
|---|---|
| Метод раздельного налогового учета | Применяется приоритетно, если он установлен в учетной политике недропользователя. |
| Удельный вес объемов утвержденных запасов | Применяется в случае отсутствия установленного метода раздельного учета в учетной политике. |
3. Процедурные требования и сроки
Перенос баланса жестко привязан к временным и документальным рамкам:
- Срок: Налоговый период, в котором заключен продолжающий контракт на недропользование.
- Оценка суммы: Размер переносимого баланса определяется на конкретную дату переноса, исходя из правил, установленных статьей 307 Налогового кодекса.
- Основание: Ведение и наличие соответствующих записей в налоговом регистре недропользователя.
Ключевые цитаты и их контекст
Ниже приведены значимые выдержки из статьи 308, определяющие юридическую логику процесса:
«Перенос стоимостного баланса может осуществляться по выбору недропользователя полностью или частично».
- Контекст: Данная норма подчеркивает диспозитивность поведения налогоплательщика, позволяя ему самостоятельно управлять налоговыми вычетами в зависимости от финансовой стратегии.
«Распределение осуществляется на основе метода раздельного налогового учета, установленного в учетной политике, или, при его отсутствии, по удельному весу объемов утвержденных запасов».
- Контекст: Эта цитата устанавливает четкую иерархию правил при распределении затрат между несколькими объектами недропользования, минимизируя риски произвольного толкования.
«Если на дату прекращения действия контракта с расходами до начала добычи отсутствует продолжающий контракт или право на его заключение, недропользователь переносит расходы в порядке, установленном статьей 312 Налогового кодекса».
- Контекст: Оговорка, определяющая действия недропользователя в случае завершения работ без перехода на новый этап контрактования.
Практические выводы и рекомендации
На основе анализа статьи 308 можно выделить следующие ключевые рекомендации для обеспечения корректности налогового учета:
- Актуализация учетной политики: Необходимо убедиться, что учетная политика содержит четко прописанный метод раздельного налогового учета. Это обеспечит предсказуемость при распределении стоимостного баланса между несколькими продолжающими контрактами и приоритет перед методом распределения по запасам.
- Контроль налоговых регистров: Основанием для вычета по продолжающему контракту является исключительно налоговый регистр. Его ведение должно быть непрерывным и отражать формирование баланса до момента переноса.
- Соблюдение временных рамок: Процедура переноса должна быть инициирована и отражена именно в том налоговом периоде (году), когда был заключен продолжающий контракт.
- Координация со статьями 307 и 312:
- Для точного определения суммы на дату переноса необходимо руководствоваться алгоритмами статьи 307.
- В случае неблагоприятного сценария (отсутствие нового контракта) следует заранее подготовить базу для учета расходов по правилам статьи 312.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какое основное действие производится со стоимостным балансом группы по расходам до начала добычи при заключении продолжающего контракта на недропользование согласно статье 308?
Стоимостный баланс переносится на продолжающий контракт.. Законодательство предусматривает механизм переноса накопленных расходов с контракта на разведку на контракт, по которому деятельность продолжается.
В каком объеме недропользователь имеет право осуществить перенос стоимостного баланса на продолжающий контракт?
Полностью или частично по выбору недропользователя.. Статья прямо указывает, что налогоплательщик самостоятельно определяет объем переноса стоимостного баланса.
Каким образом технически отражается перенос баланса в налоговом учете контракта, с которого передаются расходы?
Путем уменьшения стоимостного баланса группы по расходам до начала добычи.. Для корректного отражения выбытия части или всей суммы расходов стоимостный баланс передающего контракта должен быть соразмерно уменьшен.
Если у недропользователя имеется несколько продолжающих контрактов, как распределяется переносимый баланс при отсутствии метода в учетной политике?
По удельному весу объемов утвержденных запасов.. При отсутствии установленного метода в политике законодатель использует запасы как наиболее объективный показатель для распределения затрат.
В какой налоговый период должен быть осуществлен перенос стоимостного баланса?
В налоговом периоде, когда заключен продолжающий контракт.. Момент заключения нового контракта является юридическим основанием для отражения переноса накопленных расходов в учете.
🃏 Карточки самопроверки
51 карточек для запоминания ключевых положений статьи 308. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления