Статья 122 НК РК 2026 — Основные положения порядка зачета и возврата излишне уплаченных и (или) уплаченных сумм налога, платежа в бюджет, пеней и штрафа
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Зачет уплаченной и (или) излишне уплаченной суммы налога, платежа в бюджет (за исключением налогов и платежа в бюджет, не подлежащих зачету) и пеней производится налоговым органом в национальной валюте:
1) без налогового заявления налогоплательщика;
2) на основании налогового заявления налогоплательщика.
2. Зачет излишне уплаченной суммы налога, платежа в бюджет и пеней производится без налогового заявления налогоплательщика в следующей последовательности в счет:
1) уплаты исчисленных, начисленных сумм налогов и платежей в бюджет, по которым образовалась излишне уплаченная сумма и срок уплаты которых наступил;
2) погашения недоимки:
по виду налога, платежа в бюджет, по которым образовалась излишне уплаченная сумма;
по иным видам налогов, платежей в бюджет;
3) погашения пеней по налогам, платежам в бюджет в последовательности, предусмотренной подпунктом 2) настоящего пункта;
4) погашения штрафа по налогам, платежам в бюджет в последовательности, предусмотренной подпунктом 2) настоящего пункта.
3. Зачет излишне уплаченной суммы налога, платежа в бюджет и пеней по налоговому заявлению налогоплательщика производится в счет:
1) предстоящих платежей по соответствующему виду налога и (или) платежа в бюджет, указанному в таком заявлении, в случае отсутствия налоговой задолженности у налогоплательщика и (или) структурного подразделения такого налогоплательщика;
2) погашения налоговой задолженности по соответствующему виду налога и (или) платежа в бюджет, указанному в таком заявлении:
структурного подразделения такого налогоплательщика;
юридического лица – в случае, если налогоплательщик является структурным подразделением такого юридического лица.
4. Возврат уплаченной и (или) излишне уплаченной суммы налога, платежа в бюджет (за исключением налогов и платежа в бюджет, не подлежащих возврату), пеней и штрафа производится налоговым органом на основании налогового заявления налогоплательщика, путем перечисления на банковский счет налогоплательщика, указанный в таком заявлении.
В целях настоящего Кодекса под возвратом налогового органа излишне уплаченной и (или) уплаченной суммы налога, платежа в бюджет, пеней и штрафа, суммы превышения налога на добавленную стоимость понимается представление налоговым органом соответствующего платежного поручения согласно Бюджетному кодексу Республики Казахстан.
Возврат уплаченных, в том числе излишне уплаченных сумм налога, платежа в бюджет, пеней и штрафа производится налоговым органом при отсутствии налоговой задолженности у налогоплательщика и его структурного подразделения.
В случае наличия налоговой задолженности возврат производится после проведения в соответствии с подпунктом 2) пункта 3 настоящей статьи зачета суммы излишне уплаченного налога, платежа в бюджет и пеней.
Возврату в случае, указанном в части второй настоящего пункта, подлежит остаток суммы излишне уплаченного налога, платежа в бюджет, пеней и штрафа после проведения зачета.
5. Излишне (ошибочно) уплаченная сумма налога, платежа в бюджет, пеней, кроме государственной пошлины, подлежит зачету и (или) возврату в размере сумм, уплаченных в течение:
текущего года;
предыдущих календарных лет в пределах срока исковой давности, начиная с календарного года, следующего за календарным годом, в котором уплачены такие суммы.
Излишне уплаченная сумма государственной пошлины подлежит возврату при представлении документов на возврат в течение трех лет со дня уплаты такой суммы государственной пошлины в бюджет.
6. Начисленная сумма пеней при нарушении налоговым органом срока проведения зачета и (или) возврата уплаченных и (или) излишне уплаченных сумм налога, платежа в бюджет по налоговому заявлению налогоплательщика подлежит перечислению в день проведения зачета и (или) возврата излишне уплаченной суммы налога, платежа в бюджет, пеней за счет поступлений в бюджет по соответствующему коду бюджетной классификации.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 122 Налогового кодекса Республики Казахстан: Порядок зачета и возврата излишне уплаченных сумм
Резюме для руководства
Настоящий документ представляет собой детальный анализ статьи 122 Налогового кодекса Республики Казахстан, регулирующей механизмы зачета и возврата излишне уплаченных налогов, платежей, пеней и штрафов. Основная цель данных норм — обеспечить прозрачный алгоритм управления переплатами в бюджет.
Ключевым принципом является приоритетность погашения имеющейся налоговой задолженности перед возвратом средств налогоплательщику. Процедура может инициироваться как налоговым органом в автоматическом режиме, так и налогоплательщиком через подачу соответствующего заявления. Установлены четкие сроки исковой давности и предусмотрена материальная ответственность налоговых органов за нарушение сроков проведения данных операций.
Детальный анализ ключевых положений
1. Механизмы проведения зачета
Зачет излишне уплаченных сумм производится исключительно в национальной валюте. Законодательство выделяет два сценария проведения зачета: без заявления и на основании заявления налогоплательщика.
А. Порядок зачета без налогового заявления
В случае обнаружения излишне уплаченной суммы налоговый орган производит автоматическое распределение средств в строго установленной последовательности:
| Приоритет | Объект погашения | Условие |
|---|---|---|
| 1 | Исчисленные и начисленные суммы налогов/платежей по текущему виду | Срок уплаты уже наступил |
| 2 | Недоимка по данному виду налога и иным видам налогов | Наличие задолженности |
| 3 | Погашение пеней | По соответствующим видам налогов и платежей |
| 4 | Погашение штрафов | В аналогичном порядке |
Б. Порядок зачета на основании заявления
Если налогоплательщик подает заявление, зачет может быть произведен по двум направлениям:
- В счет предстоящих платежей: Возможно только при полном отсутствии текущей задолженности.
- В счет налоговой задолженности: По конкретному виду налога или платежа, указанному непосредственно в заявлении.
2. Процедура возврата денежных средств
Возврат излишне уплаченных сумм является производной операцией, которая возможна только после урегулирования всех долговых обязательств перед бюджетом.
- Основание: Исключительно налоговое заявление налогоплательщика.
- Способ выплаты: Перечисление на банковский счет налогоплательщика.
- Условие возврата: Полное отсутствие налоговой задолженности. В случае наличия долга сначала производится зачет, и только оставшаяся после него сумма подлежит возврату.
3. Сроки и временные ограничения
Законодательство устанавливает жесткие временные рамки для реализации права на зачет или возврат:
- Общий срок: В пределах сроков исковой давности. Исчисление срока начинается с года, следующего за годом фактической уплаты.
- Государственная пошлина: Подлежит возврату в течение трех лет со дня уплаты при наличии подтверждающих документов.
- Ответственность государства: За нарушение сроков проведения зачета или возврата налогоплательщику начисляется пеня, которая выплачивается за счет поступлений в бюджет в день проведения операции.
Важные цитаты и их контекст
Ниже приведены ключевые положения статьи 122 с пояснением их значимости:
«Зачет и возврат излишне уплаченных сумм налога и других платежей осуществляется налоговым органом в национальной валюте».
- Контекст: Данная норма фиксирует валютный режим операций, исключая возможность курсовых спекуляций или расчетов в иных валютах.
«Возврат возможен только при отсутствии налоговой задолженности. Если задолженность имеется, возврат осуществляется после зачета излишне уплаченной суммы».
- Контекст: Фундаментальное правило, защищающее интересы бюджета. Налогоплательщик не может получить «живые» деньги, имея непогашенные обязательства.
«Начисленная сумма пеней за нарушение сроков зачета и возврата подлежит перечислению в день проведения этих операций за счет поступлений в бюджет».
- Контекст: Гарантия соблюдения прав налогоплательщика, стимулирующая налоговые органы к оперативному исполнению своих обязанностей.
Практические выводы и рекомендации
На основании положений статьи 122 можно выделить следующие практические рекомендации:
- Мониторинг задолженности: Перед подачей заявления на возврат необходимо убедиться в отсутствии недоимок по всем видам налогов, пеней и штрафов, так как они будут погашены автоматически из суммы переплаты.
- Соблюдение сроков исковой давности: Важно своевременно инициировать процедуру возврата, учитывая, что срок начинает отсчитываться только с года, следующего за годом уплаты.
- Документальное подтверждение для госпошлин: Возврат государственной пошлины требует наличия специальных подтверждающих документов и ограничен строгим трехлетним периодом.
- Целевое использование переплат: Налогоплательщик имеет право использовать излишки для авансирования будущих платежей, что упрощает администрирование налоговых обязательств при отсутствии текущих долгов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какой валюте налоговый орган осуществляет зачет и возврат излишне уплаченных сумм налогов согласно статье 122?
В национальной валюте Республики Казахстан. Зачет и возврат налоговых платежей в бюджет производится исключительно в тенге.
Каков порядок автоматического зачета (без заявления) излишне уплаченной суммы в первую очередь?
Уплата исчисленных и начисленных сумм по тому же виду налога, по которому возникла переплата. Первоочередной задачей является исполнение обязательств по тому же налогу, где образовалась излишняя сумма, если срок уплаты уже наступил.
В счет чего может быть произведен зачет излишне уплаченной суммы на основании налогового заявления, если у налогоплательщика отсутствует задолженность?
В счет предстоящих платежей по соответствующему виду налога. При отсутствии долгов налогоплательщик имеет право направить переплату на будущие обязательства по этому же виду платежа.
Какое условие является обязательным для осуществления возврата излишне уплаченной суммы на банковский счет?
Отсутствие налоговой задолженности. Возврат возможен только после того, как все имеющиеся налоговые долги будут погашены путем зачета.
С какого момента начинается отсчет срока исковой давности для зачета или возврата излишне уплаченных сумм (кроме госпошлины)?
С года, следующего за годом уплаты суммы. Согласно статье 122, срок исковой давности исчисляется с начала года, идущего после года совершения платежа.
🃏 Карточки самопроверки
30 карточек для запоминания ключевых положений статьи 122. Бесплатно.
📊 Инфографика
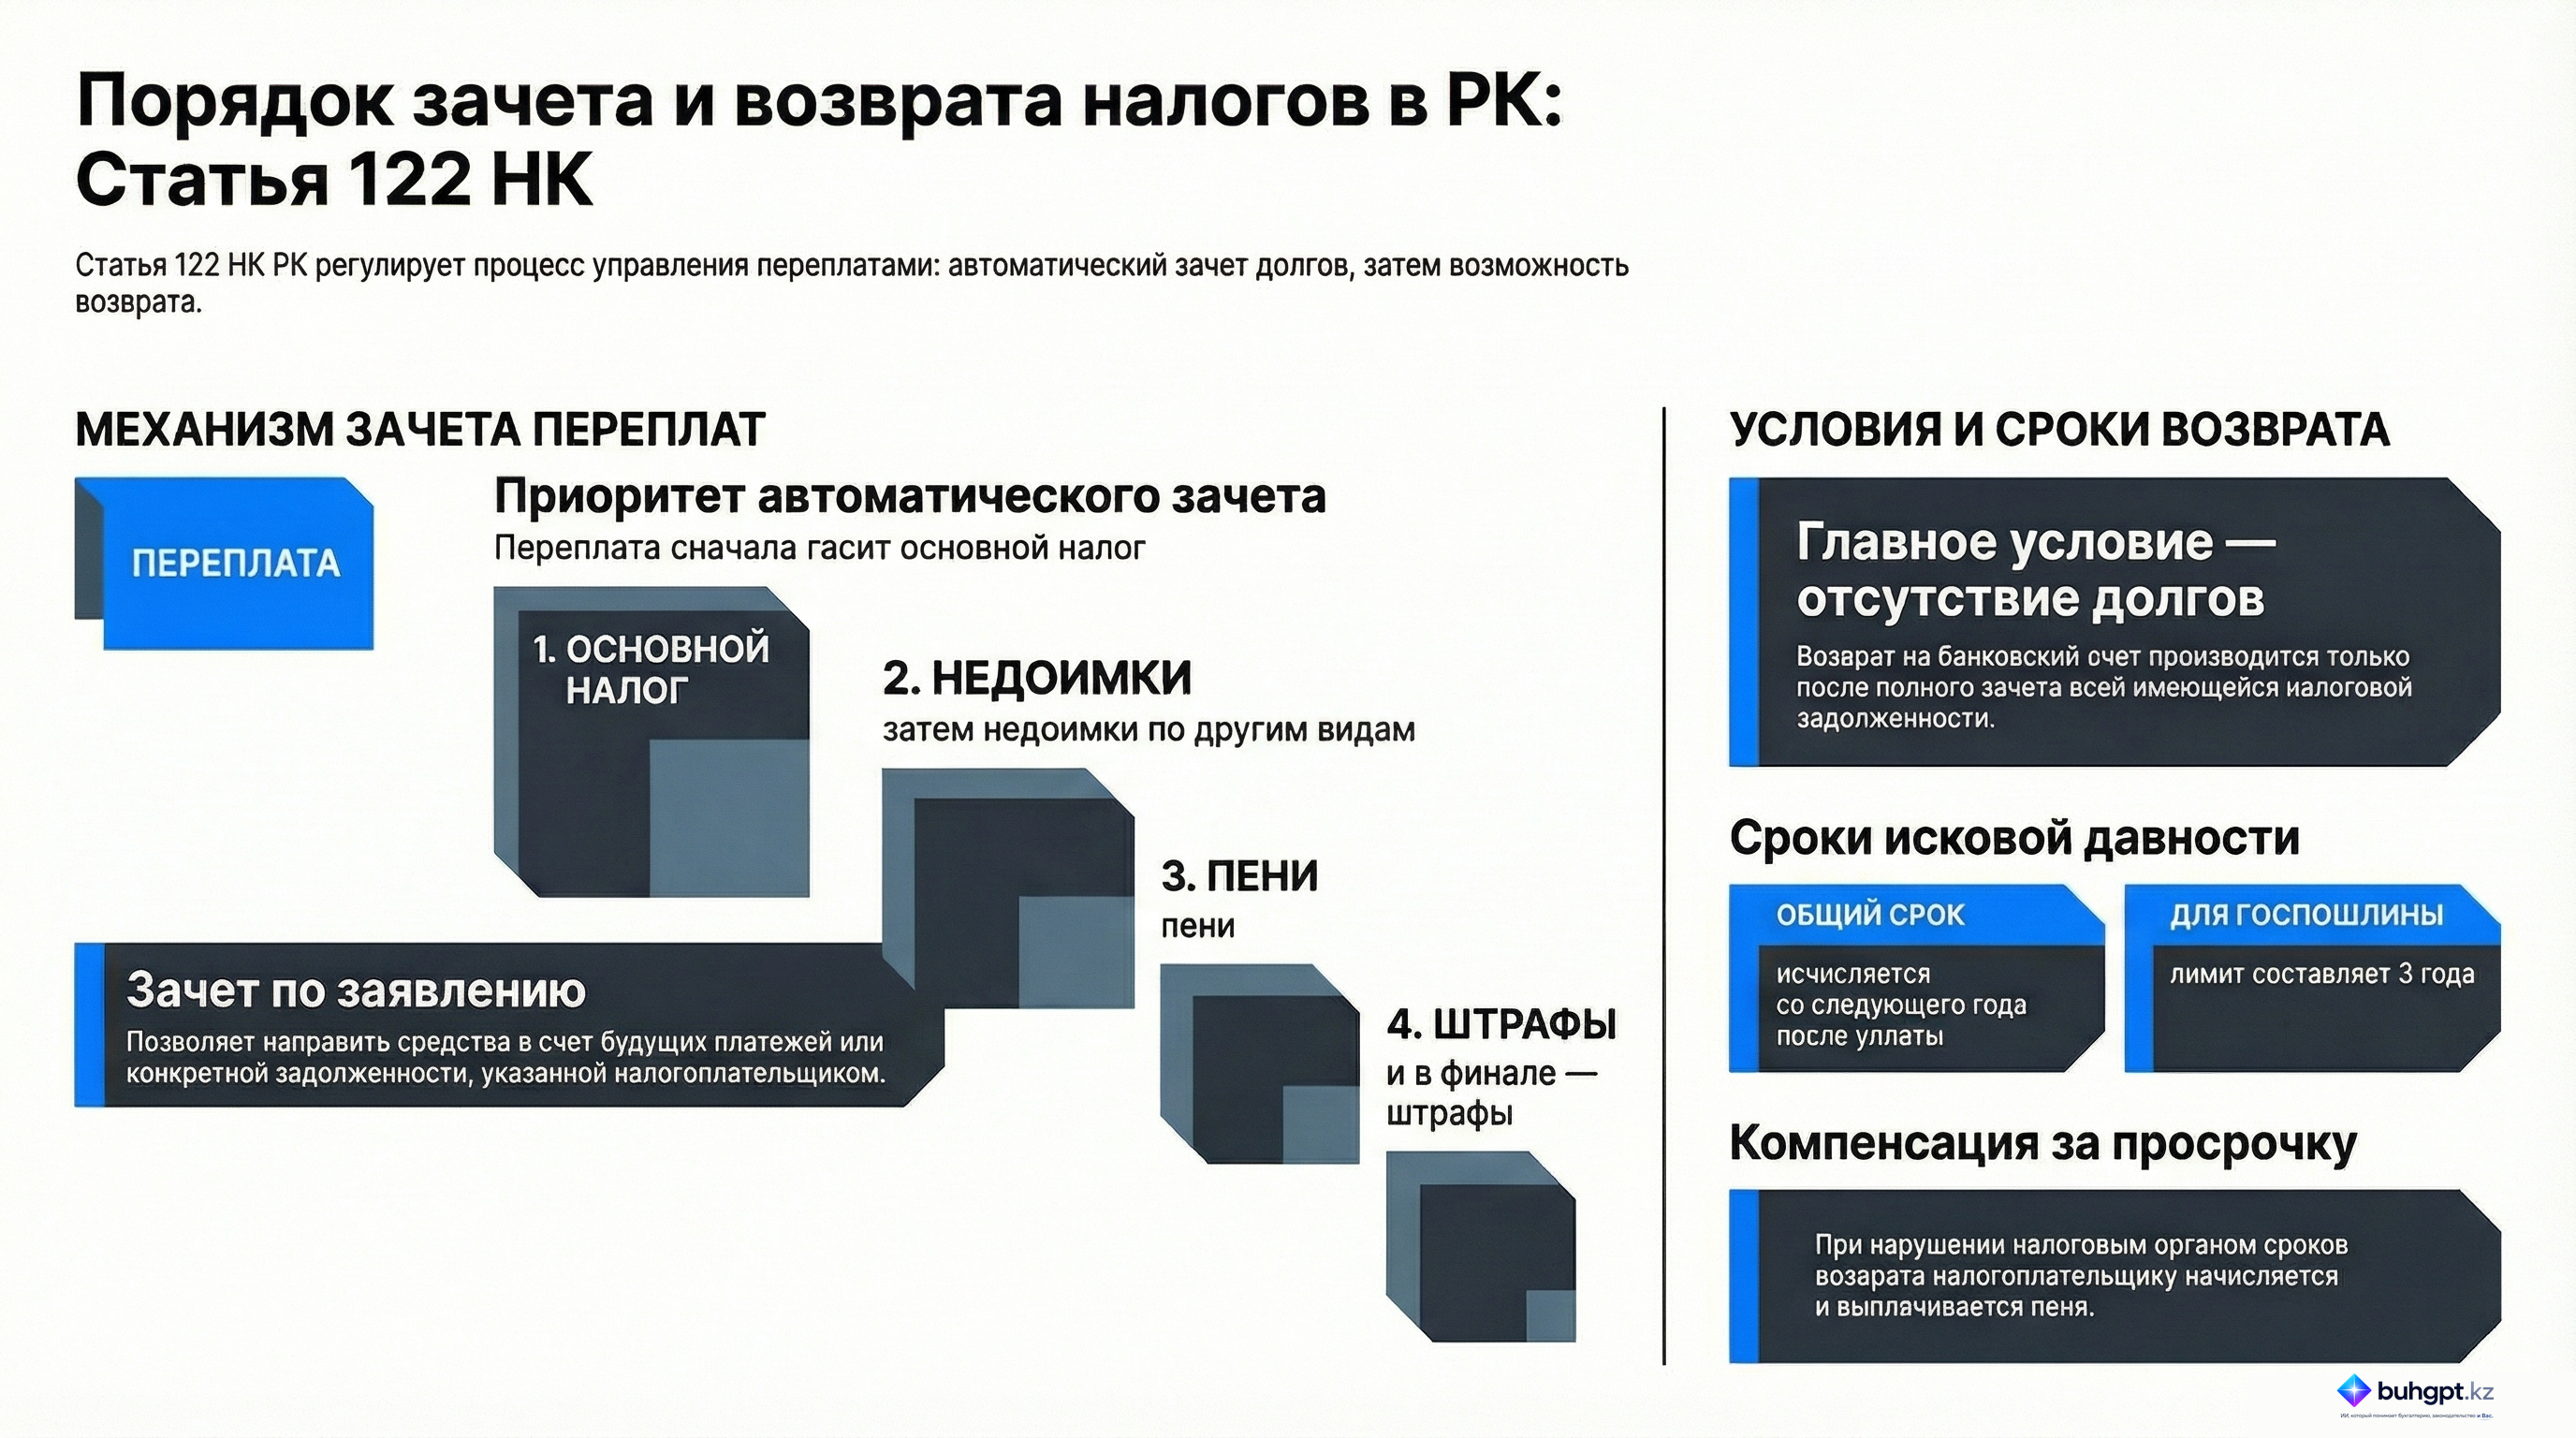
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 122
- Статья 597 часть 1 КоАП РК: штраф за нарушение правил остановки и стоянки
- КБК для ИПН в 2026 году: как выбрать код по виду платежа
- Пени по налогам в Казахстане: как рассчитать и погасить
- Пеня по налогам: когда возникает и какие данные нужны для расчета
- Штрафы налоговой в Казахстане: как проверить основание и сумму
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Учет товаров в Казахстане в 2026 году: как организовать склад и документы
- Документ в 1С: какие данные фиксирует и как работать бухгалтеру
- Ошибки 1С: как найти причину и исправить сбой в 1С 8.3
- Как отразить операцию в 1С 8.3 в Казахстане: документы и проверка учета
- Регистрация ТОО в Казахстане в 2026 году: порядок действий и документы
- Средняя зарплата в Казахстане: как рассчитать по правилам 2026 года