Статья 121 НК РК 2026 — Излишне уплаченные и уплаченные суммы налога, платежа в бюджет и пеней, не подлежащие зачету и (или) возврату
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Излишне уплаченная сумма налога, платежа в бюджет, пеней не подлежит зачету в счет погашения налоговой задолженности другого налогоплательщика, за исключением зачета между юридическим лицом и его структурным подразделением.
2. Уплаченная сумма государственной пошлины не подлежит:
1) зачету;
2) возврату при:
отказе истца от иска;
уменьшении истцом своих требований;
отмене судебного приказа.
3. Не подлежат зачету и возврату, за исключением случаев, предусмотренных пунктами 3 и 4 статьи 120 настоящего Кодекса:
1) уплаченная сумма сбора за проезд автотранспортных средств по территории Республики Казахстан;
2) уплаченная сумма консульского сбора;
3) уплаченная сумма подписного бонуса;
4) излишне уплаченная сумма платы за пользование земельными участками за предоставление государством участка недр в соответствии с законодательством Республики Казахстан о недрах и недропользовании на основании лицензии на разведку или добычу твердых полезных ископаемых;
5) уплаченная сумма платы за пользование животным миром;
6) уплаченная сумма сбора за выдачу документа, подтверждающего резидентство иностранного гражданина или лица без гражданства, являющегося инвестиционным резидентом МФЦА;
7) излишне уплаченная сумма акцизов за подакцизные товары, подлежащие маркировке учетно-контрольными марками;
8) уплаченная сумма платы за лесные пользования;
9) уплаченная сумма регистрационного сбора;
10) уплаченная сумма сбора за выдачу лицензий на занятие отдельными видами деятельности;
11) уплаченная сумма государственной пошлины.
4. Не подлежат зачету и возврату излишне уплаченная сумма налога, платы за пользование земельными участками, пользование водными ресурсами поверхностных водных объектов, негативное воздействие на окружающую среду в период:
1) приостановления представления налоговой отчетности по таким налогам и платам до даты ее представления;
2) проведения налоговой проверки до завершения.
5. Превышение суммы налога на добавленную стоимость, относимого в зачет, над суммой начисленного налога, сложившееся по декларации, не подлежит зачету в счет уплаты налога на добавленную стоимость, предусмотренного решением о предоставлении отсрочки (рассрочки) по уплате налогов и (или) плат.
6. Излишне уплаченная сумма налога, платежа в бюджет, пеней по истечении срока исковой давности не подлежит зачету и возврату.
Излишне уплаченная сумма налога, платежа в бюджет, пеней, по которым истек срок исковой давности, подлежит списанию на основании решения налогового органа.
7. Уплаченная иностранной компанией, осуществляющей деятельность посредством интернет-площадки на территории Республики Казахстан, сумма налога на добавленную стоимость возврату не подлежат.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 121 Налогового кодекса РК: Ограничения по зачету и возврату налоговых платежей
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 121 Налогового кодекса Республики Казахстан, регулирующей вопросы излишне уплаченных сумм налогов, платежей в бюджет и пеней, которые не подлежат зачету или возврату. Основная цель статьи — четко разграничить ситуации, в которых налогоплательщик утрачивает право на распоряжение переплаченными средствами или их возврат из государственного бюджета.
Документ структурирует перечень специфических сборов, пошлин и налогов, на которые распространяются ограничения, а также определяет процедурные условия (такие как налоговые проверки или сроки исковой давности), влияющие на правовой статус излишне уплаченных сумм.
Детальный анализ ключевых тем
1. Ограничения по межсубъектным зачетам
Основополагающим правилом является запрет на использование излишне уплаченных сумм одного налогоплательщика для погашения задолженности другого. Единственным исключением из этого правила является взаимодействие внутри одной структуры: зачет возможен только между юридическим лицом и его структурным подразделением.
2. Специфика государственной пошлины и судебных процедур
Статья устанавливает жесткие ограничения на возврат государственной пошлины в рамках судебных разбирательств. Оплата не возвращается и не засчитывается в случаях, когда инициатива по прекращению или изменению процесса исходит от истца, либо при отмене судебного приказа. Это подчеркивает окончательный характер таких платежей при совершении определенных процессуальных действий.
3. Перечень платежей, не подлежащих возврату и зачету
Налоговое законодательство выделяет обширную группу платежей, которые после зачисления в бюджет не могут быть возвращены налогоплательщику, даже если они были внесены в избыточном размере.
| Категория | Виды платежей и сборов |
|---|---|
| Сборы и пошлины | Государственная пошлина, консульский сбор, регистрационный сбор, сбор за выдачу лицензий, сбор за проезд автотранспорта. |
| Природопользование | Плата за пользование животным миром, плата за лесные пользования, излишне уплаченная плата за пользование земельными участками. |
| Специальные платежи | Подписной бонус, акцизы на подакцизные товары (излишне уплаченные суммы). |
| Специфические документы | Сбор за выдачу документа, подтверждающего резидентство иностранца-инвестиционного резидента МФЦА. |
4. Временные и процедурные барьеры
Существуют условия, при которых право на зачет или возврат временно блокируется или аннулируется полностью:
- Период ограничений: По налогам и платежам за пользование земельными участками и водными ресурсами зачет/возврат невозможен в то время, когда налогоплательщик приостановил подачу отчетности или находится в процессе налоговой проверки.
- Срок исковой давности: По истечении установленного срока излишне уплаченные суммы перестают быть доступными для возврата. Они подлежат списанию на основании официального решения налогового органа.
5. Особенности НДС для иностранных компаний и рассрочек
Особое внимание уделено налогу на добавленную стоимость:
- Иностранные интернет-площадки: НДС, уплаченный иностранными компаниями, оказывающими услуги через интернет на территории Казахстана, возврату не подлежит.
- Отсрочка и рассрочка: Превышение суммы НДС, относимого в зачет, над начисленным налогом не может быть использовано для погашения НДС, по которому предоставлена отсрочка или рассрочка.
Ключевые положения и контекст
Ниже приведены важные нормы статьи 121 с пояснением их правового контекста:
- О межсубъектном зачете: "Излишне уплаченные суммы налогов и платежей не могут быть зачтены в счет налоговой задолженности другого налогоплательщика".
- Контекст: Это закрепляет принцип индивидуальной ответственности и исключает возможность передачи налоговых активов между сторонними организациями.
- О судебных издержках: Уплаченная госпошлина не возвращается при "отказе истца от иска; уменьшении истцом своих требований; отмене судебного приказа".
- Контекст: Данная норма дисциплинирует участников судебных процессов, фиксируя финансовые потери при отказе от первоначальных требований.
- О сроках давности: "Излишне уплаченные суммы налогов и пеней по истечении срока исковой давности не подлежат зачету и возврату, а подлежат списанию".
- Контекст: Налогоплательщик должен проявлять бдительность и своевременно проводить сверки, так как по истечении срока суммы безвозвратно переходят в доход государства.
Практические выводы
На основе анализа текста статьи 121 можно выделить следующие критически важные аспекты для налогового планирования и администрирования:
- Контроль сроков: Необходимо осуществлять регулярный мониторинг состояния лицевых счетов, чтобы избежать списания переплат по истечении срока исковой давности.
- Осмотрительность при уплате сборов: При уплате регистрационных, лицензионных и консульских сборов следует проявлять повышенную точность, так как механизм их возврата законодательно заблокирован.
- Учет ограничений при проверках: В период проведения налоговых проверок или приостановления деятельности доступ к излишне уплаченным средствам по земельным и водным налогам будет закрыт.
- Статус иностранных IT-поставщиков: Иностранным компаниям, работающим через интернет-площадки в РК, следует учитывать, что уплаченный ими НДС является окончательным платежом и не подлежит возврату из бюджета.
- Разделение НДС: Организациям, имеющим решение об отсрочке по НДС, важно помнить, что накопленный «входящий» зачет по НДС не может быть использован для покрытия сумм налога, по которым предоставлена эта отсрочка.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В каком единственном случае излишне уплаченная сумма налога может быть зачтена в счет налоговой задолженности другого налогоплательщика?
Между юридическим лицом и его структурным подразделением.. Статья 121 прямо предусматривает исключение для взаиморасчетов между головной организацией и её филиалами или представительствами.
Подлежит ли возврату уплаченная государственная пошлина в случае уменьшения истцом своих требований в суде?
Нет, не подлежит.. Согласно пункту 2 статьи 121, уменьшение истцом требований является одним из оснований, исключающих возврат пошлины.
Какие из перечисленных видов платежей НЕ подлежат зачету и возврату согласно статье 121?
Консульский сбор и подписной бонус.. Эти платежи включены в закрытый перечень сумм, которые по закону не возвращаются и не засчитываются.
При каком условии излишне уплаченные суммы платы за пользование земельными участками и водными ресурсами временно не подлежат зачету?
В период проведения налоговой проверки.. Закон ограничивает операции с переплатой по этим ресурсам до завершения контрольных мероприятий со стороны государства.
Что происходит с излишне уплаченными суммами налогов после истечения срока исковой давности?
Они подлежат списанию на основании решения налогового органа.. По истечении срока исковой давности право на возврат утрачивается, и суммы исключаются из учета.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 121. Бесплатно.
📊 Инфографика
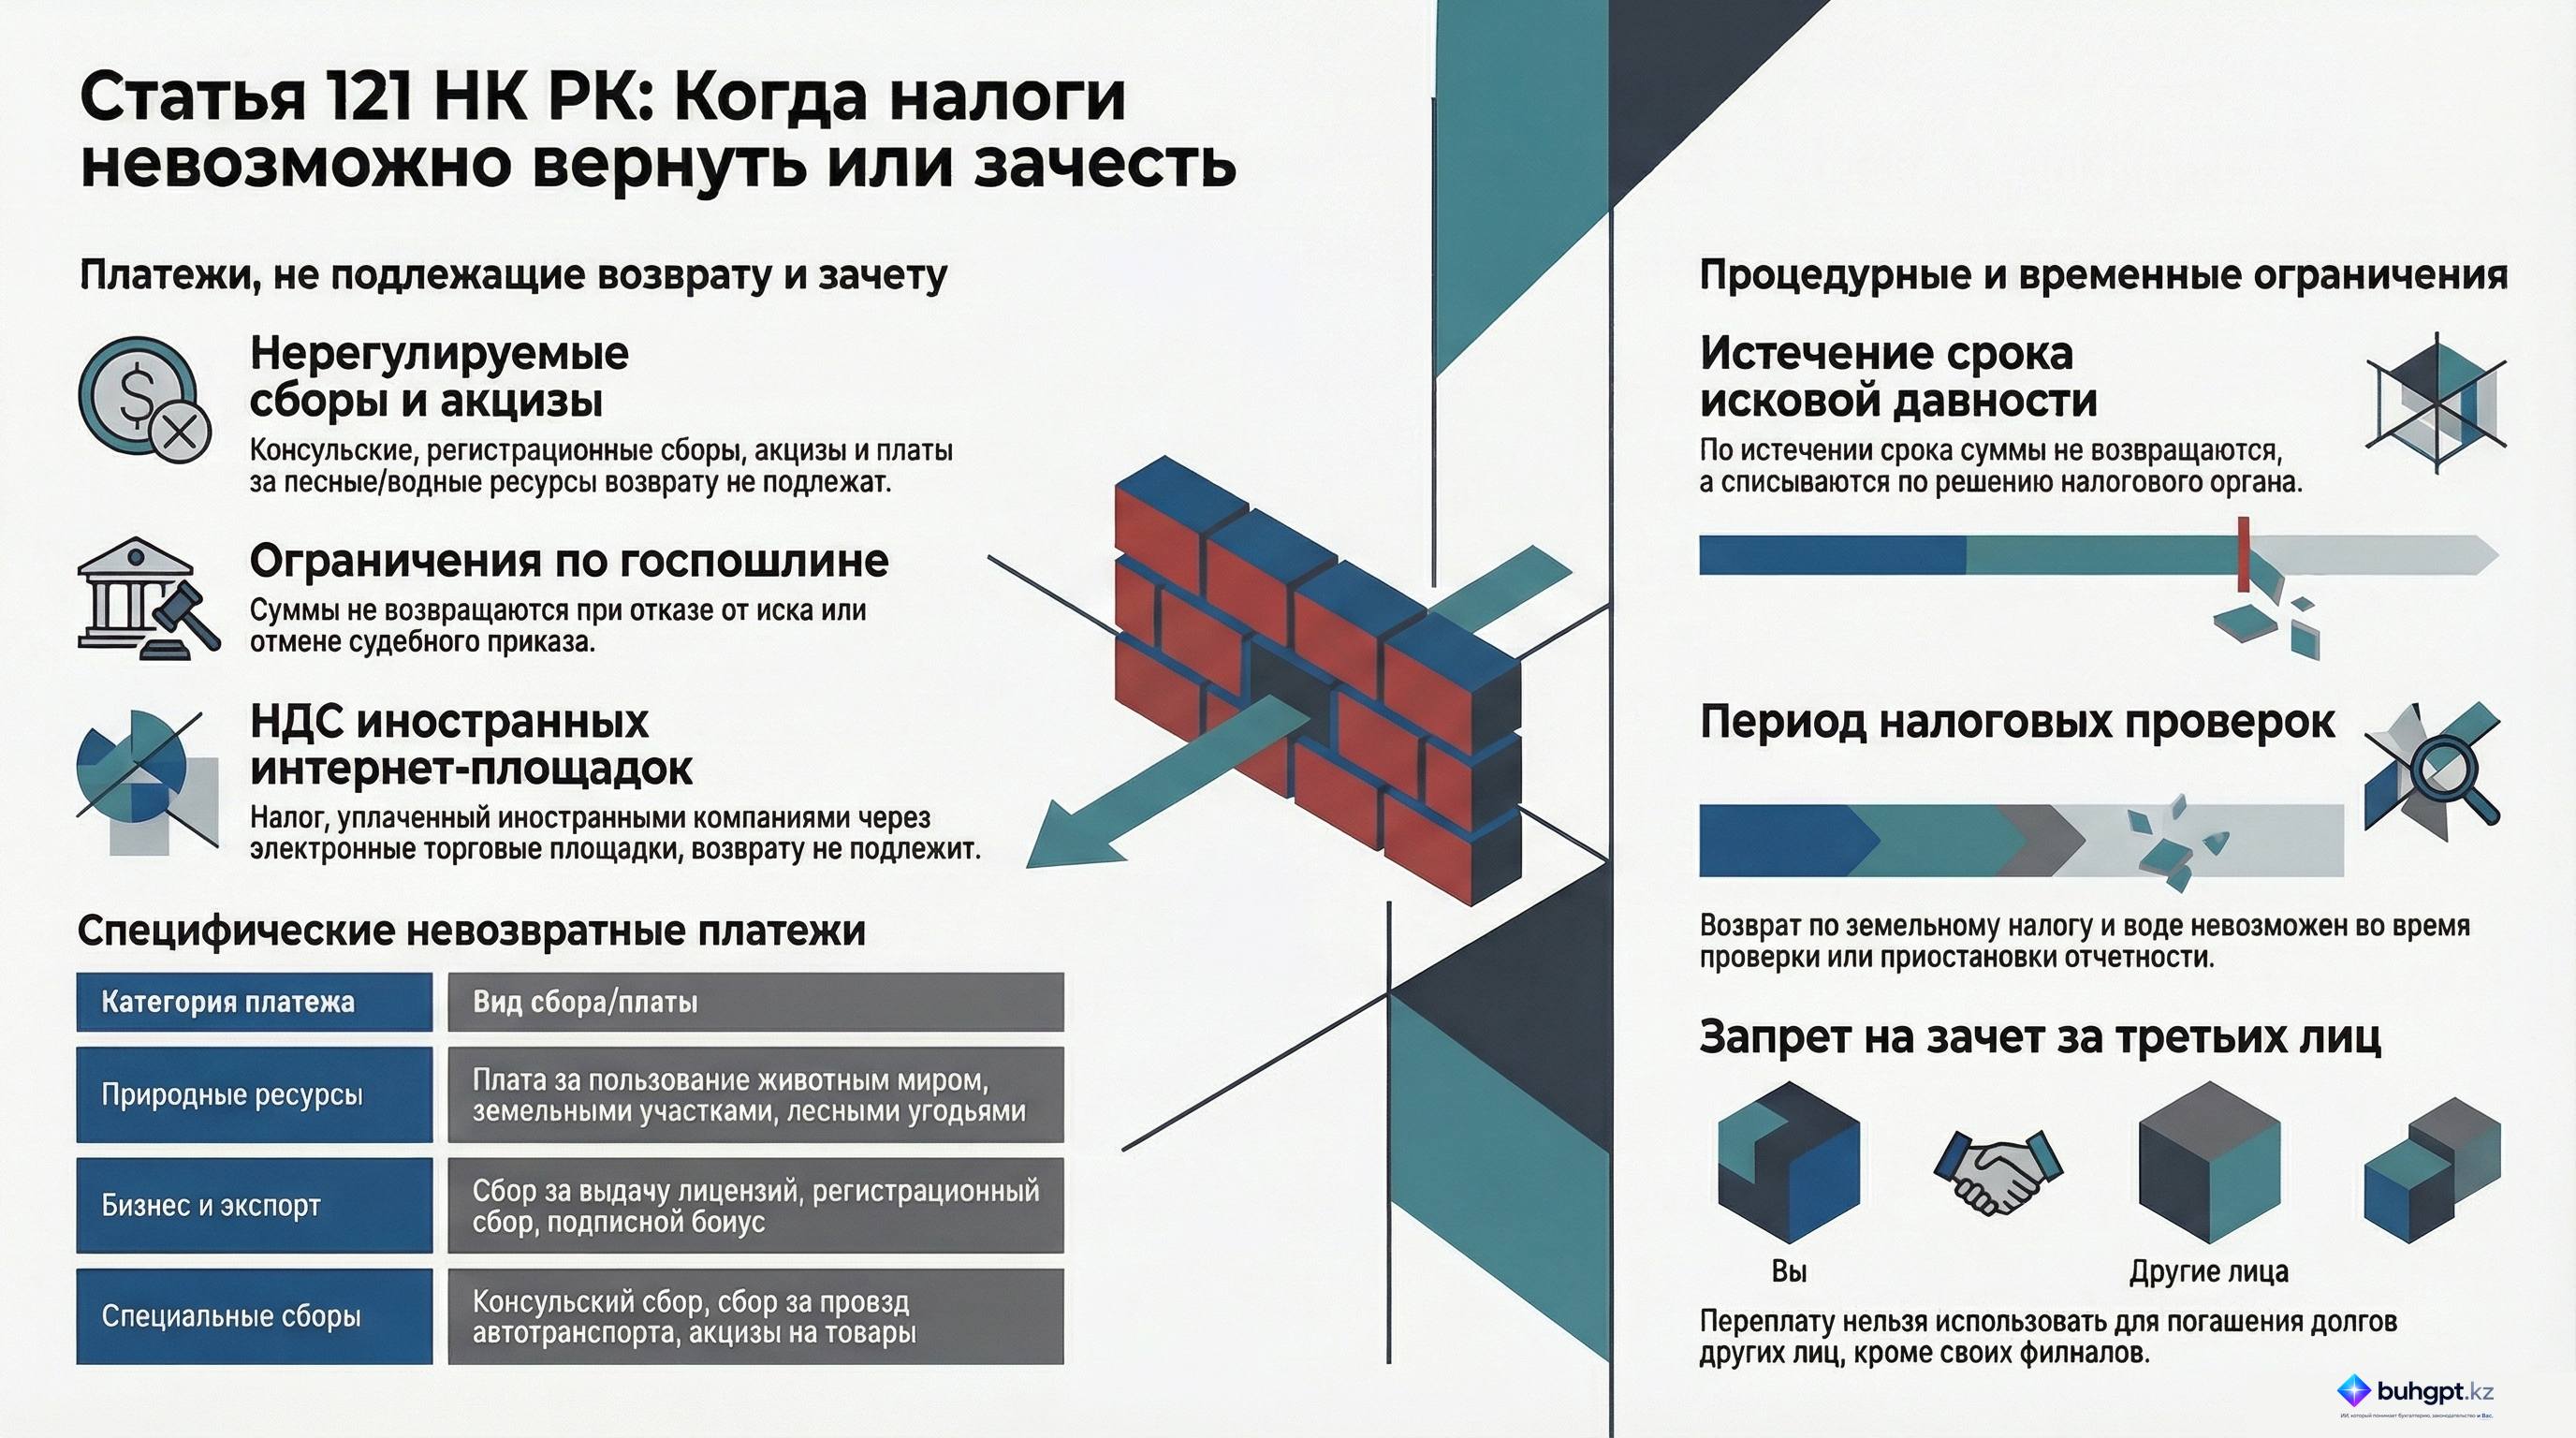
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления