Статья 120 НК РК 2026 — Понятие излишне уплаченной суммы налога, платежа в бюджет или пеней, штрафа
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
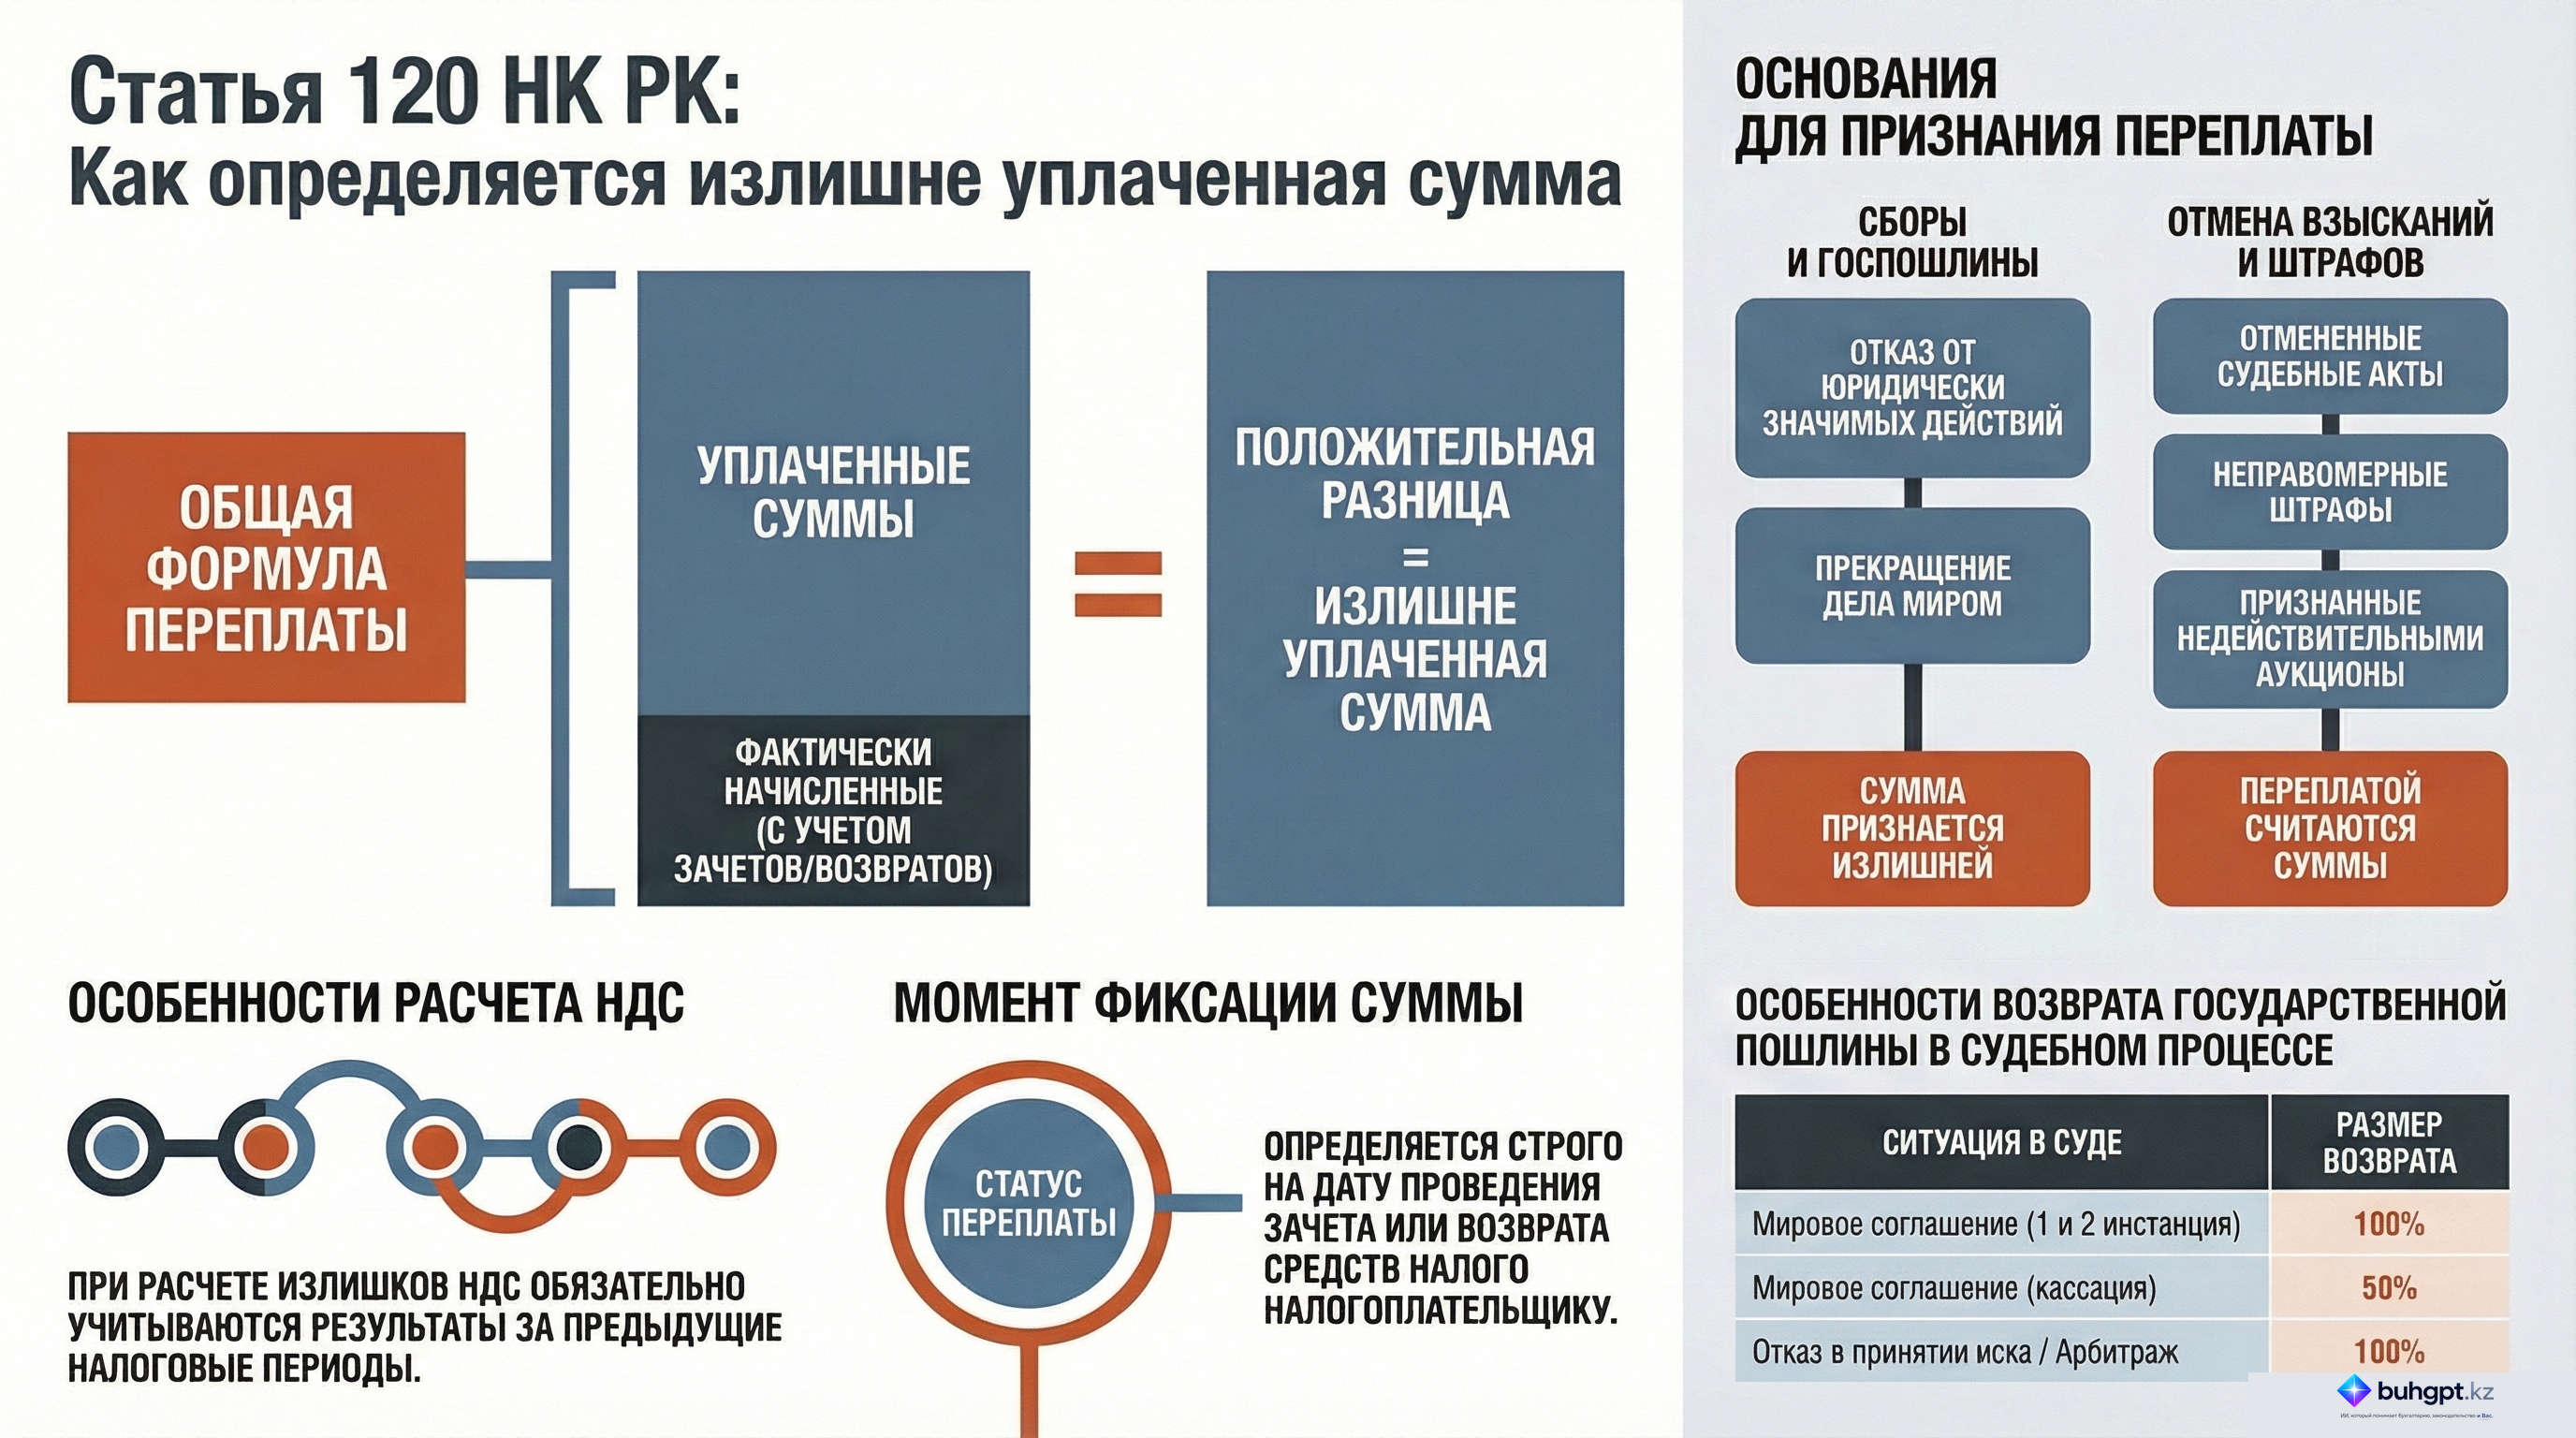
1. Излишне уплаченная сумма налога, платежа в бюджет или пеней –положительная разница между уплаченной в бюджет и исчисленной, начисленной суммами по данному виду налога, платежа в бюджет, пеней, а также суммами, зачтенными в счет уплаты другого налога, платежа в бюджет, пеней и возвращенными налогоплательщику, на дату проведения зачета и (или) возврата.
Положение части первой настоящего пункта не применяется при определении излишне уплаченных сумм по налогам и платежам в бюджет, предусмотренным пунктами 2, 3 и 4 настоящей статьи.
2. Излишне уплаченная сумма налога на добавленную стоимость – положительная разница между уплаченной (поступившей) в бюджет и исчисленной, начисленной суммами налога на добавленную стоимость за налоговый период, а также суммами, зачтенными в счет уплаты другого налога, платежа в бюджет, пеней и возвращенными налогоплательщику, с учетом расчетов по налогу на добавленную стоимость за предыдущие налоговые периоды.
3. Излишне уплаченными суммами налогов или платежей в бюджет, перечисленных в настоящем пункте, признаются:
1) при подтверждении соответствующим уполномоченным государственным органом посредством электронной базы и (или) на бумажных носителях факта несовершения налогоплательщиком действий (в том числе в результате его отказа от совершения действий до подачи соответствующих документов), для осуществления которых требуется уплата платежей, – уплаченная сумма:
регистрационного сбора;
сбора за выдачу лицензий на занятие отдельными видами деятельности;
сбора за выдачу разрешения на использование радиочастотного спектра;
сбора за выдачу документа, подтверждающего резидентство иностранного гражданина или лица без гражданства, являющегося инвестиционным резидентом МФЦА;
государственной пошлины;
платы за лесные пользования;
2) при отказе иностранному гражданину или лицу без гражданства, являющемуся инвестиционным резидентом МФЦА, в выдаче документа, подтверждающего резидентство, – уплаченная сумма сбора за выдачу указанного документа;
3) при прекращении деятельности налогоплательщика по производству подакцизных товаров, подлежащих маркировке учетно-контрольными марками, и возврате ранее полученных таких марок в налоговый орган по акту приема-передачи – уплаченная сумма акцизов за такие товары;
4) при признании аукциона на предоставление права недропользования недействительным в связи с нарушением правил его проведения, установленных законодательством Республики Казахстан о недрах и недропользовании, которое повлияло на определение победителя аукциона, – уплаченная сумма подписного бонуса;
5) подлежащая возврату налогоплательщику-нерезиденту, применяющему положения международного договора, ратифицированного Республикой Казахстан, сумма подоходного налога – уплаченная или перечисленная сумма подоходного налога.
4. Излишне уплаченной суммой для целей возврата признаются:
1) уплаченная сумма неправомерно наложенного штрафа по правонарушениям в области налогообложения, законодательства Республики Казахстан о социальной защите, об обязательном социальном медицинском страховании – при отмене штрафа или уменьшении размера штрафа;
2) излишне уплаченная сумма штрафа – при уплате штрафа в целях исполнения постановления о наложении административного взыскания;
3) уплаченная сумма налога, платежа в бюджет, пеней и штрафа – при отмене по вступившему в законную силу судебному акту, итогов электронного аукциона, проведенного организацией, наделенной функциями по реализации ограниченного в распоряжении (заложенного) имущества;
4) уплаченная сумма государственной пошлины:
при окончании дела мировым соглашением сторон, соглашением об урегулировании спора (конфликта) в порядке медиации или соглашением об урегулировании спора в порядке партисипативной процедуры:
в судах первой и апелляционной инстанций – в полном объеме;
в суде кассационной инстанции – в размере 50 процентов от суммы, уплаченной при подаче кассационной жалобы о пересмотре судебного акта в кассационном порядке;
5) уплаченная сумма государственной пошлины в полном объеме при:
передаче дела в арбитраж;
возврате иска или иного заявления (жалобы) или отказе в его (ее) принятии, а также отказе нотариусов или уполномоченных на то лиц в совершении нотариальных действий;
прекращении производства по делу или оставлении иска без рассмотрения, если дело не подлежит рассмотрению в суде, а также если истцом не соблюден установленный для данной категории дел порядок предварительного разрешения спора либо иск подан недееспособным лицом;
отказе лиц, уплативших государственную пошлину, от совершения юридически значимого действия или получения документа до обращения в орган, совершающий данное юридически значимое действие;
возвращении кассационной жалобы о пересмотре судебного акта в кассационном порядке;
наступлении иных случаев, установленных законами Республики Казахстан;
6) излишне уплаченная сумма государственной пошлины при внесении суммы в счет уплаты государственной пошлины в большем размере, чем это требуется по настоящему Кодексу, за исключением случаев уменьшения истцом своих требований при подаче иска и иных заявлений (жалоб) в суд.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор Статьи 120 Налогового кодекса Республики Казахстан: Определение избыточно уплаченных сумм
Исполнительное резюме
Настоящий документ представляет собой детальный анализ Статьи 120 Налогового кодекса Республики Казахстан, регламентирующей порядок определения избыточно уплаченных сумм налогов, платежей в бюджет, пеней и штрафов. Положения данной статьи устанавливают четкие методологические рамки для разграничения фактически уплаченных средств и начисленных обязательств, а также определяют специфические сценарии, при которых суммы признаются излишне уплаченными.
Документ структурирует условия возникновения переплат для различных категорий налогов (включая НДС и акцизы), государственных пошлин и административных взысканий. Особое внимание уделяется процедурным аспектам, таким как отмена судебных актов и признание аукционов недействительными, которые служат правовым основанием для признания сумм избыточными.
Подробный анализ ключевых тем
1. Общий механизм определения избыточных сумм
Статья 120 устанавливает базовую формулу для расчета излишне уплаченной суммы. Она определяется как положительная разница между фактически внесенными в бюджет средствами и совокупностью следующих показателей на дату проведения зачета или возврата:
- Исчисленные (начисленные) суммы по соответствующему виду налога или платежа.
- Суммы, уже зачтенные в счет уплаты других налогов или обязательств.
- Суммы, ранее возвращенные налогоплательщику.
2. Особенности определения переплат по НДС
Для налога на добавленную стоимость применяется специфический подход, учитывающий непрерывность налоговых периодов. При расчете положительной разницы между поступившими и исчисленными суммами обязательно принимаются во внимание расчеты по НДС за предыдущие налоговые периоды.
3. Специальные категории платежей и сборов
Законодательство выделяет перечень сборов и налогов, признание которых излишне уплаченными зависит от подтверждения конкретных фактов уполномоченными органами или изменения статуса деятельности налогоплательщика:
- Регистрационные и лицензионные сборы: признаются излишне уплаченными при подтверждении отсутствия действий, требующих такой уплаты.
- Акцизы: суммы признаются избыточными при прекращении деятельности и обязательном возврате маркировочных марок.
- Подписные бонусы: признаются излишне уплаченными, если аукцион на право недропользования признан недействительным из-за процедурных нарушений.
- Международное налогообложение: суммы подоходного налога, подлежащие возврату нерезидентам в рамках ратифицированных международных договоров.
4. Правовые и административные основания для возврата
Статья детально описывает случаи, когда излишне уплаченными признаются суммы, связанные с судебными и административными процессами:
- Штрафы: возврат возможен при отмене или уменьшении неправомерно наложенного штрафа, а также при избыточном исполнении постановления.
- Судебные акты и аукционы: суммы подлежат признанию излишне уплаченными при отмене судебного акта или итогов электронного аукциона.
- Государственная пошлина: предусмотрены различные условия возврата (полный или частичный) в зависимости от стадии процесса (мировое соглашение, арбитраж, возврат иска).
Важные цитаты и контекст
| Цитата из источника | Контекст и значение |
|---|---|
| «Излишне уплаченная сумма... определяется как положительная разница между суммами, уплаченными в бюджет, и исчисленными (начисленными)...» | Базовое определение: Устанавливает фундаментальный принцип расчета переплаты для большинства налогов и пеней. |
| «...с учетом расчетов по налогу на добавленную стоимость за предыдущие налоговые периоды.» | Специфика НДС: Указывает на кумулятивный характер учета переплат по данному виду налога. |
| «...при подтверждении уполномоченным органом факта отсутствия действий налогоплательщика, требующих уплаты платежей.» | Условие для сборов: Обуславливает признание переплаты по лицензионным и регистрационным сборам наличием официального подтверждения. |
| «...в полном объеме в судах первой и апелляционной инстанций, а в кассационной инстанции – в размере 50 процентов...» | Условия мирового соглашения: Регламентирует дифференцированный возврат госпошлины в зависимости от этапа судебного разбирательства. |
Практические выводы и значимые условия
На основании положений Статьи 120 можно выделить следующие ключевые условия для признания сумм излишне уплаченными:
Сценарии возврата государственной пошлины
- Полный возврат (100%):
- Окончание дела мировым соглашением в первой или апелляционной инстанции.
- Передача дела в арбитраж.
- Отказ в принятии или возврат иска.
- Прекращение производства по делу, если оно не подлежит судебному разбирательству.
- Отказ плательщика от совершения юридически значимого действия до обращения в соответствующий орган.
- Частичный возврат (50%):
- Окончание дела мировым соглашением в кассационной инстанции.
- Возврат суммы превышения:
- Если внесенная сумма превышает установленный Кодексом размер (кроме случаев уменьшения истцом своих требований).
Требования к административным процедурам
Для успешного признания сумм излишне уплаченными в ряде случаев требуются конкретные юридические факты:
- Для акцизов: Факт прекращения деятельности должен сопровождаться физическим возвратом маркировочных марок.
- Для нерезидентов: Необходимо применение положений ратифицированного международного договора.
- Для административных взысканий: Необходима официальная отмена судебного акта или постановления о наложении штрафа.
- Для подписных бонусов: Основанием является признание аукциона недействительным исключительно по причине нарушения правил его проведения.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Как согласно общему правилу статьи 120 Налогового кодекса определяется излишне уплаченная сумма налога или платежа?
Как положительная разница между уплаченными и исчисленными суммами с учетом зачетов и возвратов.. Это определение базируется на сопоставлении фактических поступлений в бюджет с начисленными обязательствами налогоплательщика на конкретную дату.
Какая дополнительная составляющая учитывается при определении излишне уплаченной суммы налога на добавленную стоимость (НДС)?
Расчеты по НДС за предыдущие налоговые периоды.. Пункт 2 статьи 120 прямо указывает на необходимость учета расчетов за прошлые периоды при определении излишка по НДС.
При каком условии уплаченная сумма регистрационного сбора признается излишне уплаченной?
При подтверждении органом факта отсутствия действий налогоплательщика, требующих уплаты.. Закон связывает признание излишка с тем, что юридически значимое действие, за которое внесен сбор, фактически не совершалось.
В каком случае сумма акцизов за подакцизные товары может быть признана излишне уплаченной?
При прекращении деятельности и возврате маркировочных марок в налоговый орган.. Возврат неиспользованных марок при ликвидации деятельности подтверждает, что объект налогообложения акцизом не будет реализован.
Какая доля государственной пошлины подлежит возврату при заключении мирового соглашения в суде кассационной инстанции?
$50$ процентов от суммы, уплаченной при подаче жалобы.. Статья 120 устанавливает пониженный размер возврата для кассации по сравнению с первой и апелляционной инстанциями.
🃏 Карточки самопроверки
40 карточек для запоминания ключевых положений статьи 120. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 120
- Статья 597 часть 1 КоАП РК: штраф за нарушение правил остановки и стоянки
- Пени по налогам в Казахстане: как рассчитать и погасить
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления