Статья 119 НК РК 2026 — Определение исчисленных, начисленных, уплаченных сумм налога, платежа в бюджет и социального платежа
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
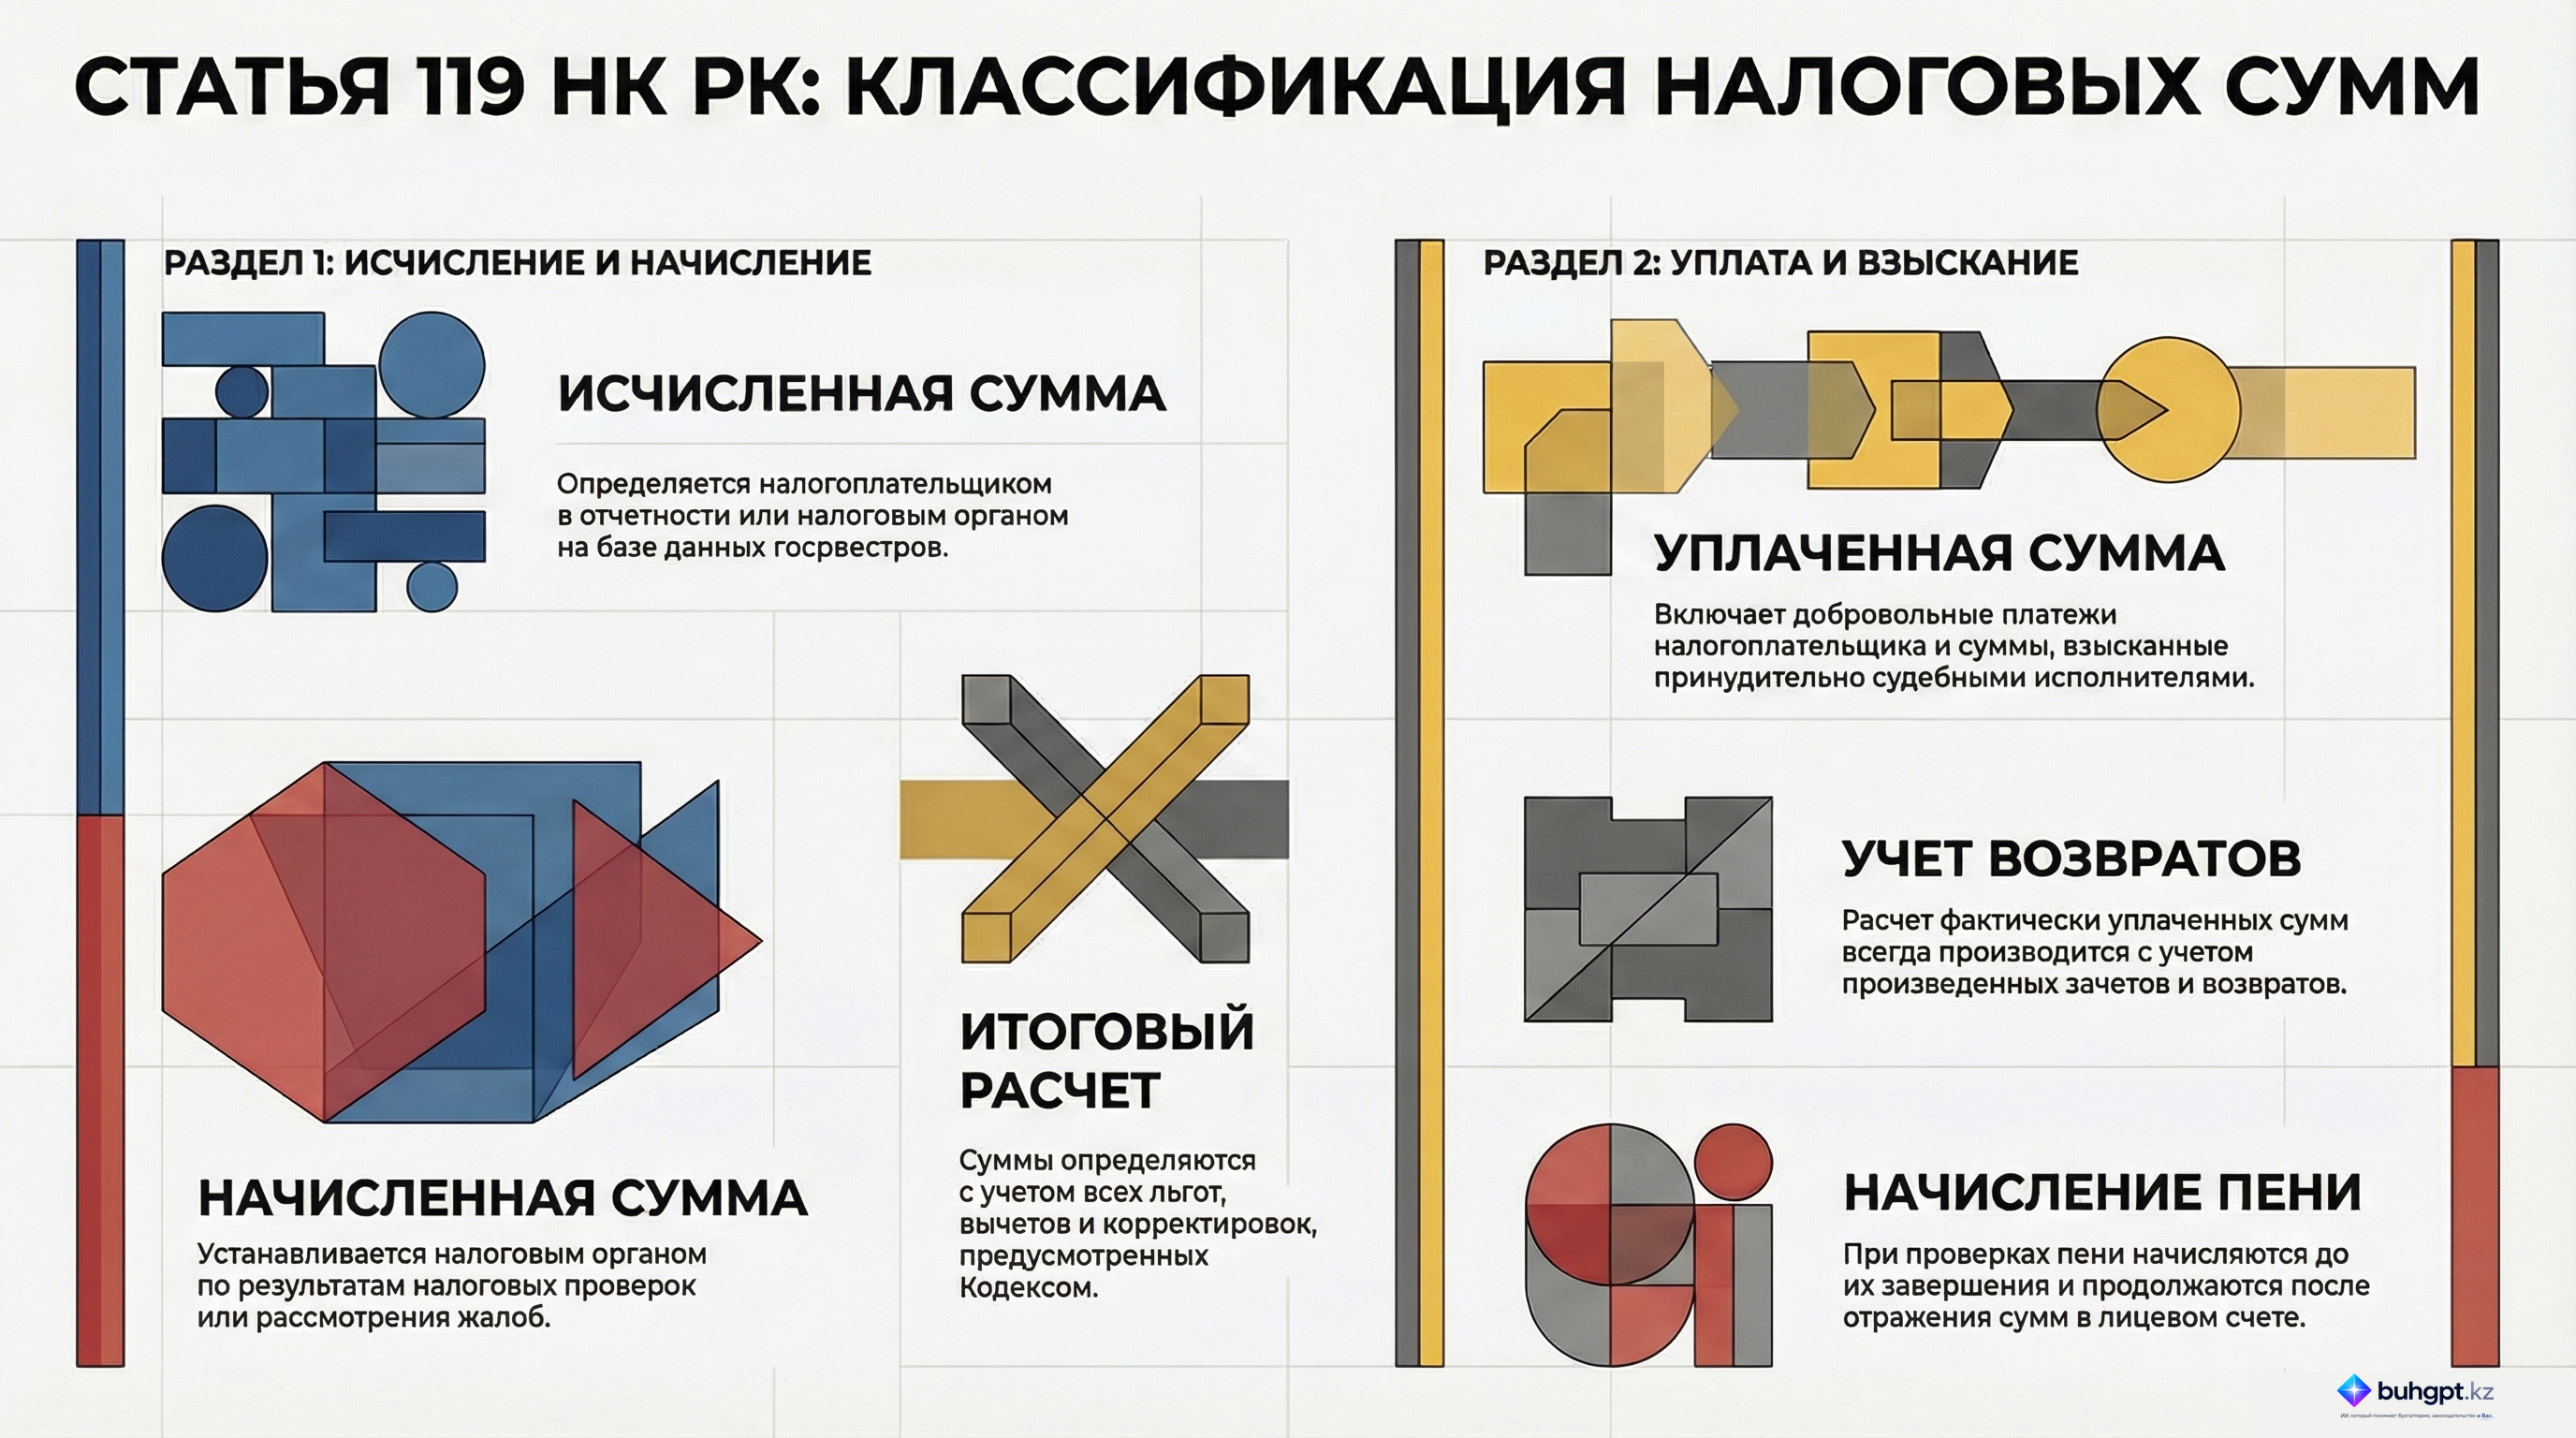
1. Исчисленной суммой налога, платежа в бюджет и социального платежа является сумма, определенная:
1) налогоплательщиком (налоговым агентом) в налоговой отчетности;
2) налоговым органом на основании сведений уполномоченных государственных органов при исчислении сумм налога на транспортные средства и налога на имущество физических лиц;
3) налоговым органом при исчислении сумм авансовых платежей по корпоративному подоходному налогу за 1 квартал отчетного налогового периода;
4) уполномоченными государственными органами по основаниям, предусмотренным настоящим Кодексом.
2. Начисленной суммой налога, платежа в бюджет и социального платежа являются:
1) сумма, определенная налоговым органом:
по результатам налоговой проверки;
по результатам рассмотрения жалобы налогоплательщика (налогового агента) на уведомление о результатах налоговой проверки;
на основании сведений уполномоченных государственных органов;
2) сумма, определенная уполномоченными государственными органами в пределах компетенции, установленной настоящим Кодексом.
3. Исчисленной и начисленной суммой налога, платежа в бюджет и социального платежа является результат исчисления суммы налога, платежа в бюджет и социального платежа с учетом корректировок, льгот, вычетов или уменьшений, предусмотренных настоящим Кодексом.
4. Уплаченной суммой налога, платежа в бюджет являются:
1) уплаченная налогоплательщиком (налоговым агентом) сумма налога, платежа в бюджет, в том числе зачтенная в счет уплаты данного налога, платежа в бюджет;
2) сумма, взысканная налоговым органом или судебным исполнителем в счет погашения налоговой задолженности.
Уплаченная за определенный период времени сумма налога, платежа в бюджет рассчитывается за минусом зачтенной и возвращенной налогоплательщику (налоговому агенту) суммы налога, платежа в бюджет за такой период времени.
5. Уплаченной суммой социального платежа являются:
1) уплаченная налогоплательщиком (налоговым агентом) сумма социального платежа;
2) сумма, взысканная налоговым органом.
Уплаченная за определенный период времени сумма социального платежа рассчитывается за минусом возвращенной налогоплательщику (налоговому агенту) за такой период времени суммы социального платежа.
6. При проведении налоговой и (или) таможенной проверки пени начисляются до дня завершения такой проверки.
После отражения в лицевом счете начисленных (исчисленных) сумм, указанных в уведомлении о результатах налоговой проверки, пени налогоплательщику (налоговому агенту) начисляются в лицевом счете со дня завершения налоговой и (или) таможенной проверки, включая день уплаты.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ Статьи 119 Налогового кодекса Республики Казахстан: Исчисление, начисление и уплата платежей
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 119 Налогового кодекса Республики Казахстан, которая регулирует механизмы определения сумм налогов, платежей в бюджет и социальных платежей. Законодательство четко разграничивает понятия «исчисленных», «начисленных» и «уплаченных» сумм, устанавливая конкретные критерии и ответственные стороны для каждой категории. Основное внимание уделяется процедурам взаимодействия налогоплательщиков и налоговых органов, правилам учета корректировок и специфике начисления пени в ходе контрольных мероприятий.
Анализ ключевых категорий платежей
Статья 119 структурирует финансовые обязательства налогоплательщика по трем основным направлениям, каждое из которых имеет уникальный механизм формирования.
1. Исчисленные суммы
Исчисленная сумма представляет собой первичный расчет обязательств. Она формируется следующими способами:
- Самостоятельное декларирование: Суммы, указанные налогоплательщиком или налоговым агентом в налоговой отчетности.
- Расчет налоговыми органами: Применяется в отношении налога на транспортные средства и налога на имущество физических лиц на основании данных уполномоченных органов.
- Авансовые платежи: Определение сумм по корпоративному подоходному налогу за первый квартал отчетного периода налоговыми органами.
- Уполномоченные органы: Расчет сумм в соответствии с положениями Кодекса.
2. Начисленные суммы
Начисленные суммы фиксируются как результат контрольных функций государства или административных процедур:
- Результаты налоговых проверок: Суммы, выявленные в ходе аудита.
- Рассмотрение жалоб: Корректировка сумм после анализа жалобы налогоплательщика на уведомление о результатах проверки.
- Компетенция госорганов: Суммы, установленные уполномоченными органами в рамках их полномочий.
Важное уточнение: Как исчисленные, так и начисленные суммы являются итоговым результатом расчета, который в обязательном порядке учитывает все предусмотренные Кодексом льготы, вычеты, уменьшения и корректировки.
3. Уплаченные суммы
Категория уплаченных сумм отражает фактическое исполнение налоговых обязательств и делится на две подгруппы:
| Категория | Состав уплаченной суммы | Особенности расчета |
|---|---|---|
| Налоги и платежи в бюджет | Добровольная уплата, зачеты в счет уплаты, взыскания налоговыми органами или судебными исполнителями. | Рассчитывается за определенный период с учетом возвратов и зачетов. |
| Социальные платежи | Суммы, уплаченные налогоплательщиком добровольно или взысканные налоговым органом. | Расчет производится с обязательным учетом произведенных возвратов. |
Специфика начисления пени при проверках
Особое внимание в Статье 119 уделено временным рамкам начисления пени в процессе налогового и таможенного контроля:
- Период проверки: Пени начисляются непрерывно до момента завершения проверки.
- Пост-проверочный период: После окончания проверки начисленные суммы отражаются в лицевом счете налогоплательщика.
- Возобновление начисления: С момента отражения сумм в лицевом счете начисление пени продолжается, включая день фактической уплаты задолженности.
Ключевые цитаты с контекстом
- О полноте расчета: «Исчисленная и начисленная сумма представляет собой результат расчета налога с учетом всех корректировок, льгот, вычетов или уменьшений, предусмотренных Кодексом».
- Контекст: Данное положение гарантирует, что итоговая сумма налога не является «грязным» числом, а учитывает все законные права налогоплательщика на снижение налоговой нагрузки.
- О принудительном исполнении: «Уплаченная сумма... включает... сумму, взысканную налоговым органом или судебным исполнителем для погашения налоговой задолженности».
- Контекст: Законодательство приравнивает принудительное взыскание к факту уплаты, что необходимо для корректного ведения лицевых счетов и завершения процедур взыскания.
- О моменте фиксации задолженности: «После завершения проверки начисленные суммы отражаются в лицевом счете, и пени начинают начисляться с этого момента, включая день уплаты».
- Контекст: Это правило определяет четкую границу между суммами, выявленными в ходе проверки, и суммами, которые становятся официальной задолженностью на лицевом счете.
Практические выводы и идеи
- Приоритет самодекларирования: Для большинства налогов исчисление остается прерогативой налогоплательщика, что налагает на него полную ответственность за корректность данных в отчетности.
- Роль внешних данных: Исчисление налогов на имущество и транспорт физических лиц полностью автоматизировано и зависит от данных, передаваемых уполномоченными госорганами налоговикам.
- Учет возвратов и зачетов: При анализе исполнения налоговых обязательств (определении «уплаченной суммы») критически важно учитывать не только исходящие платежи, но и встречные движения средств (возвраты из бюджета и зачеты переплат).
- Непрерывность пени: Налогоплательщикам следует учитывать, что завершение проверки не останавливает счетчик пени; он продолжает работать до момента фактического погашения задолженности, зафиксированной на лицевом счете.
- Комплексность взыскания: В понятие «уплачено» входят не только прямые перечисления, но и средства, полученные государством через работу судебных исполнителей, что важно для определения момента полного погашения долга.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
К какой категории относится сумма налога, которую налогоплательщик самостоятельно указывает в своей налоговой отчетности?
Исчисленная сумма. Согласно Кодексу, суммы, вносимые налогоплательщиком или налоговым агентом в отчетность, классифицируются как исчисленные.
Каким образом определяется исчисленная сумма налога на имущество физических лиц?
Налоговым органом на основе данных уполномоченных органов. Кодекс наделяет налоговые органы функцией расчета налога на имущество физлиц на базе информации от других госслужб.
По какому налогу налоговые органы самостоятельно определяют суммы авансовых платежей за первый квартал?
Корпоративный подоходный налог. Согласно Статье 119, налоговый орган определяет авансовые платежи именно по КПН за первый квартал отчетного периода.
Что из перечисленного входит в понятие «начисленная сумма» налога?
Суммы, определенные по результатам налоговой проверки. Начисленные суммы включают результаты контроля, в том числе доначисления по итогам проверок.
Что представляет собой результат расчета налога, если учтены все льготы, вычеты и корректировки?
Исчисленная и начисленная сумма. Кодекс определяет исчисленную и начисленную сумму как конечный результат расчета с учетом всех предусмотренных льгот и уменьшений.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 119. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 119
- Расчет НДС в 2026 году: формулы начисления, выделения и суммы к уплате
- ОСМС по ИИН: как идентификатор связывает сотрудника с начислениями и платежами
- Налоговые льготы в Казахстане в 2026 году: что проверить бухгалтеру
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления