Статья 123 НК РК 2026 — Определение и основные положения порядка зачета и возврата ошибочно уплаченной суммы налога, платежа в бюджет, пеней
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
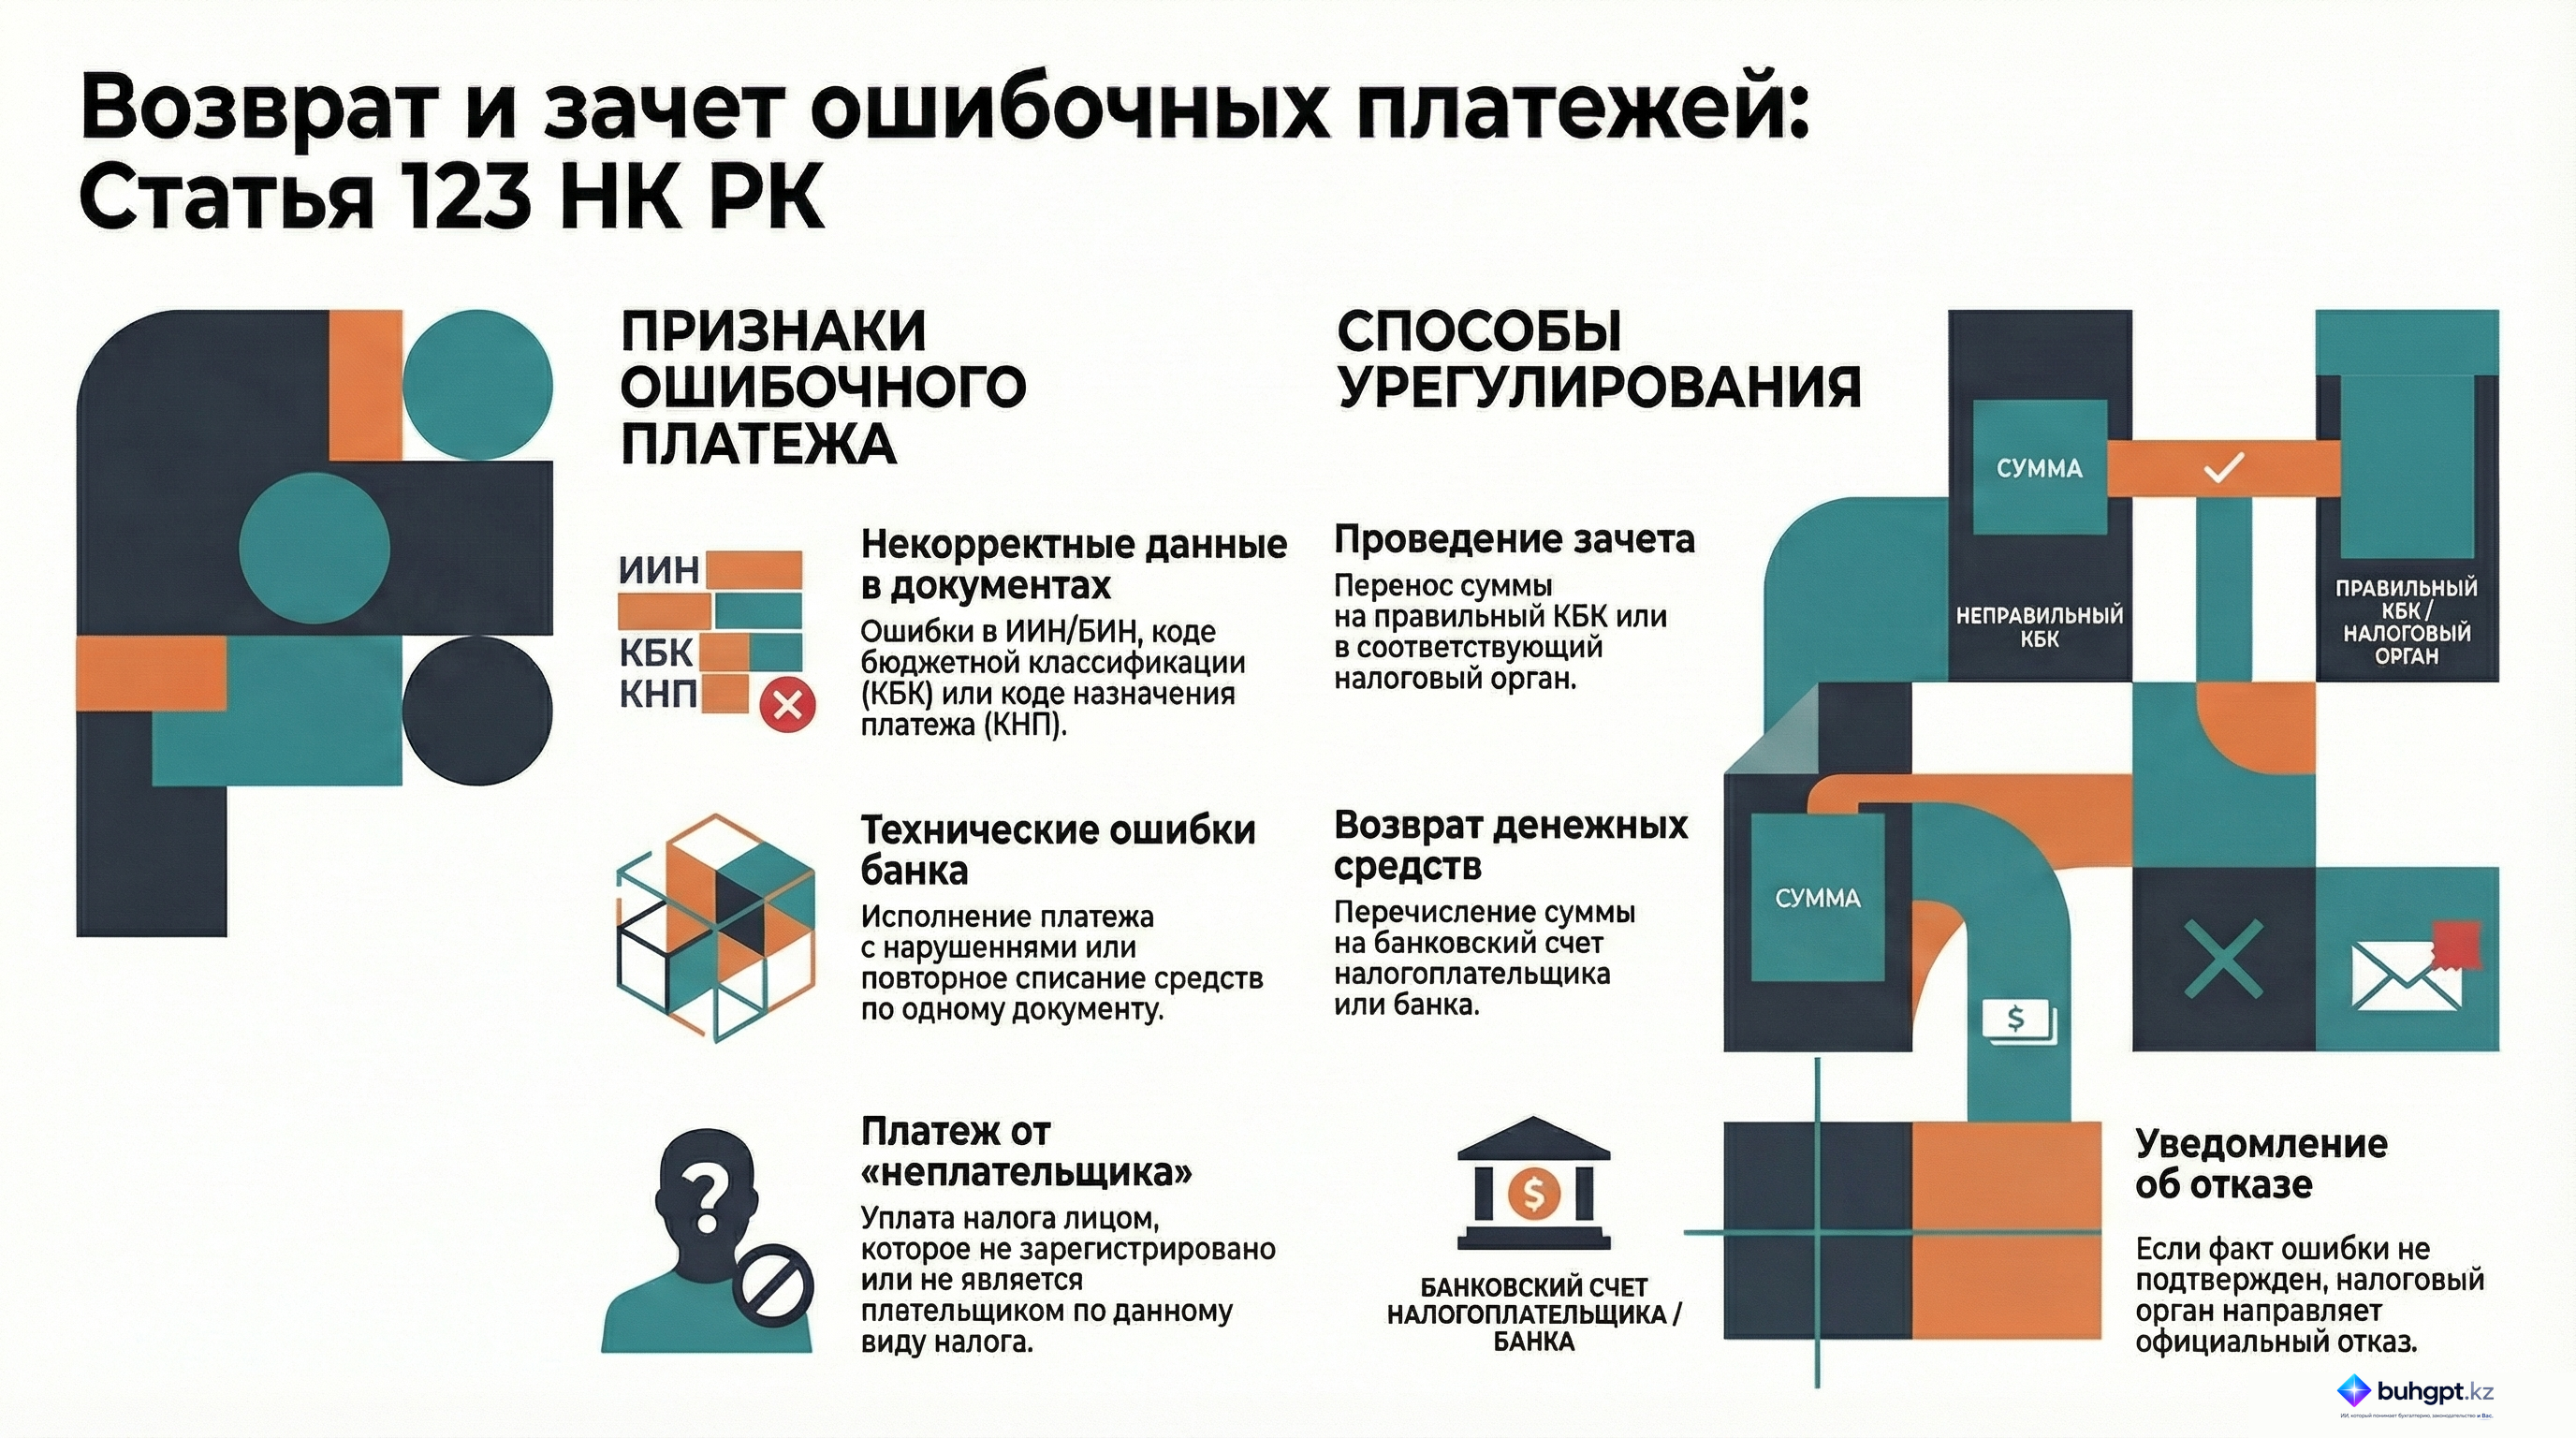
1. Ошибочно уплаченной суммой налога, платежа в бюджет, пеней является сумма, при перечислении которой допущена любая из следующих ошибок:
1) в платежном документе:
неверно указан идентификационный номер налогоплательщика или налогового органа;
текстовое назначение платежа не соответствует коду назначения платежа и (или) коду бюджетной классификации доходов;
2) ошибочное исполнение банковской организацией платежного документа налогоплательщика;
3) уплата произведена налогоплательщиком, не состоящим на регистрационном учете или не являющимся плательщиком по данному виду налога или платежа в бюджет, пеней.
2. При подтверждении наличия одной из указанных в настоящей статье ошибки налоговый орган:
1) проводит зачет ошибочно уплаченной суммы на надлежащий код бюджетной классификации и (или) в надлежащий налоговый орган;
2) производит возврат на банковский счет налогоплательщика.
3. При подтверждении факта ошибочного исполнения банковской организацией платежного документа налогоплательщика, приведшего к повторному перечислению суммы налога, платежа в бюджет, пеней по одному и тому же платежному документу, налоговый орган по заявлению банковской организации производит возврат ошибочно уплаченной суммы:
1) на банковский счет налогоплательщика – в случае списания денег с банковского счета или осуществления платежа в безналичной форме посредством электронного терминала банковской организации;
2) на банковский счет банковской организации – в случае внесения денег в банковскую организацию наличными или осуществления платежа в наличной форме посредством электронного терминала банковской организации.
4. При неподтверждении налоговым органом наличия ошибок, указанных в налоговом заявлении налогоплательщика или заявлении банковской организации, налогоплательщику или банковской организации представляется соответствующее сообщение.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор Статьи 123 Налогового кодекса Республики Казахстан: Порядок зачета и возврата ошибочно уплаченных сумм
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 123 Налогового кодекса Республики Казахстан, регламентирующей процессы идентификации, зачета и возврата ошибочно уплаченных налогов, платежей в бюджет и пеней. Основное внимание уделяется критериям определения «ошибочного платежа», процедурным обязанностям налоговых органов и специфике взаимодействия с банковскими организациями. Документ структурирован для обеспечения четкого понимания правовых механизмов исправления платежных ошибок как со стороны налогоплательщиков, так и со стороны финансовых институтов.
Подробный анализ ключевых тем
Согласно положениям Статьи 123, правовое регулирование охватывает три основных аспекта: классификацию ошибок, механизмы их устранения и распределение ответственности при участии банков.
1. Критерии определения ошибочно уплаченной суммы
Законодательство четко разграничивает случаи, в которых сумма признается ошибочно уплаченной. Ошибки классифицируются по трем основным категориям:
| Категория ошибки | Детализация |
|---|---|
| Ошибки в реквизитах | Неправильное указание ИИН/БИН налогоплательщика или идентификатора налогового органа. |
| Логические несоответствия | Противоречие между текстовым назначением платежа и кодом назначения платежа (КНП) или кодом бюджетной классификации (КБК). |
| Субъектные ошибки | Уплата произведена лицом, не являющимся плательщиком данного налога или не зарегистрированным в соответствующих органах. |
| Технические ошибки | Ошибки, допущенные банком при исполнении платежного поручения. |
2. Процедурные механизмы налогового органа
При подтверждении факта ошибки налоговый орган обязан инициировать одну из двух процедур:
- Зачет: Перевод средств на корректный код бюджетной классификации или в надлежащий налоговый орган.
- Возврат: Перечисление денежных средств непосредственно на банковский счет налогоплательщика.
3. Специфика банковских ошибок и повторных платежей
Особый порядок предусмотрен для случаев, когда ошибка банка привела к двойному списанию средств по одному документу. В этой ситуации возврат осуществляется на основании запроса банка, а конечный получатель средств зависит от способа первоначальной оплаты:
- На счет налогоплательщика: Если средства были списаны со счета или оплачены безналичным способом через терминал.
- На счет банка: Если оплата производилась наличными (в том числе через терминал).
Ключевые цитаты и контекст
Для глубокого понимания норм Статьи 123 важно учитывать следующие формулировки:
- О критериях классификации: «Ошибочно уплаченной суммой налога... признается сумма, перечисленная... при несоответствии текстового назначения платежа коду назначения платежа и (или) коду бюджетной классификации доходов».
- Контекст: Это подчеркивает важность внутренней согласованности платежного документа; даже при верных реквизитах получателя ошибка в кодах делает платеж ошибочным.
- О роли банков: «Если ошибка была допущена банковской организацией, что привело к повторному перечислению суммы... налоговый орган по запросу банка производит возврат ошибочно уплаченной суммы».
- Контекст: Здесь устанавливается право банка на инициацию процедуры возврата без прямого участия налогоплательщика в случаях технических сбоев.
- Об отказе в корректировке: «При отсутствии подтверждения ошибок... налогоплательщику или банку направляется соответствующее уведомление».
- Контекст: Налоговый орган оставляет за собой право проверки обоснованности заявления перед проведением зачета или возврата.
Практические выводы и рекомендации
На основе анализа Статьи 123 можно выделить следующие значимые аспекты:
- Важность проверки кодов (КБК и КНП): Налогоплательщикам следует обеспечивать строгое соответствие текстового описания платежа используемым цифровым кодам, так как их расхождение является законным основанием для признания платежа ошибочным.
- Дифференциация возврата при банковских сбоях: Банкам необходимо четко разделять требования о возврате в зависимости от формы оплаты (наличная/безналичная), так как это определяет конечного получателя средств (банк или клиент).
- Основания для отказа: Недостаточно просто подать заявление о возврате; необходимо наличие документально подтвержденных признаков ошибки, перечисленных в законе. В противном случае налоговый орган официально уведомляет об отказе в проведении операции.
- Универсальность субъектов: Правила распространяются не только на налоги, но и на любые платежи в бюджет, а также на начисленные пени.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что из нижеперечисленного признается ошибочно уплаченной суммой налога согласно статье 123 Налогового кодекса РК?
Сумма, перечисленная с неверным идентификационным номером налогового органа.. Неправильный ИИН/БИН налогового органа в платежном документе прямо классифицируется законом как признак ошибочно уплаченной суммы.
Какое условие относительно назначения платежа делает сумму ошибочно уплаченной?
Несоответствие текстового назначения платежа коду бюджетной классификации (КБК).. Противоречие между текстовым описанием и цифровым кодом (КБК или КНП) признается ошибкой при совершении платежа.
Является ли ошибочным платеж, произведенный лицом, которое не зарегистрировано в качестве плательщика по данному налогу?
Да, это одно из оснований признания суммы ошибочно уплаченной.. Уплата налога лицом, которое не является плательщиком по данному виду обязательства, прямо указана в законе как ошибка.
Какие действия предпринимает налоговый орган при подтверждении ошибки в платеже?
Зачет на правильный КБК и (или) возврат суммы на банковский счет налогоплательщика.. Это основные предусмотренные законом действия налогового органа для корректировки ошибочного поступления средств.
Куда возвращается ошибочно уплаченная сумма, если ошибка была допущена банком при безналичном платеже через электронный терминал?
На банковский счет налогоплательщика.. Закон четко разделяет: если средства списаны со счета или уплачены безналично, возврат идет налогоплательщику.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 123. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 123
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления