Статья 124 НК РК 2026 — Особенности зачета по налоговому обязательству по доле Республики Казахстан по разделу продукции в натуральной форме
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. При ведении лицевого счета в натуральной форме зачету подлежит излишне переданный объем полезных ископаемых, передаваемых недропользователем в натуральной форме в счет исполнения налогового обязательства по доле Республики Казахстан по разделу продукции в натуральной форме (далее в целях настоящей статьи – излишне переданный объем полезных ископаемых), при соблюдении требований настоящей статьи.
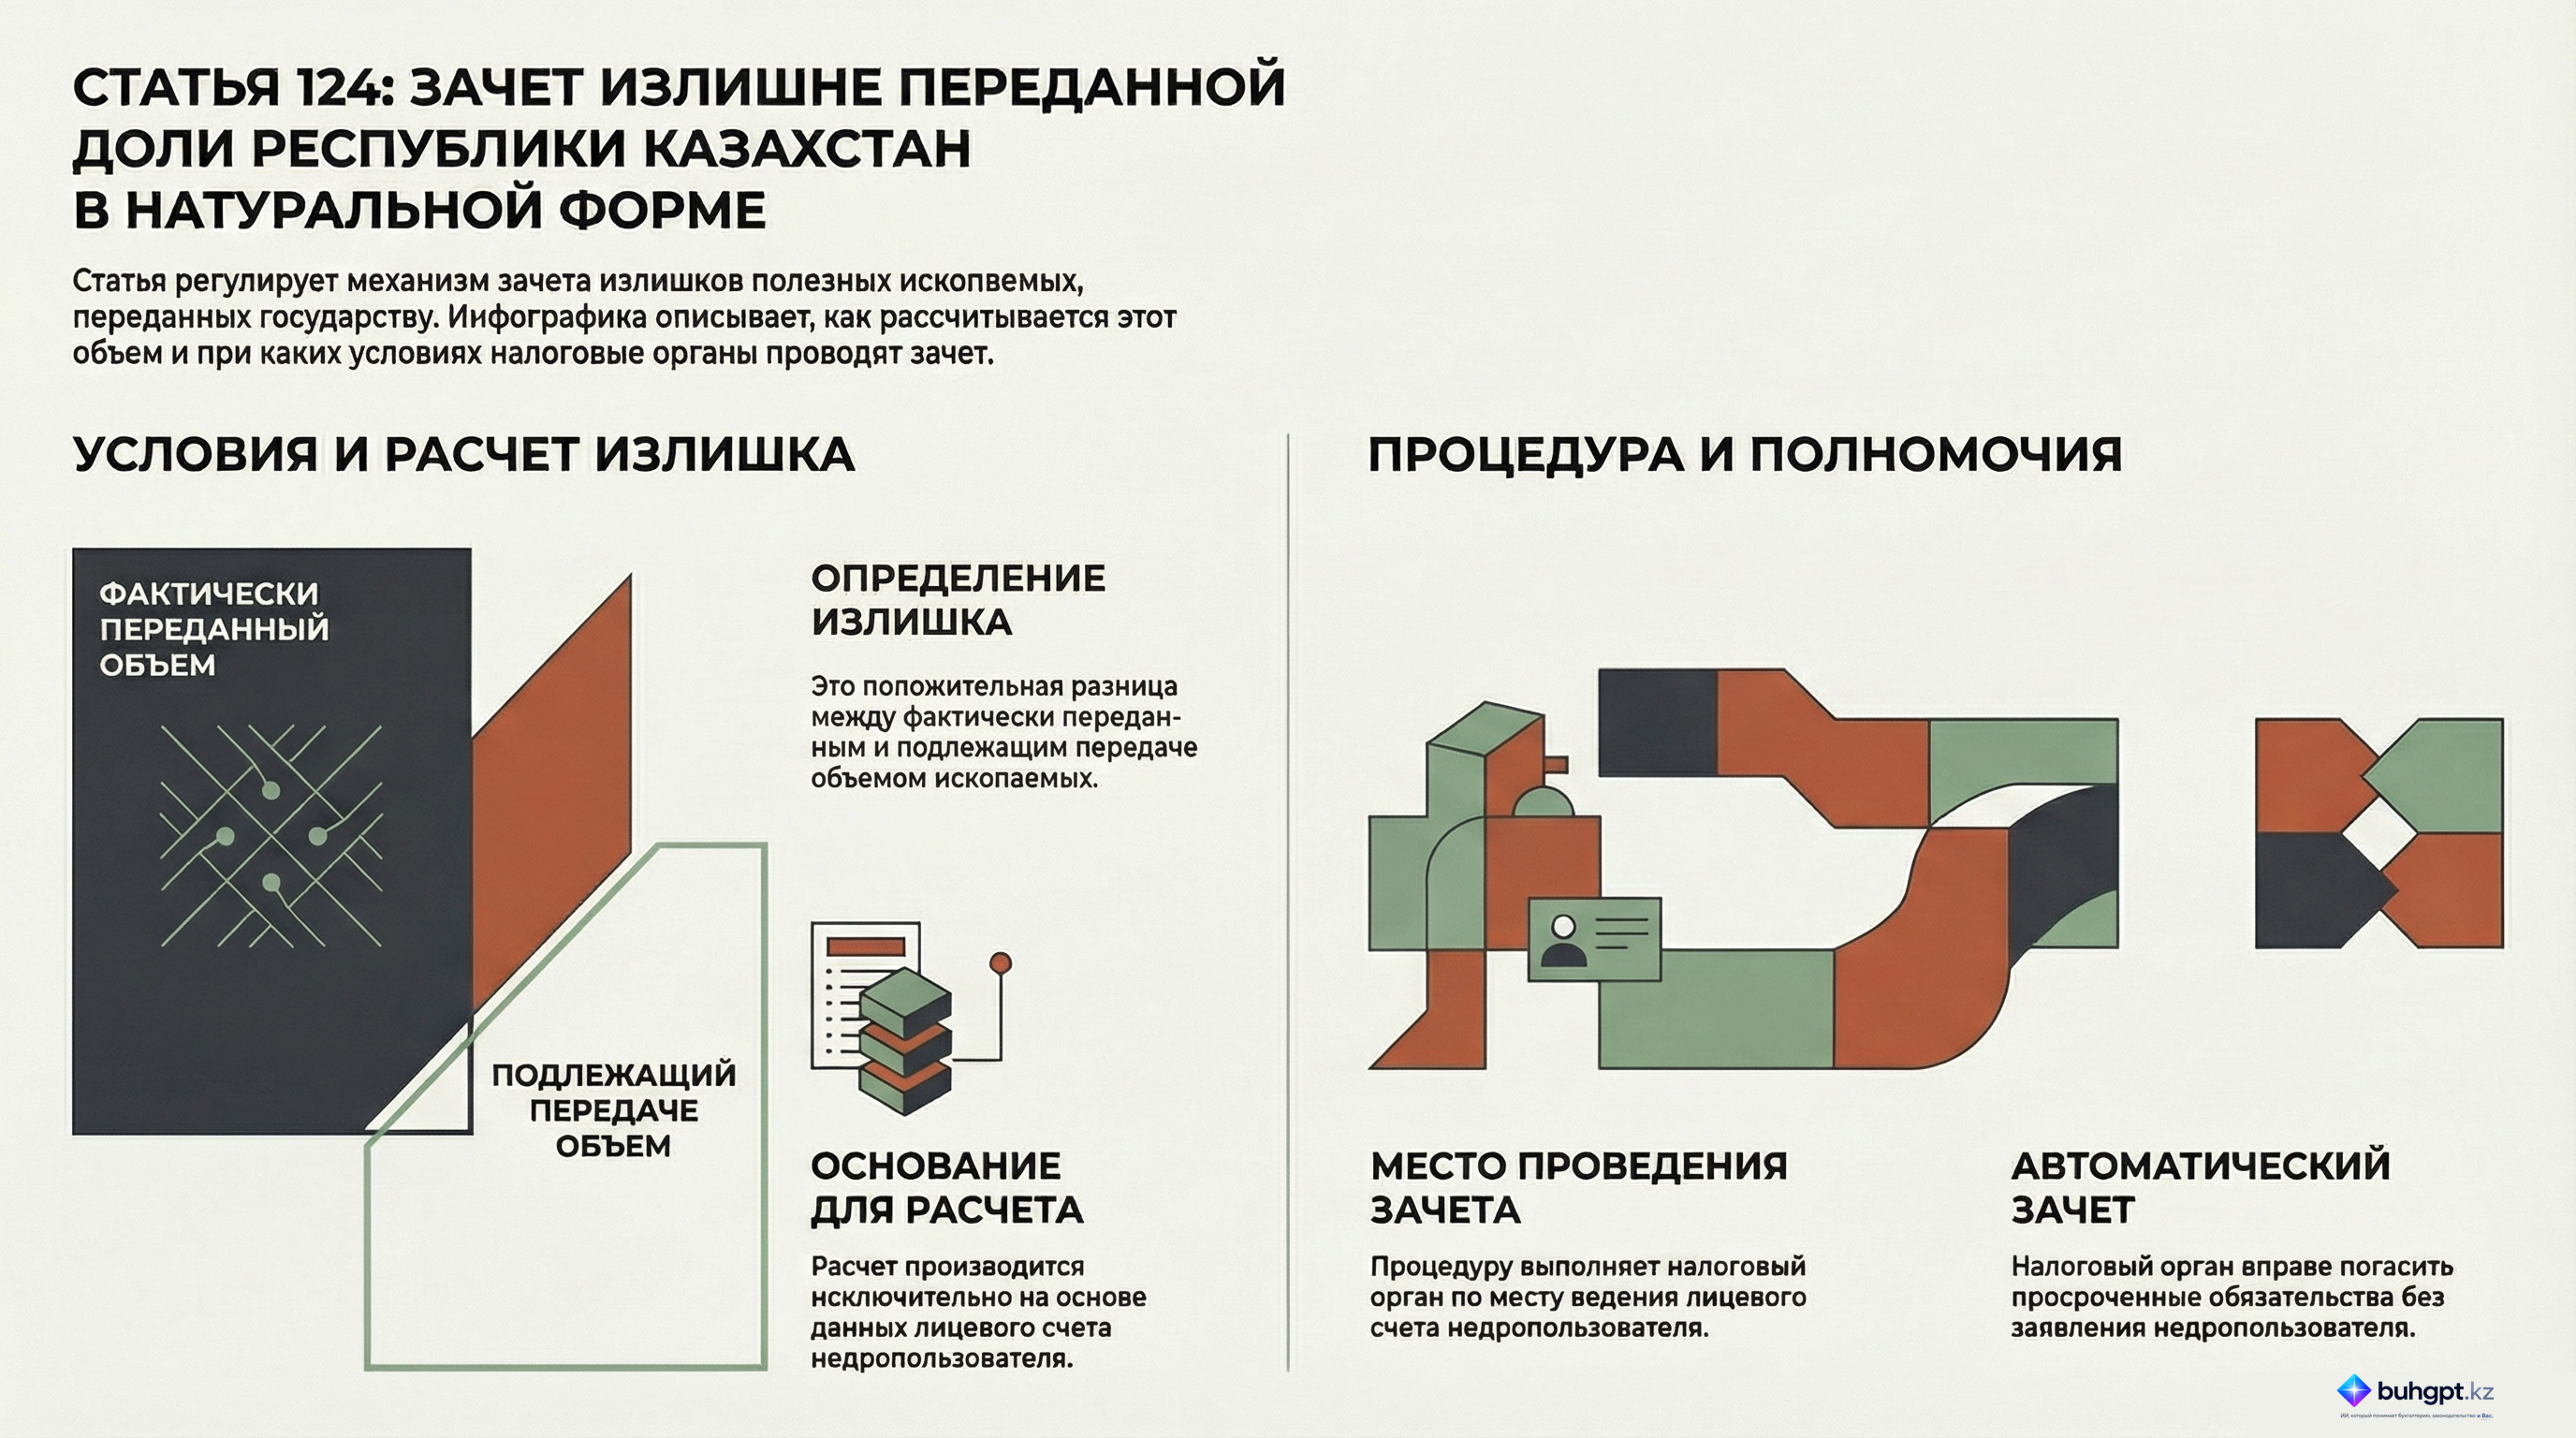
Излишне переданный объем полезных ископаемых – положительная разница между переданным объемом полезных ископаемых в счет исполнения налогового обязательства в натуральной форме и объемом полезных ископаемых, подлежащих передаче в счет исполнения налогового обязательства в натуральной форме, на дату проведения зачета.
2. Зачет излишне переданного объема полезных ископаемых производится налоговым органом по месту ведения лицевого счета недропользователя по доле Республики Казахстан по разделу продукции на основании сведений лицевого счета.
3. При наличии не исполненного в срок налогового обязательства недропользователя по доле Республики Казахстан по разделу продукции в натуральной форме налоговый орган без налогового заявления производит зачет излишне переданного объема полезных ископаемых в счет погашения не исполненного в срок налогового обязательства.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Особенности зачета налогового обязательства по доле Республики Казахстан в натуральной форме (Статья 124 НК РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 124 Налогового кодекса Республики Казахстан. Основное внимание уделено механизму зачета излишне переданного объема полезных ископаемых, предоставленных недропользователем в счет исполнения обязательств по доле Республики Казахстан в разделе продукции. Документ разъясняет условия возникновения права на зачет, процедурные аспекты его проведения налоговыми органами и возможность автоматического погашения налоговой задолженности без заявления налогоплательщика.
Детальный анализ ключевых тем
1. Определение и условия возникновения излишков
Центральным элементом Статьи 124 является понятие излишне переданного объема полезных ископаемых. Зачет возможен исключительно при наличии положительной разницы между двумя показателями:
- Фактически переданный объем: Количество ископаемых, реально поступившее в распоряжение государства.
- Подлежащий передаче объем: Нормативно установленный объем на конкретную дату проведения зачета.
Только превышение фактических показателей над расчетными (положительная разница) признается базой для проведения зачета.
2. Процессуальный порядок проведения зачета
Зачет не является произвольным действием и строго регламентирован по месту и основаниям:
- Компетентный орган: Процедура осуществляется налоговым органом по месту ведения лицевого счета недропользователя.
- Информационная база: Основанием для принятия решения и проведения операций служат данные лицевого счета налогоплательщика. Это подчеркивает важность корректного и своевременного отражения всех операций в государственных информационных системах.
3. Механизм принудительного (автоматического) зачета
Статья 124 предусматривает особый режим работы с недобросовестными или имеющими задолженность налогоплательщиками. Налоговый орган наделен правом произвести зачет излишков для погашения неисполненных в срок налоговых обязательств без подачи налогового заявления со стороны недропользователя. Это обеспечивает оперативность пополнения бюджета и автоматизацию процесса взыскания задолженностей за счет ранее переданных натуральных активов.
Ключевые цитаты и их контекст
| Цитата из Статьи 124 | Контекст и значение |
|---|---|
| «...определяется как положительная разница между фактически переданным объемом и объемом, подлежащим передаче на дату зачета.» | Устанавливает четкую формулу расчета переплаты, исключая двоякое толкование объемов. |
| «...налоговый орган по месту ведения лицевого счета недропользователя на основании данных этого лицевого счета.» | Определяет территориальную юрисдикцию и документальную базу для проведения процедуры. |
| «...налоговый орган вправе произвести зачет излишне переданного объема... без подачи налогового заявления для погашения данного обязательства.» | Описывает право налогового органа на безакцептное списание излишков в счет имеющихся долгов. |
Практические выводы
На основе анализа Статьи 124 НК РК можно выделить следующие важные аспекты:
- Необходимость регулярной сверки: Недропользователям следует постоянно мониторить состояние лицевого счета, так как именно на его данных базируется расчет излишков.
- Риск автоматического списания: Наличие любой просроченной налоговой задолженности дает право государству самостоятельно распорядиться излишками продукции, переданной в натуральной форме, без согласования с компанией.
- Временной фактор: Статус «излишне переданного объема» фиксируется на конкретную дату зачета, что требует точного учета сроков передачи продукции и изменения налоговых обязательств.
- Упрощение администрирования: Для добросовестных плательщиков механизм зачета является инструментом эффективного управления налоговыми переплатами, возникающими в результате специфики добычи и передачи сырья.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Как определяется излишне переданный объем полезных ископаемых согласно Статье 124?
Как положительная разница между фактически переданным объемом и объемом, подлежащим передаче.. Зачет возможен только при наличии фактического избытка ресурсов над установленным обязательством на дату проведения процедуры.
Какой орган ответственен за осуществление процедуры зачета излишне переданного объема?
Налоговый орган по месту ведения лицевого счета недропользователя.. Процедура проводится на основании данных лицевого счета, который администрируется соответствующим территориальным подразделением.
При каком условии налоговый орган может произвести зачет без подачи налогового заявления недропользователем?
При наличии у недропользователя неисполненного в срок налогового обязательства.. Право на принудительный зачет без заявления возникает у органа для погашения существующей просроченной задолженности.
Что является основанием для проведения зачета налоговым органом?
Данные лицевого счета недропользователя.. Лицевой счет служит официальным источником информации о состоянии расчетов, включая переплаты и задолженности.
На какую дату определяется разница между фактически переданным и подлежащим передаче объемом?
На дату зачета.. Законодательство требует актуализации данных об излишках именно на момент совершения учетного действия.
🃏 Карточки самопроверки
45 карточек для запоминания ключевых положений статьи 124. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 124
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления