Статья 73 НК РК 2026 — Погашение налоговой задолженности умершего физического лица, индивидуального предпринимателя или лица, занимавшегося частной практикой
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
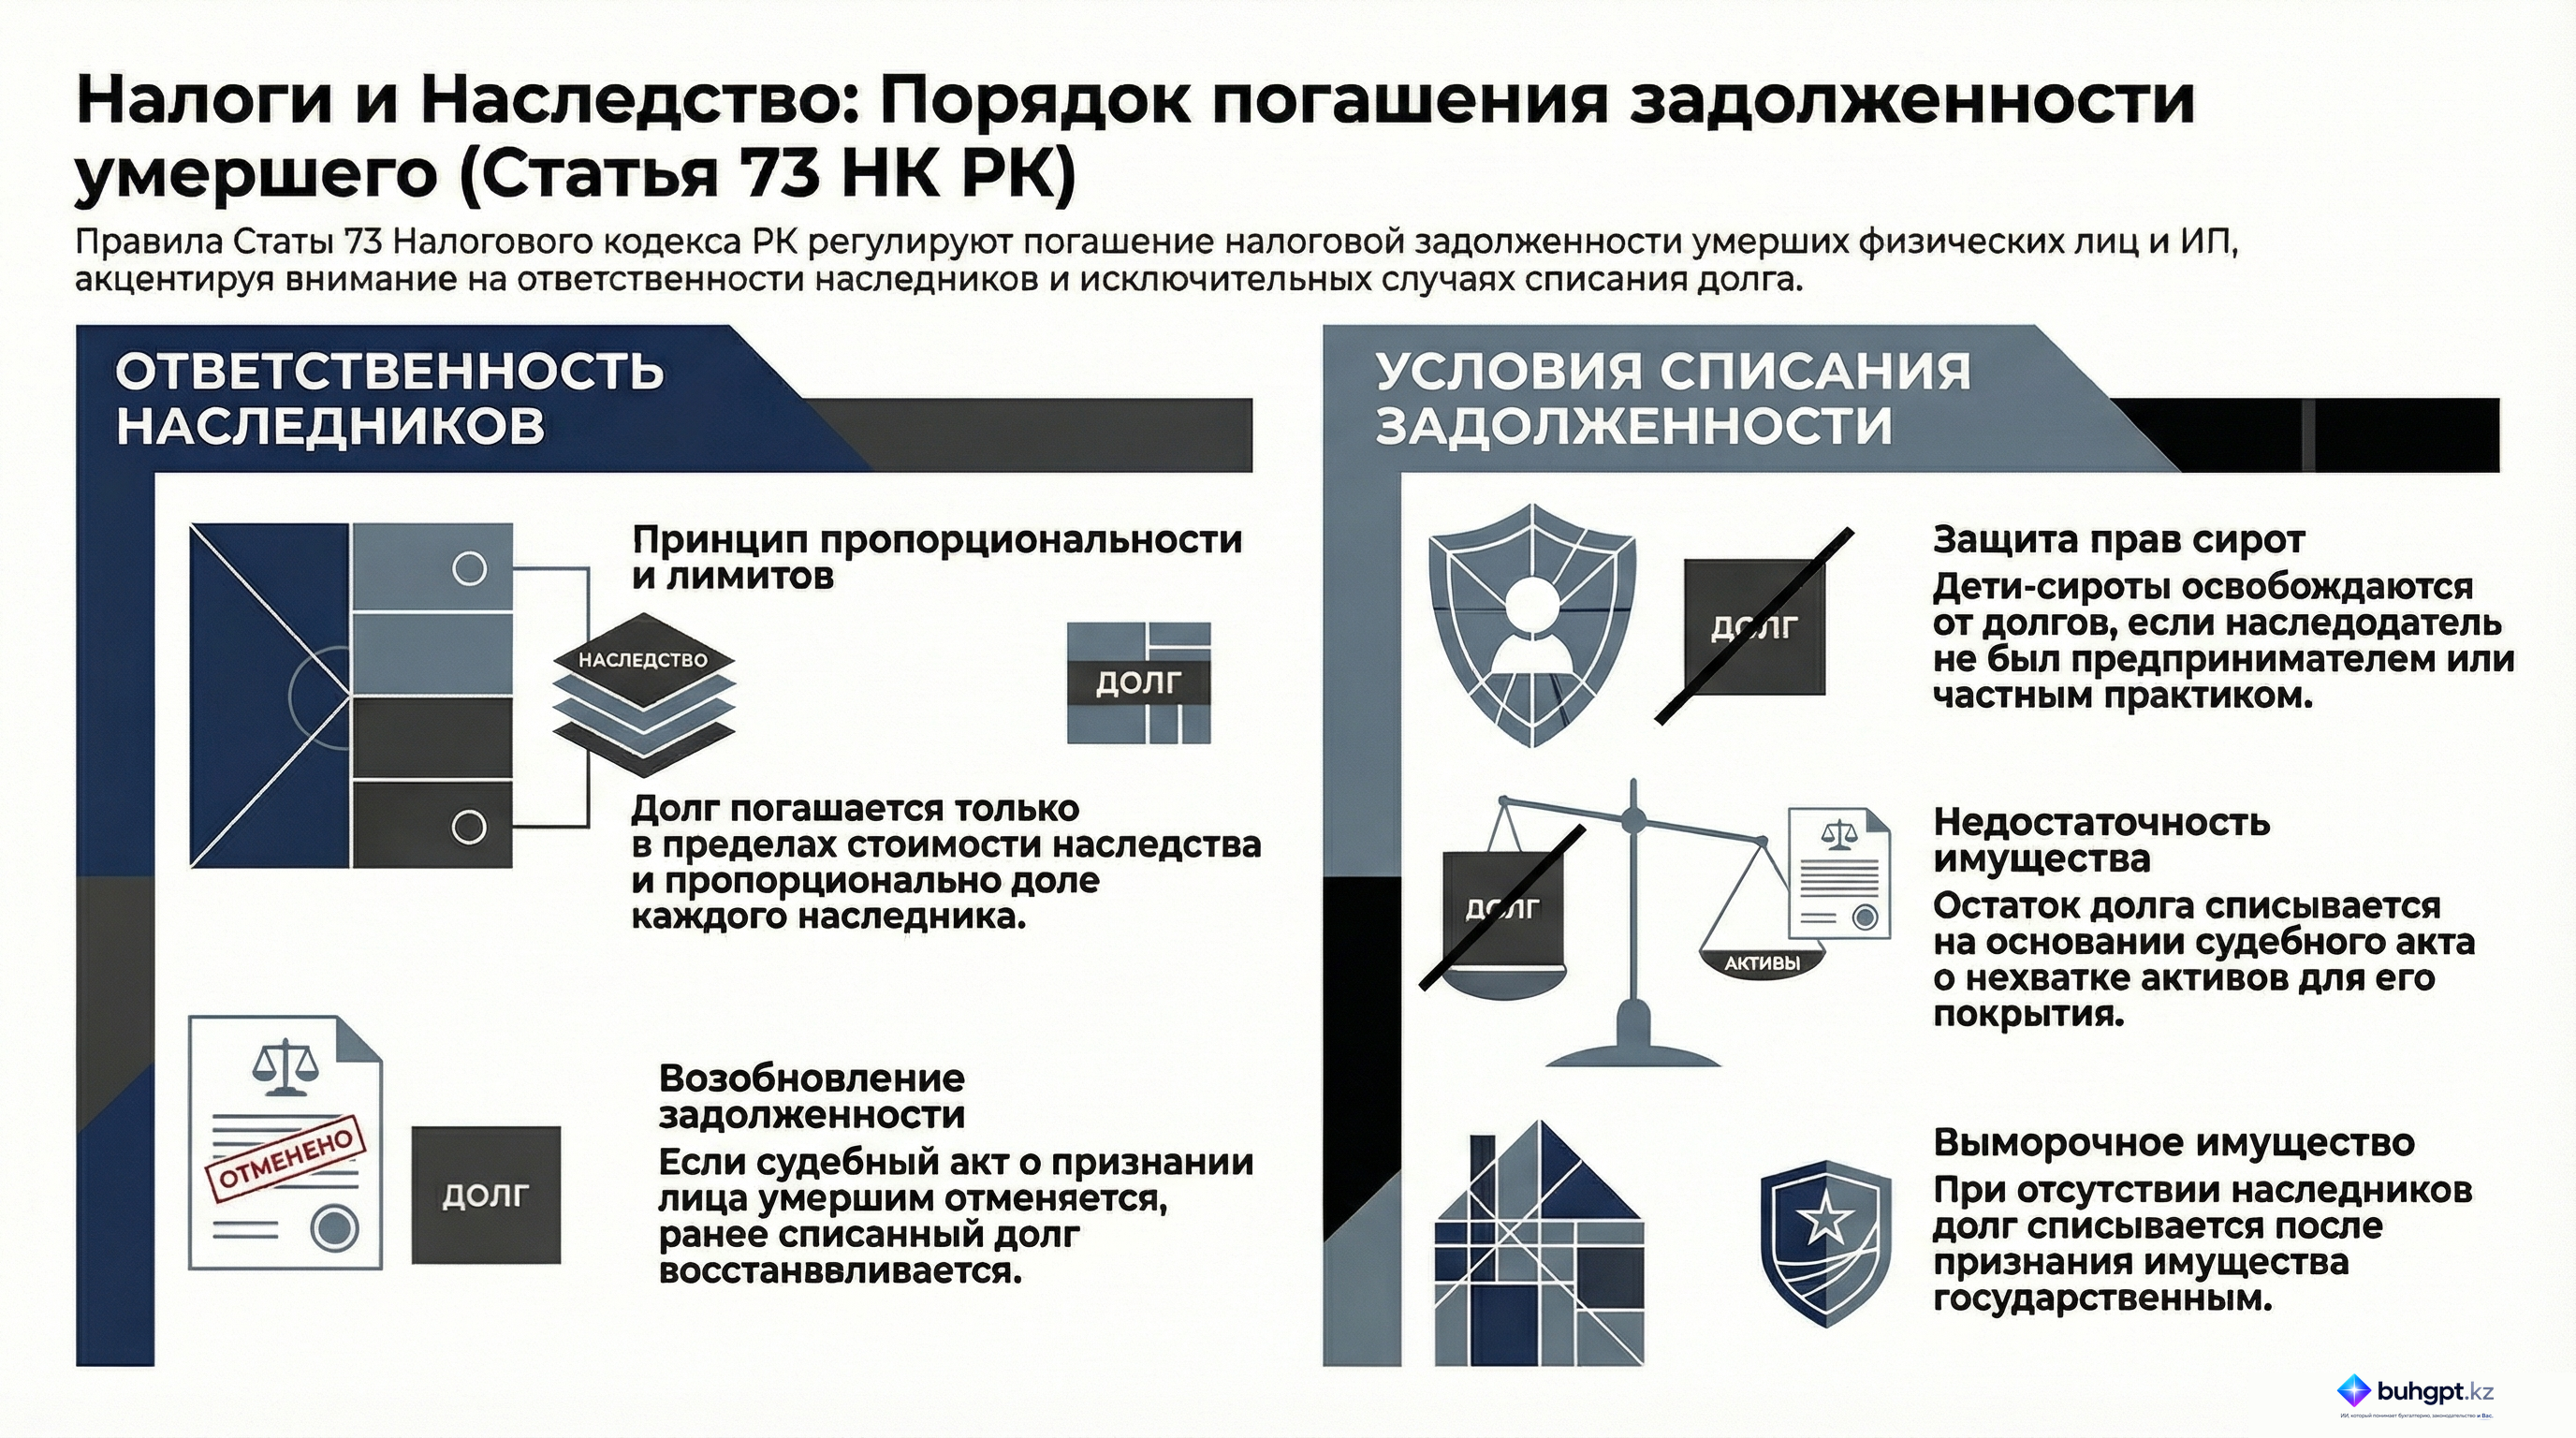
1. Налоговая задолженность умершего физического лица, образовавшаяся на день его смерти или на дату вступления в законную силу судебного акта об объявлении его умершим, если иное не установлено настоящей статьей, погашается наследником (наследниками) в пределах стоимости наследуемого имущества и пропорционально доле в наследстве на дату его принятия.
Погашение налоговой задолженности, образовавшейся на день смерти или на дату вступления в законную силу судебного акта об объявлении умершим индивидуального предпринимателя или лица, занимавшегося частной практикой, осуществляется в порядке, предусмотренном настоящей статьей.
2. Если ребенок-сирота, ребенок, оставшийся без попечения родителей, является наследником умершего физического лица, не состоявшего на регистрационном учете индивидуального предпринимателя и (или) лица, занимавшегося частной практикой, то такой наследник освобождается от погашения налоговой задолженности наследодателя, а налоговая задолженность наследодателя списывается на основании решения о списании налоговой задолженности.
Решение о списании налоговой задолженности выносится налоговым органом на основании документа, подтверждающего статус ребенка-сироты, ребенка, оставшегося без попечения родителей, и данных о регистрационном учете в налоговом органе и налоговой задолженности на день смерти.
3. Если наследником умершего индивидуального предпринимателя и (или) лица, занимавшегося частной практикой, является ребенок-сирота, ребенок, оставшийся без попечения родителей, то обязательство по погашению налоговой задолженности наследодателя возлагается на такого наследника только на основании вступившего в законную силу судебного акта о взыскании налоговой задолженности.
Налоговый орган обращается с иском о взыскании налоговой задолженности в суд на основании документа, подтверждающего статус ребенка-сироты, ребенка, оставшегося без попечения родителей, и данных о регистрационном учете в налоговом органе и налоговой задолженности на день смерти.
При отказе в удовлетворении иска о взыскании налоговой задолженности налоговая задолженность наследодателя списывается согласно решению о списании налоговой задолженности.
Решение о списании налоговой задолженности выносится налоговым органом на основании вступившего в законную силу судебного акта об отказе в удовлетворении иска о взыскании налоговой задолженности.
4. Если имущества умершего физического лица недостаточно для погашения налоговой задолженности, то непогашенная часть налоговой задолженности списывается согласно решению о списании налоговой задолженности.
Решение о списании налоговой задолженности выносится налоговым органом на основании вступившего в законную силу судебного акта о недостаточности имущества.
5. При отсутствии наследников или отказе всех наследников от наследства и передаче имущества в коммунальную собственность налоговая задолженность умершего физического лица списывается согласно решению о списании налоговой задолженности.
Решение о списании налоговой задолженности выносится налоговым органом на основании вступившего в законную силу судебного акта о признании имущества умершего физического лица выморочным.
6. При отмене судебного акта об объявлении физического лица умершим действие ранее списанной налоговой задолженности такого физического лица независимо от срока исковой давности возобновляется налоговым органом согласно решению об отмене решения о списании налоговой задолженности и подлежит взысканию.
Решение об отмене решения о списании налоговой задолженности выносится налоговым органом на основании вступившего в законную силу судебного акта об отмене судебного акта об объявлении физического лица умершим.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Регулирование налоговой задолженности умерших лиц (Статья 73 НК РК)
Данный документ представляет собой детальный анализ норм Статьи 73 Налогового кодекса Республики Казахстан, регулирующей порядок погашения налоговой задолженности физических лиц, индивидуальных предпринимателей (ИП) и лиц, занимавшихся частной практикой, после их смерти.
Исполнительное резюме
Законодательство Республики Казахстан устанавливает четкий иерархичный порядок исполнения налоговых обязательств умершего лица. Основной принцип заключается в том, что налоговая задолженность переходит к наследникам, но ограничивается стоимостью наследуемого имущества. Особое внимание в законе уделяется защите интересов социально уязвимых категорий (детей-сирот) и процедурам списания безнадежной задолженности через судебные и административные акты.
Ключевым фактором при определении порядка взыскания является не только статус наследника, но и вид деятельности, которую вел наследодатель при жизни (общее физическое лицо или субъект предпринимательства).
Детальный анализ ключевых тем
1. Общий порядок исполнения обязательств наследниками
Согласно Статье 73, погашение налоговой задолженности умершего лица возлагается на его наследников. Действуют следующие правила:
- Пределы ответственности: Наследники отвечают по долгам только в пределах стоимости полученного имущества.
- Пропорциональность: Если наследников несколько, задолженность распределяется между ними пропорционально их долям в наследстве.
- Момент возникновения обязательства: Погашение производится на момент принятия наследства.
2. Защита прав детей-сирот и детей без попечения родителей
Закон предусматривает дифференцированный подход к наследникам данной категории в зависимости от предпринимательского статуса умершего:
| Категория наследодателя | Статус наследника | Условия взыскания/списания |
|---|---|---|
| Физическое лицо (не ИП, не частная практика) | Ребенок-сирота / оставшийся без попечения | Полное освобождение. Задолженность списывается решением налогового органа. |
| Индивидуальный предприниматель / частная практика | Ребенок-сирота / оставшийся без попечения | Взыскание только через суд. Налоговый орган обязан подать иск. Если суд отказывает в иске — долг списывается. |
3. Основания и процедуры списания задолженности
Закон определяет конкретные юридические факты, при которых налоговая задолженность подлежит списанию:
- Недостаточность имущества: Если стоимости наследства не хватает для покрытия всех налоговых долгов, остаток списывается на основании судебного акта, подтверждающего нехватку активов.
- Выморочное имущество: Если наследники отсутствуют или отказались от прав, имущество признается выморочным через суд, а задолженность списывается.
- Отказ суда во взыскании: Актуально для случаев, когда наследниками предпринимателей являются дети-сироты.
4. Исключительные случаи: Возобновление задолженности
В случае, если физическое лицо было официально объявлено умершим, но судебный акт об этом впоследствии был отменен (человек оказался жив), закон требует:
- Отмены решения о списании задолженности.
- Возобновления задолженности в полном объеме.
- Проведения процедур взыскания в общем порядке.
Важные цитаты и контекст
«Налоговая задолженность... подлежит погашению наследниками в пределах стоимости наследуемого имущества и пропорционально доле в наследстве на момент его принятия».
- Контекст: Это базовый принцип, ограничивающий финансовую ответственность наследников, предотвращающий ситуацию, когда долги наследодателя превышают выгоду от наследства.
«Если наследником является ребенок-сирота... и наследодатель не был зарегистрирован как индивидуальный предприниматель... такой наследник освобождается от погашения налоговой задолженности».
- Контекст: Прямая льгота, направленная на социальную поддержку несовершеннолетних, лишившихся родителей.
«Обязательство по погашению налоговой задолженности может быть возложено на него [ребенка-сироту] только на основании судебного акта о взыскании».
- Контекст: В случае с предпринимательскими долгами закон вводит судебный фильтр, чтобы дополнительно проверить обоснованность требований к наследнику-сироте.
Ключевые выводы и необходимые действия
На основе положений Статьи 73 можно выделить следующие необходимые шаги для администрирования налоговой задолженности в случае смерти налогоплательщика:
- Сбор подтверждающей документации: Налоговые органы должны собирать пакет документов, подтверждающих статус наследника (особенно для сирот) и объем наследственной массы.
- Инициирование судебных процессов: При наличии задолженности у умерших ИП или лиц, занимавшихся частной практикой, при наследниках-сиротах обязательным является обращение в суд.
- Мониторинг судебных актов:
- О признании имущества выморочным (для списания долгов).
- О недостаточности имущества (для частичного списания).
- Об отмене решения об объявлении лица умершим (для восстановления задолженности).
- Соблюдение регламента списания: Списание не происходит автоматически — оно требует формального решения налогового органа, вынесенного на основании соответствующих документов или судебных решений.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В каком максимальном объеме наследники обязаны погашать налоговую задолженность умершего лица?
В пределах стоимости наследуемого имущества.. Закон ограничивает ответственность наследника стоимостью полученных им активов на момент принятия наследства.
Как распределяется обязанность по погашению налоговой задолженности между несколькими наследниками?
Пропорционально доле в наследстве на момент его принятия.. Размер ответственности каждого участника напрямую зависит от размера его части в общем объеме наследственной массы.
При каком условии ребенок-сирота полностью освобождается от погашения налоговой задолженности умершего без судебного разбирательства?
Если наследодатель не был зарегистрирован как индивидуальный предприниматель или лицо, занимающееся частной практикой.. Для физических лиц, не являвшихся бизнесменами, действует упрощенный порядок списания долга сирот на основании решения налогового органа.
Каким образом взыскивается налоговая задолженность с наследника-сироты, если наследодатель был индивидуальным предпринимателем?
Только на основании судебного акта о взыскании.. Для защиты интересов сироты в случае бизнес-задолженностей взыскание переносится в судебную плоскость.
Что происходит с частью налоговой задолженности, которую невозможно покрыть из-за нехватки наследственного имущества?
Она подлежит списанию на основании решения налогового органа.. Необеспеченная имуществом часть долга признается безнадежной и аннулируется налоговой службой.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 73. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 73
- Налоговая задолженность: что входит и как проверить по ИИН или БИН
- Проверка НДС: как сверить учет, статус контрагента и подготовить документы
- Налог на имущество физических лиц в Казахстане в 2026 году: срок уплаты 1 октября, как узнать и оплатить
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Algapay получил сертификат совместимости с 1С:Бухгалтерией для Казахстана
- Ошибки при прекращении деятельности ИП: как подготовить заявление и отчётность
- Задолженность организации в расчетном листке: как найти и исправить
- Пройти инвентаризацию в 2026 году: порядок действий для бухгалтера
- Чек ККМ в Казахстане в 2026 году: когда пробивать и как оформить возврат
- 1С:ЭДО для Казахстана: возможности, подключение и работа в 2026 году