Статья 74 НК РК 2026 — Общие положения исполнения налогового обязательства при ликвидации, реорганизации и прекращении деятельности
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Для целей настоящей статьи лицом, прекращающим деятельность, признаются:
ликвидируемое юридическое лицо – резидент;
прекращающее деятельность в Республике Казахстан структурное подразделение юридического лица – нерезидента;
прекращающее деятельность в Республике Казахстан постоянное учреждение юридического лица – нерезидента;
прекращающее деятельность структурное подразделение юридического лица – резидента;
прекращающий деятельность индивидуальный предприниматель;
прекращающее деятельность лицо, занимающееся частной практикой;
реорганизуемое путем выделения, слияния, разделения или присоединения юридическое лицо;
постоянное учреждение без открытия структурного подразделения юридического лица – нерезидента, передающее права и обязанности иностранному юридическому лицу – резиденту.
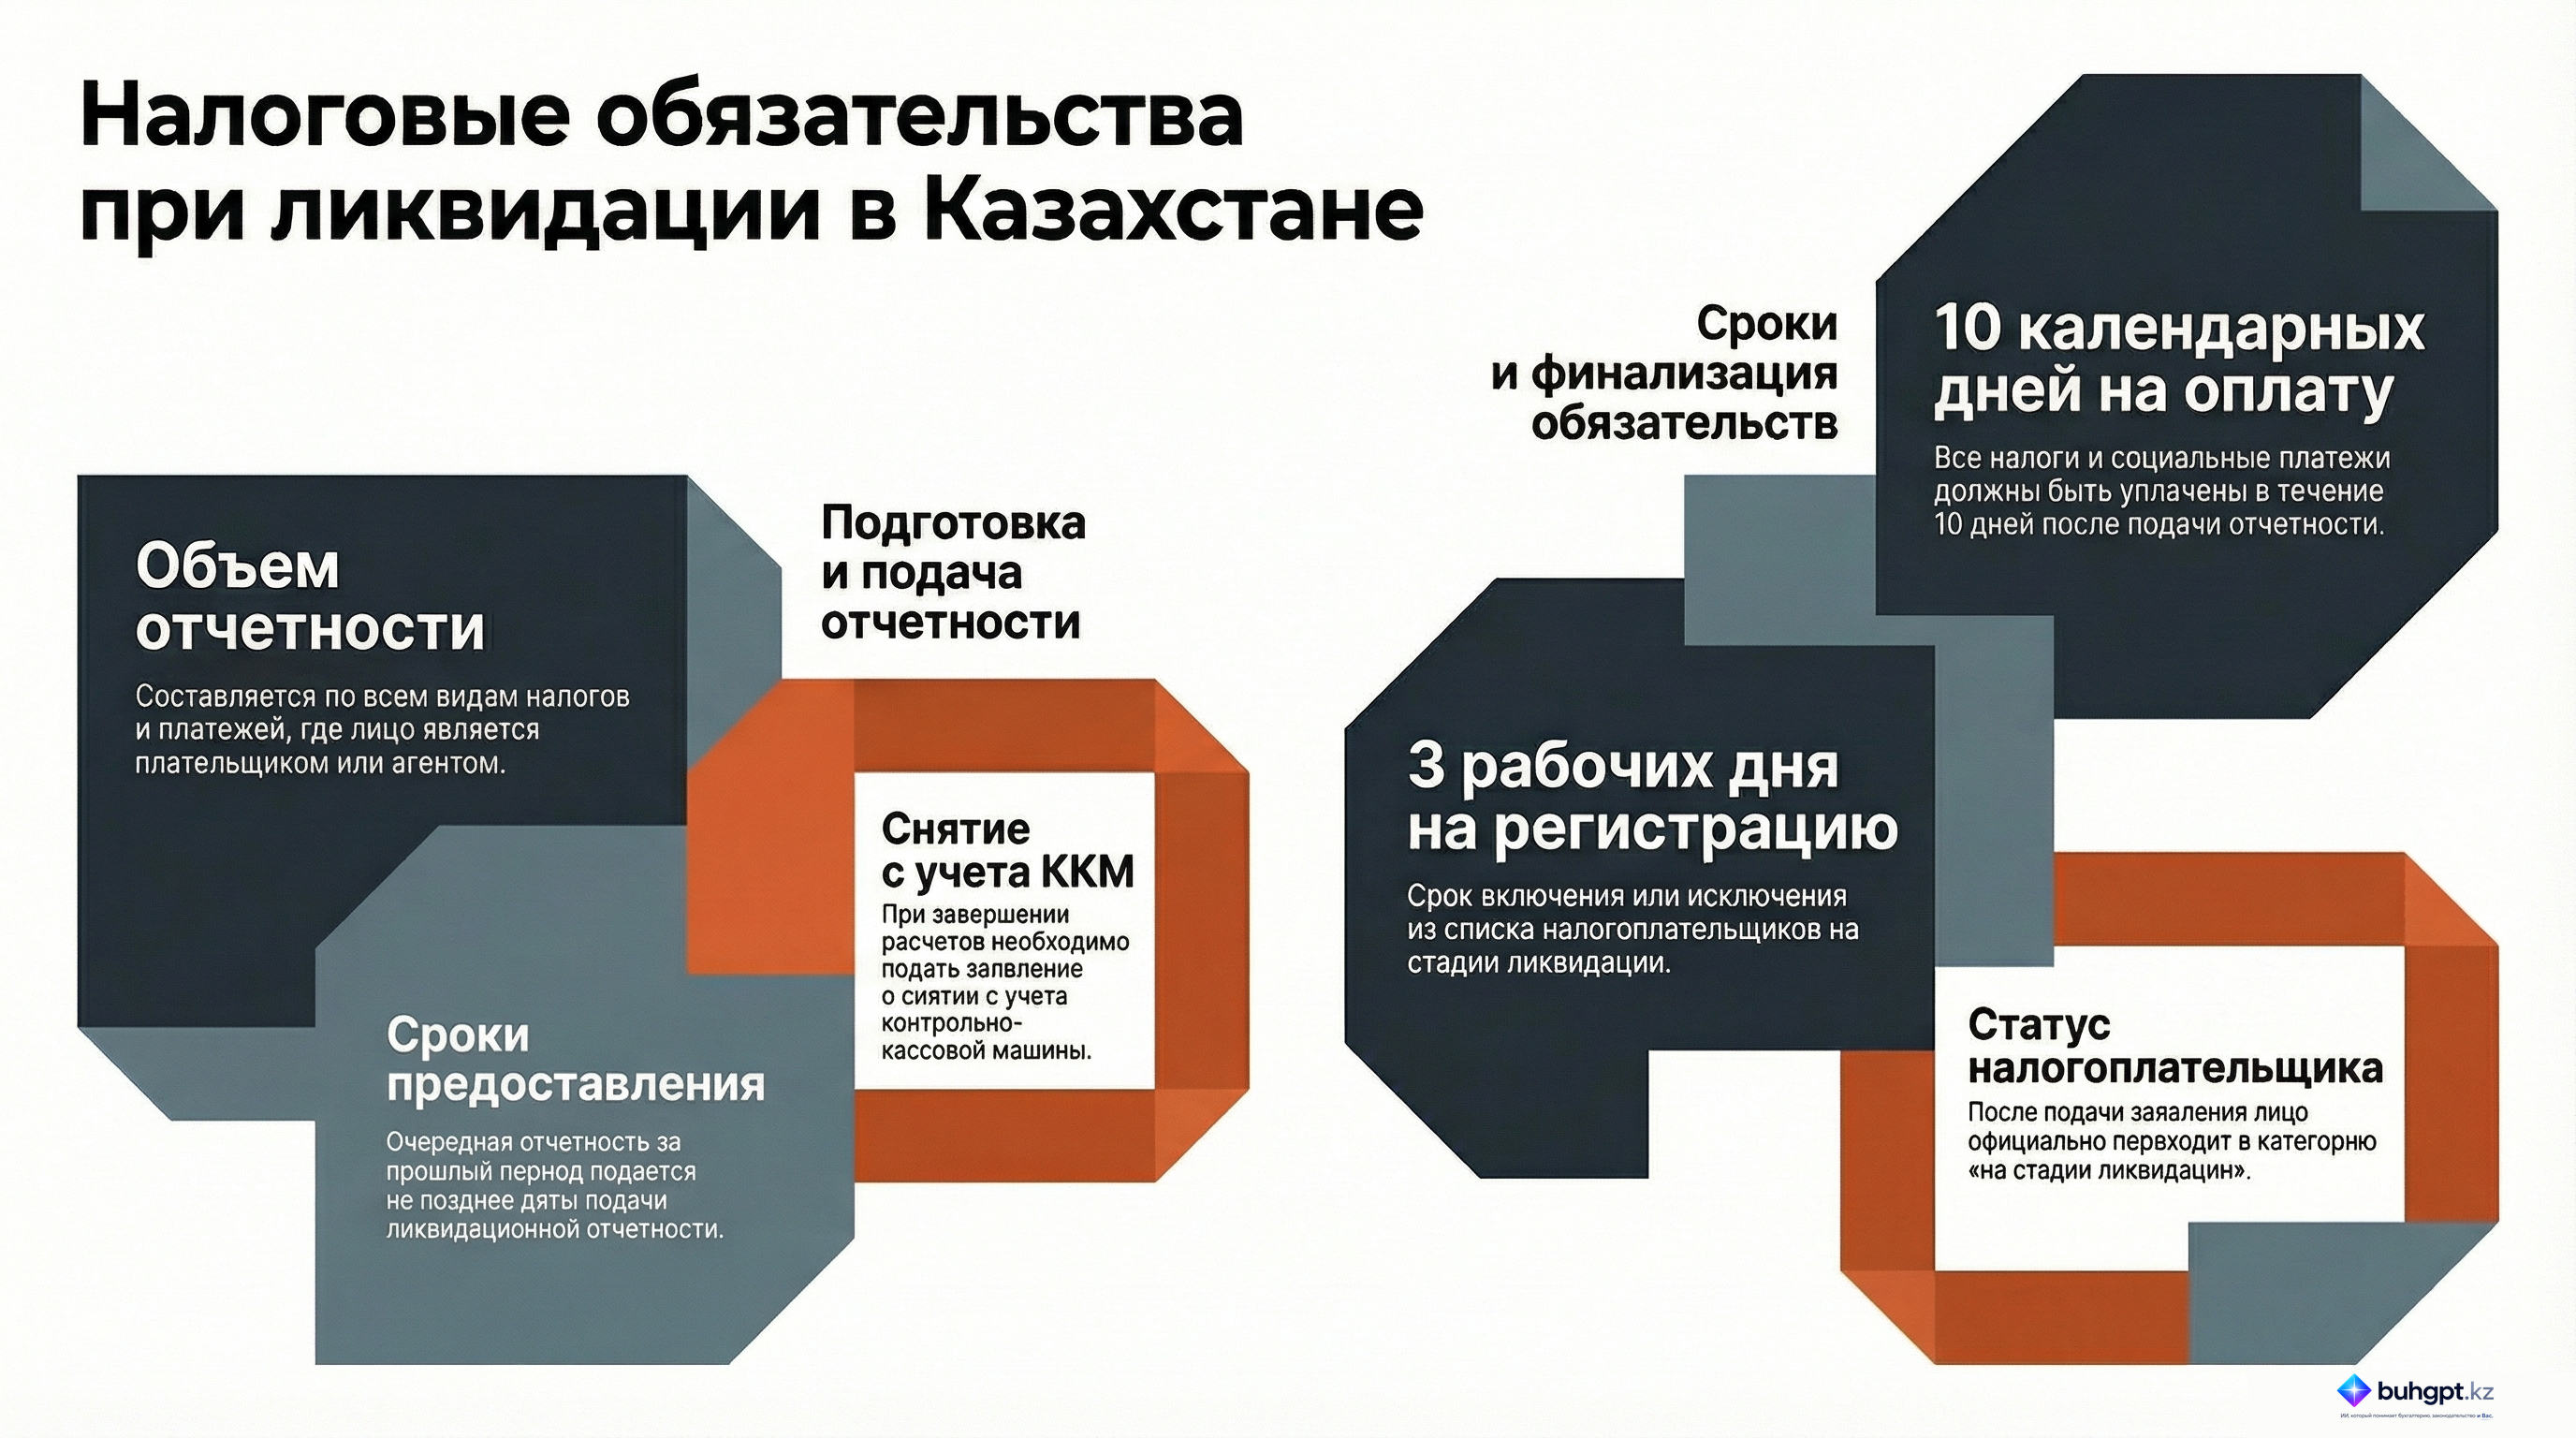
2. Ликвидационная налоговая отчетность составляется по видам налогов, платежей в бюджет и социальным платежам, по которым лицо, прекращающее деятельность, является плательщиком и (или) налоговым агентом, за период с начала налогового периода, в котором возникло обязательство по представлению ликвидационной налоговой отчетности, до даты представления в налоговый орган такой отчетности.
Если срок представления очередной налоговой отчетности за налоговый период, предшествующий налоговому периоду, в котором возникло обязательство по представлению такой очередной налоговой отчетности, наступает после представления ликвидационной налоговой отчетности, представление такой очередной налоговой отчетности производится не позднее даты представления ликвидационной налоговой отчетности.
3. Уплата налогов, платежей в бюджет и социальных платежей, отраженных в очередной налоговой отчетности, представленной в соответствии с частью второй пункта 2 настоящей статьи, и ликвидационной налоговой отчетности, производится не позднее десяти календарных дней со дня представления в налоговый орган ликвидационной налоговой отчетности.
4. При прекращении осуществления деятельности, связанной с денежными расчетами, лицо, прекращающее деятельность, обязано представить в налоговый орган по месту нахождения налоговое заявление о снятии с учета контрольно-кассовой машины (при наличии) в порядке, определенном настоящим Кодексом.
5. Лицо, прекращающее деятельность, со дня представления в соответствующий регистрирующий орган заявления о прекращении деятельности, признается налоговым органом налогоплательщиком, находящимся на стадии ликвидации (прекращения деятельности).
Сведения о таком налогоплательщике в течение трех рабочих дней, следующих за днем представления заявления, указанного в части первой настоящего пункта, включаются в список налогоплательщиков, находящихся на стадии ликвидации (прекращения деятельности), подлежащий размещению на интернет-ресурсе уполномоченного органа.
6. Надлежащее исполнение лицом, прекращающим деятельность, налогового обязательства проверяется путем осуществления налогового администрирования, в том числе проведения налоговой проверки, в соответствии с настоящим Кодексом.
Налоговая проверка не проводится при прекращении деятельности в упрощенном порядке.
Порядки исполнения налогового обязательства при ликвидации, реорганизации и прекращении деятельности налогоплательщиками (налоговыми агентами), в том числе отдельными категориями налогоплательщиков (налоговых агентов), упрощенный порядок исполнения налогового обязательства при прекращении деятельности, а также условия отнесения налогоплательщиков к отдельным категориям налогоплательщиков определяются уполномоченным органом.
7. Исключение налогоплательщика из списка налогоплательщиков, находящихся на стадии ликвидации (прекращения деятельности), производится налоговым органом в течение трех рабочих дней, следующих за днем:
1) получения сведений об исключении из реестров номеров;
2) снятия с регистрационного учета индивидуального предпринимателя или лица, занимающегося частной практикой;
3) вынесения решения об отказе в снятии с регистрационного учета индивидуального предпринимателя или лица, занимающегося частной практикой;
4) обращения налогоплательщика об изменении решения о ликвидации (прекращении деятельности).
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор: Исполнение налоговых обязательств при ликвидации и прекращении деятельности (Статья 74 НК РК)
Данный документ представляет собой детальный анализ положений статьи 74 Налогового кодекса Республики Казахстан, регулирующей порядок исполнения налоговых обязательств при ликвидации юридических лиц, прекращении деятельности структурных подразделений и индивидуальных предпринимателей.
Резюме
Статья 74 Налогового кодекса РК устанавливает строгий регламент для субъектов, находящихся на стадии прекращения деятельности. Основной акцент сделан на полноте отчетности, соблюдении жестких временных рамок для подачи документов и уплаты задолженностей, а также на процедурах административного учета налогоплательщиков. Ключевыми элементами являются обязательное представление ликвидационной отчетности по всем видам налогов и исполнение финансовых обязательств в десятидневный срок после подачи документов.
Подробный анализ ключевых тем
1. Субъекты и сфера применения
Законодательство четко определяет круг лиц, на которых распространяются данные нормы при прекращении деятельности:
- Юридические лица (в процессе ликвидации).
- Структурные подразделения юридических лиц.
- Индивидуальные предприниматели (ИП).
С момента подачи заявления о прекращении деятельности лицо официально приобретает статус «налогоплательщика на стадии ликвидации».
2. Регламент налоговой отчетности
Ликвидационная налоговая отчетность является центральным элементом процесса закрытия деятельности. К ней предъявляются следующие требования:
- Охват: Отчетность должна включать все виды налогов и платежей, по которым лицо признано плательщиком или налоговым агентом.
- Отчетный период: Период охватывает время с момента возникновения налогового обязательства до даты фактического представления ликвидационной отчетности в налоговый орган.
- Синхронизация периодов: Если срок подачи очередной отчетности за предыдущий период наступает позже даты подачи ликвидационной отчетности, такая отчетность должна быть представлена до или в день подачи ликвидационных документов.
3. Финансовые и административные обязательства
Процесс прекращения деятельности требует завершения всех расчетов с бюджетом и снятия с технических учетов:
- Сроки оплаты: Все налоги и социальные платежи, отраженные в ликвидационной отчетности, должны быть полностью уплачены в бюджет не позднее десяти календарных дней после подачи отчетности.
- Контрольно-кассовые машины (ККМ): Если деятельность была связана с денежными расчетами и использованием ККМ, налогоплательщик обязан подать заявление о снятии оборудования с регистрационного учета.
4. Регистрационный учет и списки ликвидации
Налоговые органы ведут специализированный мониторинг субъектов в процессе ликвидации:
- Включение в список: Данные о налогоплательщике вносятся в список лиц на стадии ликвидации в течение трех рабочих дней после подачи соответствующего заявления.
- Исключение из списка: Удаление из реестра ликвидируемых субъектов производится налоговым органом также в течение трех рабочих дней после получения подтверждающих сведений или обращения налогоплательщика о завершении процедур.
Важные цитаты и их контекст
Ниже приведены ключевые положения статьи 74, определяющие юридическую логику процесса:
«Ликвидационная налоговая отчетность должна быть составлена по всем видам налогов и платежей, за которые лицо является плательщиком или налоговым агентом».
- Контекст: Данная норма исключает возможность частичной отчетности. Субъект обязан отчитаться по всем направлениям своей налоговой ответственности перед государством.
«Уплата налогов и социальных платежей, указанных в отчетности, должна быть выполнена в течение десяти календарных дней с момента ее представления в налоговый орган».
- Контекст: Устанавливает четкий дедлайн для окончательного финансового расчета, нарушение которого может повлечь правовые последствия.
«Лицо, подавшее заявление о прекращении деятельности, считается налогоплательщиком на стадии ликвидации».
- Контекст: Определяет правовой статус субъекта на переходный период, что влияет на порядок контроля со стороны налоговых органов.
Практические выводы и контрольные сроки
На основе анализа текста статьи 74 можно выделить критические сроки и действия, необходимые для корректного исполнения налоговых обязательств:
| Действие | Временной регламент |
|---|---|
| Подача очередной отчетности | Не позднее даты подачи ликвидационной отчетности. |
| Уплата налогов и соцплатежей | В течение 10 календарных дней после подачи ликвидационной отчетности. |
| Включение в список ликвидируемых лиц | В течение 3 рабочих дней после подачи заявления. |
| Снятие с учета ККМ | Обязательно при наличии денежных расчетов (через подачу заявления). |
| Исключение из списка ликвидируемых лиц | В течение 3 рабочих дней после завершения всех процедур. |
Дополнительное примечание: Порядок исполнения обязательств может варьироваться для отдельных категорий налогоплательщиков в соответствии с решениями уполномоченного органа, который регулирует условия ликвидации и реорганизации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какие категории лиц, согласно Налоговому кодексу РК, относятся к прекращающим деятельность?
Ликвидируемые юридические лица, структурные подразделения и индивидуальные предприниматели.. Статья 74 четко определяет этот круг лиц, включая как организации и их подразделения, так и частных предпринимателей.
По каким видам налогов и платежей должна быть составлена ликвидационная налоговая отчетность?
По всем видам налогов и платежей, по которым лицо является плательщиком или налоговым агентом.. Ликвидационная отчетность должна полностью отражать все фискальные обязательства субъекта перед государством.
В какой срок необходимо уплатить налоги и социальные платежи, указанные в ликвидационной отчетности?
В течение десяти календарных дней с момента представления отчетности.. Закон устанавливает десятидневный срок в календарных днях для окончательного расчета с бюджетом после подачи документов.
Что должен сделать налогоплательщик с контрольно-кассовой машиной (ККМ) при прекращении деятельности?
Подать налоговое заявление о снятии ККМ с учета.. Снятие ККМ с учета является обязательным шагом для прекращения деятельности, связанной с денежными расчетами.
В течение какого времени налоговый орган включает информацию о налогоплательщике в список лиц на стадии ликвидации?
В течение трех рабочих дней после подачи заявления.. Это установленный законом срок для актуализации баз данных налоговых органов после получения уведомления от субъекта.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 74. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 74
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления