Статья 75 НК РК 2026 — Особенности исполнения налогового обязательства при ликвидации
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Для целей настоящей статьи ликвидируемым налогоплательщиком признаются:
ликвидируемое юридическое лицо – резидент;
прекращающее деятельность в Республике Казахстан структурное подразделение юридического лица – нерезидента;
прекращающее деятельность в Республике Казахстан постоянное учреждение юридического лица – нерезидента;
прекращающее деятельность структурное подразделение юридического лица – резидента.
2. Обязательство по представлению ликвидационной налоговой отчетности, предусмотренной пунктом 2 статьи 74 настоящего Кодекса, возникает в течение трех рабочих дней со дня утверждения промежуточного ликвидационного баланса у следующих лиц:
ликвидируемого юридического лица – резидента;
прекращающего деятельность в Республике Казахстан структурного подразделения или постоянного учреждения юридического лица – нерезидента;
прекращающего деятельность структурного подразделения юридического лица – резидента в случае, когда такое структурное подразделение признано самостоятельным плательщиком налогов, платежей в бюджет.
Представление ликвидационной налоговой отчетности, предусмотренной пунктом 2 статьи 74 настоящего Кодекса, является основанием для осуществления налогового администрирования, в том числе проведения налоговой проверки.
3. Налоговая задолженность ликвидируемого налогоплательщика погашается за счет денег таких лиц, в том числе полученных от реализации их имущества, в порядке очередности, установленной законами Республики Казахстан.
Налоговая задолженность прекращающего деятельность структурного подразделения юридического лица – резидента, структурных подразделений юридического лица – нерезидента через прекращающее деятельность постоянное учреждение или структурное подразделение погашается за счет денег создавшего их юридического лица.
Если имущества ликвидируемого налогоплательщика недостаточно для погашения в полном объеме налоговой задолженности, оставшаяся часть налоговой задолженности погашается учредителями (участниками) ликвидируемого налогоплательщика в случаях, установленных законами Республики Казахстан.
4. Излишне (ошибочно) уплаченные ликвидируемым налогоплательщиком суммы налогов, платежей в бюджет и пеней, штрафов, а также излишне уплаченные и (или) излишне взысканные суммы таможенных пошлин, таможенных сборов, налогов и пеней подлежат в порядке и с учетом условий, установленных законодательством Республики Казахстан, зачету в счет погашения его задолженности, а оставшаяся часть – возврату ликвидируемому налогоплательщику.
В случаях, если ликвидируемый налогоплательщик является юридическим лицом, имеющим структурное подразделение, суммы, указанные в части первой настоящего пункта, подлежат зачету также в счет погашения задолженности структурного подразделения такого налогоплательщика.
В случае, если ликвидируемый налогоплательщик на дату снятия с регистрационного учета плательщика налога на добавленную стоимость имеет сумму превышения по налогу на добавленную стоимость, относимого в зачет, над суммой начисленного налога, подлежащей возврату, указанное превышение подлежит возврату в порядке, определенном настоящим Кодексом.
5. При возникновении у ликвидируемого налогоплательщика в течение периода со дня представления ликвидационной налоговой отчетности до даты завершения налогового администрирования налоговых обязательств по исчислению и уплате налогов и платежей в бюджет, социального обязательства такое лицо обязано исполнить указанные обязательства в полном объеме на основании уведомления о суммах, начисленных в период ликвидации.
При этом уплата налогов и платежей в бюджет, социальных платежей, отраженных в дополнительной налоговой отчетности, представленной в соответствии с частью первой настоящего пункта, производится не позднее десяти календарных дней со дня представления в налоговый орган такой дополнительной налоговой отчетности.
6. При возникновении доходов физических лиц и нерезидентов, подлежащих налогообложению у источника выплаты, в виде дивидендов в течение периода со дня, следующего за днем завершения налогового администрирования, до дня утверждения ликвидационного баланса ликвидируемое юридическое лицо обязано представить в налоговый орган по месту нахождения дополнительную налоговую отчетность к ликвидационной налоговой отчетности по такому налоговому обязательству и исполнить его в полном объеме.
7. Основанием для представления ликвидируемым налогоплательщиком ликвидационного баланса в налоговый орган по месту нахождения является одновременное соблюдение следующих условий:
1) отсутствие налоговой задолженности, задолженности по социальным платежам, в том числе по итогам осуществленного налогового администрирования;
2) отсутствие излишне (ошибочно) уплаченных сумм налогов, платежей в бюджет, пеней и штрафов, превышения налога на добавленную стоимость, относимого в зачет, над суммой начисленного налога, а также излишне уплаченных и (или) излишне взысканных сумм таможенных пошлин, таможенных сборов, налогов и пеней, подлежащих возврату в порядке и случаях, которые определены законодательством Республики Казахстан.
8. Ликвидационный баланс, представленный в соответствии с пунктом 7 настоящей статьи ликвидируемым налогоплательщиком, является основанием для направления налоговым органом в регистрирующий орган сведений об отсутствии (наличии) задолженности, предусматривающих отсутствие у ликвидируемого налогоплательщика задолженности, с извещением об этом такого налогоплательщика.
9. Ликвидируемый налогоплательщик обязан обратиться в регистрирующий орган для завершения процедуры прекращения деятельности не позднее трех рабочих дней с даты получения извещения налогового органа о направлении в регистрирующий орган сведений об отсутствии (наличии) задолженности, предусматривающих отсутствие у него задолженности.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитическая записка: Исполнение налоговых обязательств в процессе ликвидации (Статья 75 Налогового кодекса РК)
Данный документ представляет собой подробный анализ положений Статьи 75 Налогового кодекса Республики Казахстан, регулирующей порядок выполнения налоговых обязательств субъектами, прекращающими свою деятельность.
1. Резюме для руководства
Статья 75 Налогового кодекса РК устанавливает жестко регламентированную процедуру исполнения налоговых обязательств при ликвидации. Основной целью данных норм является обеспечение полной выплаты налоговой задолженности перед государством до момента окончательного прекращения деятельности субъекта. Ключевые аспекты включают:
- Определение субъектов: Норма охватывает как резидентов, так и нерезидентов (через их структурные подразделения и постоянные учреждения).
- Обязательная отчетность: Представление ликвидационной налоговой отчетности инициирует процесс налогового администрирования и проверок.
- Приоритетность выплат: Установлен четкий порядок погашения задолженности, включая субсидиарную ответственность головных организаций и учредителей.
- Условие «нулевого баланса»: Для завершения ликвидации необходимо полное отсутствие как задолженностей, так и переплат (излишне уплаченных сумм).
2. Глубокий анализ ключевых тем
2.1. Сфера применения и субъекты ликвидации
Законодательство выделяет четыре основные категории лиц, на которые распространяются правила исполнения обязательств при ликвидации:
- Юридические лица – резиденты.
- Структурные подразделения юридических лиц – нерезидентов.
- Постоянные учреждения юридических лиц – нерезидентов.
- Структурные подразделения юридических лиц – резидентов (при прекращении деятельности).
2.2. Процедура и сроки отчетности
Процесс ликвидации характеризуется строгими временными рамками для подачи документов:
| Тип документа / Действие | Срок исполнения |
|---|---|
| Ликвидационная налоговая отчетность | В течение 3 рабочих дней с момента утверждения промежуточного ликвидационного баланса. |
| Уплата налогов по доп. отчетности | Не позднее 10 календарных дней с момента представления отчетности. |
| Обращение в регистрирующий орган | В течение 3 рабочих дней после получения уведомления от налогового органа об отсутствии задолженности. |
2.3. Порядок погашения налоговой задолженности
В случае недостаточности средств у ликвидируемого лица, закон предусматривает механизмы взыскания с аффилированных лиц:
- Для подразделений: Задолженность структурных подразделений (как резидентов, так и нерезидентов) погашается за счет средств создавшего их юридического лица.
- Для юридических лиц: Если имущества недостаточно, ответственность могут нести учредители (участники) в случаях, предусмотренных законом РК.
- Источники погашения: Денежные средства налогоплательщика и выручка от реализации его имущества.
2.4. Работа с излишне уплаченными суммами и НДС
Статья 75 устанавливает симметричный подход к излишкам:
- Зачет: Излишне уплаченные налоги, пени и штрафы направляются на погашение имеющейся задолженности.
- Возврат: Оставшаяся после зачета часть возвращается налогоплательщику.
- НДС: Превышение налога на добавленную стоимость, зафиксированное на дату снятия с учета, подлежит возврату в установленном Кодексом порядке.
3. Ключевые цитаты и контекст
«Представление ликвидационной налоговой отчетности является основанием для налогового администрирования, включая проведение налоговой проверки».
Контекст: Данная норма подчеркивает, что подача документов на ликвидацию автоматически переводит налогоплательщика в зону активного контроля и инициирует проверку правильности исчисления налогов.
«Налоговая задолженность структурного подразделения юридического лица – резидента или структурных подразделений юридического лица – нерезидента погашается за счет средств юридического лица, создавшего их».
Контекст: Это положение устанавливает прямую финансовую ответственность головной организации за налоговые долги своих филиалов и представительств при их закрытии.
«Основанием для представления ликвидируемым налогоплательщиком ликвидационного баланса в налоговый орган является одновременное выполнение следующих условий: 1) отсутствие задолженности... 2) отсутствие избыточно уплаченных налогов...»
Контекст: Законодатель требует идеальной сверки расчетов. Наличие переплаты является таким же препятствием для подачи финального баланса, как и наличие долга.
4. Практические выводы и рекомендации
На основе анализа Статьи 75 можно выделить следующие критически важные действия для обеспечения законности процесса ликвидации:
- Контроль сроков: Необходимо строго соблюдать трехдневный срок подачи ликвидационной отчетности после утверждения промежуточного баланса, чтобы избежать нарушений процедурного характера.
- Проверка обязательств по дивидендам: Особое внимание следует уделить периоду между завершением налогового администрирования и утверждением окончательного баланса. Если в это время выплачиваются дивиденды, необходимо представить дополнительную отчетность.
- Обнуление лицевых счетов: Поскольку ликвидационный баланс не принимается при наличии переплат, налогоплательщику следует заранее инициировать процедуру возврата или зачета излишне уплаченных сумм и НДС.
- Взаимодействие с регистрирующим органом: Своевременное обращение в регистрирующий орган (в течение 3 рабочих дней после уведомления от налоговой) является финальным и обязательным шагом для юридического завершения ликвидации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Кто из перечисленных лиц признается ликвидируемым налогоплательщиком в соответствии с пунктом 1 статьи 75 Налогового кодекса РК?
Юридическое лицо – резидент Республики Казахстан. Статья прямо определяет ликвидируемое юридическое лицо-резидента как одного из субъектов, на которых распространяются данные нормы.
В какой срок после утверждения промежуточного ликвидационного баланса должна быть представлена ликвидационная налоговая отчетность?
В течение трех рабочих дней. Пункт 2 статьи 75 устанавливает именно трехдневный срок в рабочих днях для подачи отчетности с момента утверждения баланса.
За счет каких средств погашается налоговая задолженность структурного подразделения юридического лица – резидента при его ликвидации?
За счет средств юридического лица, создавшего это подразделение. Согласно пункту 3, ответственность за долги своего подразделения несет создавшее его юридическое лицо.
Что происходит с излишне уплаченными суммами налогов ликвидируемого налогоплательщика после погашения задолженности?
Оставшаяся часть подлежит возврату налогоплательщику. Законодательство предусматривает сначала зачет в счет долгов, а при наличии остатка — его возврат ликвидируемому лицу.
В какой срок необходимо уплатить налоги, отраженные в дополнительной налоговой отчетности, представленной в период ликвидации?
Не позднее десяти календарных дней с момента ее представления. Пункт 5 статьи 75 устанавливает десятидневный срок для исполнения обязательств по дополнительной отчетности.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 75. Бесплатно.
📊 Инфографика
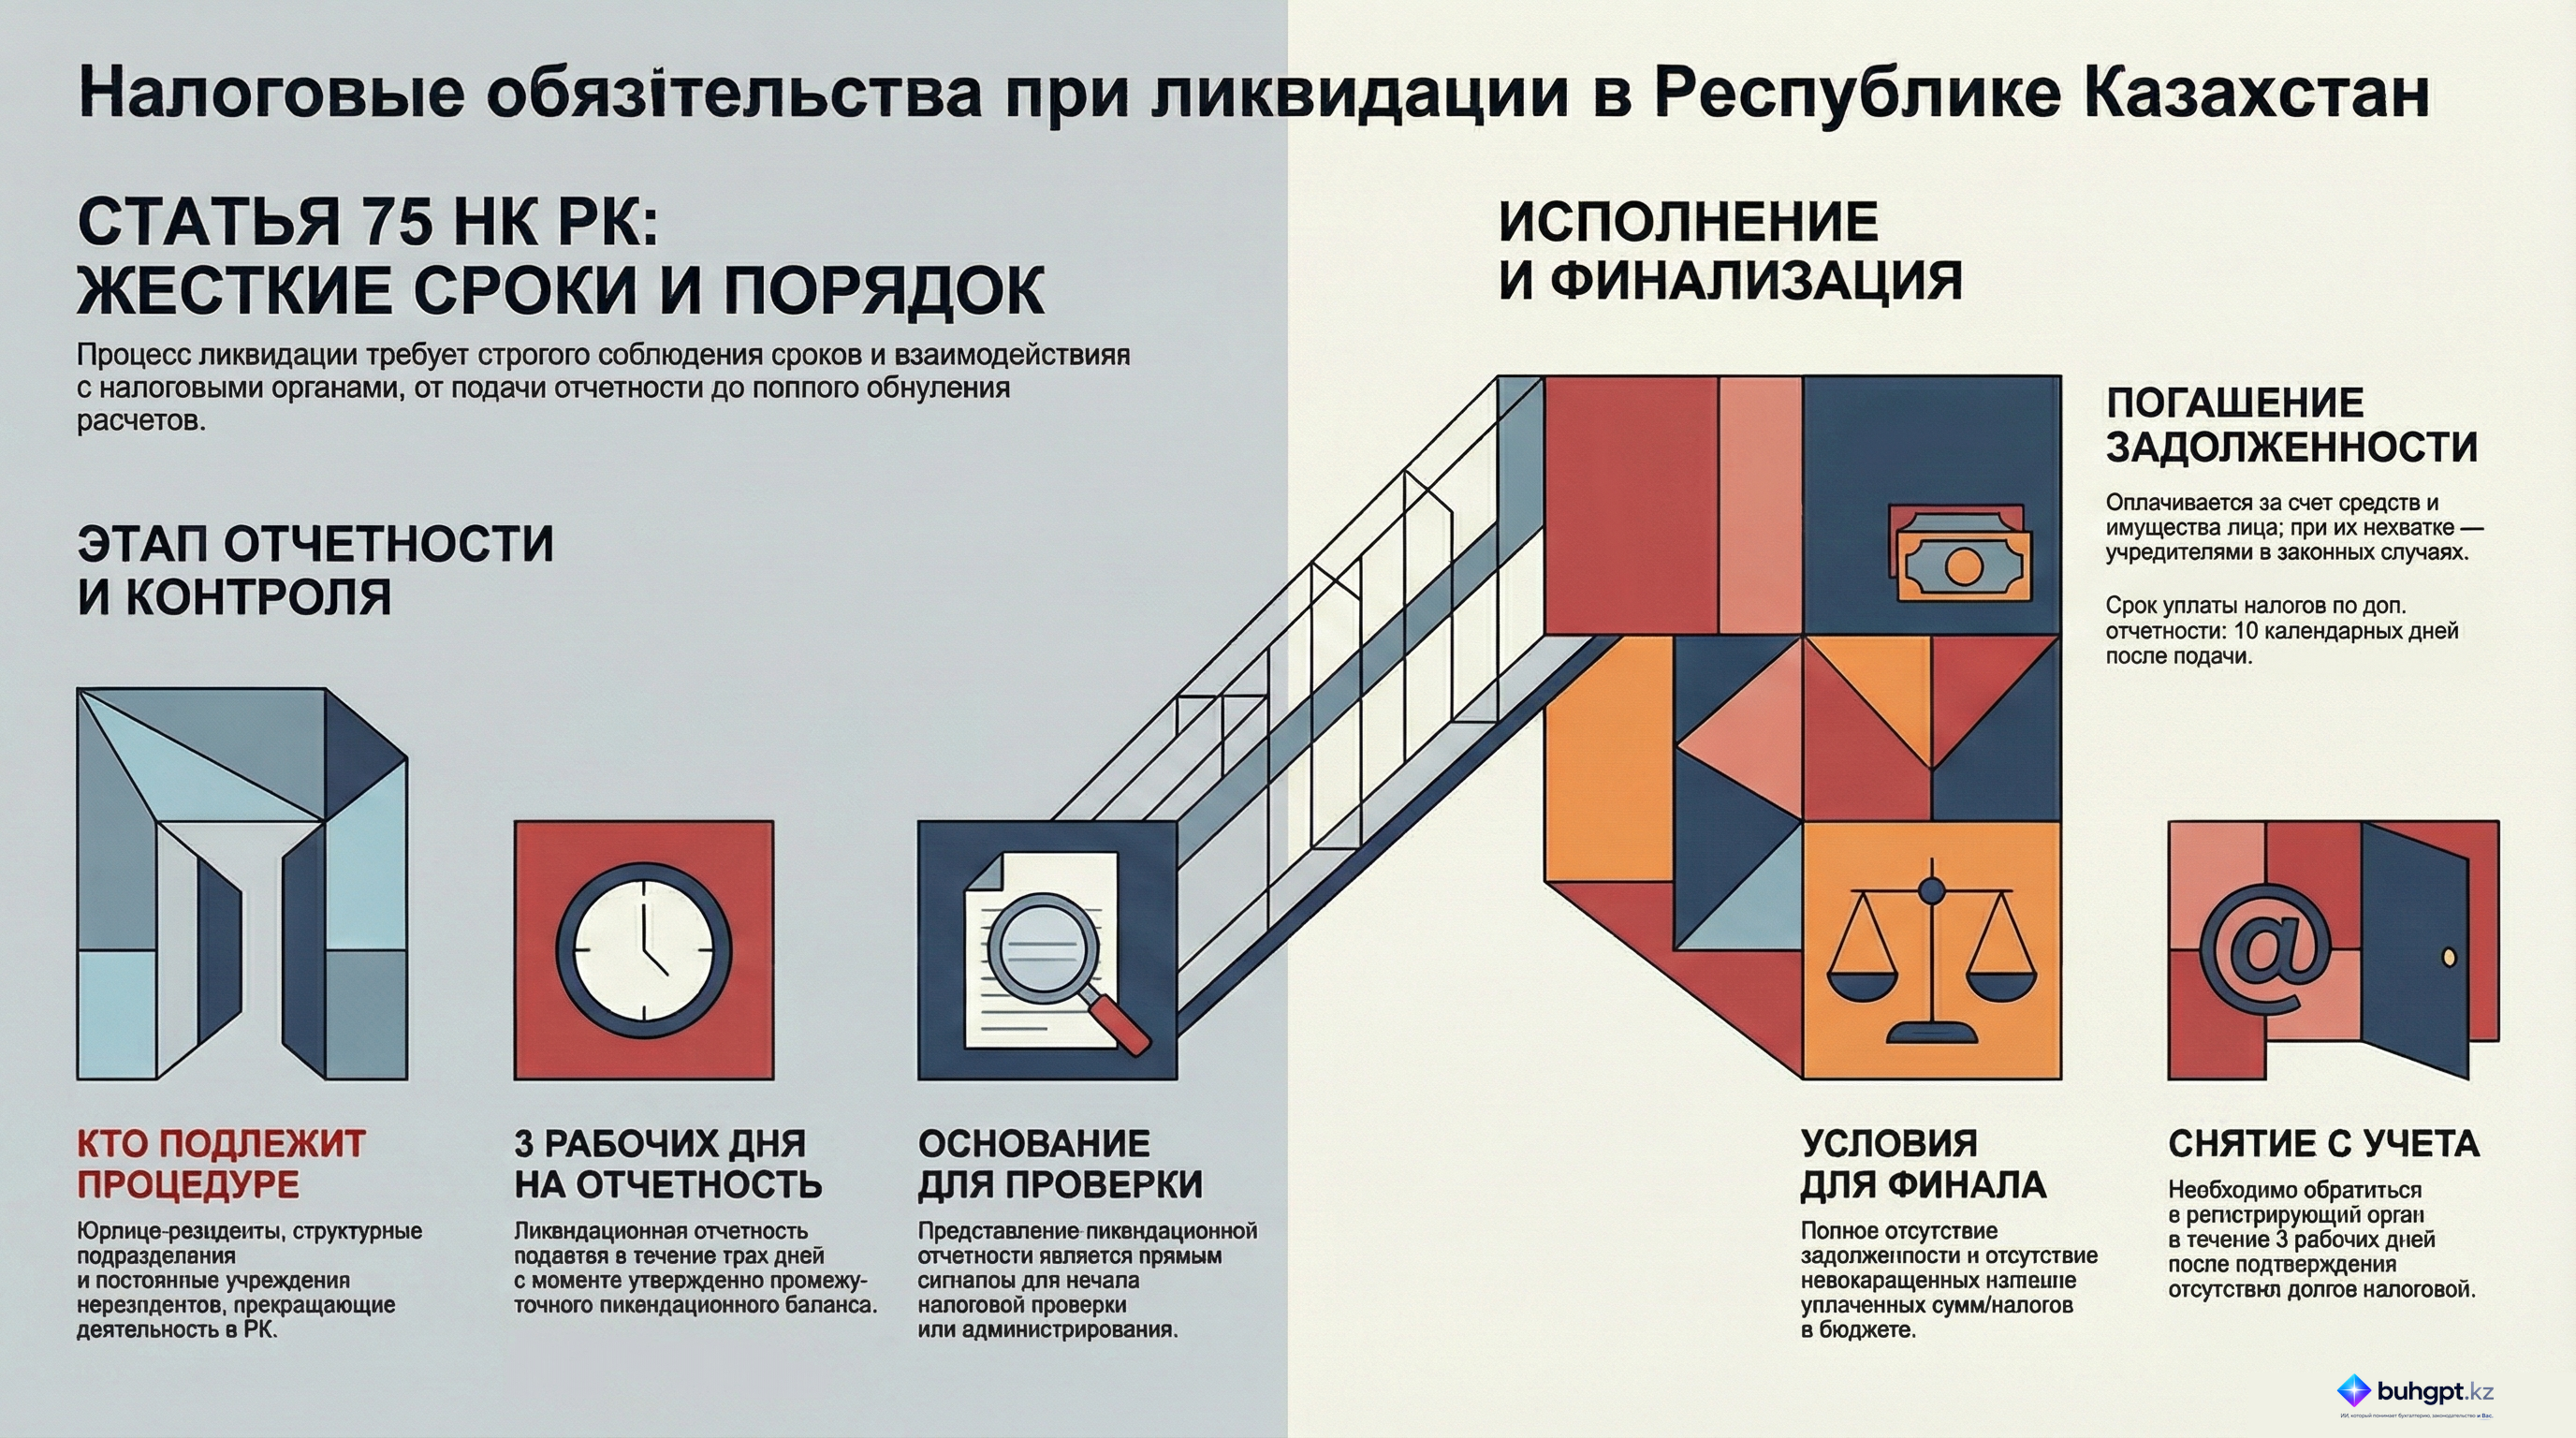
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления