Статья 72 НК РК 2026 — Исполнение налогового обязательства физического лица, признанного безвестно отсутствующим
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Налоговое обязательство физического лица, признанного судом безвестно отсутствующим, в случае:
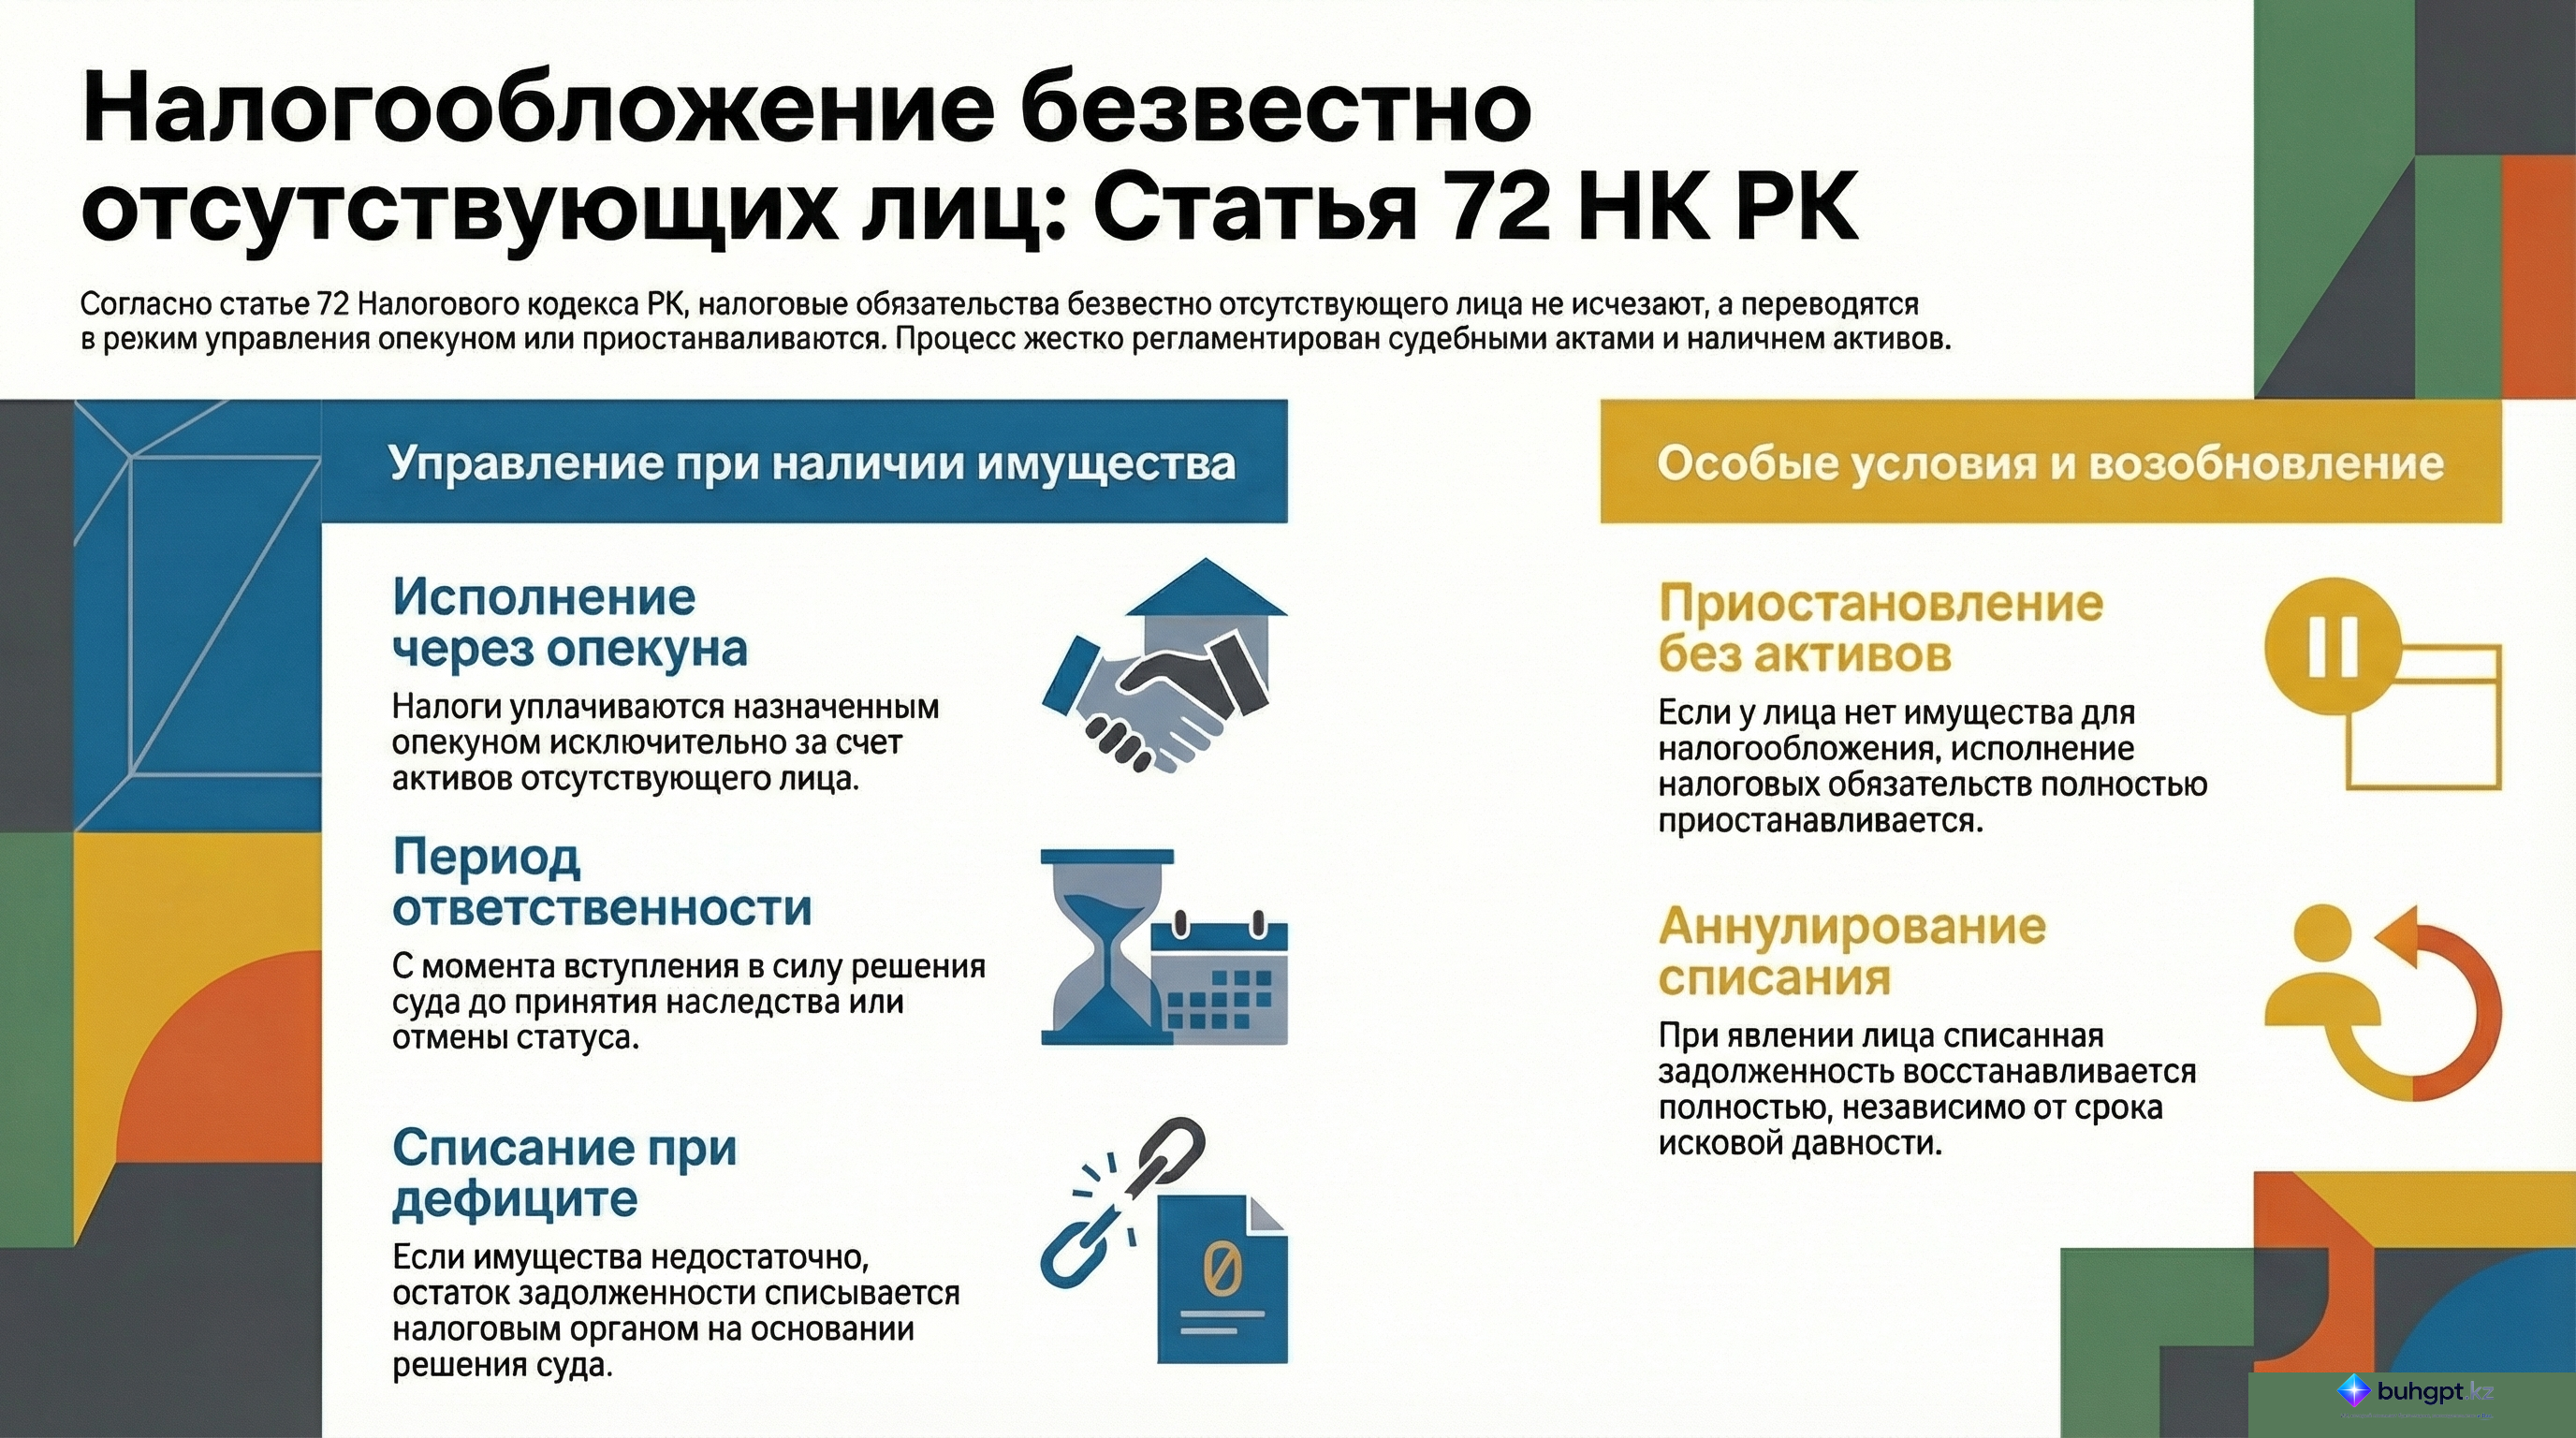
1) отсутствия на праве собственности имущества, которое является объектом налогообложения и (или) объектом, связанным с налогообложением, подлежит приостановлению;
2) наличия на праве собственности имущества, которое является объектом налогообложения и (или) объектом, связанным с налогообложением, исполняется лицом, на которого возложена обязанность по опеке над имуществом физического лица, признанного судом безвестно отсутствующим (далее – опекун имущества).
Налоговое обязательство физического лица, признанного судом безвестно отсутствующим, приостанавливается или исполняется опекуном имущества в период со дня вступления в законную силу судебного акта о признании его безвестно отсутствующим до дня:
1) принятия наследства либо признания имущества такого лица выморочным;
2) отмены судебного акта о признании его безвестно отсутствующим.
2. Опекун имущества исполняет налоговое обязательство по уплате налога из имущества физического лица, признанного судом безвестно отсутствующим.
3. Если имущества физического лица, признанного безвестно отсутствующим, недостаточно для погашения его налоговой задолженности, то непогашенная часть налоговой задолженности списывается согласно решению о списании налоговой задолженности.
Решение о списании налоговой задолженности выносится налоговым органом на основании вступившего в законную силу судебного акта о недостаточности имущества.
4. При отмене судебного акта о признании лица безвестно отсутствующим действие ранее списанной налоговой задолженности возобновляется налоговым органом независимо от срока исковой давности согласно решению об отмене решения о списании налоговой задолженности и подлежит взысканию.
Решение об отмене решения о списании налоговой задолженности выносится налоговым органом на основании вступившего в законную силу судебного акта об отмене решения о признании лица безвестно отсутствующим.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Исполнение налогового обязательства физического лица, признанного безвестно отсутствующим
Данный аналитический документ представляет собой подробный обзор положений Статьи 72 Налогового кодекса Республики Казахстан, регулирующей порядок исполнения налоговых обязательств граждан, имеющих статус безвестно отсутствующих.
Исполнительное резюме
Законодательство Республики Казахстан устанавливает четкий алгоритм действий в отношении налоговых обязательств лиц, признанных судом безвестно отсутствующими. Основным критерием, определяющим порядок действий налоговых органов, является наличие или отсутствие у такого лица имущества, подлежащего налогообложению.
Ключевые принципы регулирования включают:
- Приостановление обязательств при отсутствии активов.
- Управление активами через назначенных опекунов для погашения задолженностей.
- Возможность списания безнадежной задолженности при недостаточности имущества.
- Безусловное восстановление долговых обязательств в случае отмены статуса безвестного отсутствия, невзирая на сроки давности.
Детальный анализ ключевых тем
1. Роль имущественного фактора в налогообложении
Статус налогового обязательства напрямую коррелирует с имущественным положением отсутствующего лица:
- Отсутствие имущества: Является основанием для немедленного приостановления исполнения налогового обязательства.
- Наличие имущества: Требует активного управления и исполнения налоговых платежей за счет имеющихся активов.
2. Институт опеки над имуществом
В случае наличия активов, ответственность за исполнение налоговых обязательств переходит к опекуну имущества. Данное лицо назначается специально для управления активами и обязано производить налоговые отчисления непосредственно из средств и имущества безвестно отсутствующего лица.
3. Механизм списания и восстановления задолженности
Законодательство предусматривает гибкий, но строгий механизм работы с недоимками:
- Списание: Если имущества недостаточно для полного погашения налогов, налоговый орган вправе вынести решение о списании остатка. Основанием для этого должен служить соответствующий судебный акт, подтверждающий дефицит активов.
- Возобновление: Если решение суда о признании лица безвестно отсутствующим отменяется, все ранее списанные суммы восстанавливаются. Примечательно, что в этом случае требования налоговых органов подлежат удовлетворению вне зависимости от срока исковой давности.
Процедуры и временные рамки
Процесс исполнения обязательств жестко привязан к юридическим актам и временным интервалам:
| Этап / Событие | Условие или Последствие |
|---|---|
| Начало исполнения опекуном | Момент вступления в силу судебного решения о признании безвестного отсутствия. |
| Окончание исполнения опекуном | Принятие наследства, признание имущества выморочным или отмена судебного акта. |
| Недостаточность имущества | Вынесение решения налогового органа о списании на основании судебного акта. |
| Отмена безвестного отсутствия | Возобновление задолженности и начало процедуры взыскания. |
Ключевые цитаты и их контекст
Ниже приведены значимые выдержки из Статьи 72, определяющие правовой ландшафт ситуации:
«Если у физического лица, признанного безвестно отсутствующим, отсутствует имущество, подлежащее налогообложению, налоговое обязательство приостанавливается».
- Контекст: Устанавливает приоритет фактического наличия налогооблагаемой базы над формальным статусом налогоплательщика.
«Опекун имущества обязан уплатить налоги из активов физического лица, признанного безвестно отсутствующим».
- Контекст: Определяет источник средств для погашения обязательств — налоги платятся не из личных средств опекуна, а исключительно из имущества отсутствующего лица.
«Ранее списанная налоговая задолженность возобновляется и подлежит взысканию, независимо от срока исковой давности».
- Контекст: Подчеркивает исключительный характер данных обязательств, на которые не распространяются стандартные временные ограничения по защите прав налогоплательщика в случае его внезапного появления («возвращения»).
Практические выводы и инсайты
- Судебный контроль: Каждое ключевое изменение в статусе налогового обязательства (признание отсутствующим, подтверждение недостаточности имущества, отмена статуса) базируется исключительно на судебном акте. Без решения суда налоговый орган не может ни приостановить, ни возобновить обязательства.
- Защита интересов государства: Отмена срока исковой давности при возобновлении задолженности свидетельствует о том, что государство сохраняет за собой право на взыскание налогов в полном объеме, даже если процесс признания лица безвестно отсутствующим длился десятилетиями.
- Ограниченная ответственность имущества: Списание долгов при недостаточности имущества защищает интересы других возможных кредиторов и наследников, не позволяя долгам расти бесконечно при отсутствии реальных активов.
- Ответственность опекуна: Назначенный опекун несет административную (налоговую) ответственность за своевременность выплат из активов подопечного, что требует тщательного учета и контроля за состоянием вверенного имущества.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что происходит с налоговым обязательством физического лица, если оно признано судом безвестно отсутствующим и у него нет имущества?
Налоговое обязательство приостанавливается. Согласно статье 72 Налогового кодекса РК, отсутствие налогооблагаемого имущества является основанием для приостановки исполнения обязательств.
Кто несет ответственность за исполнение налогового обязательства безвестно отсутствующего лица при наличии у него имущества?
Опекун имущества, назначенный для управления активами. Закон возлагает обязанность по управлению и уплате налогов из активов отсутствующего лица на специально назначенного опекуна.
До какого момента опекун имущества обязан исполнять налоговые обязательства безвестно отсутствующего лица?
До принятия наследства, признания имущества выморочным или отмены судебного акта. Это охватывает все законные сценарии: либо статус лица меняется, либо право собственности на имущество переходит к другим лицам или государству.
На каком основании налоговый орган может списать налоговую задолженность, если имущества безвестно отсутствующего лица недостаточно?
На основании судебного акта о недостаточности имущества. Налоговый орган не может списать долг произвольно; ему требуется официальное судебное подтверждение отсутствия активов для погашения.
Что происходит с ранее списанной налоговой задолженностью, если решение суда о признании лица безвестно отсутствующим отменяется?
Задолженность возобновляется и подлежит взысканию независимо от срока исковой давности. Закон устанавливает жесткое правило: при возвращении лица все старые долги восстанавливаются, и стандартные сроки давности здесь не действуют.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 72. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 72
- Декретные по родам в Казахстане в 2026 году
- 72-бап ҚР: налоговые обязательства безвестно отсутствующего лица в 2026 году
- Долги по налогам по ИИН: как проверить задолженность и ее основание
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления