Статья 71 НК РК 2026 — Особенности налогового учета по корпоративному и индивидуальному подоходным налогам по актам об учреждении доверительного управления имуществом, кроме доли участия и акций
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Для целей налогового учета:
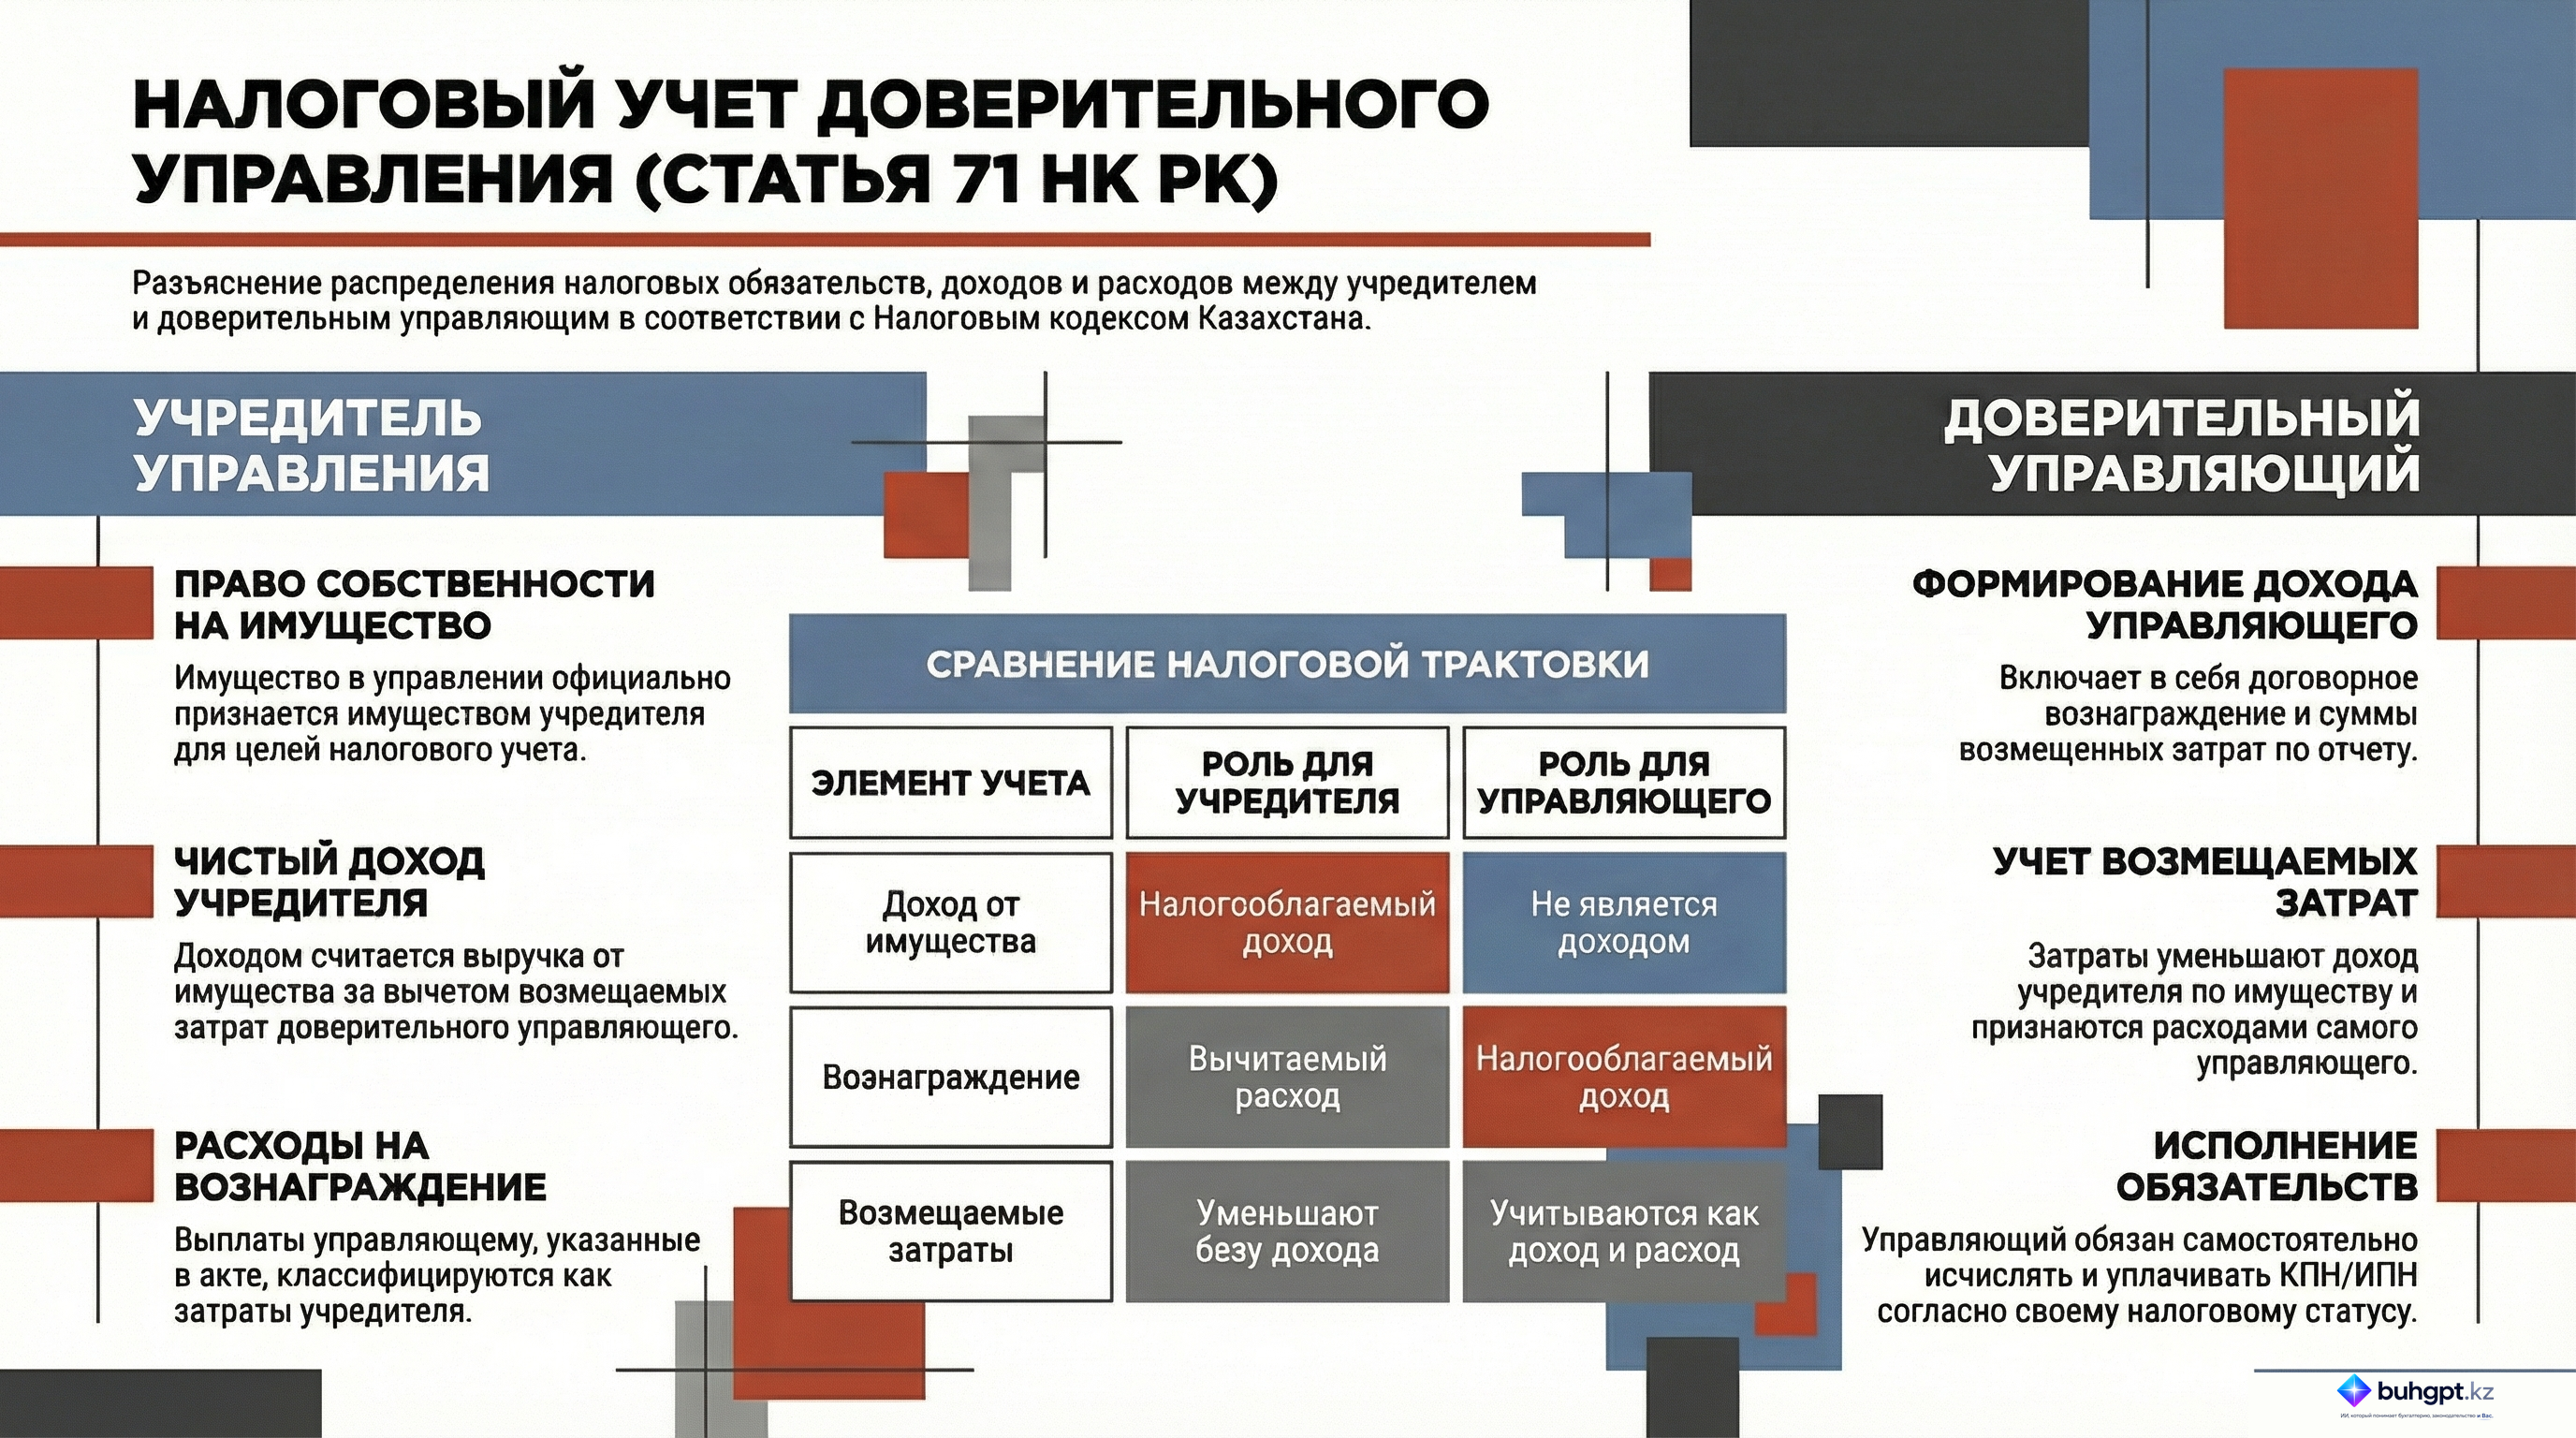
доход по имуществу, находящемуся в доверительном управлении, кроме доли участия и акций, уменьшенный на сумму затрат, произведенных доверительным управляющим – нерезидентом, возмещенных (подлежащих возмещению) на основании акта об учреждении доверительного управления имуществом и отчета доверительного управляющего о своей деятельности, является доходом учредителя доверительного управления;
имущество от доверительного управления таким имуществом является имуществом учредителя доверительного управления;
вознаграждение, предусмотренное актом об учреждении доверительного управления имуществом, подлежащее выплате доверительному управляющему, является затратами учредителя доверительного управления.
В доход доверительного управляющего от доверительного управления имуществом, кроме доли участия и акций, включаются:
вознаграждение, предусмотренное актом об учреждении доверительного управления имуществом;
сумма затрат, произведенных доверительным управляющим, возмещение которых предусмотрено актом об учреждении доверительного управления имуществом и отчетом доверительного управляющего о своей деятельности.
Затраты от доверительного управления имуществом, кроме доли участия и акций, произведенные доверительным управляющим, возмещение которых предусмотрено актом об учреждении доверительного управления имуществом и отчетом доверительного управляющего о своей деятельности, являются затратами такого доверительного управляющего.
Такие затраты уменьшают доход учредителя доверительного управления по имуществу, находящемуся в доверительном управлении, и не учитываются в качестве затрат у учредителя доверительного управления.
2. Учредитель доверительного управления исполняет налоговое обязательство по корпоративному и индивидуальному подоходным налогам по доходу от доверительного управления и имуществу от доверительного управления в порядке, определенном настоящим Кодексом для лиц, к числу которых относится такой учредитель.
3. Доверительный управляющий исполняет налоговое обязательство по корпоративному и индивидуальному подоходным налогам по доходам, затратам и имуществу от доверительного управления в порядке, определенном настоящим Кодексом для лиц, к числу которых относится такой управляющий.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Особенности налогового учета при доверительном управлении имуществом: Анализ статьи 71 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 71 Налогового кодекса Республики Казахстан, регулирующей вопросы корпоративного (КПН) и индивидуального (ИПН) подоходных налогов в рамках договоров доверительного управления имуществом.
Основные нормы статьи устанавливают четкое разграничение прав и обязанностей между учредителем доверительного управления и доверительным управляющим. Ключевой принцип заключается в том, что, несмотря на передачу имущества в управление, оно признается собственностью учредителя для целей налогообложения, а доход, извлекаемый из этого имущества, за определенными вычетами, также закрепляется за учредителем. Документ структурирует правила признания доходов и расходов для обеих сторон, обеспечивая прозрачность налоговых обязательств.
Детальный анализ ключевых тем
1. Статус имущества и распределение доходов учредителя
Согласно законодательству, передача имущества в доверительное управление не меняет его налогового статуса в отношении собственности.
- Право собственности: Имущество, находящееся в доверительном управлении, безоговорочно признается имуществом учредителя.
- Признание дохода: Доходом учредителя признается общая сумма дохода от использования данного имущества. Однако эта сумма корректируется (уменьшается) на затраты, понесенные управляющим-нерезидентом, при условии, что такие затраты подлежат возмещению согласно акту об учреждении управления и отчету управляющего.
2. Структура доходов и расходов доверительного управляющего
Налоговый кодекс четко определяет, что именно формирует налогооблагаемую базу управляющего:
- Вознаграждение: Прямая оплата услуг, предусмотренная договором (актом).
- Возмещаемые затраты: Суммы, потраченные управляющим в процессе деятельности, которые компенсируются учредителем на основании отчетности.
3. Механизм учета затрат
Статья 71 устанавливает специфический порядок взаимодействия сторон при учете расходов:
- Затраты, связанные с управлением, которые подлежат возмещению, формально являются затратами управляющего.
- Эти же затраты одновременно уменьшают доход учредителя, полученный от управления имуществом.
- Важное ограничение: Эти затраты не могут быть учтены учредителем как его собственные прямые расходы повторно; их роль ограничивается только уменьшением налогооблагаемого дохода по конкретному имуществу.
Сравнительная таблица налогового учета сторон
| Элемент учета | Для Учредителя доверительного управления | Для Доверительного управляющего |
|---|---|---|
| Объект управления | Признается его имуществом | Не является его собственностью |
| Доход от имущества | Является его доходом (за вычетом расходов управляющего) | Не является его доходом |
| Вознаграждение | Относится к затратам учредителя | Включается в доход управляющего |
| Возмещаемые расходы | Уменьшают доход учредителя по имуществу | Включаются в доход и одновременно являются его затратами |
Ключевые цитаты и их контекст
«Имущество, находящееся в доверительном управлении, признается имуществом учредителя».
Контекст: Эта норма исключает возможность перераспределения имущественных налоговых обязательств на управляющего, сохраняя статус собственника за учредителем.
«Вознаграждение... выплачиваемое доверительному управляющему, относится к затратам учредителя».
Контекст: Устанавливает право учредителя относить выплаты управляющему на вычеты или расходы, снижая общую базу по КПН или ИПН.
«Затраты... подлежащие возмещению, являются затратами доверительного управляющего и уменьшают доход учредителя по имуществу... Эти затраты не учитываются как затраты учредителя».
Контекст: Критически важное уточнение, предотвращающее двойной учет одних и тех же расходов. Затраты уменьшают «выручку» от имущества, но не могут быть заявлены учредителем как его личные операционные расходы.
Практические выводы и рекомендации
На основании статьи 71 можно выделить следующие необходимые действия для участников правоотношений:
Для Учредителей:
- Обеспечить исполнение обязательств по КПН или ИПН в полном соответствии со своим налоговым статусом.
- Контролировать наличие актов об учреждении доверительного управления и регулярных отчетов управляющего для подтверждения права на уменьшение дохода на сумму произведенных затрат.
- Четко фиксировать размер вознаграждения управляющего для его корректного отнесения к своим затратам.
Для Доверительных управляющих:
- Включать в совокупный годовой доход не только сумму чистого вознаграждения, но и все суммы возмещаемых затрат, предусмотренных договором.
- Вести детальный учет расходов, связанных с управлением, для их обоснованного возмещения и отражения в собственной отчетности как затрат.
- Исполнять налоговые обязательства по КПН/ИПН согласно нормам, установленным для профессиональных управляющих.
Общие требования к документации:
- Центральным документом является Акт об учреждении доверительного управления. В нем должны быть детально прописаны условия выплаты вознаграждения и перечень затрат, подлежащих возмещению.
- Отчет управляющего является обязательным первичным документом для признания расходов и корректировки доходов в налоговом учете.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Чьим имуществом для целей налогового учета признается имущество, находящееся в доверительном управлении?
Имуществом учредителя доверительного управления. Согласно статье 71, для целей налогообложения активы остаются признанными за лицом, учредившим управление.
Как в налоговом учете учредителя отражается вознаграждение, выплачиваемое доверительному управляющему?
Как затраты учредителя. Оплата услуг управляющего, предусмотренная актом, квалифицируется как расходная часть для учредителя.
Что из перечисленного включается в доход доверительного управляющего?
Вознаграждение и сумма возмещаемых затрат. Доход управляющего формируется из платы за услуги и сумм, компенсирующих его расходы по деятельности.
Каким образом затраты управляющего, подлежащие возмещению, влияют на доход учредителя от доверительного управления?
Они уменьшают доход учредителя по данному имуществу. Затраты, понесенные для функционирования имущества, вычитаются из выручки для определения чистого дохода учредителя.
При каком условии затраты, произведенные доверительным управляющим, включаются в его доход?
Если их возмещение предусмотрено актом об учреждении и отчетом управляющего. Налоговый кодекс требует документального подтверждения и предварительного соглашения для признания таких сумм.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 71. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления