Статья 62 НК РК 2026 — Исполнение налогового обязательства
Глава 5. ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Исполнение налогового обязательства осуществляется налогоплательщиком самостоятельно, если иное не установлено настоящим Кодексом.
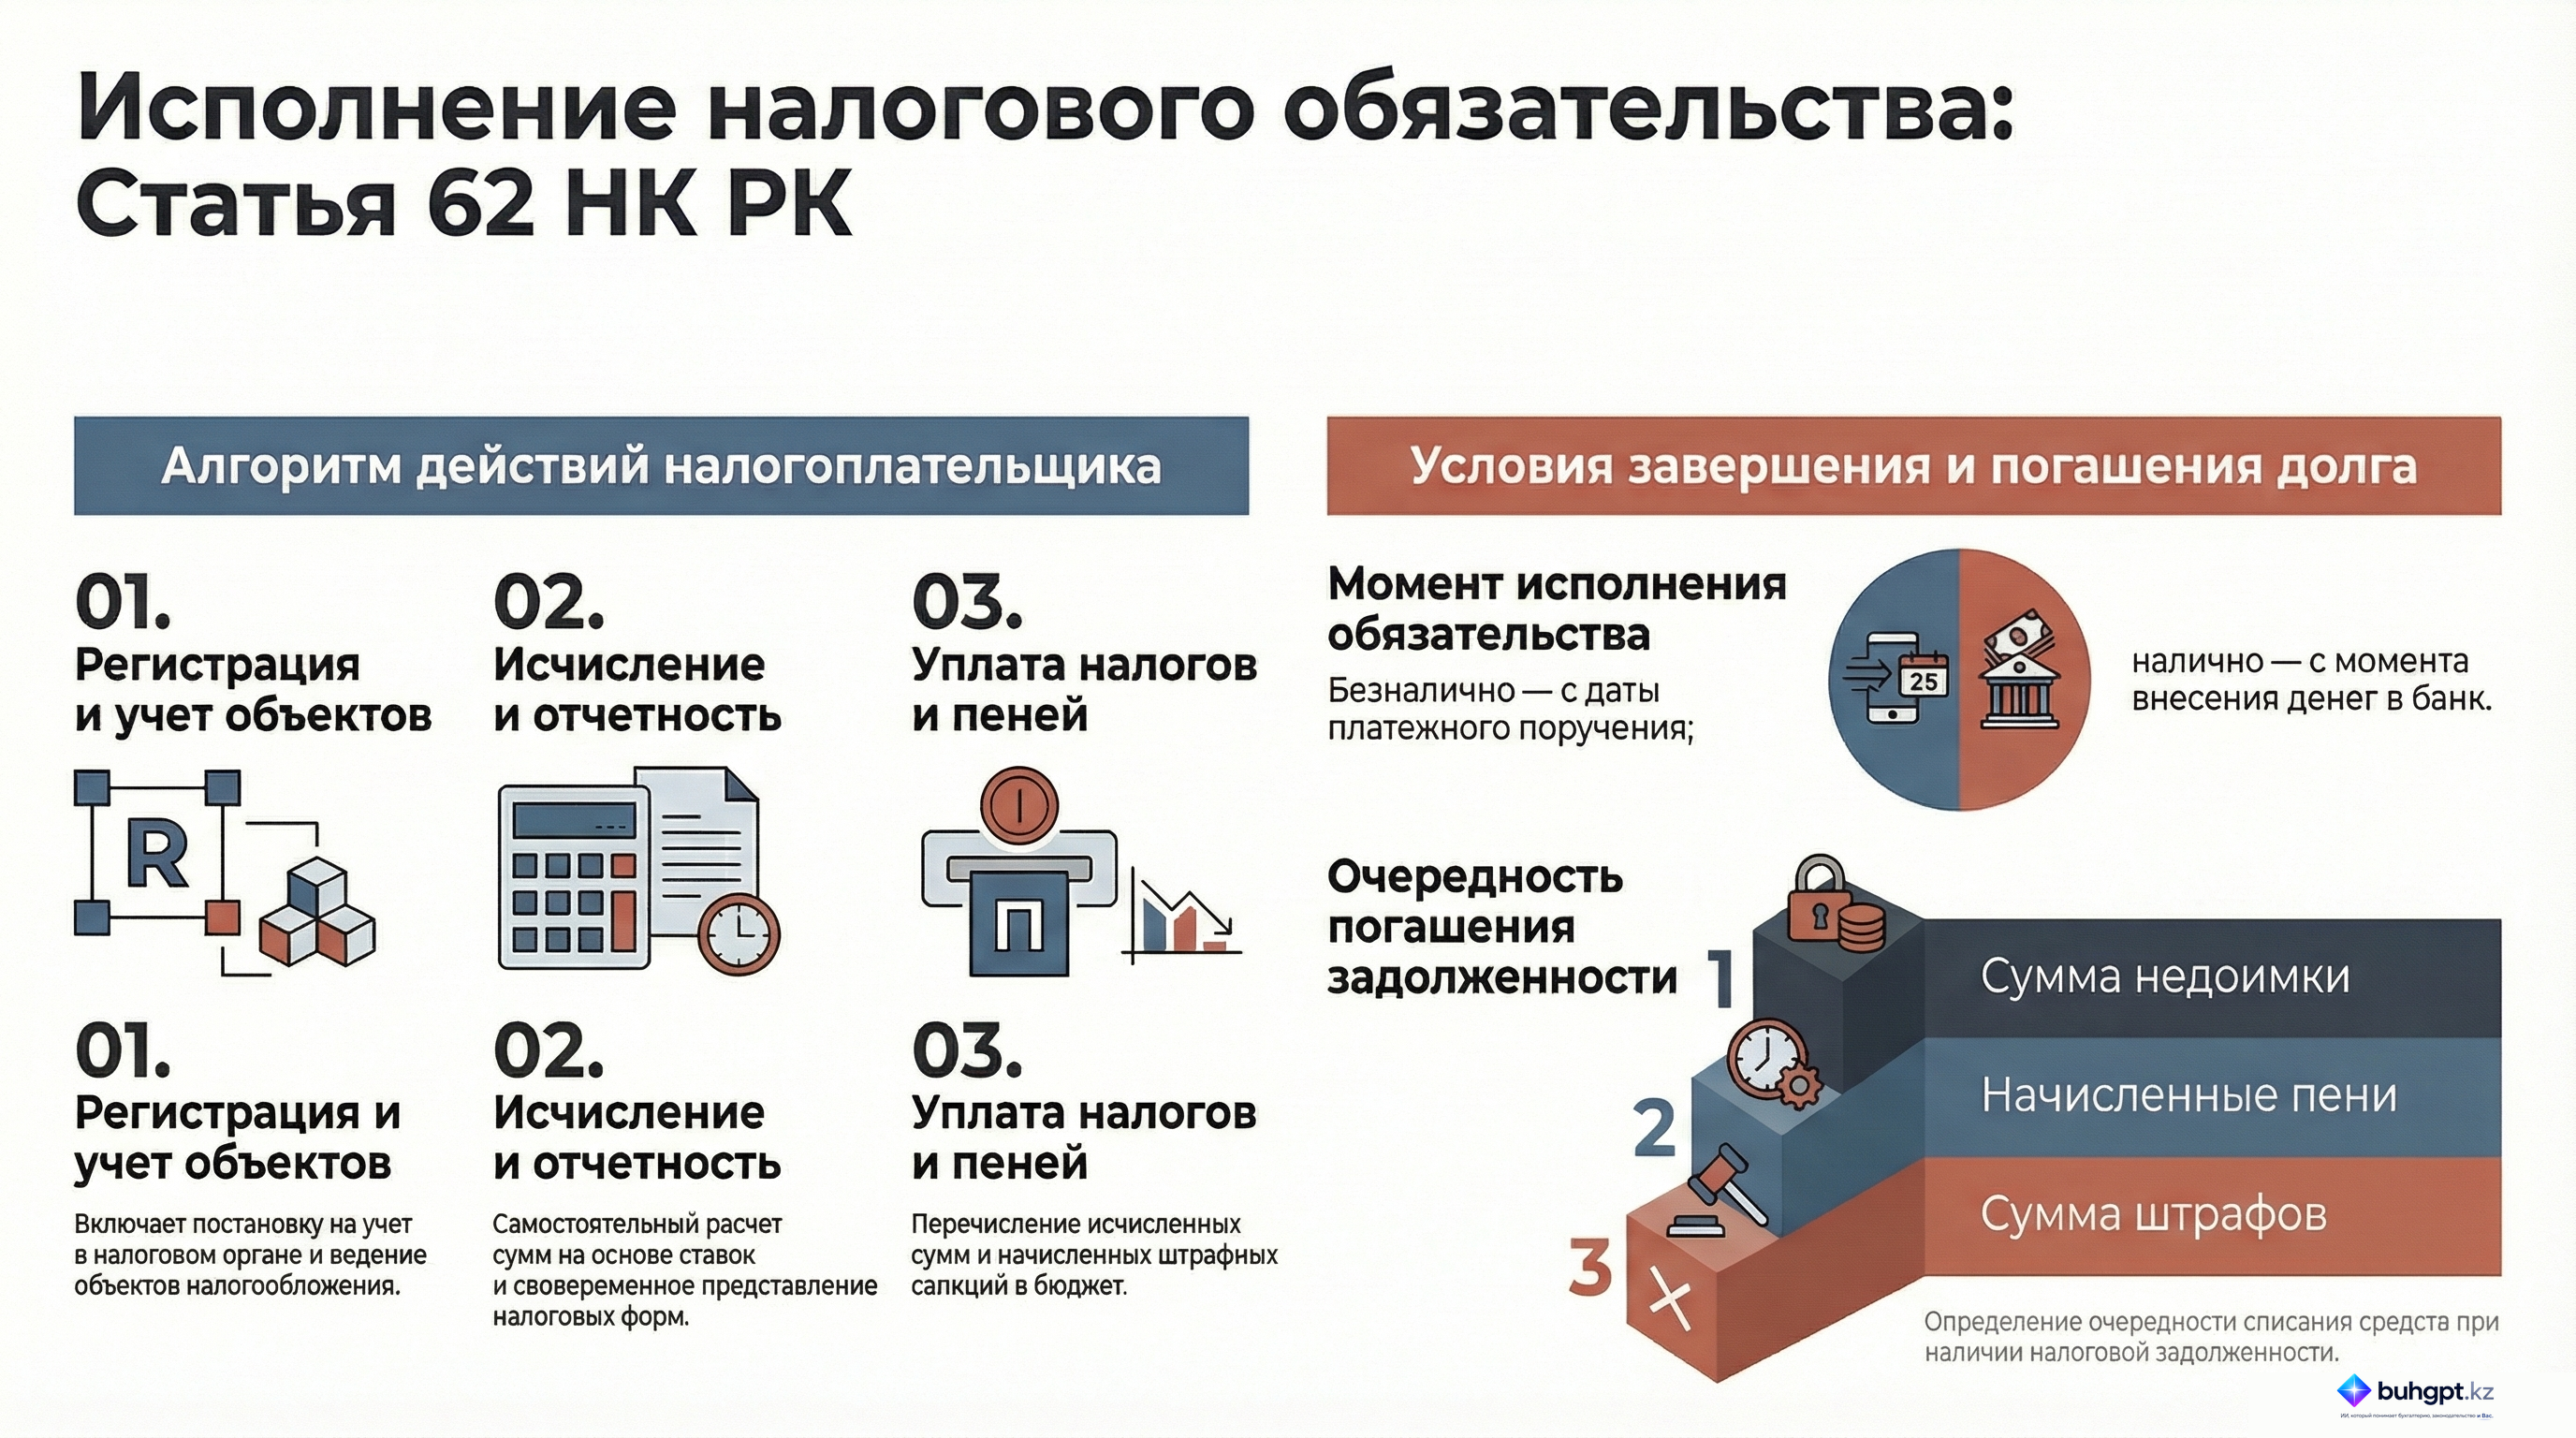
2. Во исполнение налогового обязательства налогоплательщик совершает следующие действия:
1) встает на регистрационный учет в налоговом органе;
2) ведет учет объектов налогообложения и (или) объектов, связанных с налогообложением;
3) исчисляет суммы налогов и платежей, подлежащие уплате в бюджет, исходя из объектов налогообложения и (или) объектов, связанных с налогообложением, налоговой базы и налоговых ставок;
4) исчисляет авансовые и текущие платежи по налогам и платежам в бюджет;
5) составляет и представляет налоговым органам налоговые формы и иные формы, установленные настоящим Кодексом;
6) уплачивает исчисленные и начисленные суммы налогов и платежей в бюджет, авансовые и текущие платежи по налогам и платежам в бюджет;
7) уплачивает в случаях, предусмотренных настоящим Кодексом, начисленные суммы пеней и штрафов.
3. Во исполнение налогового обязательства налоговый агент совершает следующие действия:
1) исчисляет суммы налогов, удерживаемые у источника выплаты;
2) составляет и представляет налоговым органам налоговую отчетность и иные формы, установленные настоящим Кодексом;
3) удерживает и перечисляет исчисленные и начисленные суммы налогов, удерживаемые у источника выплаты;
4) ведет учет начисленных и выплаченных доходов, удержанных и перечисленных в бюджет налогов, удерживаемых у источника выплаты, по каждому налогоплательщику;
5) уплачивает в случаях, предусмотренных настоящим Кодексом, начисленные суммы пеней и штрафов.
4. Налоговое обязательство по уплате налогов, платежей в бюджет, пеней и штрафов исполняется налогоплательщиком (налоговым агентом) в порядке и сроки, которые установлены настоящим Кодексом, в национальной валюте, за исключением случаев, когда законодательством Республики Казахстан прямо предусмотрена натуральная форма уплаты или уплата в иностранной валюте.
5. Налоговое обязательство налогоплательщика по уплате налогов, платежей в бюджет, пеней и штрафов, а также налогового агента по перечислению (уплате) налога считается исполненным:
1) в безналичной форме со дня:
получения банковской организацией к исполнению платежного поручения на сумму обязательства;
осуществления платежа, в том числе путем зачета, посредством платежного инструмента, не предусмотренного абзацем вторым настоящего подпункта;
2) в наличной форме – со дня внесения указанных сумм в:
банковские организации;
уполномоченный государственный орган или местный исполнительный орган.
6. Несмотря на положения, предусмотренные пунктом 5 настоящей статьи, налоговое обязательство налогоплательщика по уплате налога, исполняемое налоговым агентом путем удержания налога, считается исполненным со дня удержания налога.
Налоговое обязательство налогоплательщика по уплате подлежащего удержанию налога, исполняемое налоговым агентом за счет собственных средств без его удержания, считается исполненным в соответствии с пунктом 5 настоящей статьи.
7. При исполнении налогового обязательства по уплате налогов и платежей в бюджет и социального обязательства уполномоченным представителем налогоплательщика в платежных документах отправитель денег указывает фамилию, имя и отчество или наименование, а также идентификационный номер налогоплательщика.
8. Налоговое обязательство по уплате налогов, платежей в бюджет, пеней и штрафов может быть исполнено путем проведения зачетов в соответствии с настоящим Кодексом.
9. Днем уплаты налога, платежа в бюджет, социального платежа, пеней и штрафа признается день, определяемый в соответствии с пунктом 5 настоящей статьи.
10. Погашение налоговой задолженности производится в следующей очередности:
1) сумма недоимки;
2) начисленные пени;
3) сумма штрафов.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ исполнения налогового обязательства: Обзор статьи 62 Налогового кодекса РК
Данный документ представляет собой подробный аналитический обзор положений Статьи 62 Налогового кодекса Республики Казахстан, регламентирующей порядок и условия исполнения налоговых обязательств налогоплательщиками и налоговыми агентами.
Исполнительное резюме
Статья 62 Налогового кодекса РК устанавливает фундаментальный принцип самостоятельности исполнения налогового обязательства. Налогоплательщик несет персональную ответственность за своевременную регистрацию, учет объектов налогообложения, расчет и уплату налогов в бюджет. Документ четко разграничивает функции рядовых налогоплательщиков и налоговых агентов, определяет моменты фактического исполнения обязательств для различных форм оплаты и устанавливает строгую иерархию погашения налоговой задолженности. Ключевым аспектом является соблюдение установленных сроков и порядка, предусмотренных законодательством, при использовании национальной валюты в качестве основного средства расчетов.
Детальный анализ ключевых тем
1. Алгоритм исполнения обязательств налогоплательщиком
Для полноценного исполнения налогового обязательства налогоплательщик обязан выполнить последовательный ряд действий. Процесс охватывает все этапы — от постановки на учет до финальных расчетов с бюджетом:
- Регистрационные действия: Обязательная регистрация в налоговых органах.
- Учетная деятельность: Ведение учета объектов налогообложения и связанных с ними элементов.
- Расчетная фаза: Самостоятельное определение сумм налогов, платежей, а также авансовых и текущих платежей на основе соответствующих ставок и налоговой базы.
- Документооборот: Своевременная подготовка и представление налоговой отчетности и сопутствующих форм.
- Финансовое исполнение: Уплата рассчитанных сумм, включая начисленные пени и штрафы в случае нарушений.
2. Специфика обязательств налоговых агентов
Налоговые агенты выполняют посредническую функцию, удерживая налоги у источника выплаты. Их обязанности включают:
| Направление деятельности | Обязанности налогового агента |
|---|---|
| Расчеты | Исчисление сумм налогов, подлежащих удержанию у источника выплаты. |
| Удержание и перевод | Непосредственное удержание и перечисление налогов в бюджет. |
| Персонифицированный учет | Ведение учета доходов, а также удержанных и перечисленных налогов отдельно по каждому налогоплательщику. |
| Отчетность | Представление налоговых форм в установленные органы. |
| Ответственность | Уплата пеней и штрафов в случаях, предусмотренных законом. |
3. Момент признания обязательства исполненным
Законодательство четко определяет временную точку, с которой налоговое обязательство считается завершенным. Это зависит от способа оплаты и участия агентов:
- Безналичная форма: С момента получения банком платежного поручения или фактического совершения платежа.
- Наличная форма: С момента внесения денежных средств в банки или иные уполномоченные органы.
- При участии налогового агента: С момента фактического удержания налога агентом (если налог платится из средств налогоплательщика) или по общим правилам (если агент платит за счет собственных средств).
4. Иерархия погашения налоговой задолженности
В случае наличия задолженности, кодекс устанавливает императивный порядок (очередность) распределения поступающих средств. Погашение происходит строго в следующей последовательности:
- Сумма недоимки (основной долг).
- Начисленные пени.
- Сумма штрафов.
Ключевые цитаты и их контекст
«Исполнение налогового обязательства осуществляется налогоплательщиком самостоятельно, если иное не предусмотрено Налоговым кодексом».
- Контекст: Эта норма подчеркивает принцип индивидуальной ответственности субъекта. Налогоплательщик не может делегировать ответственность за неисполнение обязательств третьим лицам, за исключением случаев, прямо указанных в законе.
«При исполнении обязательств уполномоченный представитель налогоплательщика указывает в платежных документах свои данные и идентификационный номер».
- Контекст: Положение регламентирует действия представителей, обеспечивая прозрачность платежа и возможность идентификации лица, совершающего транзакцию от имени налогоплательщика.
«Налоговые обязательства могут также исполняться путем зачетов».
- Контекст: Источник указывает на существование альтернативных способов погашения обязательств, помимо прямого перечисления денежных средств.
Практические выводы и аналитические инсайты
На основе положений Статьи 62 можно выделить следующие критически важные аспекты:
- Валютный регламент: Обязательства исполняются в национальной валюте, что требует учета валютных рисков при планировании платежей, если доход получен в иностранной валюте (если иное не предусмотрено специфическим законодательством).
- Приоритетность недоимки: Поскольку штрафы и пени погашаются только после закрытия основного тела долга (недоимки), наличие даже небольшой недоимки будет приводить к росту пеней, так как поступающие средства в первую очередь будут уходить на закрытие «старого» долга.
- Защита при удержании агентом: Для налогоплательщика критически важным является момент удержания налога агентом. С этой секунды его обязательство перед государством считается исполненным, независимо от того, когда агент фактически перечислит эти деньги в бюджет.
- Комплексность процесса: Исполнение обязательства — это не только платеж, но и целый цикл, включающий учет и регистрацию. Пропуск любого из семи этапов для налогоплательщика (или пяти для агента) может привести к признанию обязательства исполненным ненадлежащим образом.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Кто по общему правилу должен самостоятельно исполнять налоговое обязательство согласно статье $62$ НК РК?
Налогоплательщик. Закон устанавливает принцип личного исполнения обязательств субъектом налогообложения, если иное прямо не оговорено в кодексе.
Какое из перечисленных действий является первым в списке необходимых для исполнения налогового обязательства налогоплательщиком?
Регистрация в налоговом органе. Постановка на учет является фундаментальным шагом, позволяющим идентифицировать налогоплательщика в системе.
В какой валюте по общему правилу исполняются налоговые обязательства в Республике Казахстан?
В национальной валюте. Законодательство требует проведения всех расчетов с бюджетом в тенге, если специальные нормы не предусматривают иное.
С какого момента налоговое обязательство считается исполненным при безналичной форме оплаты?
С момента получения банком платежного поручения. Закон связывает момент исполнения с актом передачи распоряжения банку или фактическим осуществлением платежа.
Когда обязательство налогоплательщика считается исполненным, если налог удерживается налоговым агентом?
С момента удержания налога агентом. Как только агент удержал сумму из дохода налогоплательщика, последний считается выполнившим свою часть обязательства.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 62. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 62
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Обязательно ли в эсф указывать код тнвэд
- Что является основанием для начала административной процедуры
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления