Статья 61 НК РК 2026 — Налоговый период
Глава 4. НАЛОГОВОЕ ОБЯЗАТЕЛЬСТВО · все статьи главы
Официальный текст статьи
Налоговый период – период времени, установленный применительно к отдельным видам налогов и платежей в бюджет, по окончании которого определяются объект налогообложения, налоговая база, исчисляются подлежащие уплате в бюджет суммы налогов и платежей.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Порядок определения налогового периода (Статья 61 НК РК)
Исполнительное резюме
Настоящий документ представляет собой структурированный анализ положений Статьи 61 Налогового кодекса Республики Казахстан. Данная статья устанавливает фундаментальное определение налогового периода как временного интервала, необходимого для администрирования налогов и обязательных платежей. Основное внимание в документе уделено функциональной роли налогового периода в процессах идентификации объектов налогообложения, формирования налоговой базы и финализации расчетов с государственным бюджетом.
Детальный анализ ключевых тем
На основе предоставленного контекста выделяются два основных аспекта функционирования налогового периода:
1. Правовая природа и сфера применения
Налоговый период дефинируется как временной интервал. Данная норма носит универсальный характер, так как она:
- Устанавливается для различных видов налогов.
- Применяется к обязательным платежам в бюджет.
- Служит хронологической рамкой для налогового учета.
2. Процедурные действия по завершении периода
Статья 61 четко регламентирует последовательность действий, которые должны быть совершены по окончании установленного временного интервала. Эти действия составляют основу процесса налогового исчисления:
| Этап | Содержание действия |
|---|---|
| Определение объекта | Идентификация предмета, подлежащего налогообложению. |
| Определение базы | Количественное и стоимостное выражение объекта налогообложения. |
| Расчет сумм | Вычисление итоговых величин налогов и платежей к уплате в бюджет. |
Ключевые цитаты и контекст
Для глубокого понимания норм Статьи 61 необходимо рассмотреть следующие положения:
«Налоговый период представляет собой временной интервал, который устанавливается для различных видов налогов и обязательных платежей в бюджет».
Контекст: Данная цитата определяет системную значимость налогового периода как базовой единицы измерения времени в налоговых правоотношениях. Она подчеркивает, что каждый вид налога или платежа функционирует в рамках своего специфического временного отрезка.
«По завершении этого периода осуществляется определение объекта налогообложения, налоговой базы, а также расчет сумм налогов и платежей, подлежащих уплате в бюджет».
Контекст: Здесь фиксируется юридический факт окончания периода как триггер для начала активных действий по исчислению налоговых обязательств. Цитата устанавливает прямую связь между истечением времени и возникновением обязанности по проведению расчетов.
Практические выводы и следствия
Анализ Статьи 61 позволяет сформулировать следующие значимые выводы:
- Дифференциация по видам налогов: Текст статьи указывает на то, что для разных категорий налогов могут быть установлены различные временные интервалы, что требует от налогоплательщиков четкого соблюдения специфических сроков для каждого конкретного обязательства.
- Завершение периода как контрольная точка: Истечение налогового периода является критическим моментом, после которого налогоплательщик обязан произвести полную инвентаризацию объектов налогообложения и сформировать налоговую базу.
- Алгоритмизация налогового процесса: Норма устанавливает строгую последовательность: сначала фиксируется временной промежуток, затем определяются параметры налога (объект и база), и только после этого производится финальный расчет суммы к уплате.
- Фискальная значимость: Статья напрямую связывает временные рамки с обязанностью пополнению бюджета, делая налоговый период инструментом обеспечения регулярности государственных доходов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Как Статья 61 Налогового кодекса Республики Казахстан определяет «налоговый период»?
Как установленный временной интервал. Статья прямо определяет налоговый период как временной интервал, устанавливаемый для различных видов налогов и платежей.
В какой момент осуществляется расчет сумм налогов и платежей, подлежащих уплате в бюджет?
По завершении налогового периода. Согласно закону, именно окончание временного интервала позволяет подвести итоги и рассчитать обязательства.
Что из перечисленного определяется по завершении налогового периода согласно тексту статьи?
Налоговая база. Определение налоговой базы является одним из ключевых действий, совершаемых после окончания периода.
Для каких категорий выплат устанавливается налоговый период в Республике Казахстан?
Для налогов и обязательных платежей в бюджет. Закон распространяет понятие налогового периода как на сами налоги, так и на иные обязательные платежи.
Какое из действий является необходимым этапом перед непосредственным расчетом сумм платежей в бюджет?
Определение объекта налогообложения. Без выявления объекта налогообложения невозможно перейти к определению базы и расчету суммы налога.
🃏 Карточки самопроверки
20 карточек для запоминания ключевых положений статьи 61. Бесплатно.
📊 Инфографика
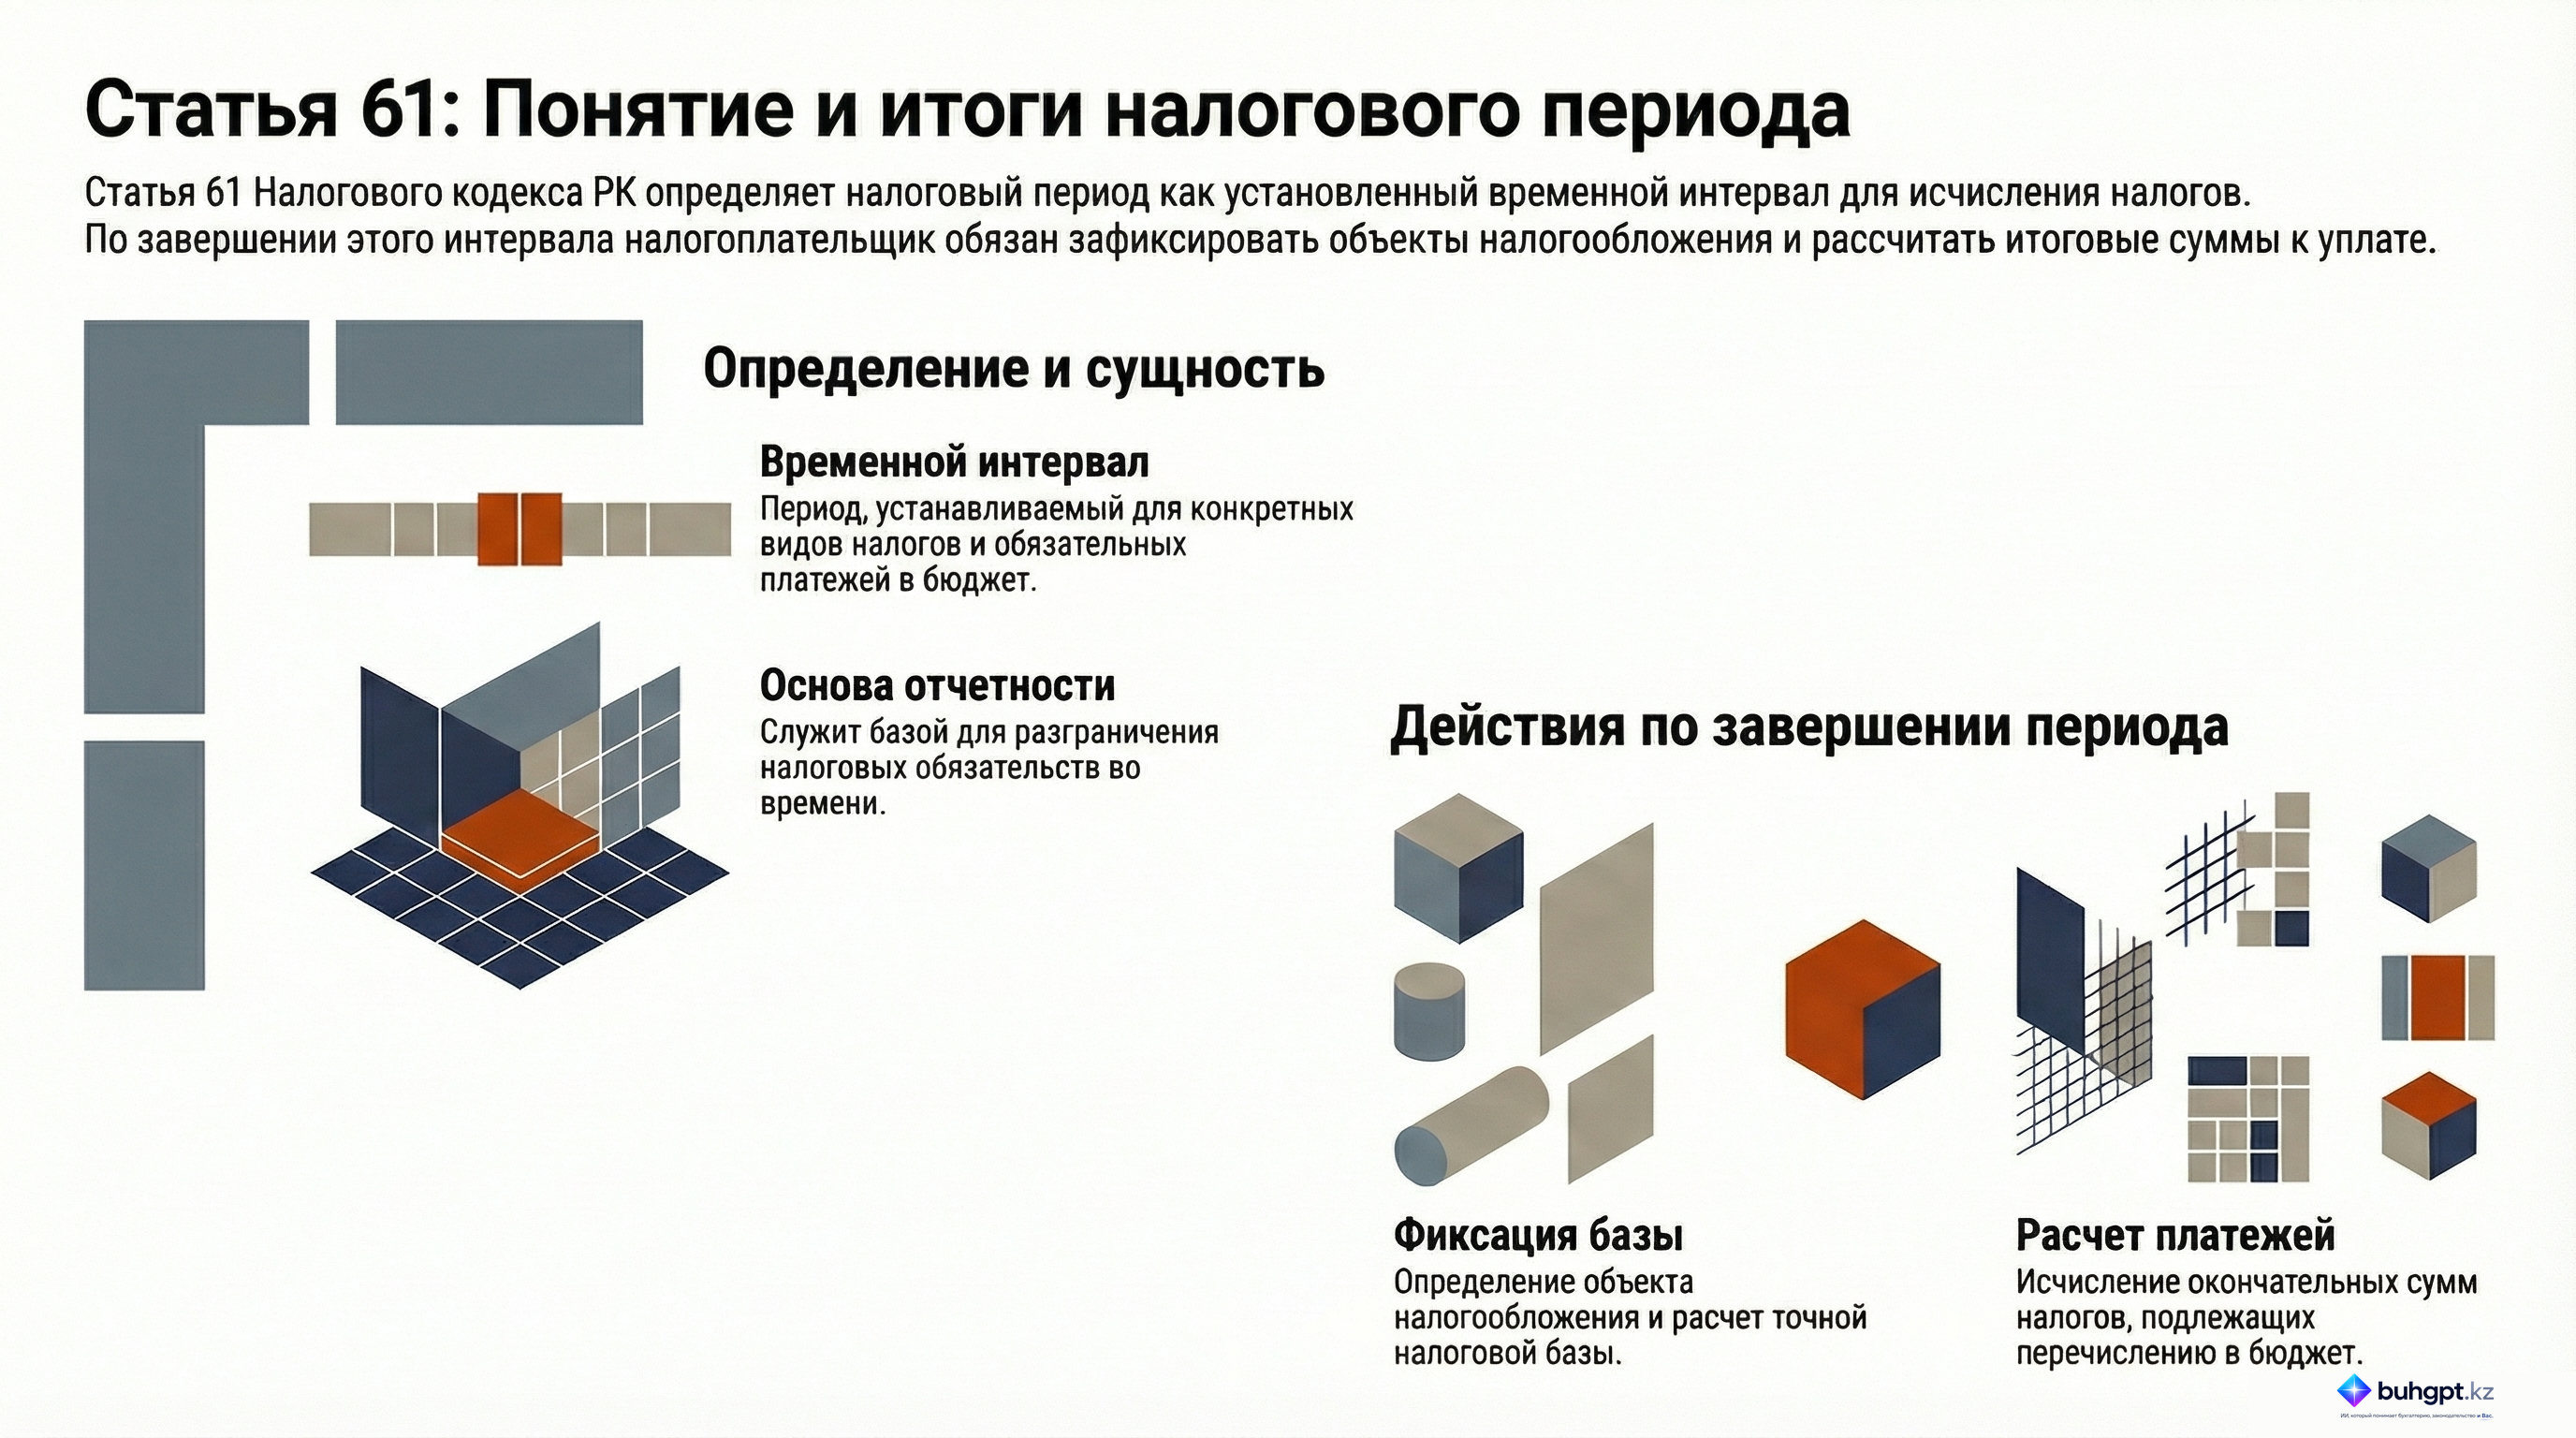
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 61
- Налоговый период: что это и чем отличается от сроков отчетности и уплаты
- О внесении изменений в постановление Правления Агентства Республики Казахстан по регулированию и развитию финансового рынка от 7 июня 2023 года № 45 «Об утверждении типового договора пенсионного аннуи
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления