Статья 20 НК РК 2026 — Государство с льготным налогообложением
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
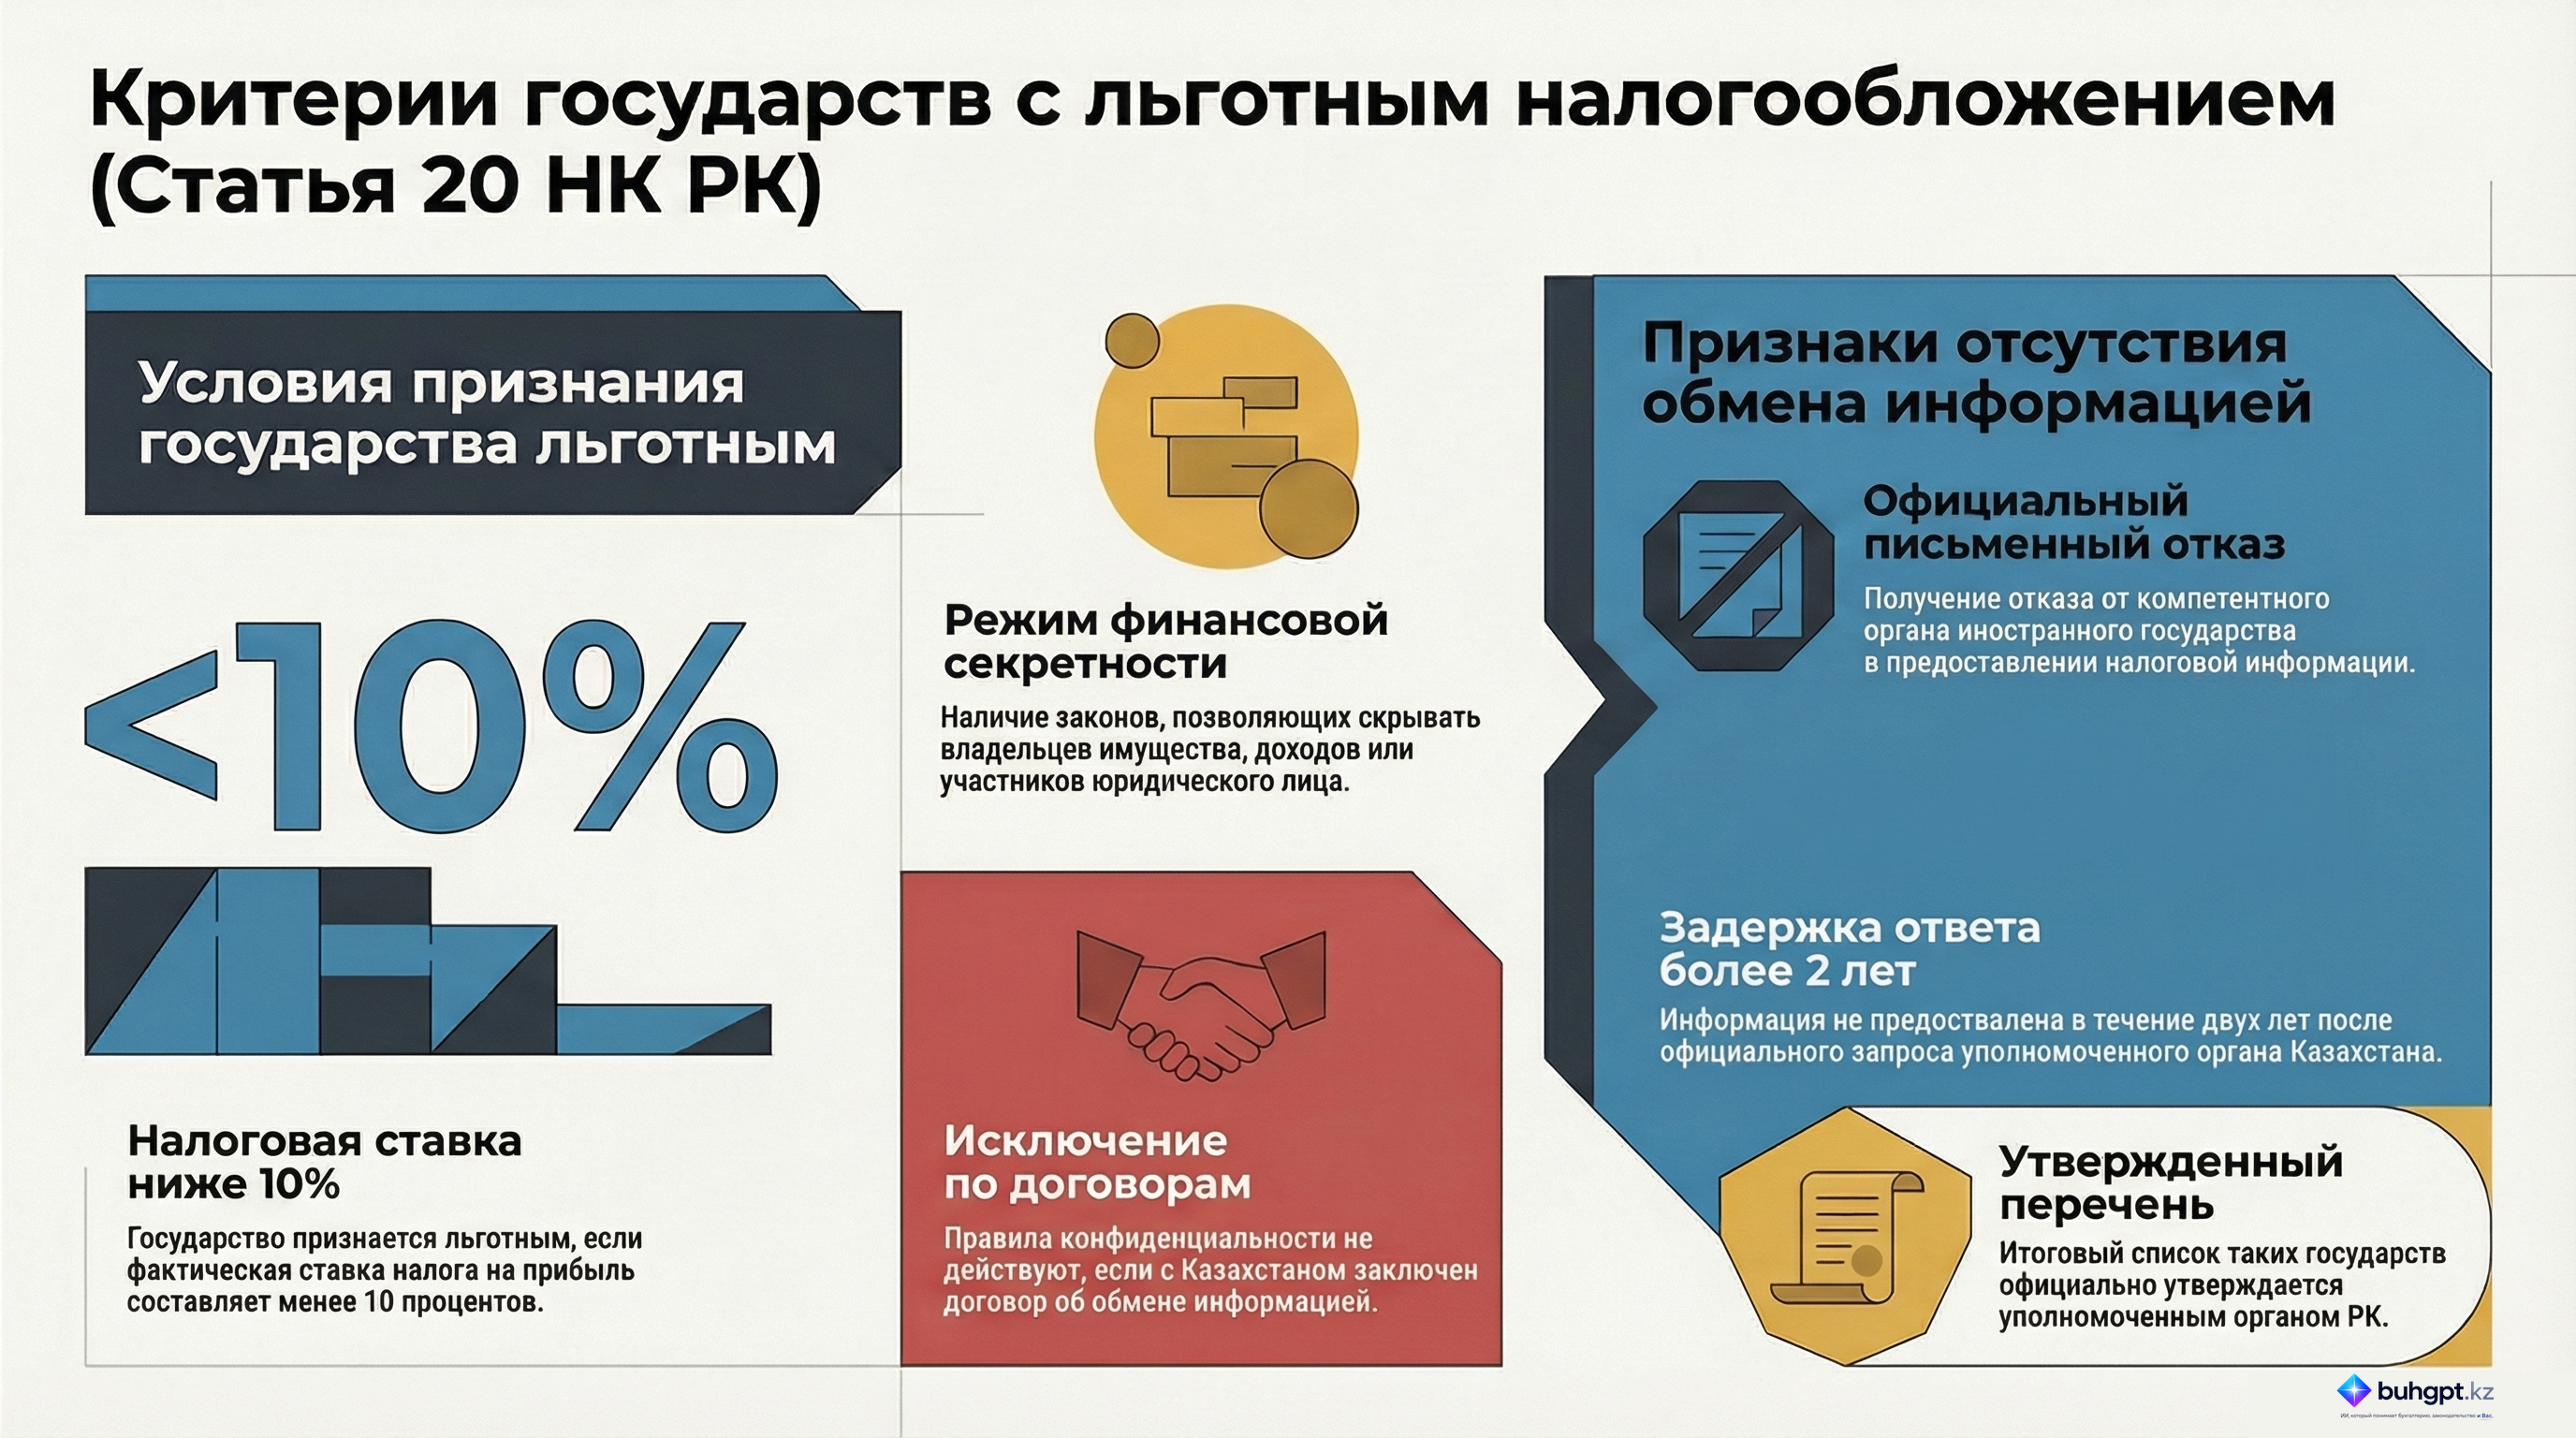
1. Государством с льготным налогообложением признается иностранное государство или территория, которое или которая отвечает одному из следующих условий:
1) в таком государстве или на такой территории установлена ставка налога на прибыль в размере менее 10 процентов;
2) в таком государстве или на такой территории имеются законы о конфиденциальности финансовой информации или законы, позволяющие сохранять тайну о фактическом владельце имущества, дохода или фактических владельцах, участниках, учредителях, акционерах юридического лица (компании).
Положения подпункта 2) части первой настоящего пункта не применяются в отношении иностранного государства или территории, с которым или которой у Республики Казахстан действует международный договор, предусматривающий положение об обмене информацией между компетентными органами по вопросам налогообложения, за исключением иностранного государства или территории, не обеспечивающих обмен информацией с уполномоченным органом для целей налогообложения.
2. Иностранное государство или территория признается как не обеспечивающее или не обеспечивающая обмен информацией с уполномоченным органом для целей налогообложения при выполнении одного из следующих условий:
1) уполномоченным органом получен от компетентного или уполномоченного органа иностранного государства или территории письменный отказ в представлении сведений, обмен которыми предусмотрен международным договором;
2) компетентный или уполномоченный орган иностранного государства или территории не представил требуемые сведения в течение более чем двух лет после направления уполномоченным органом соответствующего запроса.
3. Перечень государств с льготным налогообложением, определенных в соответствии с пунктами 1 и 2 настоящей статьи, утверждается уполномоченным органом.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 20 Налогового кодекса Республики Казахстан: Государства с льготным налогообложением
Резюме
Данный документ представляет собой подробный анализ положений статьи 20 Налогового кодекса Республики Казахстан, регулирующей порядок признания иностранных государств или территорий странами с льготным налогообложением. Основное внимание уделяется критериям, на основании которых юрисдикция может быть отнесена к категории «офшорных», а также правовым механизмам взаимодействия в рамках международного обмена налоговой информацией. Документ структурирует условия включения территорий в соответствующий перечень, утверждаемый уполномоченным органом.
Ключевые критерии определения государств с льготным налогообложением
Согласно статье 20 Налогового кодекса РК, иностранное государство или территория признается юрисдикцией с льготным налогообложением при выполнении хотя бы одного из двух фундаментальных условий.
Таблица 1. Основные критерии признания
| № | Критерий | Описание |
|---|---|---|
| 1 | Налоговая ставка | Ставка налога на прибыль в данной юрисдикции составляет менее 10 процентов. |
| 2 | Конфиденциальность | Наличие законов, обеспечивающих секретность финансовой информации или позволяющих скрывать сведения о фактических владельцах, участниках и акционерах. |
Механизмы информационного обмена и исключения
Законодательство Республики Казахстан предусматривает особый порядок применения критерия конфиденциальности для стран, с которыми заключены соглашения об обмене информацией.
Условия применения международных договоров
Положения о конфиденциальности (второе условие) не распространяются на государства, имеющие с Казахстаном действующие международные договоры об обмене налоговой информацией. Однако это исключение аннулируется, если фактически обмен данными не обеспечивается.
Признание неспособности к обмену информацией
Государство признается не обеспечивающим обмен информацией с уполномоченным органом Республики Казахстан в следующих случаях:
- Официальный отказ: Получение письменного отказа от компетентного органа иностранного государства в предоставлении запрашиваемой информации.
- Длительное ожидание: Непредоставление требуемых данных в течение более чем двух лет с момента направления официального запроса.
Важные цитаты и их контекст
Ниже приведены ключевые выдержки из статьи 20, определяющие правоприменительную практику:
- О прозрачности владения: «Существуют законы, обеспечивающие конфиденциальность финансовой информации или позволяющие скрывать фактического владельца имущества, дохода, а также участников, учредителей и акционеров юридического лица».
- Контекст: Данная норма направлена на выявление юрисдикций, способствующих сокрытию конечных бенефициаров.
- О временных рамках обмена: «Компетентный орган иностранного государства или территории не предоставил требуемую информацию более чем через два года после запроса уполномоченного органа».
- Контекст: Это положение устанавливает четкий временной лимит, после которого юрисдикция может быть признана не обеспечивающей информационный обмен, несмотря на наличие формальных договоров.
- Об органе управления: «Перечень государств с льготным налогообложением... утверждается уполномоченным органом».
- Контекст: Окончательный список стран, подпадающих под действие статьи 20, определяется исполнительной властью на основании законодательно установленных критериев.
Аналитические выводы и значимые аспекты
Анализ статьи 20 позволяет выделить несколько ключевых аспектов, определяющих налоговую политику в отношении иностранных юрисдикций:
- Приоритет фактического сотрудничества над формальным: Наличие международного договора не гарантирует исключение страны из списка льготного налогообложения. Решающим фактором является реальная готовность иностранного государства предоставлять данные по запросу казахстанских органов.
- Четкий порог налоговой нагрузки: Установление ставки налога на прибыль ниже 10% является автоматическим триггером для рассмотрения государства как территории с льготным налогообложением.
- Борьба с анонимностью: Законодательство прямо связывает статус льготного налогообложения с возможностью скрывать структуру собственности и финансовые потоки, что подчеркивает фокус на прозрачности бизнеса.
- Административный контроль: Статья закрепляет за уполномоченным органом право на утверждение перечня таких государств, обеспечивая гибкость налогового администрирования в зависимости от изменения международного правового поля и поведения иностранных контрагентов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какая ставка налога на прибыль является критерием для признания иностранного государства территорией с льготным налогообложением?
Менее $10\%$. Согласно пункту 1 статьи 20, это одно из ключевых условий для отнесения государства к категории стран с льготным налогообложением.
Какое условие, касающееся информации, позволяет признать государство страной с льготным налогообложением?
Законы, позволяющие скрывать фактического владельца имущества или дохода. Это второе условие статьи, направленное на борьбу с отсутствием прозрачности в отношении бенефициаров.
В каком случае условие о конфиденциальности НЕ применяется к иностранному государству?
Если заключен международный договор, предусматривающий обмен налоговой информацией. Наличие работающего договора об обмене информацией снимает подозрения в преднамеренном сокрытии данных.
Через какой срок после запроса непредоставление информации считается признаком того, что государство не обеспечивает обмен данными?
Более чем через два года. Это конкретный срок, установленный статьей 20 для определения неэффективности информационного обмена.
Что, согласно статье, является основанием для признания того, что компетентный орган иностранного государства не обеспечивает обмен информацией?
Получение письменного отказа в предоставлении предусмотренной договором информации. Официальный письменный отказ является прямым доказательством нарушения условий международного обмена.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 20. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления