Статья 19 НК РК 2026 — Понятия, связанные с денежными расчетами и контрольно-кассовыми машинами
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Понятия, связанные с денежными расчетами и контрольно-кассовыми машинами:
1) денежные расчеты – расчеты, осуществляемые за приобретение товара, выполнение работ, оказание услуг посредством наличных денег и (или) расчетов с использованием платежных карточек и (или) мобильных платежей;
2) государственный реестр контрольно-кассовых машин (далее – реестр кассовых машин) – перечень моделей контрольно-кассовых машин, разрешенных уполномоченным органом к использованию на территории Республики Казахстан;
3) контрольно-кассовая машина – электронное устройство с блоком фискальной памяти и аппаратно-программный комплекс без функции передачи данных, электронное устройство и аппаратно-программный комплекс с функцией фиксации и (или) передачи данных, обеспечивающие регистрацию и отображение информации о денежных расчетах;
4) регистрационная карточка контрольно-кассовой машины – учетный документ, подтверждающий факт регистрации (снятия с учета) в налоговом органе контрольно-кассовой машины;
5) чек контрольно-кассовой машины – первичный учетный документ контрольно-кассовой машины, подтверждающий факт осуществления между продавцом (поставщиком товара, работы, услуги) и покупателем (клиентом) денежного расчета, выданный бумажным либо электронным способом;
6) терминал оплаты услуг – электронно-механическое устройство для приема наличных денег либо расчетов с использованием платежных карточек и (или) мобильных платежей за оказанные услуги;
7) торговый автомат – электронно-механическое устройство, осуществляющее реализацию товаров посредством наличных денег либо расчетов с использованием платежных карточек и (или) мобильных платежей в автоматическом режиме;
8) товарный чек – первичный учетный документ, подтверждающий факт осуществления денежного расчета, используемый в случаях технической неисправности контрольно-кассовой машины или отсутствия электроэнергии;
9) книга товарных чеков – совокупность товарных чеков, объединенных в книгу;
10) трехкомпонентная интегрированная система – интегрированная система, состоящая из контрольно-кассовой машины с функцией фиксации и передачи данных, системы (устройства) для приема безналичных платежей, а также оборудования (устройства), оснащенного системой автоматизации управления торговлей, оказания услуг, выполнения работ и учета товаров, или программно-аппаратного комплекса, заменяющего все три компонента интегрированной системы;
11) фискальный признак – отличительный символ, отражаемый на чеках контрольно-кассовой машины в качестве подтверждения работы контрольно-кассовой машины в фискальном режиме;
12) фискальные данные – информация о денежных расчетах с фискальным признаком, фиксируемая в фискальной памяти контрольно-кассовой машины с блоком фискальной памяти либо накопителе фискальных данных контрольно-кассовой машины с функцией фиксации и (или) передачи данных и переданная в налоговые органы;
13) накопитель фискальных данных – комплекс программно-аппаратных средств, обеспечивающих некорректируемую регистрацию и энергонезависимое долговременное хранение информации о произведенных денежных расчетах в контрольно-кассовой машине с функцией фиксации и (или) передачи данных;
14) оператор фискальных данных – юридическое лицо, обеспечивающее передачу сведений о денежных расчетах в оперативном режиме в налоговые органы по сетям телекоммуникаций общего пользования, включенное в перечень операторов фискальных данных;
15) фискальный режим – режим функционирования контрольно-кассовой машины, обеспечивающий некорректируемую регистрацию и энергонезависимое долговременное хранение информации в фискальной памяти либо накопителе фискальных данных с одновременной передачей сведений о денежных расчетах в налоговые органы посредством оператора фискальных данных.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Регулирование денежных расчетов и применения контрольно-кассовых машин в Республике Казахстан: Аналитический брифинг
Исполнительное резюме
Данный документ представляет собой подробный обзор ключевых понятий и нормативных положений, изложенных в Статье 19 Налогового кодекса Республики Казахстан. В центре внимания находятся правовые рамки, регулирующие денежные расчеты, использование контрольно-кассовой техники (ККМ) и механизмы фискального контроля.
Статья 19 служит фундаментом для обеспечения прозрачности финансовых операций между продавцами и покупателями. Она четко определяет технологическую инфраструктуру (от простых ККМ до сложных трехкомпонентных систем), виды расчетных документов и роль операторов фискальных данных (ОФД) в процессе передачи информации в налоговые органы. Основная цель данных норм — стандартизация учета выручки и предотвращение сокрытия доходов через обязательную фискализацию всех видов платежей, включая наличные, карточные и мобильные транзакции.
Подробный анализ ключевых тем
Анализ Статьи 19 позволяет выделить три основных направления регулирования: формы расчетов, технологическое обеспечение и механизмы фискальной отчетности.
1. Определение и формы денежных расчетов
Законодательство расширяет понятие денежных расчетов, адаптируя его к современным финансовым технологиям. К ним относятся расчеты за товары, работы или услуги, совершаемые тремя способами:
- Наличными деньгами.
- С использованием платежных карточек.
- Посредством мобильных платежей.
2. Технологическая инфраструктура и устройства
Документ классифицирует различные типы устройств, используемых для фиксации расчетов:
| Тип устройства | Определение и функциональное назначение |
|---|---|
| Контрольно-кассовая машина (ККМ) | Электронное устройство с блоком фискальной памяти и аппаратно-программным комплексом для фиксации и передачи данных. |
| Терминал оплаты услуг | Устройство для приема наличных или безналичных платежей (карты, мобильные платежи) исключительно за услуги. |
| Торговый автомат | Устройство для автоматизированной продажи товаров с поддержкой всех видов платежей. |
| Трехкомпонентная интегрированная система | Комплексное решение, объединяющее ККМ с функцией передачи данных, терминал для безналичных платежей и систему автоматизации учета товаров и торговли. |
3. Механизм фискализации и контроля
Центральное место в системе контроля занимает Фискальный режим — режим работы ККМ, обеспечивающий долговременное хранение информации и ее передачу в налоговые органы.
Ключевые компоненты этой системы:
- Накопитель фискальных данных: Обеспечивает физическое хранение информации внутри ККМ.
- Фискальные данные: Информация о расчетах, защищенная уникальным фискальным признаком (символом на чеке).
- Оператор фискальных данных (ОФД): Юридическое лицо, выступающее посредником, который передает сведения о расчетах в налоговые органы через телекоммуникационные сети.
Важные цитаты и их контекст
Для глубокого понимания регуляторной среды необходимо рассмотреть определения ключевых документов и терминов:
«Чек контрольно-кассовой машины – это первичный учетный документ, который подтверждает факт денежного расчета между продавцом и покупателем, выданный в бумажном или электронном виде».
Контекст: Данное определение устанавливает юридическую значимость чека как в физическом, так и в цифровом формате, приравнивая их друг к другу для целей бухгалтерского и налогового учета.
«Товарный чек – это первичный учетный документ... используемый в случае неисправности контрольно-кассовой машины или отсутствия электроэнергии».
Контекст: Эта норма предусматривает резервный механизм документирования операций, гарантируя непрерывность учета даже при технических сбоях. При этом чеки должны быть объединены в Книгу товарных чеков.
«Государственный реестр контрольно-кассовых машин – это список моделей контрольно-кассовых машин, которые разрешены к использованию на территории Республики Казахстан».
Контекст: Данная цитата подчеркивает ограничительный характер использования техники: предприниматели обязаны использовать только те устройства, которые прошли государственную сертификацию и включены в официальный список.
Ключевые выводы и аналитические инсайты
На основе анализа Статьи 19 можно выделить следующие важные аспекты функционирования системы денежных расчетов:
- Обязательность регистрации: Любая используемая ККМ должна сопровождаться регистрационной карточкой — документом, подтверждающим постановку на учет (или снятие с учета) в налоговом органе.
- Технологическая конвергенция: Введение понятия «трехкомпонентной интегрированной системы» свидетельствует о стремлении государства стимулировать бизнес к автоматизации не только фискальной отчетности, но и внутреннего товарного учета.
- Цифровизация контроля: Роль Оператора фискальных данных (ОФД) и использование телекоммуникационных сетей для передачи данных указывают на переход к мониторингу транзакций в режиме реального времени.
- Всеохватность платежных методов: Законодательство в равной степени регулирует как традиционные наличные расчеты, так и современные мобильные платежи, не оставляя серых зон для цифровых транзакций.
- Защита данных: Система фискальных признаков и накопителей гарантирует неизменность информации о выручке, что является критически важным для достоверного налогообложения.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Что именно, согласно Налоговому кодексу РК, понимается под термином «денежные расчеты»?
Расчеты за товары, работы или услуги с использованием наличных денег, платежных карточек или мобильных платежей.. Данное определение охватывает все три законодательно закрепленных способа совершения платежа при денежных расчетах.
Для чего предназначен Государственный реестр контрольно-кассовых машин?
Для определения списка моделей ККМ, разрешенных к использованию в Республике Казахстан.. Реестр является официальным перечнем сертифицированного оборудования, которое законно применять для фискального учета.
В каком случае законодательство допускает использование товарного чека вместо чека ККМ?
В случае неисправности ККМ или отсутствия электроэнергии.. Товарный чек служит временной заменой фискальному документу при технических невозможностях использования кассового аппарата.
Что из перечисленного входит в состав «трехкомпонентной интегрированной системы»?
ККМ с функцией передачи данных, устройство для безналичных платежей и система автоматизации управления торговлей.. Это полное определение системы, объединяющей фискальный учет, прием платежей и складской/торговый учет.
Какую роль выполняет Оператор фискальных данных (ОФД)?
Обеспечивает передачу сведений о денежных расчетах в налоговые органы.. ОФД является связующим звеном, передающим информацию от кассового аппарата в государственные базы данных через сети телекоммуникаций.
🃏 Карточки самопроверки
53 карточек для запоминания ключевых положений статьи 19. Бесплатно.
📊 Инфографика
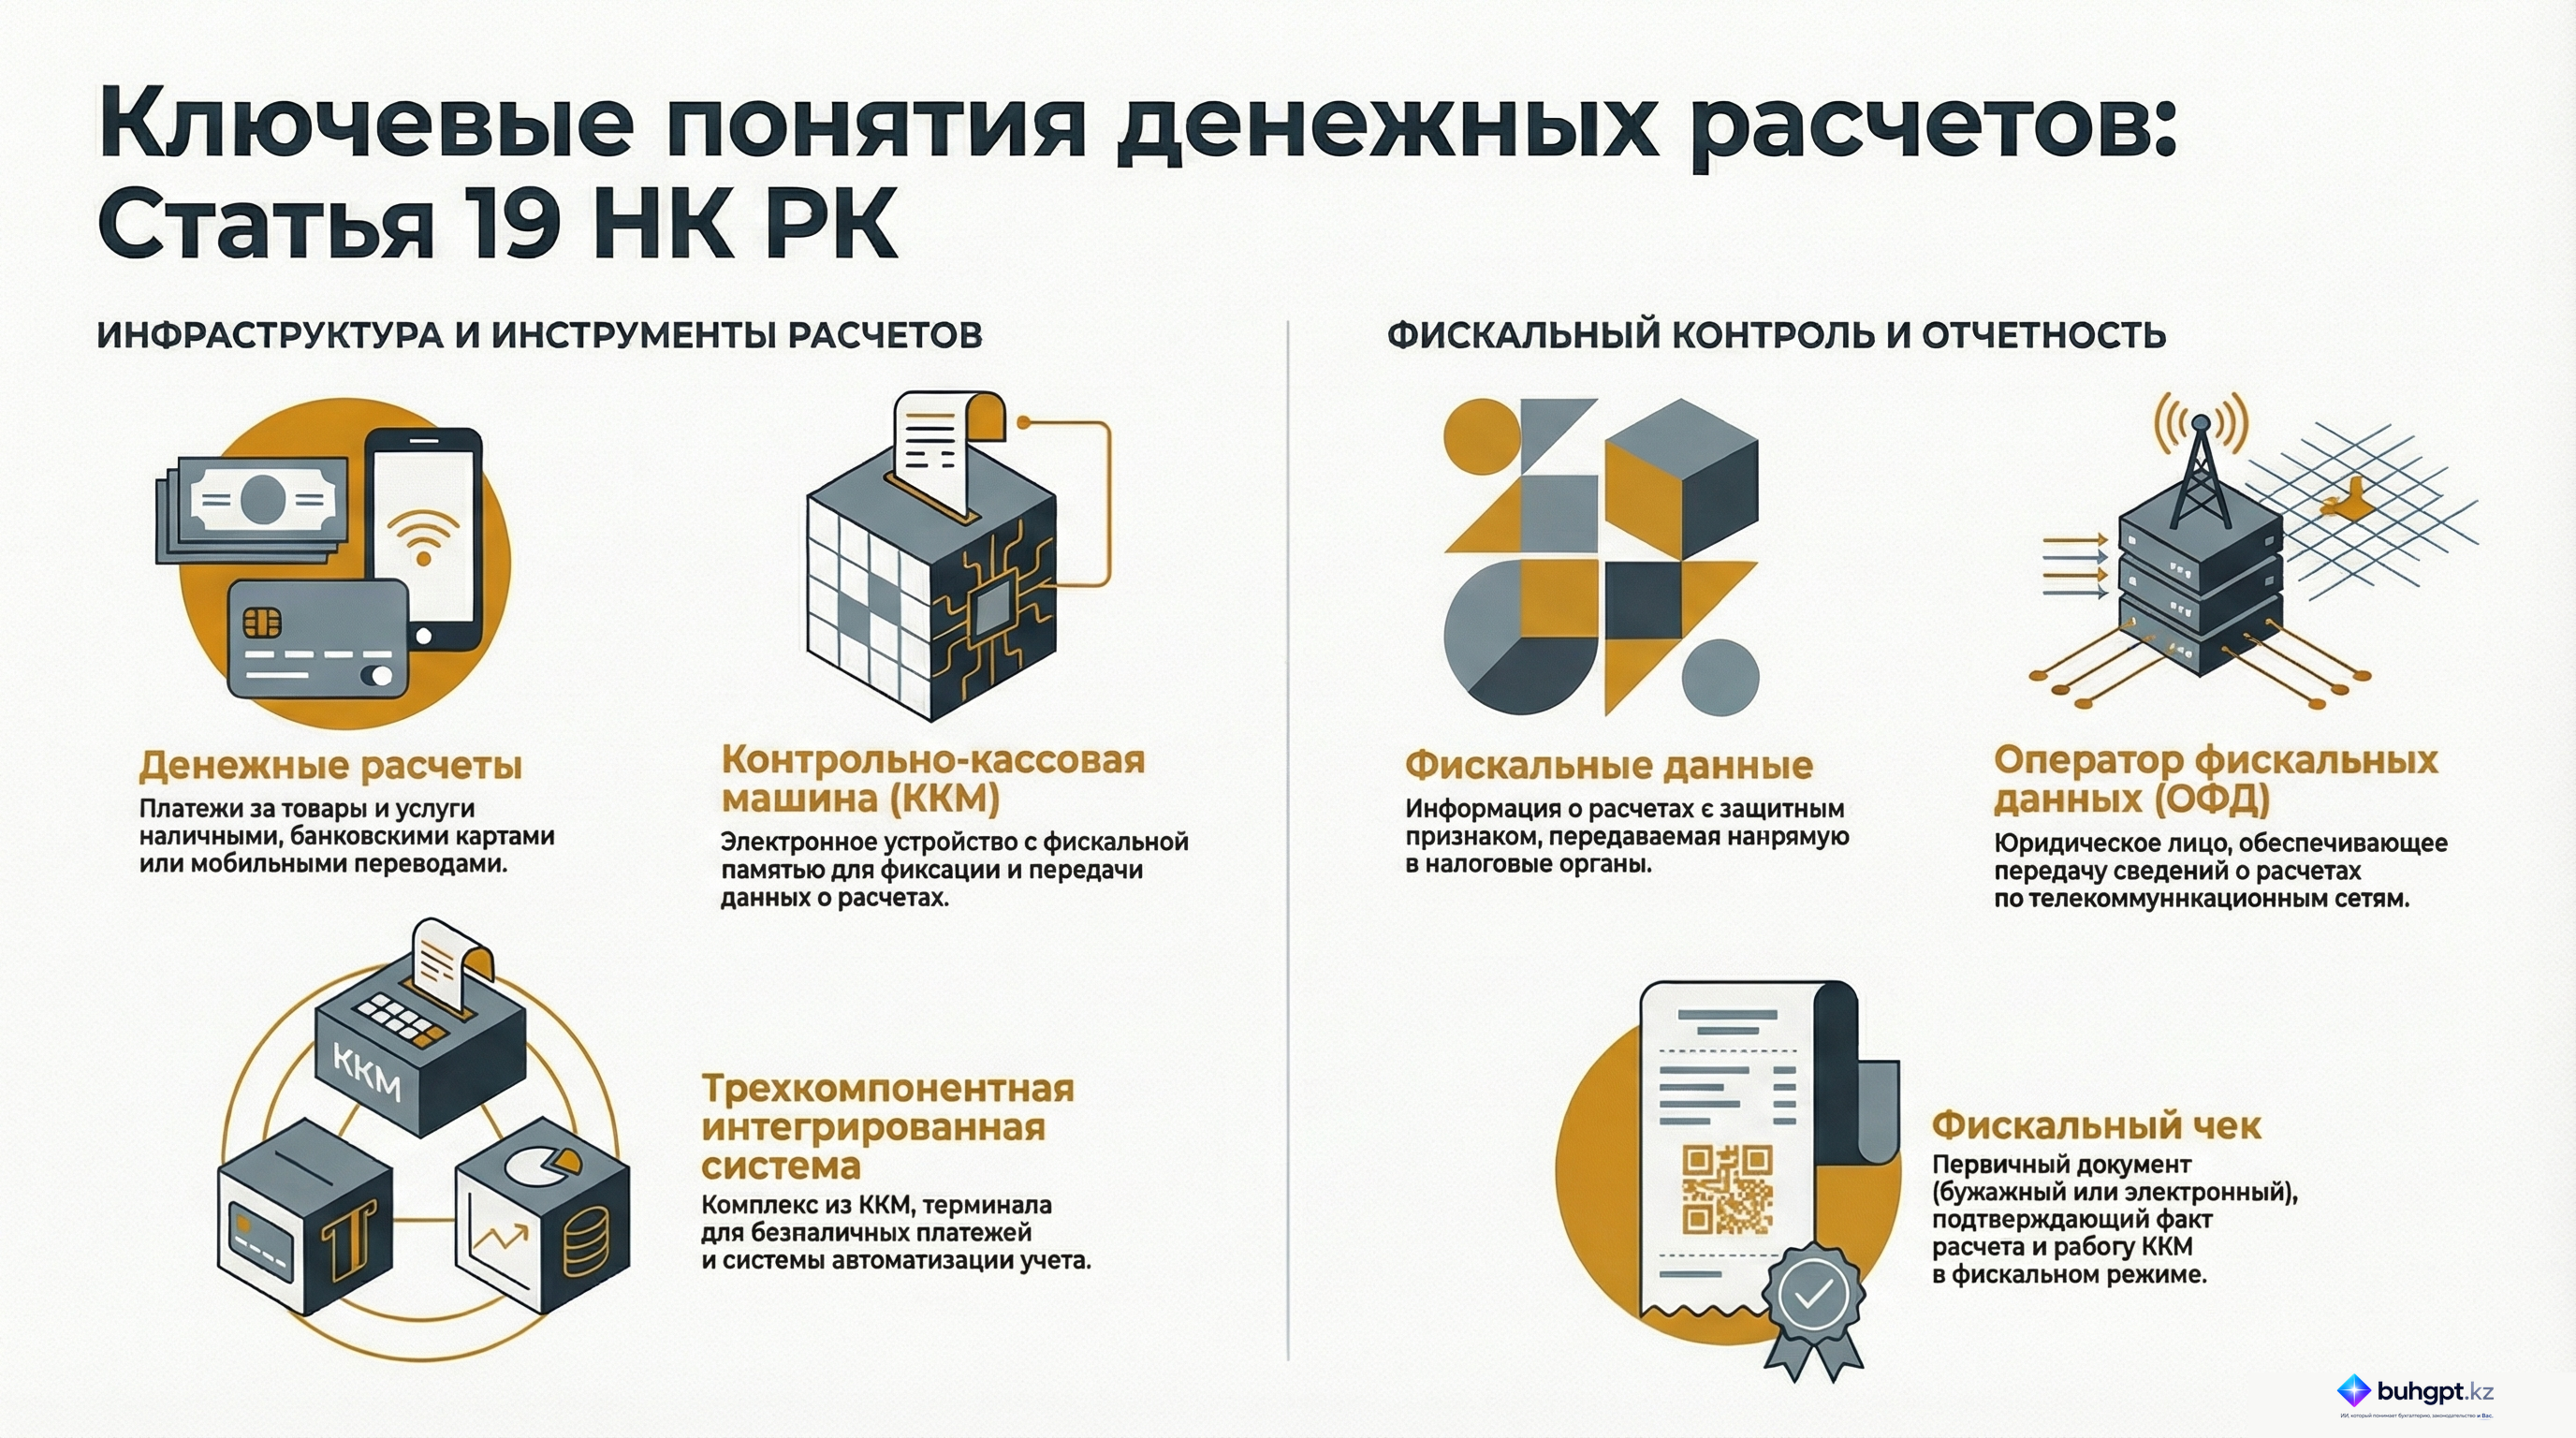
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 19
- Финансовая отчетность в Казахстане: состав и порядок представления
- 1С для торговли в Казахстане: как выбрать программу и редакцию
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Кассовый аппарат в Казахстане в 2026 году: когда нужна ККМ и какую выбрать
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления