Статья 18 НК РК 2026 — Понятия, связанные с ценными бумагами
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Понятия, связанные с ценными бумагами:
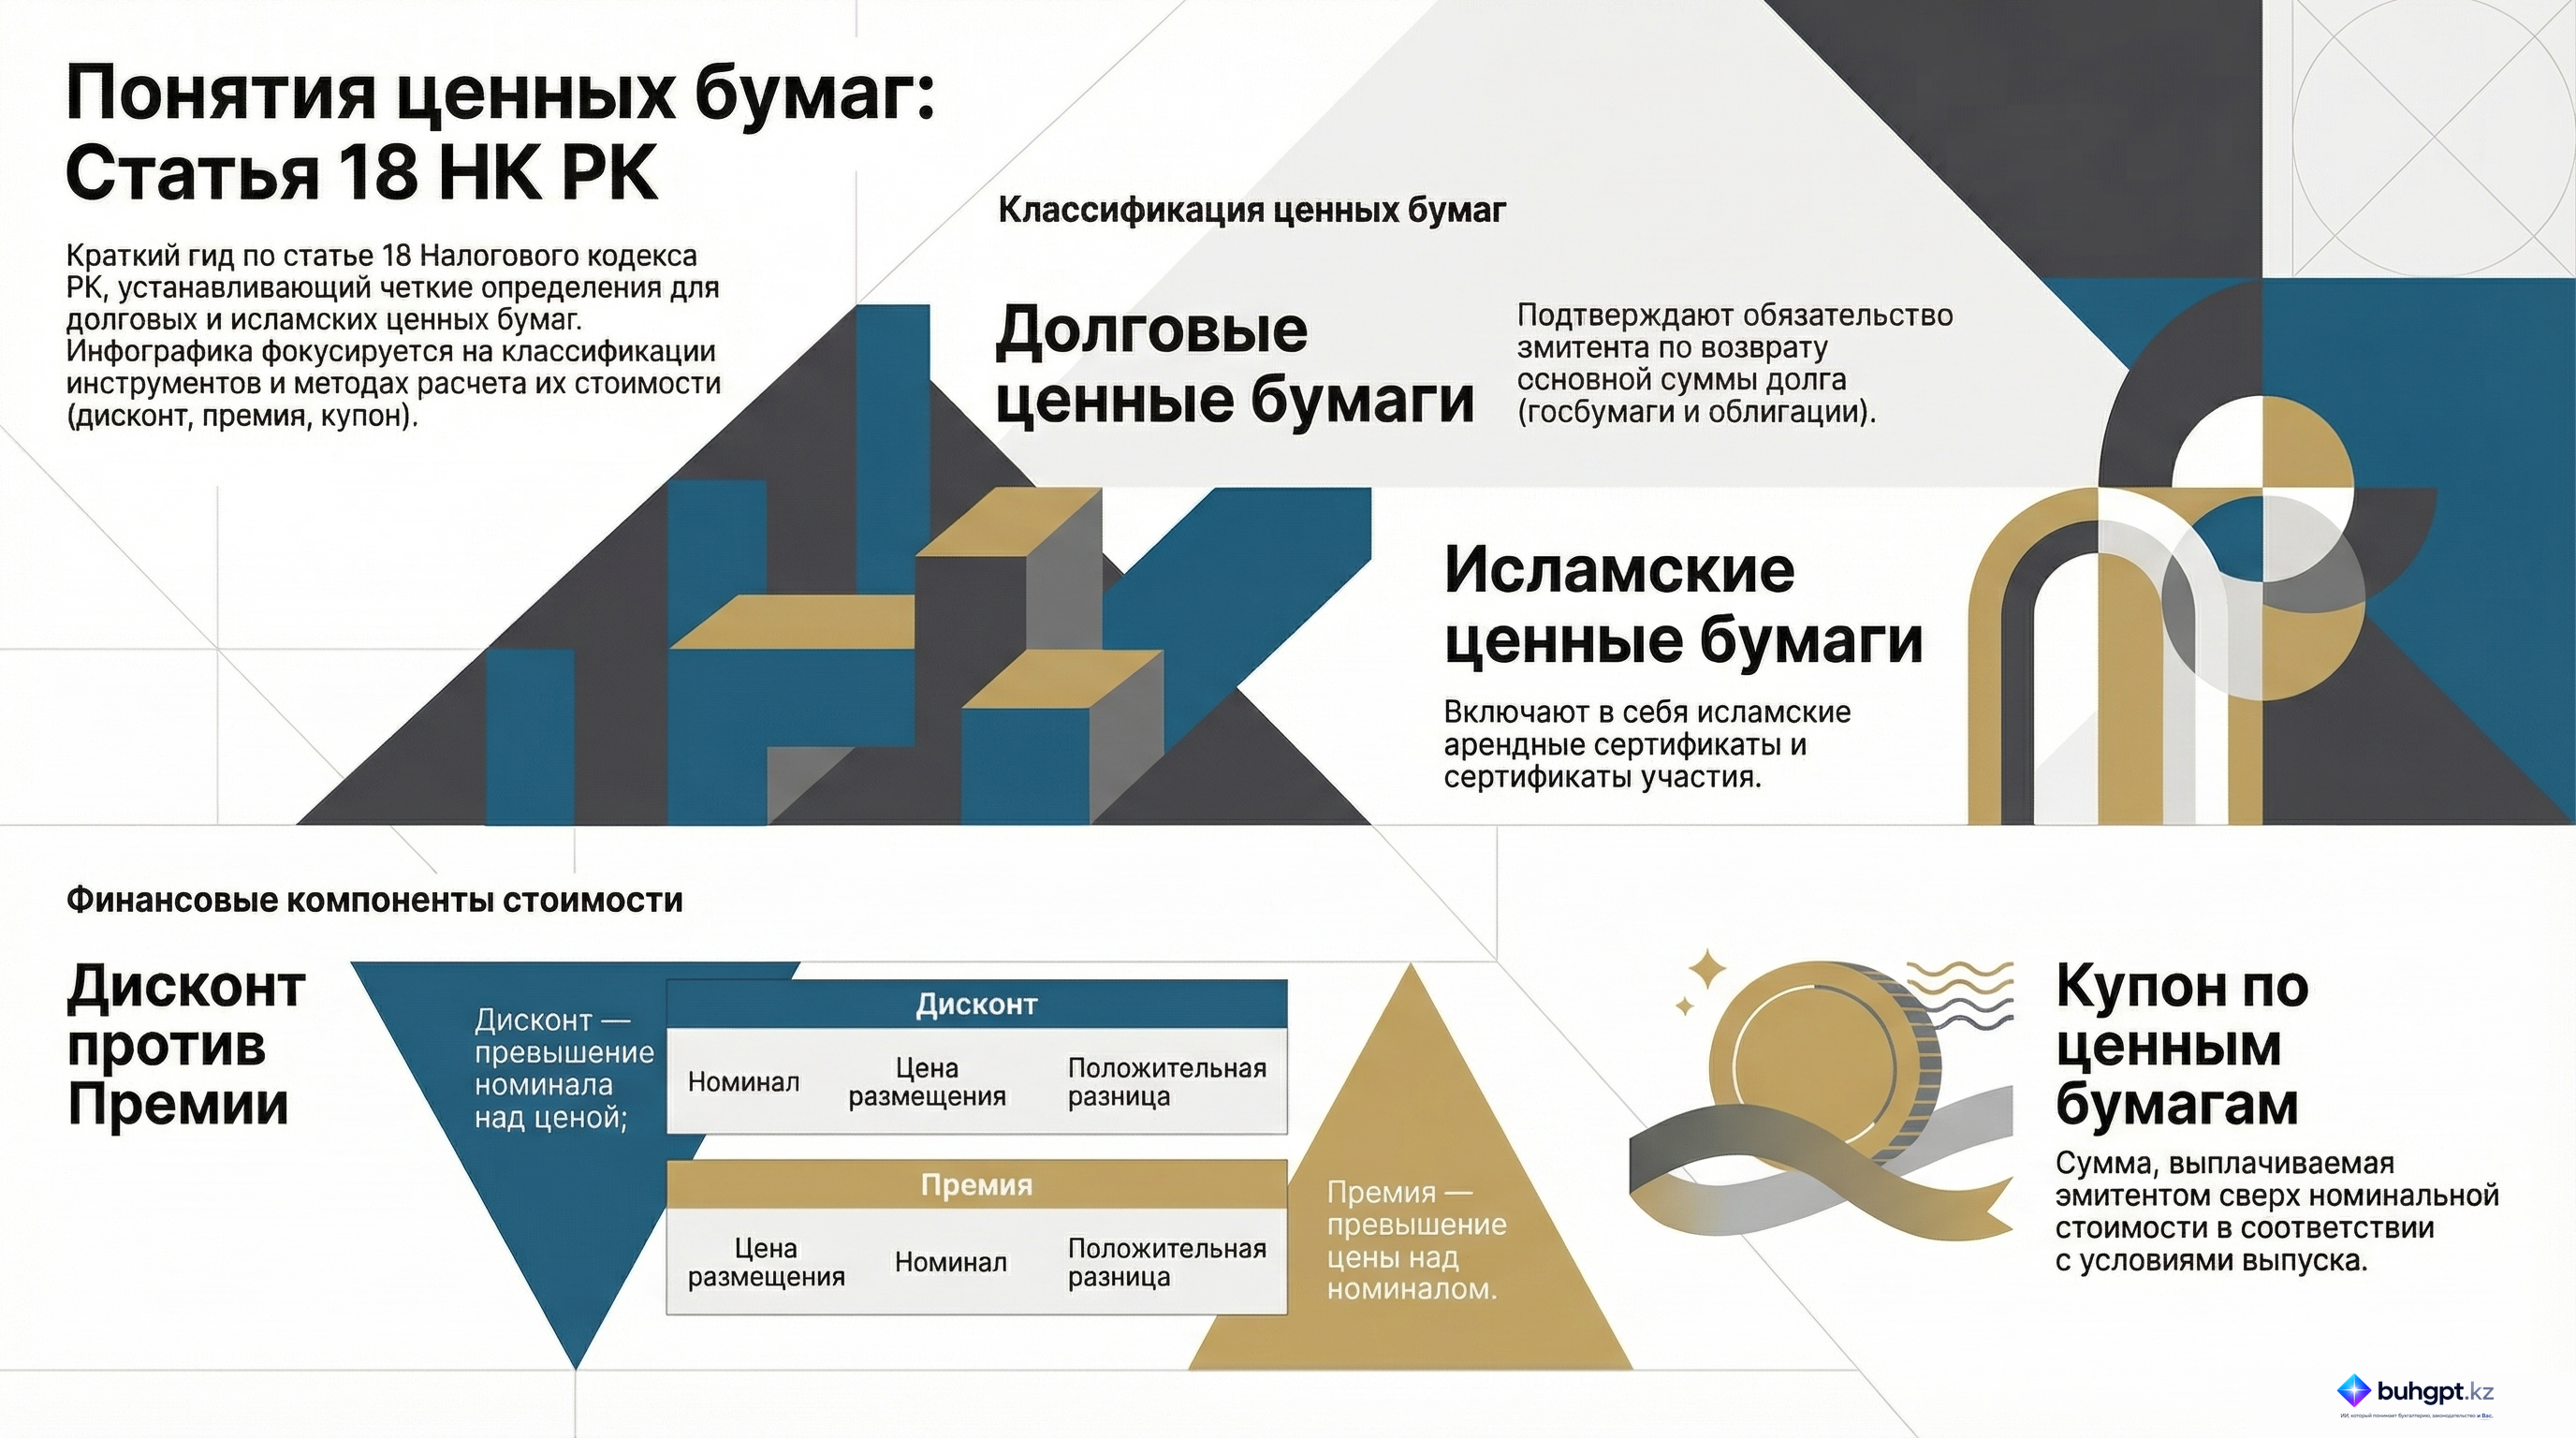
1) долговые ценные бумаги – ценные бумаги, удостоверяющие обязательство эмитента (должника) по выплате основной суммы долга на условиях выпуска данных ценных бумаг, в том числе государственные эмиссионные ценные бумаги, облигации;
2) дисконт по долговым ценным бумагам (далее – дисконт) – положительная разница между номинальной стоимостью и стоимостью первичного размещения (без учета купона) или стоимостью приобретения (без учета купона) долговых ценных бумаг;
3) купон по долговым ценным бумагам (далее – купон) – сумма, выплачиваемая (подлежащая выплате) эмитентом сверх номинальной стоимости долговых ценных бумаг в соответствии с условиями выпуска;
4) премия по долговым ценным бумагам – положительная разница между стоимостью первичного размещения (без учета купона) или стоимостью приобретения (без учета купона) и номинальной стоимостью долговых ценных бумаг, условиями выпуска которых предусматривается выплата купона;
5) исламские ценные бумаги – исламские арендные сертификаты и исламские сертификаты участия.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор определений ценных бумаг согласно Налоговому кодексу Республики Казахстан (Статья 18)
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 18 Налогового кодекса Республики Казахстан, которая устанавливает основополагающие определения в сфере ценных бумаг. Основное внимание уделяется классификации долговых инструментов, механизмам формирования их стоимости (дисконт, премия, купон), а также специфическим формам исламского финансирования. Четкое разграничение этих понятий необходимо для корректного налогового учета и правоприменительной практики в финансовом секторе Казахстана.
Детальный анализ ключевых тем
1. Природа долговых ценных бумаг
Согласно нормам кодекса, долговые ценные бумаги рассматриваются исключительно как финансовый инструмент, подтверждающий наличие обязательства.
- Суть обязательства: Эмитент (должник) берет на себя обязательство по возврату основной суммы долга.
- Условия: Возврат осуществляется строго в соответствии с условиями, определенными при выпуске данных бумаг.
- Основные виды: К данной категории напрямую отнесены облигации и государственные эмиссионные ценные бумаги.
2. Финансовые составляющие доходности и стоимости
Статья 18 детально описывает три ключевых компонента, влияющих на оценку долговых обязательств. Различия между ними систематизированы в следующей таблице:
| Понятие | Суть определения | Условия возникновения |
|---|---|---|
| Дисконт | Положительная разница между номиналом и ценой размещения/приобретения. | Расчет производится без учета купона. |
| Купон | Сумма, выплачиваемая сверх номинальной стоимости. | Определяется условиями выпуска ценной бумаги. |
| Премия | Положительная разница между ценой размещения/приобретения и номиналом. | Возникает, если условия выпуска предполагают выплату купона (без учета самого купона при расчете). |
3. Классификация исламских ценных бумаг
Законодательство выделяет исламские финансовые инструменты в отдельную категорию, признавая их специфическую структуру. К ним относятся:
- Исламские арендные сертификаты: Инструменты, основанные на арендных отношениях.
- Исламские сертификаты участия: Инструменты, предполагающие участие в капитале или проектах.
Ключевые цитаты и их контекст
Ниже приведены наиболее значимые определения из Статьи 18, формирующие правовой каркас для налогообложения операций с ценными бумагами:
О долговых обязательствах: «Долговые ценные бумаги представляют собой бумаги, подтверждающие обязательство эмитента (должника) по возврату основной суммы долга в соответствии с условиями их выпуска».
- Контекст: Данное определение устанавливает правовую связь между держателем бумаги и эмитентом, квалифицируя отношения как заемные.
О дисконте: «Дисконт по долговым ценным бумагам – это положительная разница между номинальной стоимостью и ценой первичного размещения... или ценой приобретения... этих бумаг».
- Контекст: Определение необходимо для идентификации части дохода инвестора, возникающей за счет разницы в ценах, а не за счет процентных выплат.
О купоне: «Купон по долговым ценным бумагам – это сумма, которую эмитент выплачивает (или должен выплатить) сверх номинальной стоимости в соответствии с условиями выпуска».
- Контекст: Устанавливает статус купона как дополнительного платежа, отличного от возврата основного долга.
Практические выводы
На основании представленного анализа Статьи 18 можно выделить следующие ключевые аспекты, важные для финансовой отчетности и налогового анализа:
- Стандартизация учета: Определения дисконта и премии требуют исключения купонных выплат из расчета разницы в ценах, что обеспечивает единообразие в оценке доходности долговых инструментов.
- Разграничение долговых и исламских инструментов: Законодатель четко разделяет традиционные долговые обязательства (облигации) и исламские сертификаты, что предполагает различные подходы к анализу их экономической сути.
- Идентификация налоговой базы: Четкое определение купона и дисконта позволяет точно классифицировать различные виды доходов, получаемых держателями ценных бумаг, для целей последующего налогообложения.
- Фокус на условиях выпуска: Все ключевые элементы (возврат долга, выплата купона, наличие премии) напрямую зависят от условий, зафиксированных в документах на выпуск, что делает эти документы приоритетными при анализе налоговых последствий.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Согласно Статье 18, что подтверждают долговые ценные бумаги?
Обязательство эмитента по возврату основной суммы долга. Это определение прямо соответствует норме закона, устанавливающей долговой характер данных бумаг.
Что из перечисленного напрямую относится к долговым ценным бумагам согласно тексту?
Государственные эмиссионные ценные бумаги и облигации. Закон четко перечисляет эти два вида инструментов как примеры долговых ценных бумаг.
Как рассчитывается дисконт по долговым ценным бумагам?
Положительная разница между номинальной стоимостью и ценой приобретения (без учета купона). Дисконт представляет собой выгоду покупателя, возникающую при покупке бумаги ниже номинала.
Какое определение соответствует понятию «купон» по долговым ценным бумагам?
Сумма, выплачиваемая эмитентом сверх номинальной стоимости. Согласно пункту 3, купон — это вознаграждение, выплачиваемое сверх основной суммы долга.
В каком случае возникает «премия» по долговым ценным бумагам?
Когда положительная разница между ценой приобретения и номиналом сопровождается выплатой купона. Премия возможна только при наличии купона и цене приобретения выше номинала.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 18. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 18
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления