Статья 21 НК РК 2026 — Прочие понятия
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
Прочие понятия:
1) месячный расчетный показатель – месячный расчетный показатель, установленный законом о республиканском бюджете на соответствующий финансовый год и действующий на дату, определенную настоящим Кодексом;
2) социальное обязательство – обязанности по исчислению, удержанию и перечислению социальных платежей;
3) официальный курс валюты – официальный курс национальной валюты Республики Казахстан к иностранным валютам, установленный Национальным Банком в соответствии с Законом Республики Казахстан "О Национальном Банке Республики Казахстан";
4) минимальная заработная плата – минимальный размер заработной платы, установленный законом о республиканском бюджете на соответствующий финансовый год и действующий на дату, определенную настоящим Кодексом;
5) сведения об отсутствии (наличии) задолженности, учет по которой ведется в налоговом органе (далее – сведения об отсутствии (наличии) задолженности) – документ, который подтверждает наличие или отсутствие задолженности по налогам и платежам в бюджет, социальным платежам, пеней и штрафов, учет которых осуществляется налоговым органом.
Форма сведений об отсутствии (наличии) задолженности устанавливается в порядке ведения лицевого счета (далее – порядок ведения лицевого счета), определенном уполномоченным органом;
6) среднеарифметический официальный курс валюты за период – курс, определенный по следующей формуле:
R = (R1 + R2 + ... + Rn)/n,
где:
R – среднеарифметический официальный курс валюты за период;
R1, R2, Rn – официальный курс соответствующей валюты, установленный на каждый рабочий день периода в течение периода;
n – количество рабочих дней в периоде.
При этом термин "среднеарифметический официальный курс валюты за период", используемый в настоящем Кодексе, соответствует публикуемому Национальным Банком среднему официальному курсу валют за период;
7) доля участия – долевое участие физического и (или) юридического лица в совместной деятельности, уставном капитале юридического лица, за исключением акционерных обществ и паевых инвестиционных фондов;
8) классификатор основных фондов – классификация основных фондов, утвержденная уполномоченным органом в области технического регулирования в соответствии с Законом Республики Казахстан "О стандартизации" с целью учета основных фондов в сферах бухгалтерского и статистического учета;
9) информационная система налогового органа – информационная система, принадлежащая на праве собственности уполномоченному органу и предназначенная для налогового администрирования;
10) идентификационные данные налогового органа – наименование, код, адрес налогового органа;
11) государственная база данных налогоплательщиков (далее – база налогоплательщиков) – информационная система, предназначенная для осуществления налоговой регистрации налогоплательщиков;
12) лицевой счет налогоплательщика (налогового агента) (далее – лицевой счет) – документ для учета исчисленных, начисленных (уменьшенных), перечисленных и уплаченных (с учетом зачтенных и возвращенных) сумм налогов и платежей в бюджет, социальных платежей, а также сумм пеней и штрафов;
13) идентификационные данные налогоплательщика (налогового агента) – фамилия, имя и отчество (если оно указано в документе, удостоверяющем личность) (далее – фамилия, имя и отчество) или наименование, идентификационный номер, место нахождения, а также в случаях, когда налогоплательщик (налоговый агент) является юридическим лицом, – фамилия, имя и отчество руководителя;
14) налоговое мобильное приложение – программный продукт, установленный и запущенный на абонентском устройстве сотовой связи для получения налогоплательщиком электронных налоговых услуг и исполнения им налоговых обязательств;
15) национальные реестры идентификационных номеров (далее – реестры номеров) – государственные базы данных, предназначенные для осуществления регистрационного учета индивидуальных идентификационных номеров физических лиц и бизнес-идентификационных номеров юридических лиц (филиалов и представительств), индивидуальных предпринимателей, осуществляющих деятельность в виде совместного предпринимательства;
16) сопроводительная накладная на товары – товаросопроводительный документ для контроля за движением товаров, в том числе подтверждающий отгрузку товаров налогоплательщику;
17) выигрыш – доход в натуральном и денежном выражении, полученный налогоплательщиком на конкурсах, соревнованиях (олимпиадах), фестивалях по лотереям, розыгрышам, включая розыгрыши по вкладам и долговым ценным бумагам, а также доход в виде имущественной выгоды, полученной в азартной игре и (или) пари;
18) информационная система электронных счетов-фактур – информационная система налогового органа, посредством которой осуществляются выписка счетов-фактур в электронной форме, прием, обработка, регистрация, передача и хранение электронных счетов-фактур и актов выполненных работ, оказанных услуг, сопроводительных накладных на товары, выписанных в электронной форме.
При этом термин "электронный счет-фактура", используемый в настоящем Кодексе, идентичен понятию "счет-фактура, выписанный в электронной форме".
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 21 Налогового кодекса Республики Казахстан: Дополнительные определения
Данный документ представляет собой подробный анализ положений статьи 21 Налогового кодекса Республики Казахстан, которая устанавливает понятийный аппарат, необходимый для единообразного толкования и применения налогового законодательства. Статья определяет ключевые финансовые индикаторы, параметры цифрового взаимодействия и стандарты идентификации участников налоговых отношений.
Исполнительное резюме
Статья 21 Налогового кодекса РК служит фундаментом для операционной деятельности налогоплательщиков и налоговых органов. Она систематизирует определения, охватывающие четыре критические области:
- Экономические нормативы: Установление расчетных показателей (МРП, минимальная зарплата) и механизмов определения валютных курсов.
- Цифровая инфраструктура: Регламентация работы информационных систем, мобильных приложений и систем электронного документооборота.
- Идентификация и учет: Четкое определение данных, необходимых для регистрации и ведения лицевых счетов налогоплательщиков.
- Документальное сопровождение: Стандартизация форм отчетности, таких как сопроводительные накладные на товары и счета-фактуры.
Положения данной статьи минимизируют риски двусмысленного толкования норм права, обеспечивая точность при исчислении налоговых и социальных платежей.
Детальный анализ ключевых тем
1. Финансово-экономические показатели и расчетные формулы
Налоговое законодательство опирается на динамические показатели, устанавливаемые ежегодно законом о республиканском бюджете.
- Базовые индикаторы: МРП и минимальная заработная плата определяются на дату, установленную Кодексом, что требует от налогоплательщиков постоянного мониторинга бюджетного законодательства.
- Валютное регулирование: Вводится четкое различие между официальным курсом на конкретную дату и среднеарифметическим курсом за период.
Формула расчета среднеарифметического курса (R):
| Параметр | Описание |
|---|---|
| R | Итоговый среднеарифметический курс за период |
| R1, R2, Rn | Официальный курс на каждый рабочий день периода |
| n | Количество рабочих дней в периоде |
| Формула | R = (R1 + R2 + ... + Rn) / n |
2. Цифровизация и информационные системы
Кодекс фиксирует переход налогового администрирования в цифровую плоскость через определение специализированных систем.
- ИС Электронных счетов-фактур (ИС ЭСФ): Централизованная система для выписки, приема, регистрации и хранения не только счетов-фактур, но и актов выполненных работ, а также сопроводительных накладных (СНТ).
- Налоговое мобильное приложение: Официальный программный продукт для получения электронных услуг и исполнения обязательств в мобильном формате.
- Государственные базы данных: Включают базу данных налогоплательщиков и национальные реестры идентификационных номеров (ИИН/БИН), обеспечивая интеграцию данных на государственном уровне.
3. Идентификация участников и учетные документы
Для обеспечения прозрачности администрирования статья детализирует состав идентификационных данных.
- Для физических лиц: ФИО и идентификационный номер.
- Для юридических лиц: Наименование, БИН, место нахождения и данные руководителя.
- Лицевой счет: Определяется как основной документ учета всех транзакций налогоплательщика: от начисленных сумм налогов до пеней и штрафов.
4. Товарооборот и доходы
Особое внимание уделяется контролю движения товаров и классификации специфических доходов.
- Сопроводительная накладная на товары (СНТ): Является ключевым документом, подтверждающим отгрузку и позволяющим контролировать движение товаров в реальном времени.
- Классификатор основных фондов: Используется для обеспечения единообразия в бухгалтерском и статистическом учете согласно Закону «О стандартизации».
- Понятие «Выигрыш»: Охватывает широкий спектр доходов — от лотерей и конкурсов до имущественной выгоды в азартных играх и пари.
Важные цитаты и определения
Ниже приведены ключевые определения из текста статьи, имеющие решающее значение для правоприменения:
Социальное обязательство — «обязанности, связанные с исчислением, удержанием и перечислением социальных платежей».
Доля участия — «долевое участие физического или юридического лица в совместной деятельности или уставном капитале юридического лица, исключая акционерные общества и паевые инвестиционные фонды».
Сведения об отсутствии (наличии) задолженности — «документ, подтверждающий наличие или отсутствие задолженности по налогам, социальным платежам, пеням и штрафам, учет которых ведется налоговым органом».
Выигрыш — «доход, который налогоплательщик получает в денежной или натуральной форме на конкурсах, соревнованиях (включая олимпиады), фестивалях, а также в результате лотерей и розыгрышей... включая доход в виде имущественной выгоды, полученной от азартных игр и (или) пари».
Практические выводы и значимые аспекты
На основе анализа статьи можно выделить следующие ключевые выводы для налогового администрирования и комплаенса:
- Приоритет электронной формы документов: Термин «электронный счет-фактура» полностью приравнен к понятию «счет-фактура, выписанный в электронной форме», что подтверждает легитимность цифрового документооборота в системе ИС ЭСФ.
- Точность в расчетах валютных обязательств: При расчете показателей за период необходимо использовать строго установленную формулу среднеарифметического курса, соответствующую данным Национального Банка.
- Контроль идентификационных данных: Налогоплательщик обязан обеспечивать актуальность данных, указанных в национальных реестрах, так как они являются базой для налоговой регистрации и ведения лицевых счетов.
- Унификация учета активов: Для корректного отражения основных фондов в учете обязательно использование Классификатора основных фондов, утвержденного уполномоченным органом.
- Комплексность понятия «Выигрыш»: Обложение налогом выигрышей касается не только денежных призов, но и натуральных форм доходов, полученных в рамках любых соревновательных или азартных мероприятий.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Как согласно Налоговому кодексу определяется 'Месячный расчетный показатель'?
Показатель, установленный законом о республиканском бюджете на соответствующий финансовый год.. Этот показатель фиксируется в главном финансовом законе страны и применяется на дату, определенную Кодексом.
Что из перечисленного НЕ входит в понятие 'Доля участия' согласно Статье 21?
Участие в акционерных обществах и паевых инвестиционных фондах.. Закон прямо исключает акционерные общества и ПИФы из определения доли участия в данном контексте.
По какой формуле вычисляется среднеарифметический официальный курс валюты за период?
$R = \frac{R_1 + R_2 + ... + R_n}{n}$. Для расчета среднего значения суммируются курсы за все рабочие дни и делятся на их количество.
Какое назначение имеет 'Классификатор основных фондов' в контексте налогового учета?
Учет основных фондов в бухгалтерском и статистическом учете.. Данная классификация утверждена для обеспечения единообразия учета материальных активов.
Что содержится в 'Лицевом счете налогоплательщика'?
Учет исчисленных, начисленных и уплаченных сумм налогов, пеней и штрафов.. Лицевой счет является основным документом для отражения финансового состояния расчетов налогоплательщика с бюджетом.
🃏 Карточки самопроверки
58 карточек для запоминания ключевых положений статьи 21. Бесплатно.
📊 Инфографика
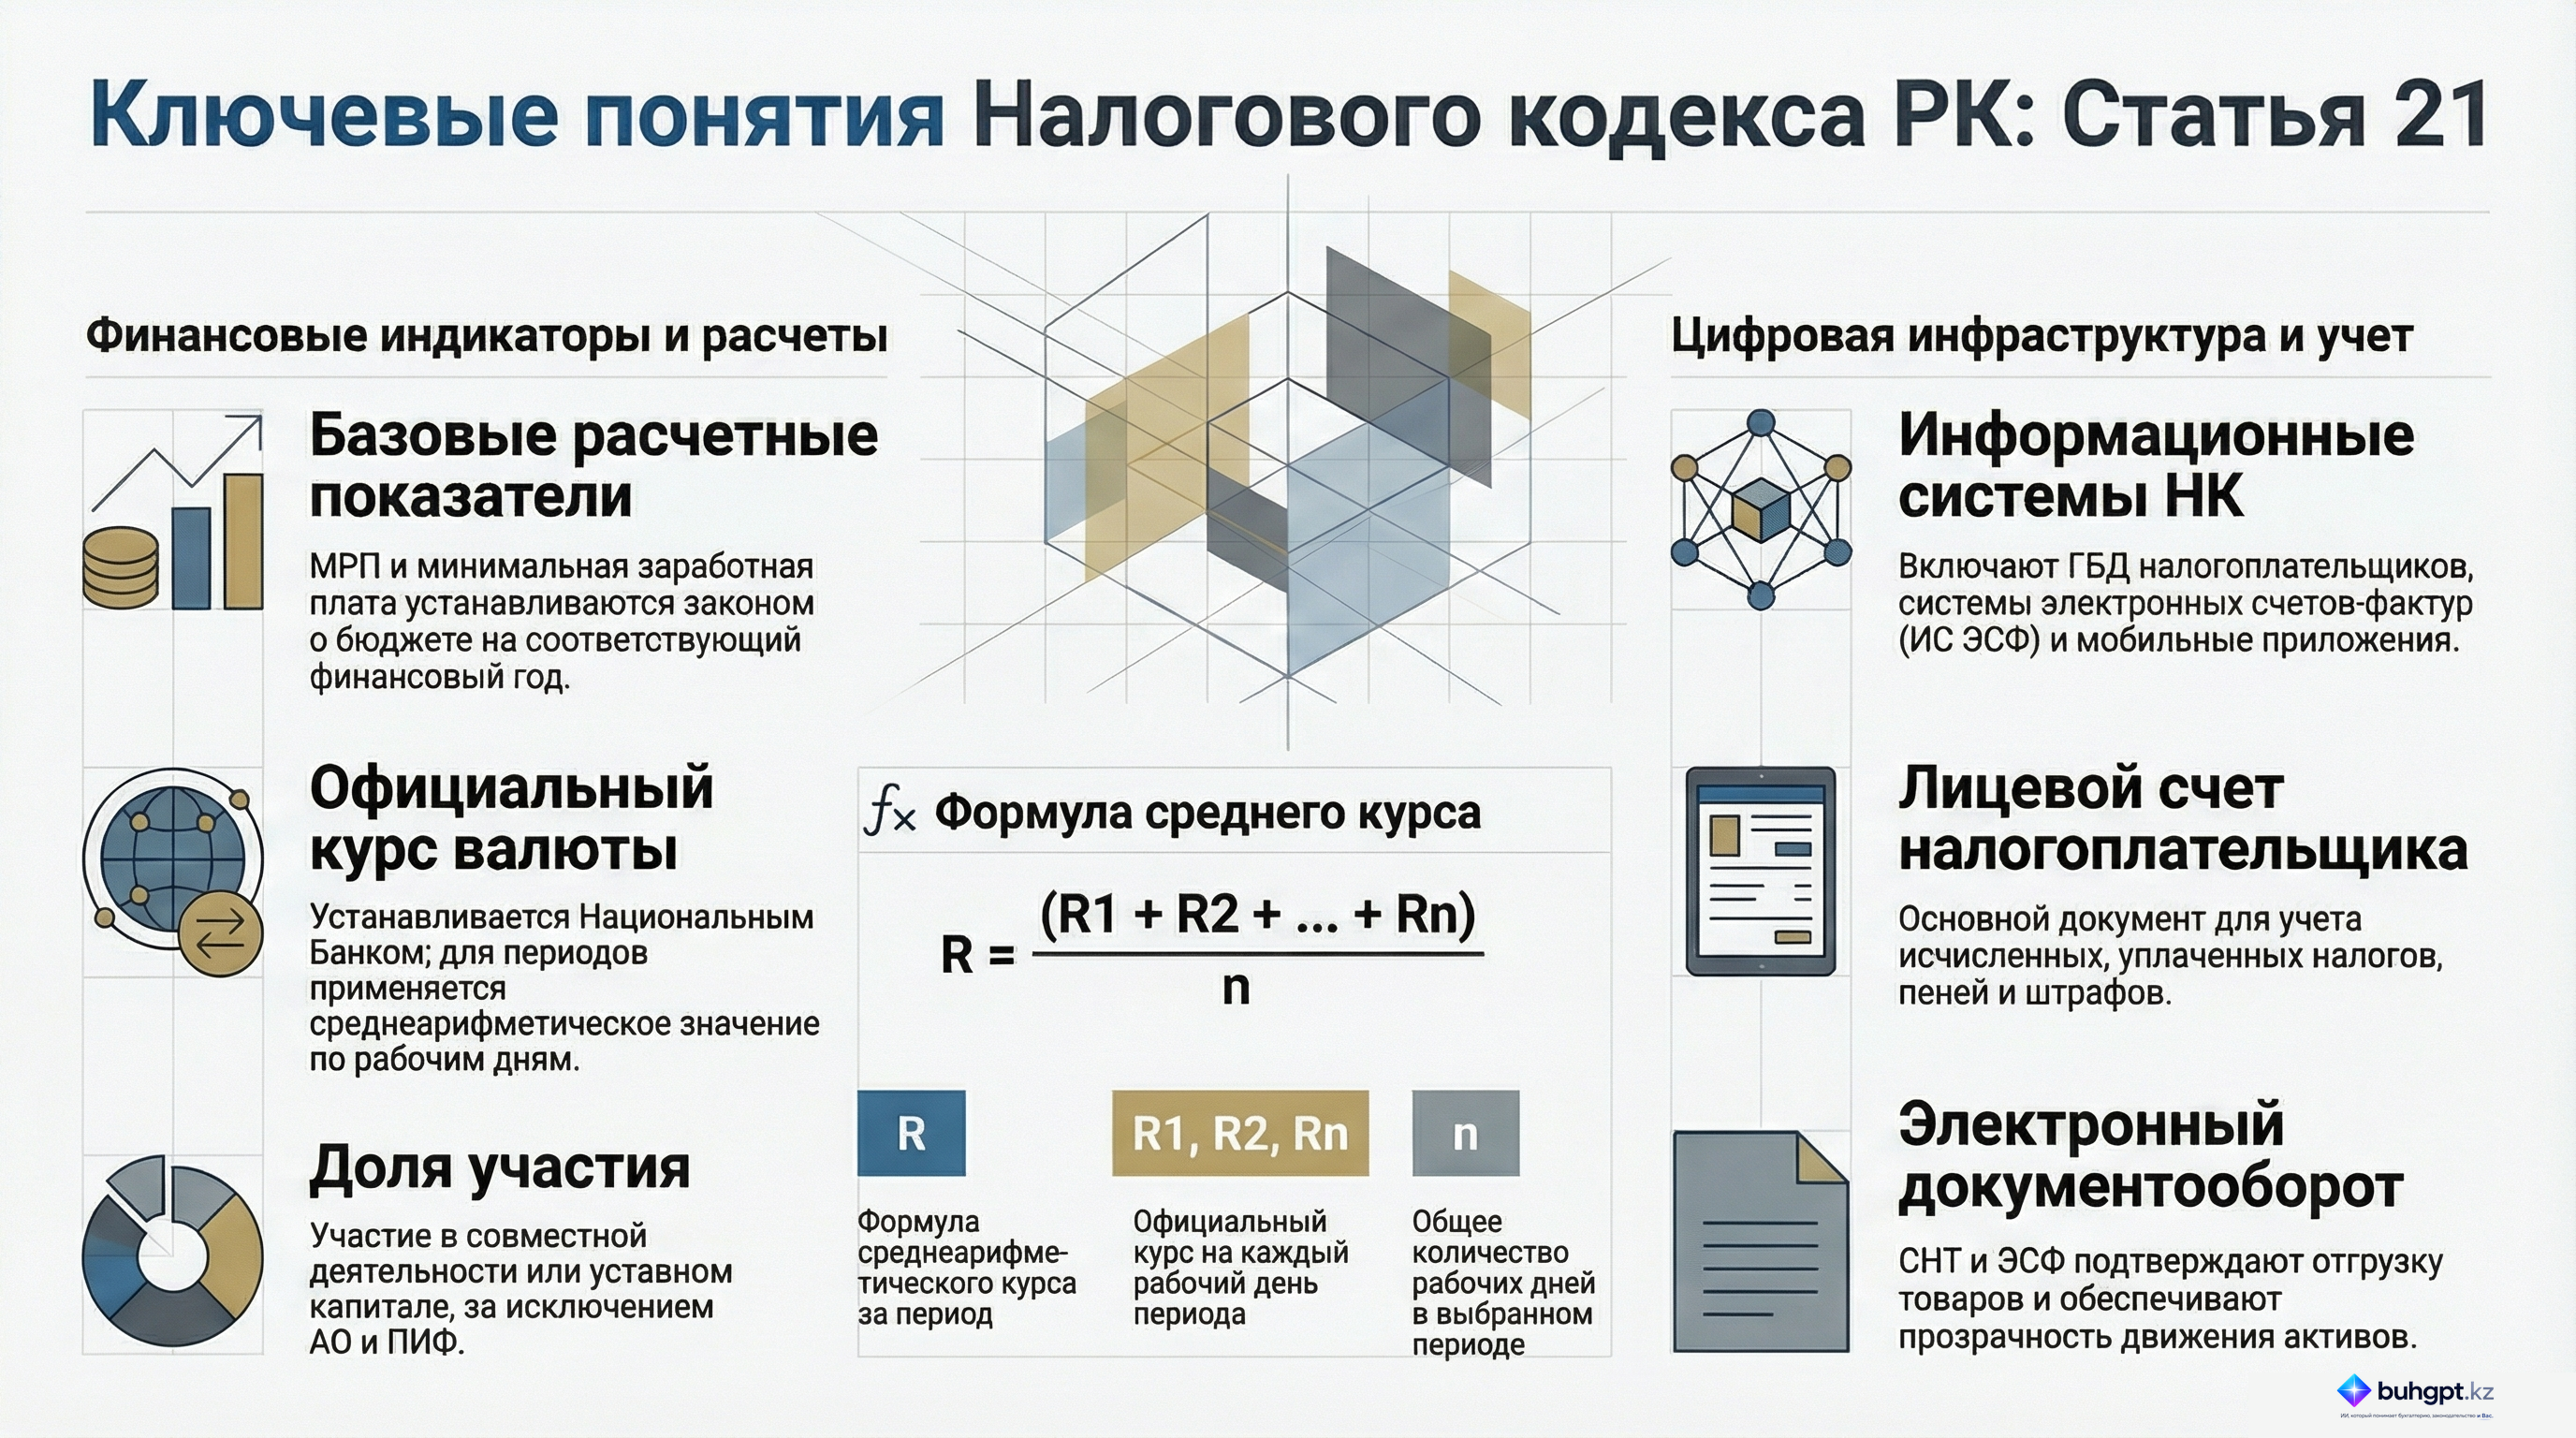
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 21
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Учет товаров в Казахстане в 2026 году: как организовать склад и документы
- Документ в 1С: какие данные фиксирует и как работать бухгалтеру
- Ошибки 1С: как найти причину и исправить сбой в 1С 8.3
- Как отразить операцию в 1С 8.3 в Казахстане: документы и проверка учета
- Регистрация ТОО в Казахстане в 2026 году: порядок действий и документы
- Средняя зарплата в Казахстане: как рассчитать по правилам 2026 года