Статья 191 НК РК 2026 — Общие положения по обжалованию уведомления о результатах налоговой проверки и действий (бездействия) должностных лиц налоговых органов
Глава 18. ПОРЯДОК ОБЖАЛОВАНИЯ УВЕДОМЛЕНИЯ О РЕЗУЛЬТАТАХ НАЛОГОВОЙ ПРОВЕРКИ И ДЕЙСТВИЙ (БЕЗДЕЙСТВИЯ) ДОЛЖНОСТНЫХ ЛИЦ НАЛОГОВЫХ ОРГАНОВ · все статьи главы
Официальный текст статьи
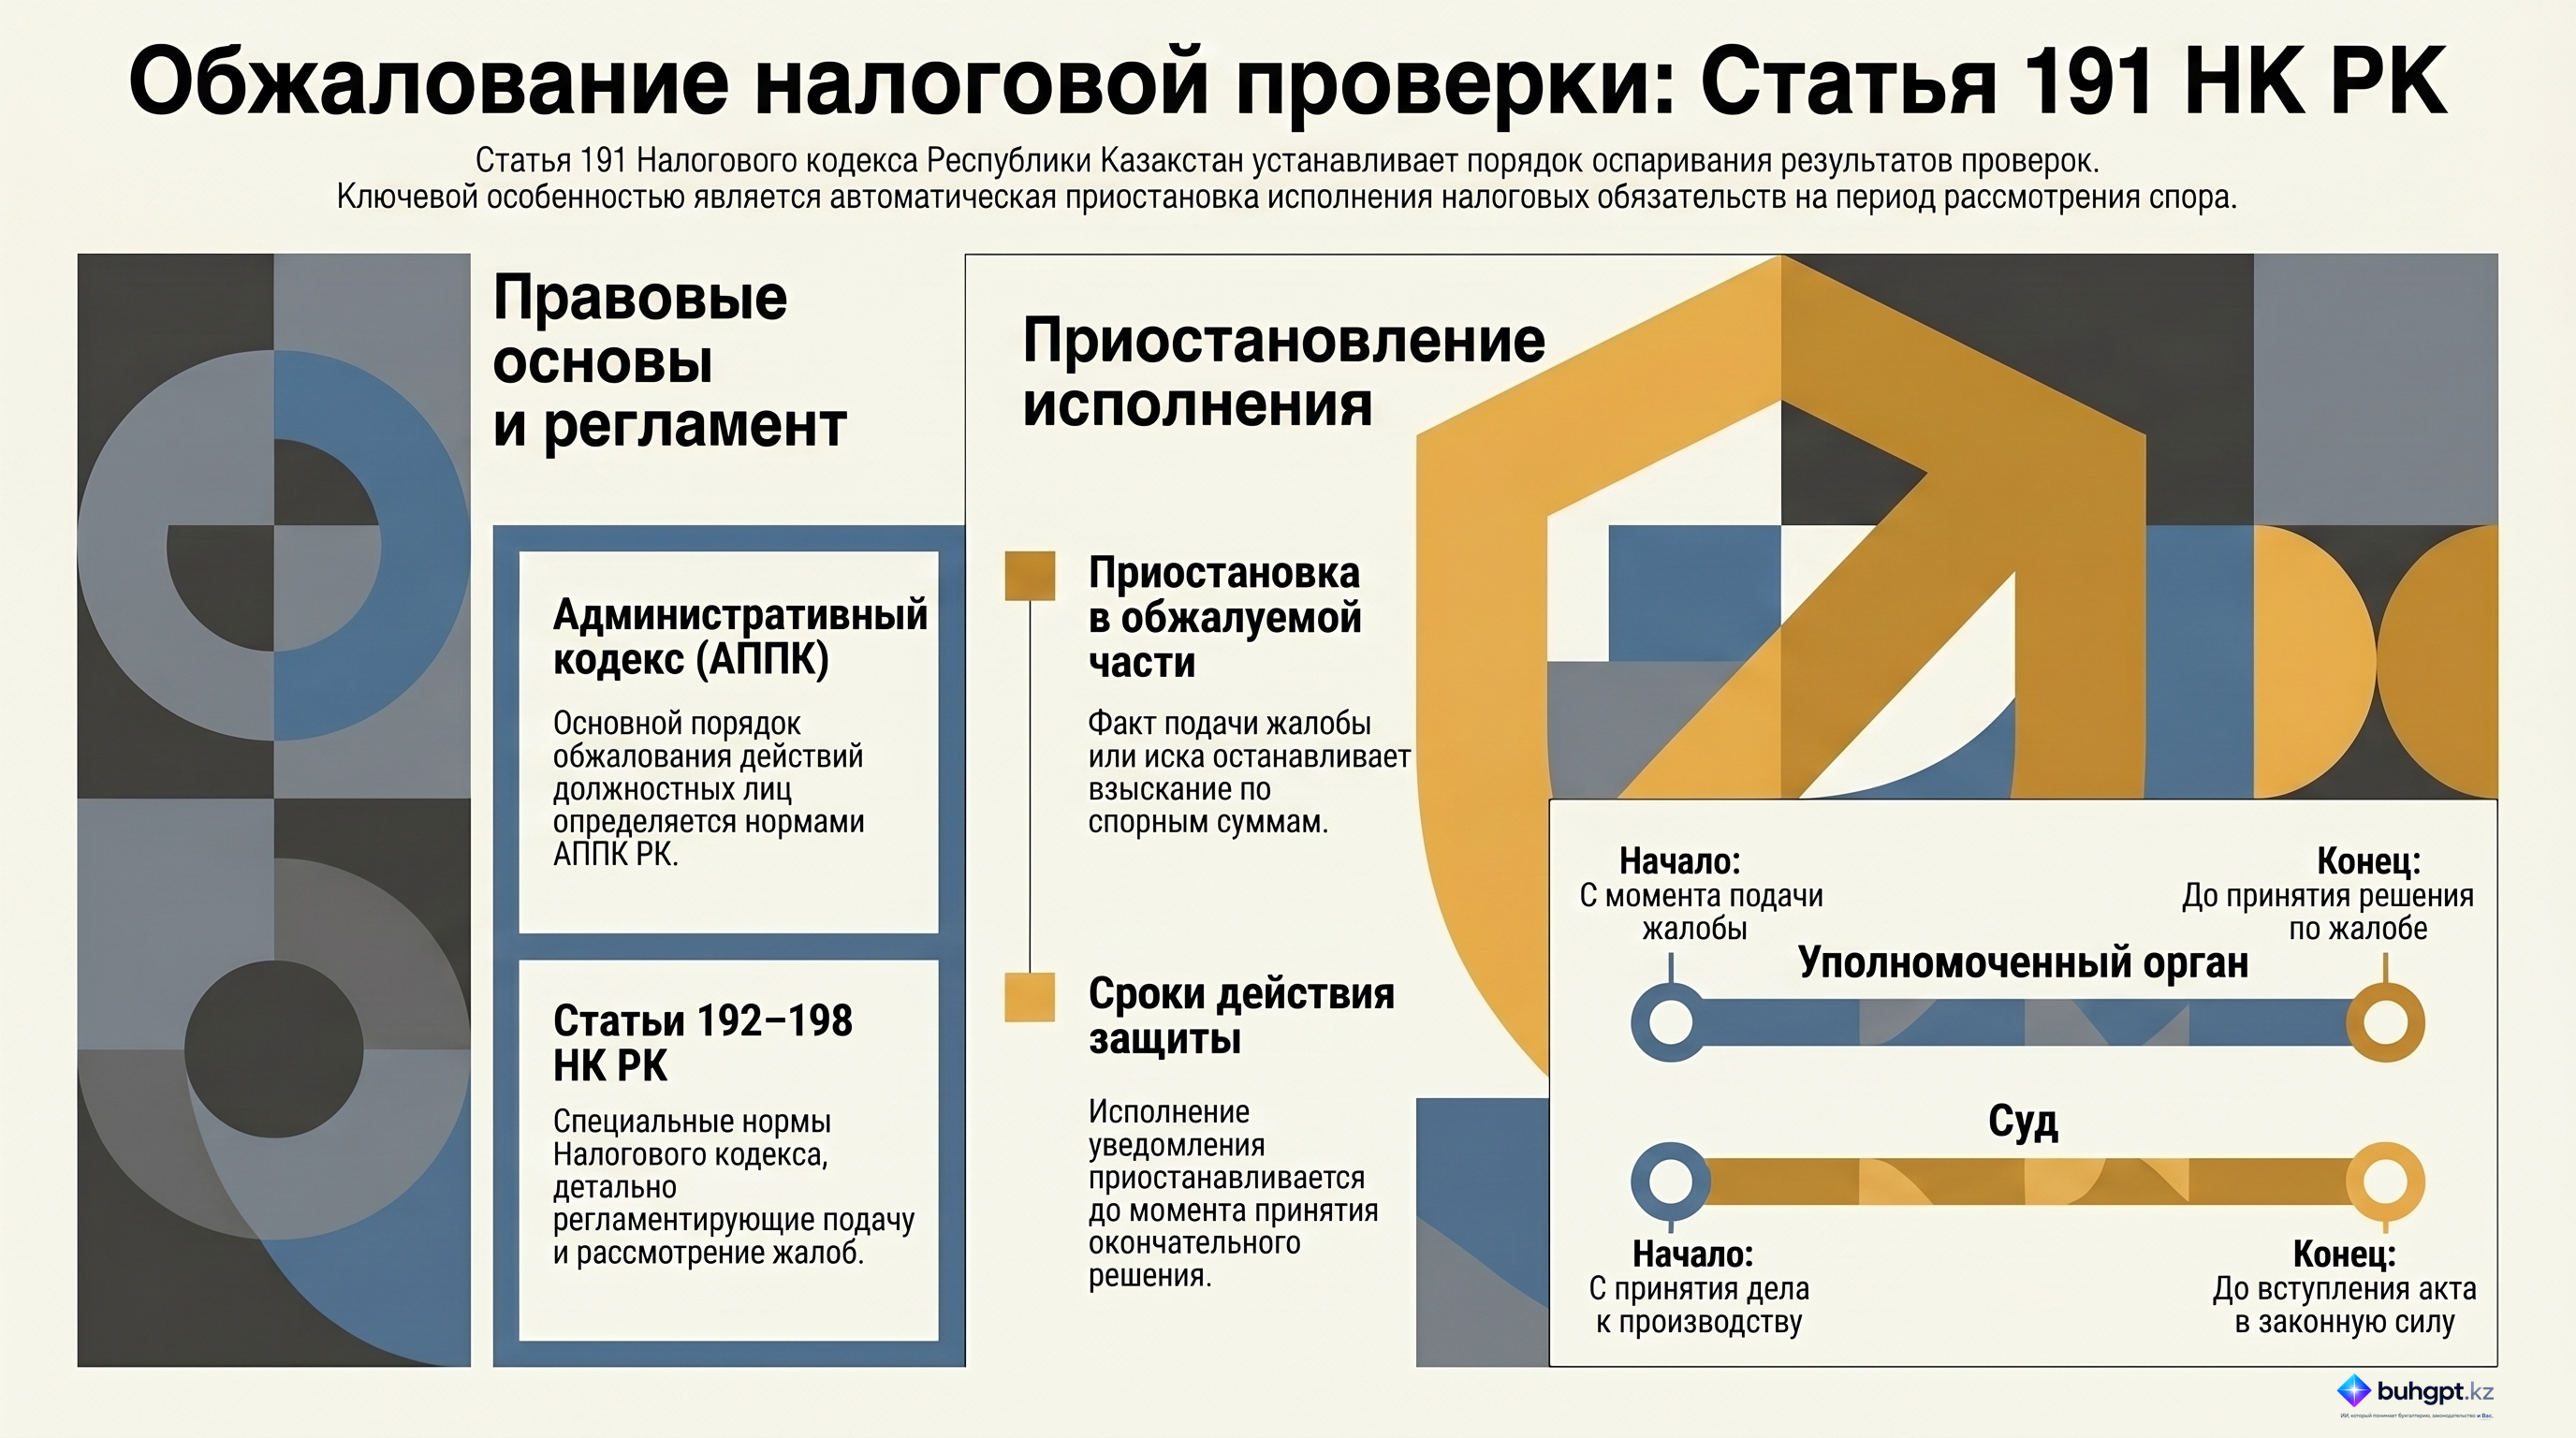
1. Обжалование уведомления о результатах налоговой проверки и действий (бездействия) должностных лиц налогового органа в суде производится в порядке, предусмотренном Административным процедурно-процессуальным кодексом Республики Казахстан.
2. Обжалование уведомления о результатах налоговой проверки в уполномоченном органе производится в порядке, определенном параграфом 1 настоящей главы.
Подача и рассмотрение жалобы на уведомление о результатах налоговой проверки производятся в порядке, определенном статьями 192 – 198 настоящего Кодекса.
3. Подача жалобы (заявления) налогоплательщиком (налоговым агентом) в уполномоченный орган или суд приостанавливает исполнение уведомления о результатах налоговой проверки в обжалуемой части.
В случае подачи налогоплательщиком (налоговым агентом):
1) жалобы в уполномоченный орган исполнение уведомления о результатах налоговой проверки в обжалуемой части приостанавливается до вынесения решения по жалобе;
2) иска в суд исполнение уведомления о результатах налоговой проверки в обжалуемой части приостанавливается со дня принятия судом административного дела к производству до вступления в законную силу судебного акта.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Порядок обжалования уведомлений о результатах налоговой проверки в Республике Казахстан
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 191 Налогового кодекса Республики Казахстан, регламентирующей процессы обжалования уведомлений по результатам налоговых проверок, а также действий или бездействия должностных лиц налоговых органов.
Основной целью данных норм является обеспечение правовой защиты налогоплательщиков (налоговых агентов) через интеграцию налогового законодательства с административным процедурно-процессуальным правом. Ключевым механизмом защиты интересов налогоплательщика является автоматическое приостановление исполнения обжалуемой части уведомления при подаче официальной жалобы или иска, что предотвращает преждевременное взыскание средств до окончательного разрешения спора.
Подробный анализ ключевых тем
1. Правовая база и регуляторная среда
Процесс обжалования в Республике Казахстан опирается на иерархическую структуру нормативных актов:
- Административный процедурно-процессуальный кодекс (АППК) РК: Является фундаментальным актом, в соответствии с которым осуществляется обжалование действий (бездействия) должностных лиц и уведомлений.
- Налоговый кодекс РК (Статьи 191–198): Устанавливает специфический порядок подачи и рассмотрения жалоб. В частности, Статья 191 определяет общие положения, а последующие статьи (192–198) детально регламентируют процедурные аспекты.
- Специальный порядок уполномоченного органа: Обжалование внутри системы налоговых органов (в уполномоченном органе) производится согласно правилам, изложенным в первом параграфе соответствующей главы Налогового кодекса.
2. Механизм приостановления исполнения
Одной из наиболее значимых гарантий для налогоплательщика является норма о приостановлении исполнения уведомления о результатах налоговой проверки в обжалуемой части. Это означает, что на период рассмотрения спора налоговый орган не может требовать уплаты начисленных сумм, относящихся к предмету спора.
Сравнительная таблица условий приостановления:
| Орган, в который подается жалоба/иск | Момент начала приостановления | Срок действия приостановления |
|---|---|---|
| Уполномоченный орган | С момента подачи жалобы | До принятия окончательного решения по жалобе |
| Суд | С момента принятия судом административного дела к производству | До вступления судебного акта в законную силу |
3. Предметы обжалования
Законодательство выделяет два основных объекта, которые могут быть оспорены налогоплательщиком:
- Уведомление о результатах налоговой проверки: Официальный документ, содержащий начисления налогов, пеней или штрафов.
- Действия или бездействие должностных лиц: Процессуальные нарушения, допущенные сотрудниками налоговых органов в ходе проверки или вне её.
Важные цитаты и контекст
Для глубокого понимания правоприменения Статьи 191 ниже приведены ключевые выдержки из текста:
«Подача жалобы (заявления) налогоплательщиком (налоговым агентом) в уполномоченный орган или суд приводит к приостановлению исполнения уведомления о результатах налоговой проверки в обжалуемой части».
Контекст: Данная норма подчеркивает защитный характер апелляционного процесса, гарантируя, что налогоплательщик не понесет финансовые потери до подтверждения правомерности начислений в вышестоящей инстанции или суде.
«Обжалование уведомления о результатах налоговой проверки и действий (бездействия) должностных лиц налоговых органов осуществляется в соответствии с нормами Административного процедурно-процессуального кодекса Республики Казахстан».
Контекст: Эта цитата устанавливает приоритет административного процессуального права над общими нормами, что требует от участников процесса строгого соблюдения процедурных сроков и форматов, установленных АППК.
Практические выводы
На основании анализа Статьи 191 Налогового кодекса РК можно выделить следующие важные аспекты для субъектов налогообложения:
- Двойная возможность обжалования: Налогоплательщик имеет право выбора между административным (в уполномоченный орган) и судебным порядком защиты своих прав. Оба пути обеспечивают юридическую защиту от немедленного исполнения уведомления.
- Важность «обжалуемой части»: Приостановление исполнения касается только тех положений уведомления, которые официально оспариваются. Если часть начислений признается налогоплательщиком, они подлежат исполнению в общем порядке.
- Процессуальная строгость: Ссылки на Статьи 192–198 Налогового кодекса и нормы АППК указывают на необходимость тщательной подготовки документации и соблюдения регламентированных сроков подачи жалоб.
- Судебная защита: При обращении в суд критическим моментом является этап «принятия дела к производству», так как именно с этой секунды закон связывает начало действия защиты от принудительного исполнения уведомления.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В соответствии с нормами какого кодекса осуществляется обжалование действий или бездействия должностных лиц налоговых органов?
Административный процедурно-процессуальный кодекс РК. Статья 191 Налогового кодекса прямо отсылает к нормам АППК РК для регулирования процесса обжалования действий должностных лиц.
Какое последствие наступает для исполнения уведомления о результатах проверки при подаче налогоплательщиком жалобы в уполномоченный орган?
Исполнение уведомления приостанавливается в обжалуемой части. Закон предусматривает временную остановку исполнения требований налогового органа в той части, которая оспаривается заявителем.
Какие статьи Налогового кодекса РК регламентируют детальный порядок подачи и рассмотрения жалобы на уведомление?
Статьи 192 – 198. Эти статьи следуют за общими положениями статьи 191 и содержат детальные процедурные нормы.
До какого момента приостанавливается исполнение уведомления при подаче жалобы в уполномоченный орган?
До принятия решения по жалобе. Согласно закону, срок приостановления ограничен моментом вынесения окончательного решения административным органом.
С какого именно момента приостанавливается исполнение уведомления при подаче иска в суд?
С момента принятия судом административного дела к производству. Для судебного порядка важно не просто подать заявление, а чтобы суд официально подтвердил начало процесса, приняв дело.
🃏 Карточки самопроверки
32 карточек для запоминания ключевых положений статьи 191. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 191
- Проверить налогоплательщика по ИИН или БИН: сервисы КГД и результаты поиска
- Корректировку СНТ по результатам проверки могут разрешить с 2027 года
- Налоговое уведомление в Казахстане: виды и порядок действий бухгалтера
- Как обжаловать отказ КГД в принятии ответа на уведомление
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления