Статья 192 НК РК 2026 — Порядок подачи жалобы налогоплательщиком (налоговым агентом)
Глава 18. ПОРЯДОК ОБЖАЛОВАНИЯ УВЕДОМЛЕНИЯ О РЕЗУЛЬТАТАХ НАЛОГОВОЙ ПРОВЕРКИ И ДЕЙСТВИЙ (БЕЗДЕЙСТВИЯ) ДОЛЖНОСТНЫХ ЛИЦ НАЛОГОВЫХ ОРГАНОВ · все статьи главы
Официальный текст статьи
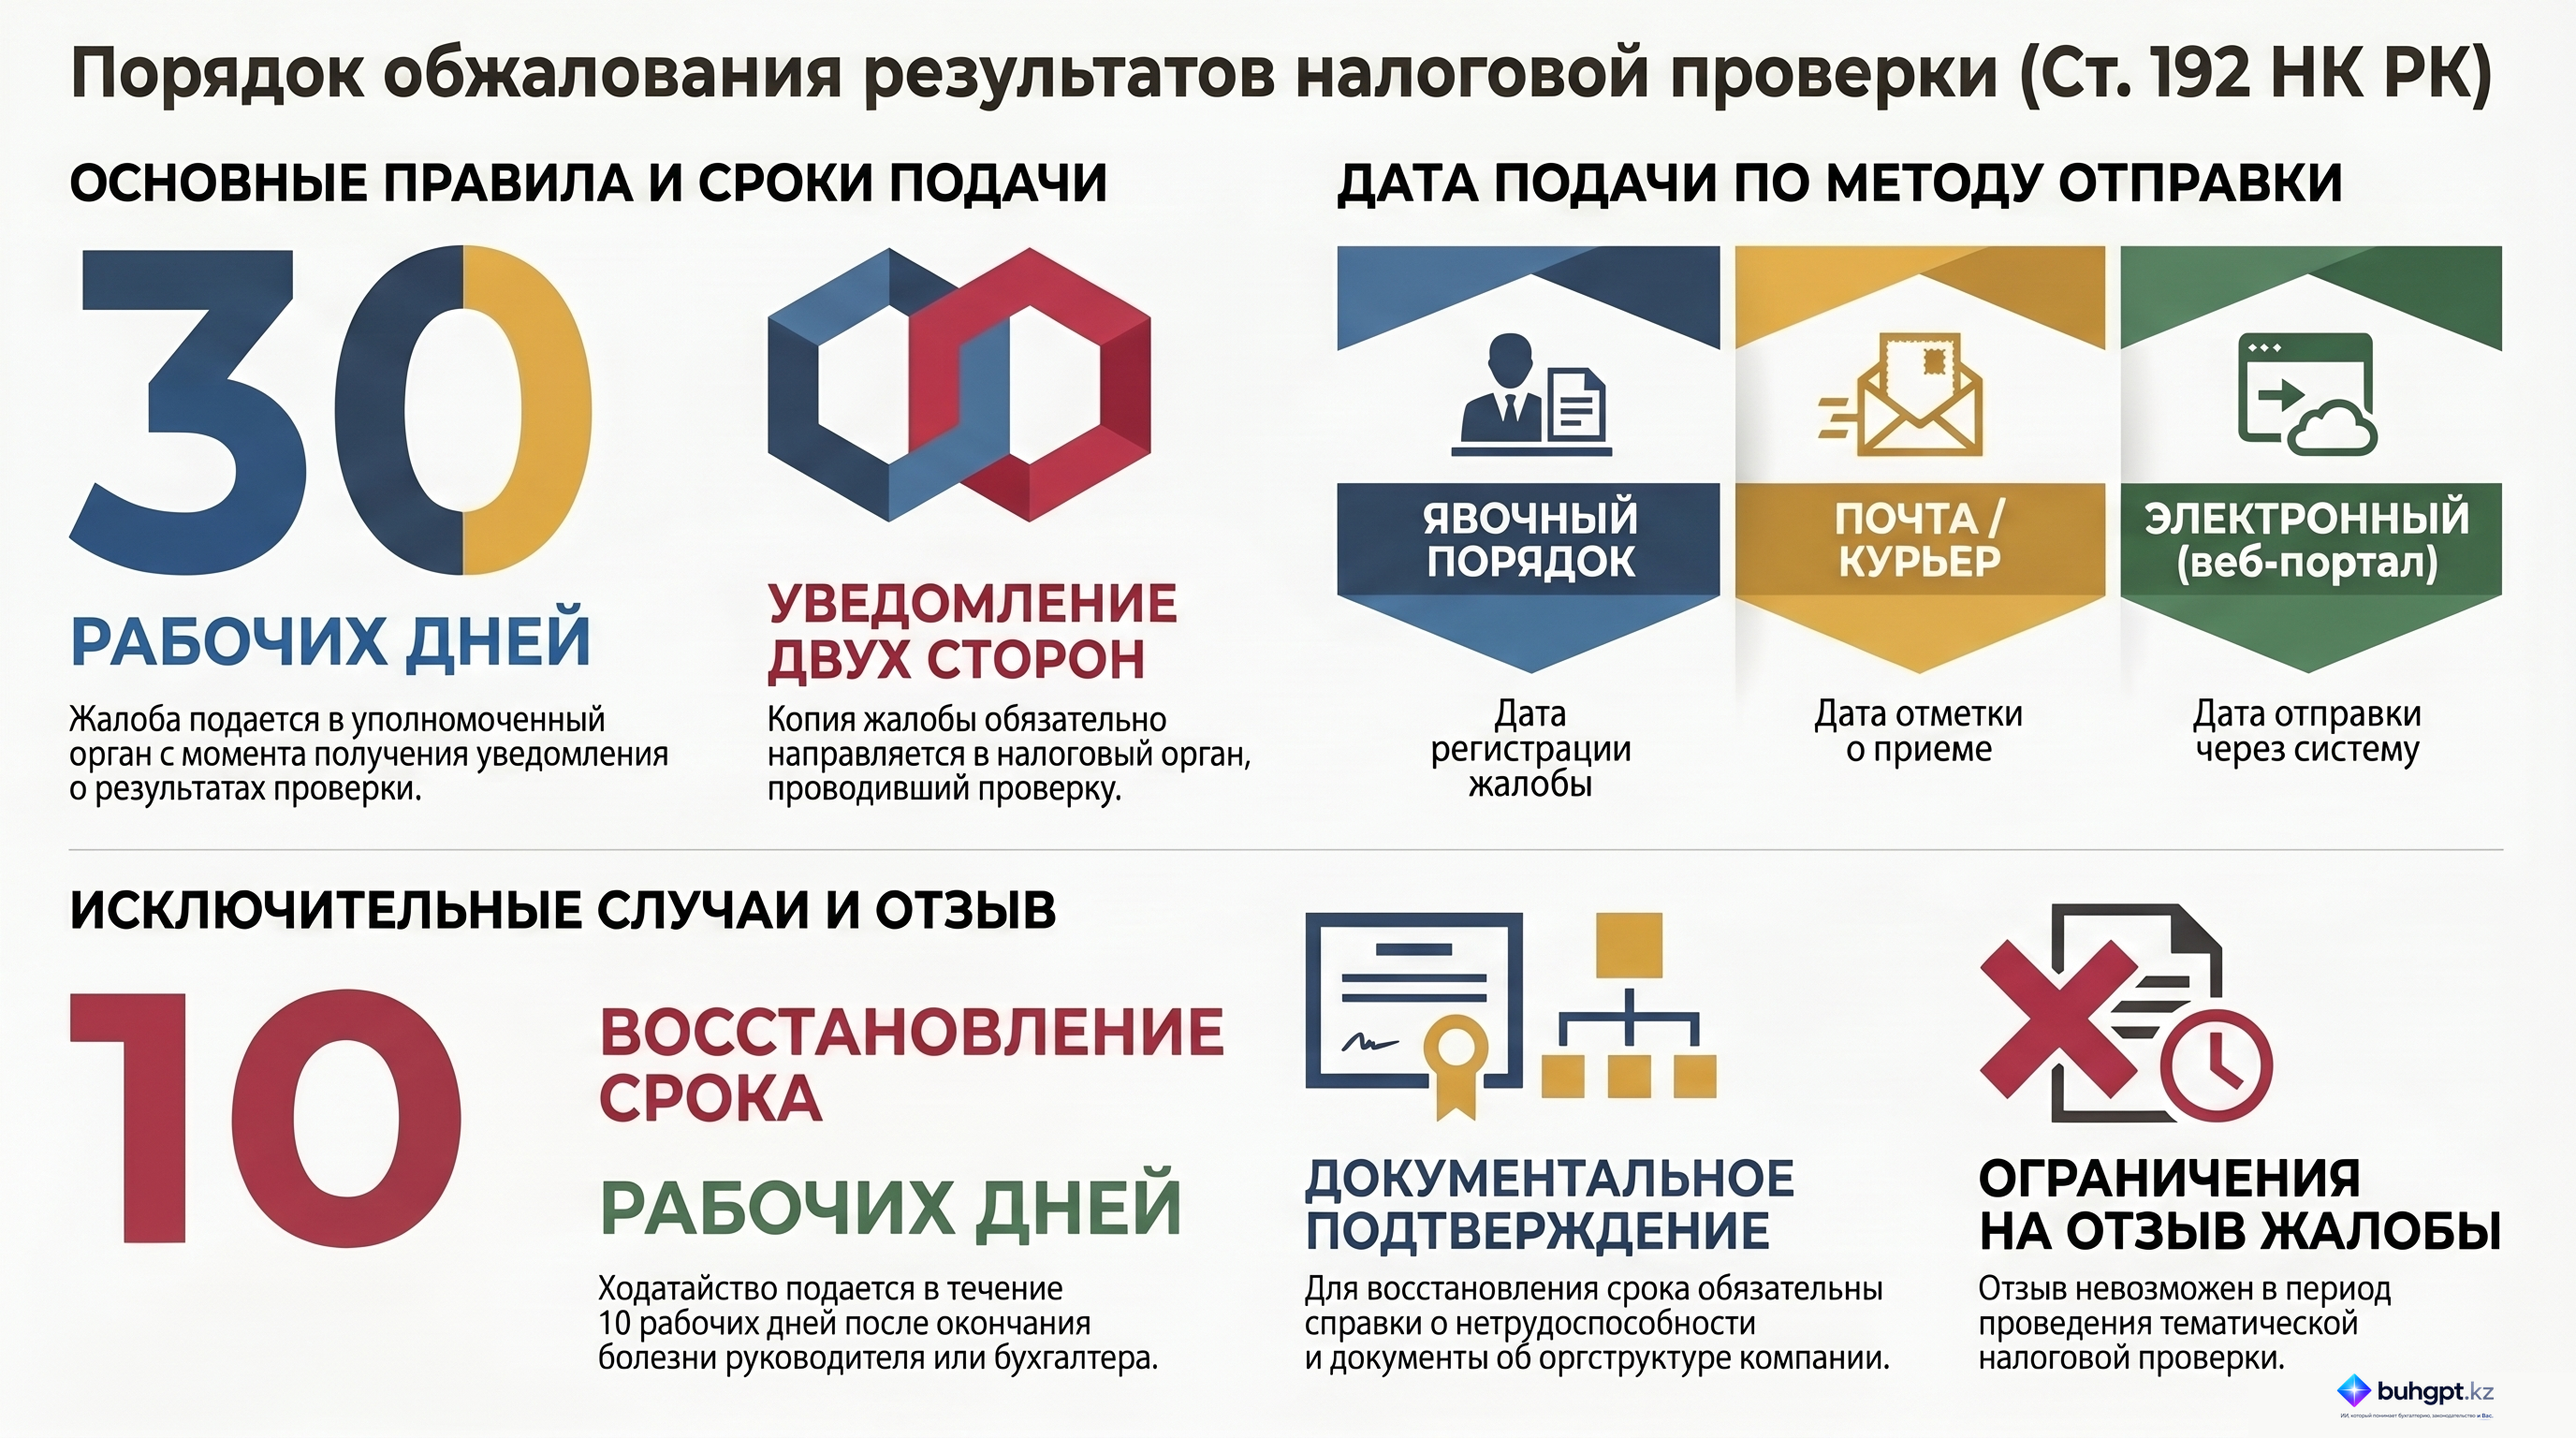
1. Жалоба налогоплательщика (налогового агента) на уведомление о результатах налоговой проверки подается в уполномоченный орган в течение тридцати рабочих дней, следующих за днем вручения налогоплательщику (налоговому агенту) уведомления о результатах налоговой проверки.
При этом копия жалобы должна быть представлена налогоплательщиком (налоговым агентом) в налоговые органы, проводившие налоговую проверку и рассматривавшие возражения налогоплательщика (налогового агента) к предварительному акту налоговой проверки.
Датой подачи жалобы в уполномоченный орган в зависимости от способа ее подачи являются:
1) в явочном порядке – дата регистрации жалобы уполномоченным органом;
2) посредством почтовой или иной организацией связи – дата отметки о приеме почтовой или иной организацией связи.
3) электронным способом – дата отправки через веб-портал.
2. В случае пропуска по уважительной причине срока, установленного пунктом 1 настоящей статьи, этот срок по ходатайству налогоплательщика (налогового агента), подающего жалобу, может быть восстановлен уполномоченным органом, рассматривающим жалобу.
3. В целях восстановления пропущенного срока подачи жалобы уполномоченным органом в качестве уважительной причины признается временная нетрудоспособность физического лица, в отношении которого проведена налоговая проверка, а также руководителя и (или) главного бухгалтера (при его наличии) налогоплательщика (налогового агента).
Положения настоящего пункта применяются к физическим лицам, в отношении которых проведена налоговая проверка, а также к налогоплательщикам (налоговым агентам), организационная структура которых не предусматривает наличия лиц, замещающих вышеуказанных лиц во время их отсутствия.
При этом налогоплательщиком (налоговым агентом) к ходатайству о восстановлении пропущенного срока подачи жалобы должны быть приложены документ, подтверждающий период временной нетрудоспособности лиц, указанных в части первой настоящего пункта, и документ, устанавливающий организационную структуру такого налогоплательщика (налогового агента).
4. Ходатайство налогоплательщика (налогового агента) о восстановлении пропущенного срока подачи жалобы удовлетворяется уполномоченным органом при условии, что налогоплательщиком (налоговым агентом) жалоба и ходатайство поданы не позднее десяти рабочих дней со дня окончания периода временной нетрудоспособности лиц, указанных в части первой пункта 3 настоящей статьи.
5. Налогоплательщик (налоговый агент), подавший жалобу в уполномоченный орган, до принятия решения по этой жалобе вправе ее отозвать на основании своего заявления на бумажном носителе или в форме электронного документа, за исключением случая, установленного частью третьей настоящего пункта.
Отзыв жалобы налогоплательщика (налогового агента) не лишает его права на подачу повторной жалобы при условии соблюдения сроков, установленных пунктом 1 настоящей статьи.
Налогоплательщик (налоговый агент) не вправе производить отзыв жалобы в период с даты назначения уполномоченным органом при рассмотрении жалобы тематической налоговой проверки до даты ее завершения.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Порядок подачи жалобы налогоплательщиком в соответствии со статьей 192 Налогового кодекса Республики Казахстан
Исполнительное резюме
Данный документ представляет собой подробный обзор регламента подачи жалоб налогоплательщиками (налоговыми агентами) на уведомления о результатах налоговых проверок в Республике Казахстан. Основное внимание уделяется строгому соблюдению процессуальных сроков, методам подачи документов и механизмам восстановления пропущенных сроков по уважительным причинам. Согласно статье 192 Налогового кодекса РК, налогоплательщику предоставляется 30 рабочих дней для инициирования процедуры обжалования, при этом законодательство четко определяет условия фиксации даты подачи и возможности отзыва жалобы.
Анализ ключевых тем
1. Процедурные сроки и адресация
Основным требованием для начала процесса оспаривания является соблюдение временного интервала:
- Срок подачи: Жалоба должна быть направлена в уполномоченный орган в течение 30 рабочих дней с даты получения налогоплательщиком уведомления о результатах проверки.
- Обязательное уведомление: Копия жалобы в обязательном порядке направляется в налоговые органы, которые непосредственно проводили проверку и рассматривали возражения к предварительному акту.
2. Определение даты подачи жалобы
Законодательство устанавливает различные правила фиксации даты подачи в зависимости от выбранного канала связи:
| Способ подачи | Определение даты подачи |
|---|---|
| Явочный порядок | Дата официальной регистрации жалобы в органе. |
| Почтовый или иной способ | Дата отметки о приеме почтовой службой или иной организацией связи. |
| Электронный способ | Дата отправки через специализированный веб-портал. |
3. Восстановление пропущенных сроков
В исключительных случаях срок подачи жалобы может быть восстановлен.
- Уважительные причины: Временная нетрудоспособность ключевых лиц (самого налогоплательщика — физического лица, руководителя организации или главного бухгалтера).
- Срок подачи ходатайства: Не позднее 10 рабочих дней с момента завершения периода временной нетрудоспособности.
- Необходимая документация: К ходатайству прилагаются подтверждающие медицинские документы и документы, подтверждающие организационную структуру налогоплательщика (для идентификации должностных лиц).
4. Отзыв жалобы
Налогоплательщик обладает правом отозвать свою жалобу до того момента, пока по ней не принято решение.
- Форма отзыва: Письменное заявление в бумажном или электронном виде.
- Последствия: Отзыв не аннулирует право на повторную подачу жалобы, если не истекли первоначальные установленные сроки.
- Ограничение: Отзыв невозможен в период проведения назначенной тематической налоговой проверки до момента ее официального завершения.
Важные цитаты и контекст
«Жалоба налогоплательщика (налогового агента) на уведомление о результатах налоговой проверки должна быть подана в уполномоченный орган в течение 30 рабочих дней с момента получения уведомления».
- Контекст: Эта норма устанавливает базовый пресекательный срок для реализации права на досудебное обжалование.
«Уважительными причинами могут быть временная нетрудоспособность физического лица, в отношении которого проводилась проверка, а также руководителя или главного бухгалтера».
- Контекст: Законодатель ограничивает круг лиц, чья болезнь является легитимным основанием для продления процессуальных сроков, связывая это с ключевыми фигурами, ответственными за финансовую отчетность и принятие решений.
«Отзыв жалобы невозможен в период с назначения тематической налоговой проверки до ее завершения».
- Контекст: Данное ограничение предотвращает возможные манипуляции процедурой обжалования в процессе активных контрольных мероприятий.
Практические выводы и рекомендации
На основе анализа статьи 192 Налогового кодекса РК можно выделить следующие значимые аспекты:
- Приоритет рабочих дней: Расчет 30-дневного срока производится исключительно в рабочих днях, что дает налогоплательщику фактически больше календарного времени на подготовку позиции, чем при стандартном исчислении.
- Доказательная база для восстановления сроков: В случае болезни руководителя или главбуха необходимо заранее подготовить не только больничные листы, но и актуальную копию штатного расписания или иных документов об организационной структуре, чтобы доказать значимость этих лиц для процесса подачи жалобы.
- Контроль почтовых отправлений: При использовании почты критически важно сохранять квитанцию с датой приема, так как именно она является юридическим подтверждением соблюдения сроков, независимо от того, когда письмо фактически поступит в налоговый орган.
- Риски при отзыве: Перед отзывом жалобы необходимо убедиться, что в отношении организации не назначена тематическая проверка, иначе право на отзыв будет временно заблокировано законом.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В какой срок налогоплательщик должен подать жалобу на уведомление о результатах налоговой проверки согласно статье 192?
В течение 30 рабочих дней с момента получения уведомления. Этот срок прямо установлен законодательством для обеспечения своевременного оспаривания результатов проверки.
Как определяется дата подачи жалобы, если она направляется электронным способом?
По дате отправки через веб-портал. При электронном взаимодействии моментом исполнения обязательства считается время фиксации отправки в системе.
В какой срок необходимо подать ходатайство о восстановлении пропущенного срока подачи жалобы?
Не позднее 10 рабочих дней с момента окончания временной нетрудоспособности. Этот период отведен для того, чтобы лицо могло оперативно заявить о своих правах после устранения препятствующих обстоятельств.
Какой дополнительный документ, помимо подтверждения нетрудоспособности, обязателен при подаче ходатайства о восстановлении срока для юридического лица?
Документ, устанавливающий организационную структуру налогоплательщика. Это необходимо для подтверждения того, что заболевшее лицо действительно является руководителем или главным бухгалтером.
В каком случае отзыв жалобы налогоплательщиком НЕвозможен?
В период с назначения тематической налоговой проверки до ее завершения. Законодательство ограничивает право на отзыв в этот период для предотвращения манипуляций в ходе проверки.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 192. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 192
- eGov не работает сегодня: как определить причину и восстановить доступ
- Как обжаловать отказ КГД в принятии ответа на уведомление
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления