Статья 193 НК РК 2026 — Форма и содержание жалобы налогоплательщика (налогового агента)
Глава 18. ПОРЯДОК ОБЖАЛОВАНИЯ УВЕДОМЛЕНИЯ О РЕЗУЛЬТАТАХ НАЛОГОВОЙ ПРОВЕРКИ И ДЕЙСТВИЙ (БЕЗДЕЙСТВИЯ) ДОЛЖНОСТНЫХ ЛИЦ НАЛОГОВЫХ ОРГАНОВ · все статьи главы
Официальный текст статьи
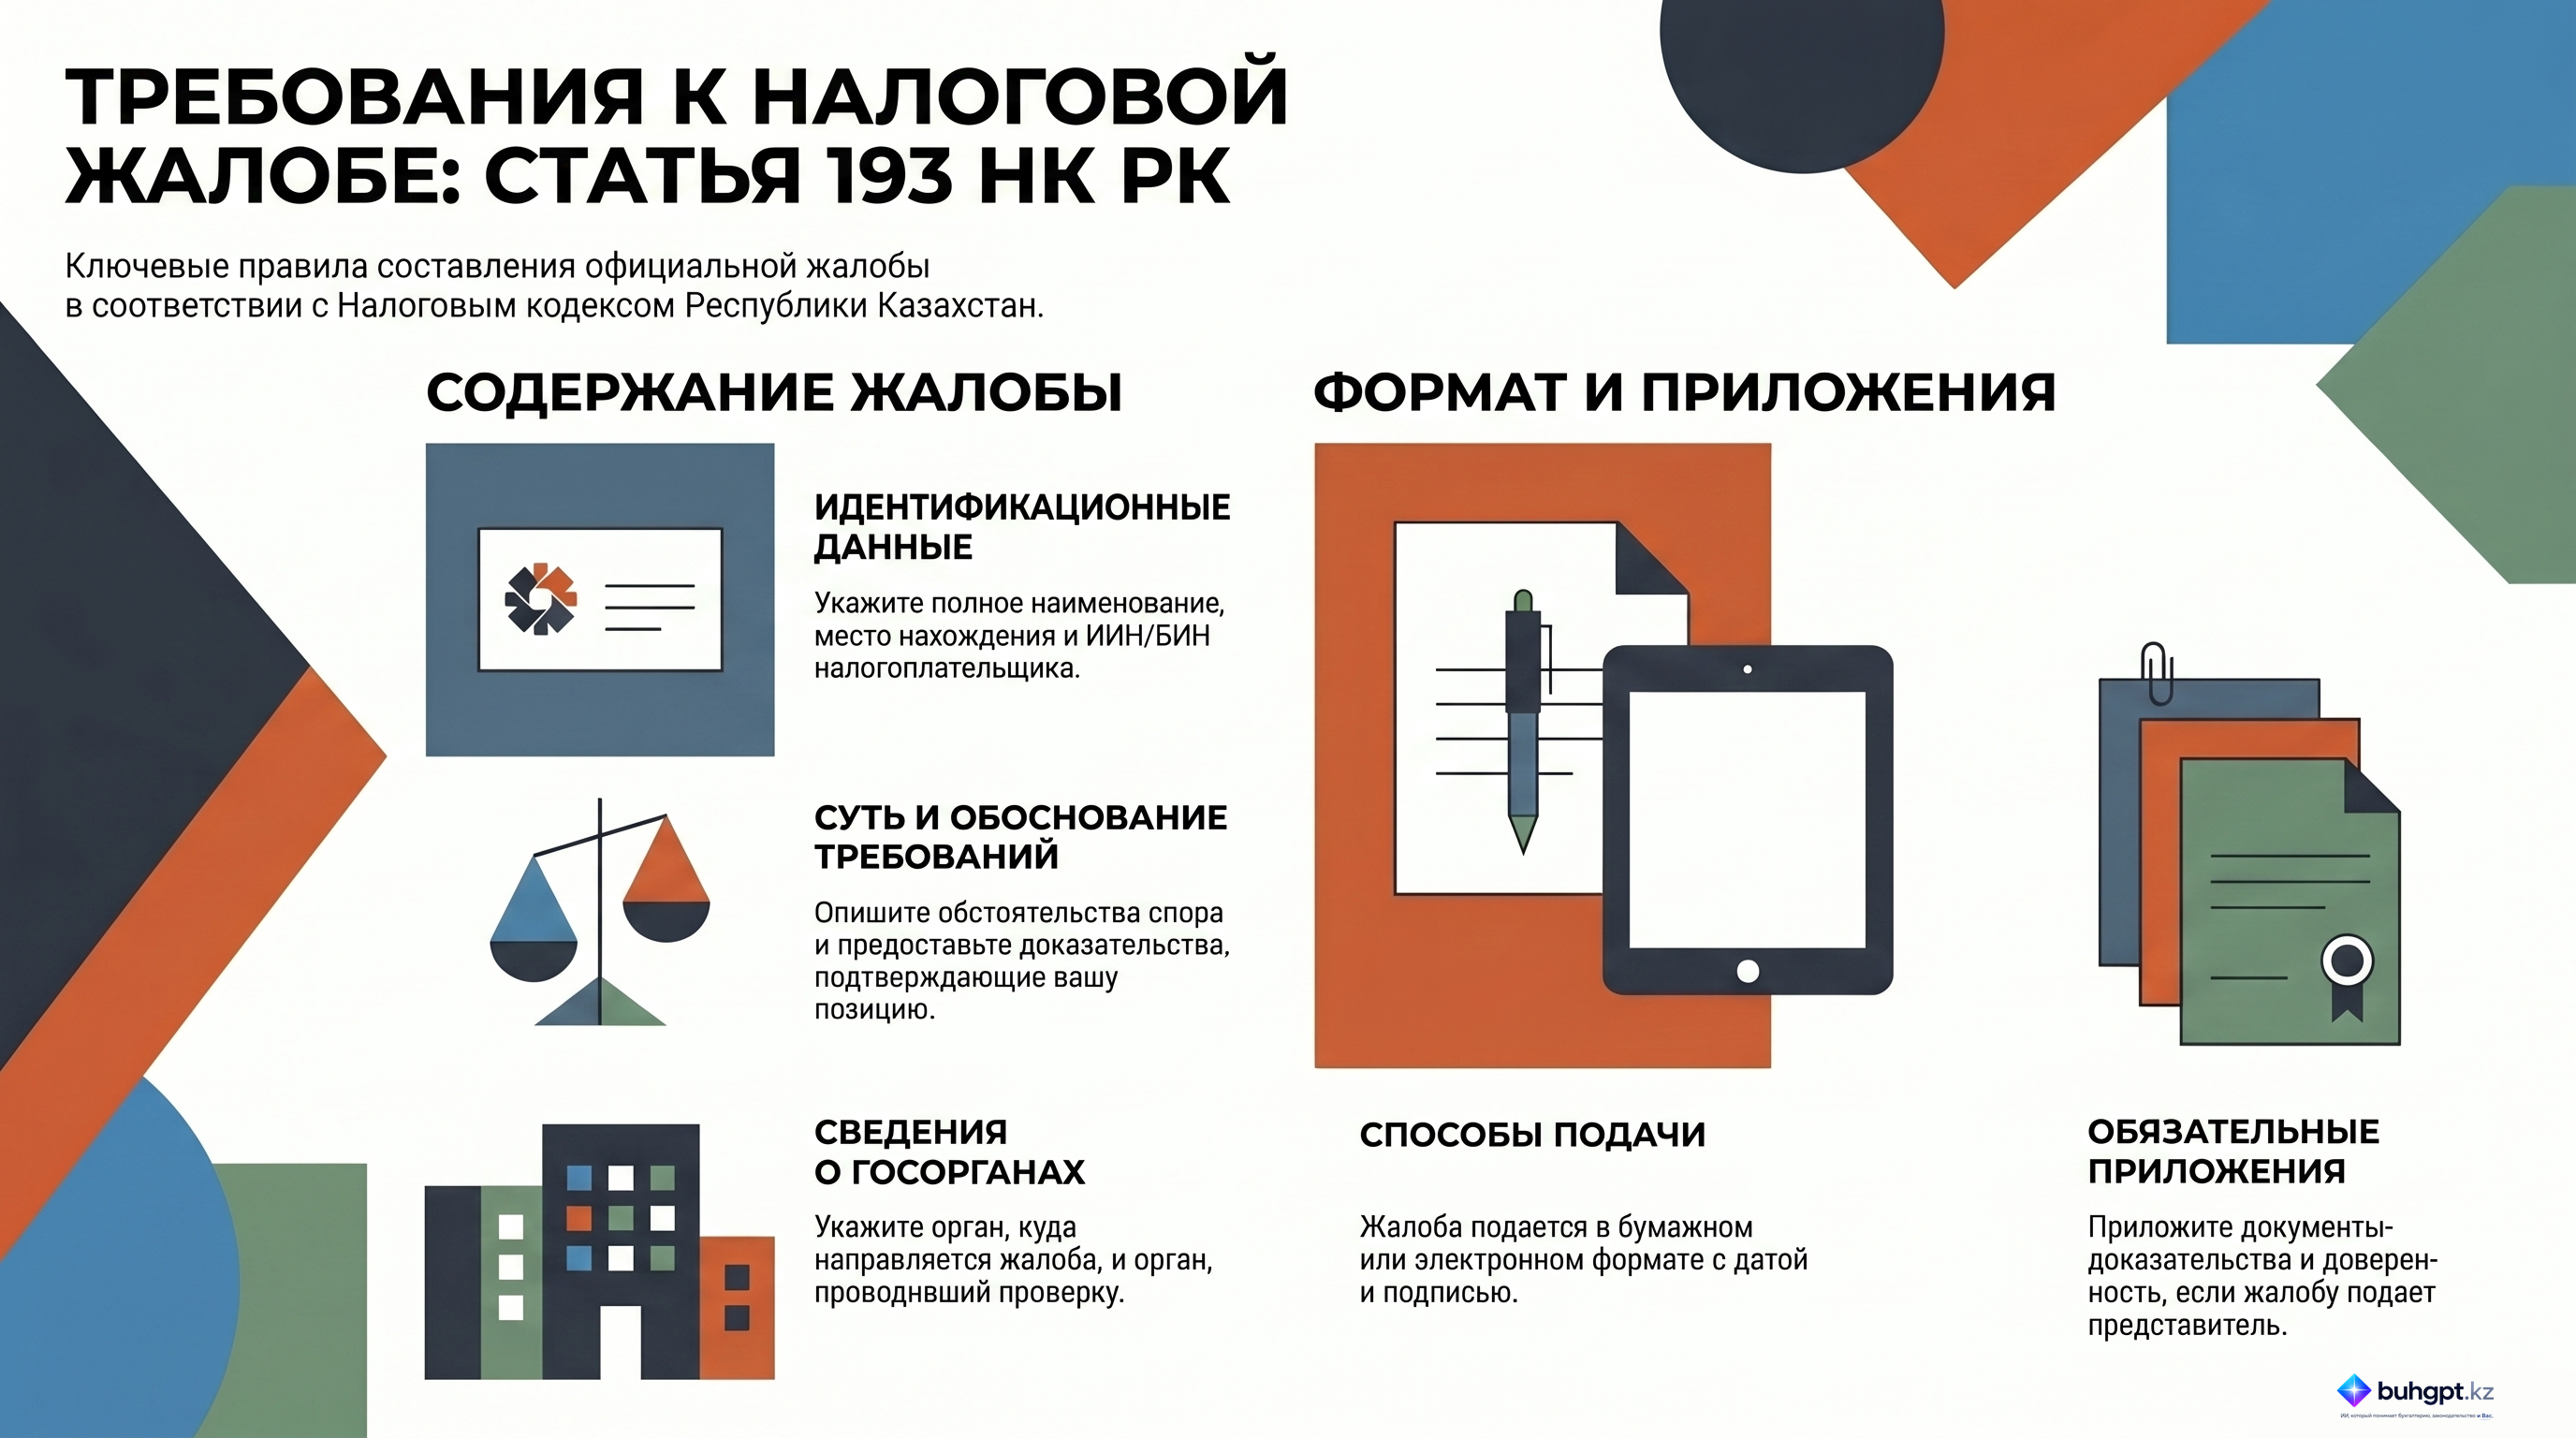
1. Жалоба налогоплательщика (налогового агента) подается на бумажном и (или) электронном носителях.
2. В жалобе должны быть указаны:
1) наименование уполномоченного органа, в который подается жалоба;
2) фамилия, имя и отчество либо полное наименование налогоплательщика (налогового агента), подающего жалобу, его место нахождения;
3) идентификационный номер налогоплательщика (налогового агента), подающего жалобу;
4) наименование налогового органа, проводившего налоговую проверку;
5) обстоятельства, на которых лицо, подающее жалобу, основывает свои требования и доказательства, подтверждающие эти обстоятельства;
6) подпись и дата подачи жалобы налогоплательщиком (налоговым агентом);
7) перечень прилагаемых документов.
3. В жалобе могут быть указаны и иные сведения, имеющие значение для разрешения спора.
4. Жалоба подписывается налогоплательщиком (налоговым агентом) либо лицом, являющимся его представителем.
5. К жалобе прилагаются:
1) документы, подтверждающие обстоятельства, на которых налогоплательщик (налоговый агент) основывает свои требования;
2) доверенность в случае подачи жалобы уполномоченным представителем налогоплательщика (налогового агента);
3) иные документы, имеющие отношение к делу.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Регламентация формы и содержания жалобы налогоплательщика: Анализ Статьи 193 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой подробный обзор положений Статьи 193 Налогового кодекса Республики Казахстан, определяющей требования к форме и содержанию жалобы налогоплательщика (налогового агента). Законодательство устанавливает четкий перечень обязательных реквизитов и документов, необходимых для инициирования процедуры обжалования результатов налоговых проверок. Соблюдение данных норм является критически важным для обеспечения правовой легитимности обращения и его последующего рассмотрения уполномоченным органом. Основной упор сделан на формализацию процесса, доказательную базу и идентификацию сторон спора.
Детальный анализ ключевых тем
1. Формат и адресация обращения
Статья 193 допускает вариативность способов подачи жалобы, предоставляя налогоплательщику выбор между традиционным бумажным и современным электронным форматами. Это обеспечивает доступность процедуры обжалования. Ключевым требованием к адресации является точное указание наименования уполномоченного органа, в который направляется документ, а также идентификация налогового органа, проводившего проверку.
2. Идентификационные данные заявителя
Для обеспечения юридической значимости жалобы законодатель требует исчерпывающую информацию о заявителе:
- Полное наименование (для юридических лиц) или ФИО (для физических лиц).
- Место нахождения (адрес регистрации/проживания).
- Идентификационный номер (ИИН/БИН), что позволяет однозначно соотнести жалобу с конкретным субъектом налоговых отношений.
3. Содержательная часть и доказательная база
Центральным элементом жалобы является аргументация требований. Согласно Кодексу, заявитель обязан не просто выразить несогласие, но и:
- Изложить обстоятельства, на которых основаны его требования.
- Представить конкретные доказательства, подтверждающие данные обстоятельства.
- Приложить перечень всех сопутствующих документов.
Законодательство также оставляет за налогоплательщиком право включать в жалобу иные сведения, которые он сочтет важными для разрешения спора, что позволяет расширить контекст дела.
4. Требования к заверению и представительству
Жалоба в обязательном порядке должна быть подписана налогоплательщиком или его законным представителем с указанием даты подачи. В случае участия представителя, Статья 193 жестко регламентирует необходимость приложения доверенности, подтверждающей полномочия лица на подписание и подачу документа.
Ключевые положения и цитаты
В таблице ниже приведены критически важные формулировки из Статьи 193 и их значение для процесса обжалования.
| Выдержка из источника | Контекст и значение |
|---|---|
| «Жалоба... может быть подана как в бумажном, так и в электронном формате» | Определяет допустимые каналы коммуникации с государственным органом. |
| «Обстоятельства, на которых основаны требования, а также доказательства, подтверждающие эти обстоятельства» | Указывает на необходимость глубокой аналитической подготовки и документального обоснования позиции. |
| «Дополнительно в жалобе могут быть указаны другие сведения, важные для разрешения спора» | Дает возможность налогоплательщику предоставить контекстную информацию, не входящую в обязательный перечень. |
| «Доверенность, если жалоба подается уполномоченным представителем» | Устанавливает императивное требование к подтверждению правового статуса подписанта. |
Контрольный список для подготовки жалобы (Actionable Insights)
Основываясь на положениях Статьи 193 Налогового кодекса РК, для успешной подачи жалобы необходимо обеспечить наличие следующих элементов:
Обязательные реквизиты документа:
- Адресат: Наименование уполномоченного органа.
- Данные заявителя: ФИО/Наименование, место нахождения, ИИН/БИН.
- Объект обжалования: Наименование налогового органа, проводившего проверку.
- Обоснование: Описание обстоятельств и ссылки на доказательства.
- Формальные признаки: Дата подачи и личная подпись (или ЭЦП при электронном формате).
Необходимые приложения:
- Документальные доказательства изложенных в жалобе фактов.
- Оригинал или заверенная копия доверенности (при подаче через представителя).
- Полный реестр (перечень) всех прилагаемых документов.
- Иные материалы, имеющие отношение к существу дела.
Любое отклонение от данных требований, установленных Статьей 193, может служить основанием для формальных затруднений при рассмотрении спора.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В каких форматах налогоплательщик имеет право подать жалобу согласно статье 193 Налогового кодекса РК?
Как в бумажном, так и в электронном формате. Статья 193 прямо предусматривает вариативность способов подачи жалобы для удобства налогоплательщика.
Какие сведения о налогоплательщике являются обязательными для указания в жалобе?
ФИО (или полное наименование), место нахождения и идентификационный номер. Эти данные необходимы для однозначной идентификации заявителя и определения его территориальной принадлежности.
Наименование какого органа необходимо указать в жалобе помимо уполномоченного органа, куда она направляется?
Налогового органа, проводившего проверку. Указание проверяющего органа необходимо для соотнесения жалобы с конкретным актом проверки и материалами дела.
Что именно должен описать налогоплательщик в содержательной части жалобы в качестве обоснования требований?
Обстоятельства, на которых основаны требования, и подтверждающие доказательства. Для объективного рассмотрения спора заявитель обязан не просто выразить несогласие, но и аргументировать его фактами и документами.
Кто наделен правом подписи жалобы налогоплательщика?
Налогоплательщик или его законный/уполномоченный представитель. Закон четко ограничивает круг лиц, имеющих право действовать от имени налогоплательщика, самим субъектом или его представителем.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 193. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 193
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году