Статья 190 НК РК 2026 — Взыскание налоговой задолженности физического лица
Глава 17. ПРИНУДИТЕЛЬНОЕ ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА ПО УПЛАТЕ НАЛОГОВ И ПЛАТЕЖЕЙ В БЮДЖЕТ · все статьи главы
Официальный текст статьи
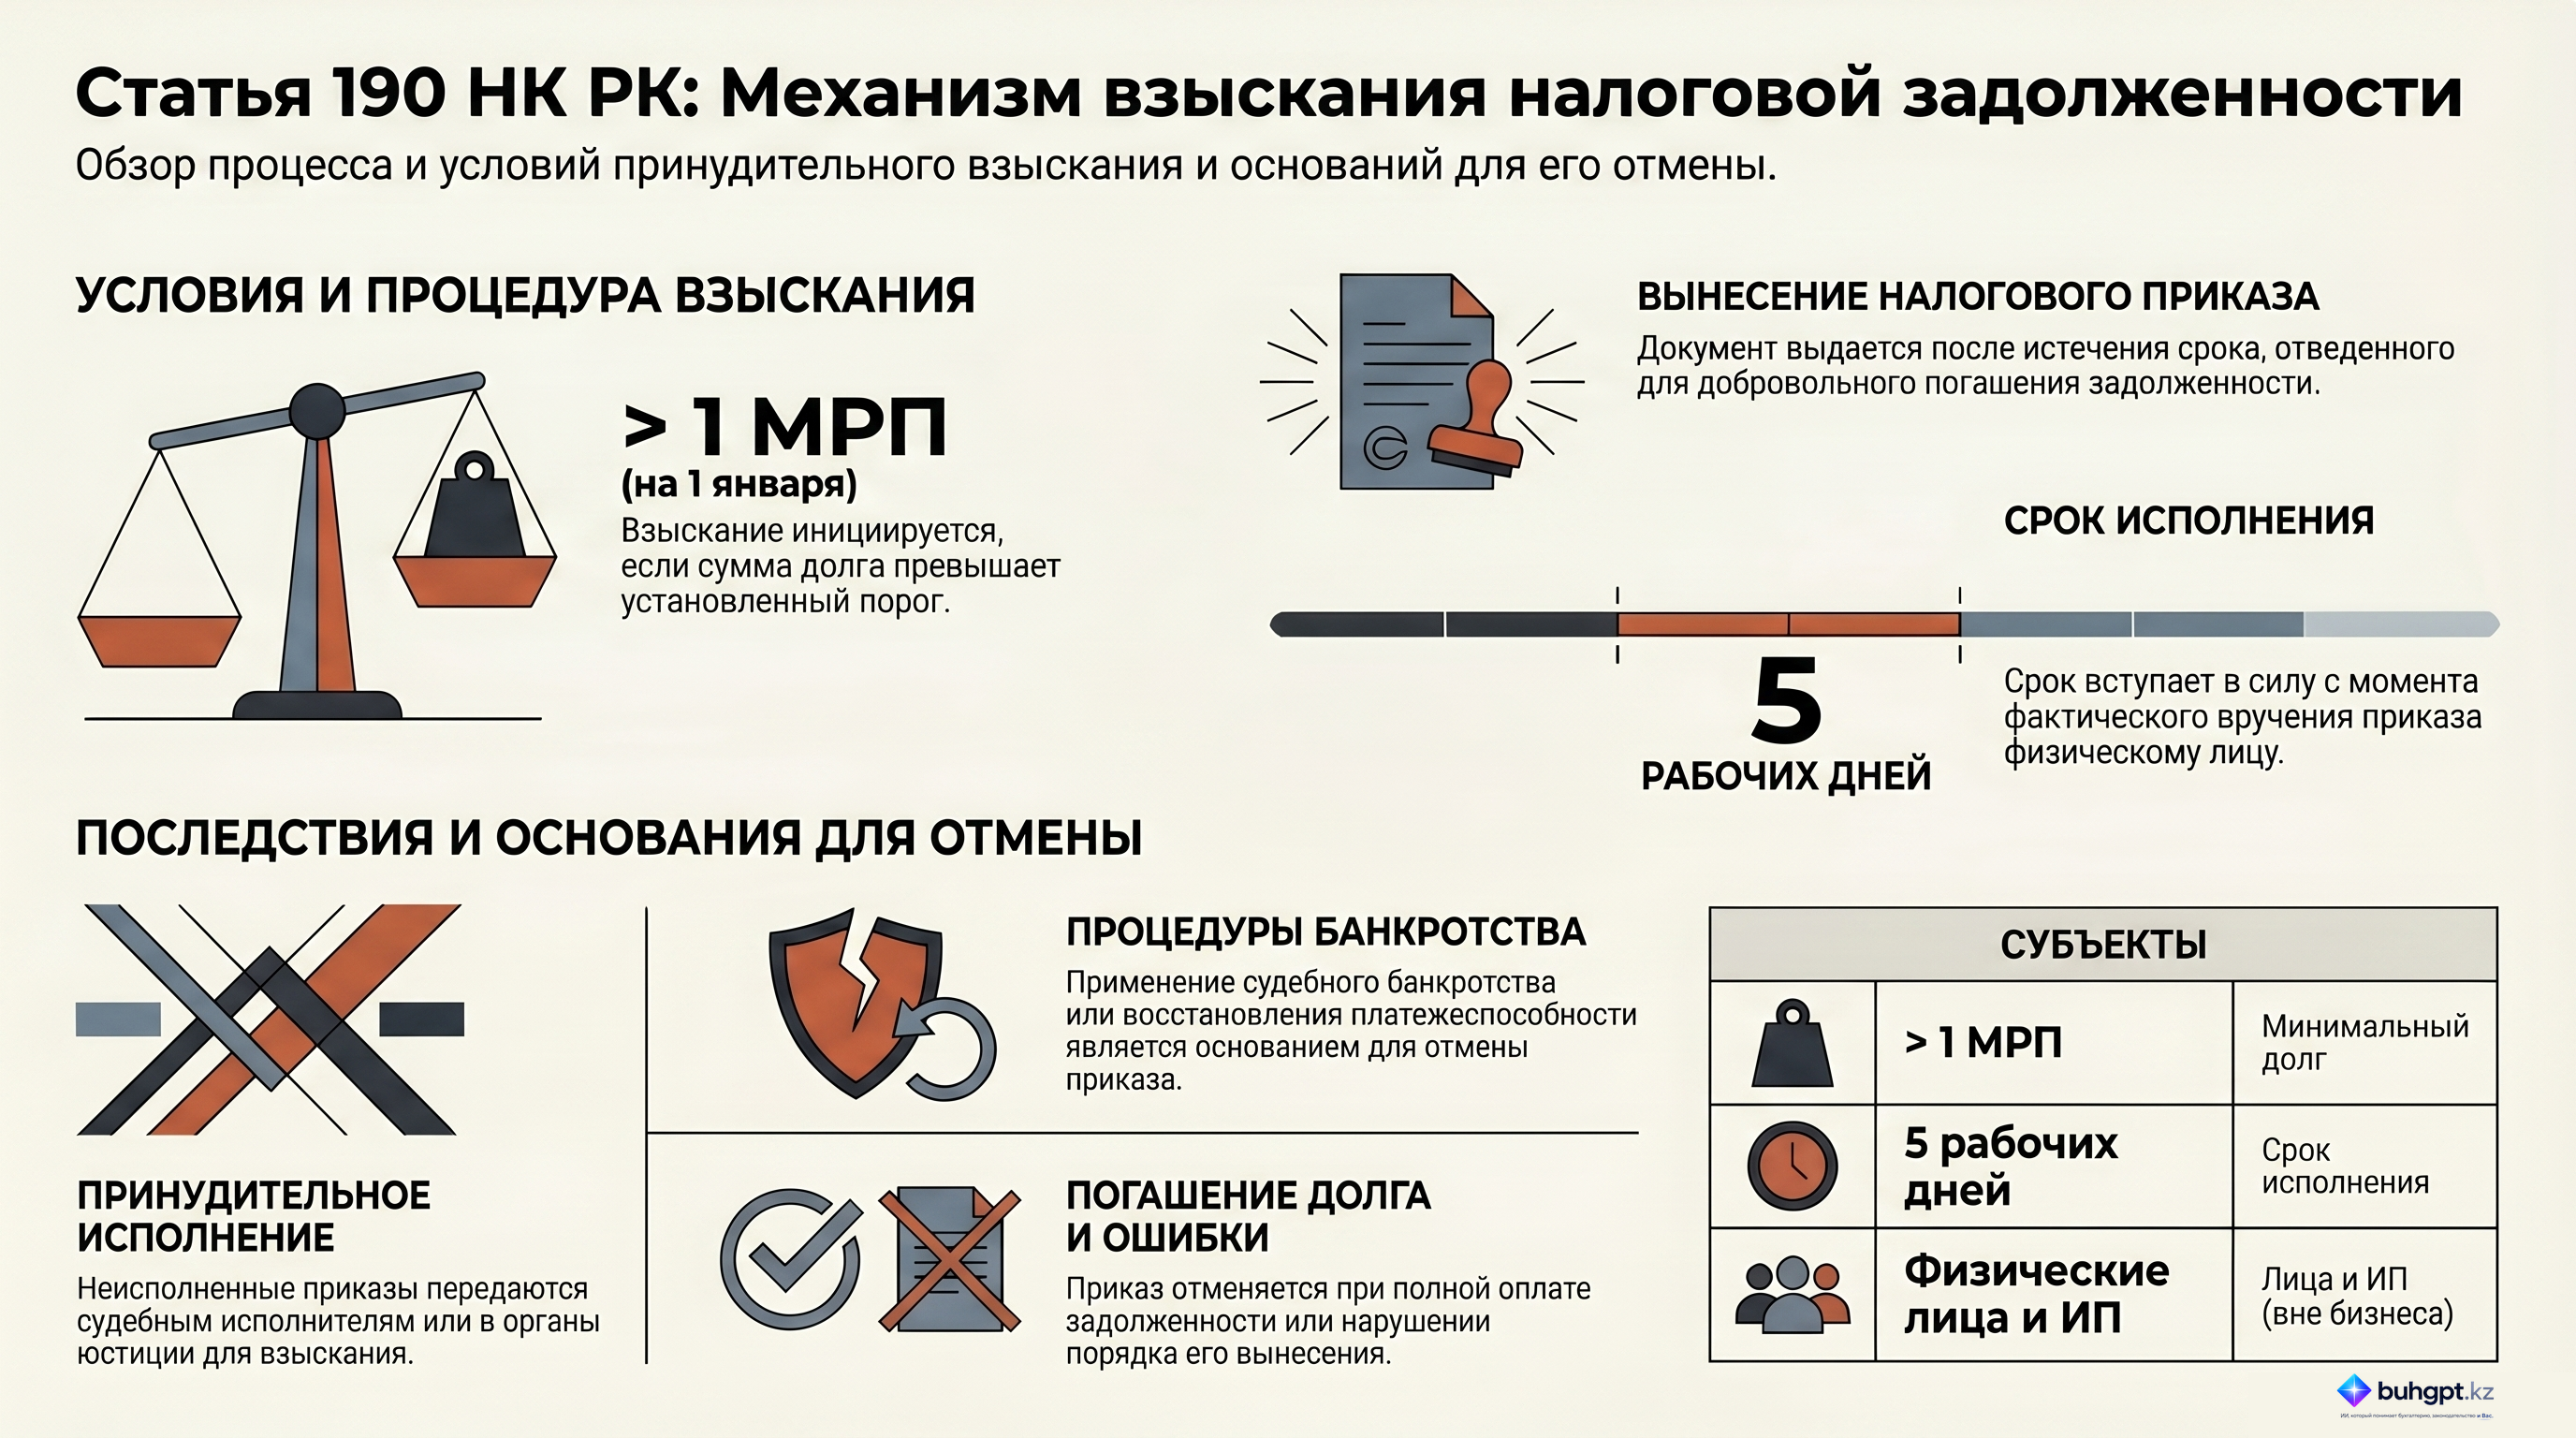
1. Взыскание налоговой задолженности физического лица осуществляется налоговым органом при непогашении налоговой задолженности в размере более 1-кратного месячного расчетного показателя, действующего на 1 января соответствующего финансового года.
Под налоговой задолженностью физического лица понимается также налоговая задолженность физического лица, состоящего на регистрационном учете индивидуального предпринимателя, или лица, занимающегося частной практикой, по налоговым обязательствам, не связанным с осуществлением предпринимательской деятельности и частной практики.
2. Налоговый орган выносит налоговый приказ о взыскании задолженности физического лица (далее в целях настоящей статьи – налоговый приказ) после истечения срока исполнения уведомления о погашении налоговой задолженности физического лица.
Срок исполнения налогового приказа составляет пять рабочих дней, следующих за днем его вручения.
3. При неисполнении налогового приказа физическим лицом налоговый орган направляет налоговый приказ в соответствующие органы юстиции по территориальности либо региональную палату частных судебных исполнителей для принудительного исполнения в порядке, определенном законодательством Республики Казахстан об исполнительном производстве и статусе судебных исполнителей.
4. Налоговый приказ отменяется в случаях:
1) погашения физическим лицом налоговой задолженности;
2) нарушения порядка вынесения налогового приказа;
3) применения в отношении физического лица процедуры судебного банкротства в соответствии с Законом Республики Казахстан "О восстановлении платежеспособности и банкротстве граждан Республики Казахстан";
4) применения в отношении физического лица процедуры восстановления платежеспособности в соответствии с Законом Республики Казахстан "О восстановлении платежеспособности и банкротстве граждан Республики Казахстан".
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Регулирование взыскания налоговой задолженности с физических лиц: Аналитический брифинг по Статье 190 НК РК
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 190 Налогового кодекса Республики Казахстан, регулирующей механизмы и условия взыскания налоговой задолженности с физических лиц. Основная цель данной нормы — установление четкого правового алгоритма принудительного исполнения налоговых обязательств. Ключевым триггером для начала процедуры взыскания является превышение задолженностью порога в один месячный расчетный показатель (МРП). Документ описывает этапы вынесения налогового приказа, сроки его исполнения и правовые основания для его отмены, включая процедуры банкротства и восстановления платежеспособности.
Подробный анализ ключевых тем
1. Пороговые значения и сфера применения
Механизм взыскания, предусмотренный Статьей 190, активируется при строго определенных условиях, касающихся размера задолженности и правового статуса субъекта:
- Минимальный порог: Процедура инициируется только в том случае, если сумма налоговой задолженности превышает один месячный расчетный показатель, установленный законом о республиканском бюджете и действующий на 1 января соответствующего финансового года.
- Субъекты регулирования: Норма распространяется на физических лиц. Важно отметить, что под действие статьи подпадают также индивидуальные предприниматели и лица, занимающиеся частной практикой, но исключительно в контексте их налоговых обязательств, не связанных с предпринимательской или профессиональной деятельностью.
2. Процедура вынесения и исполнения налогового приказа
Законодательство устанавливает строгую последовательность действий налоговых органов:
- Вынесение приказа: Налоговый орган издает налоговый приказ о взыскании задолженности после того, как истек срок, отведенный для добровольного погашения.
- Срок исполнения: После вручения налогового приказа физическому лицу предоставляется пять рабочих дней для его исполнения.
- Принудительное взыскание: В случае игнорирования требований налогового приказа в установленный пятидневный срок, документ передается для принудительного исполнения. Исполнение возлагается на:
- Органы юстиции.
- Региональные палаты частных судебных исполнителей.
Дальнейшие действия регулируются специализированным законодательством об исполнительном производстве.
Ключевые цитаты с контекстом
| Цитата | Контекст и значение |
|---|---|
| «...превышает один месячный расчетный показатель, действующий на 1 января соответствующего финансового года.» | Устанавливает четкую количественную границу, ниже которой процедура вынесения налогового приказа не применяется. |
| «...если задолженность не связана с их предпринимательской деятельностью.» | Разграничивает личные налоговые обязательства граждан и обязательства, возникающие в рамках бизнес-активности (для ИП и частнопрактикующих лиц). |
| «Срок исполнения такого приказа составляет пять рабочих дней с момента его вручения.» | Определяет критический временной промежуток, в течение которого должник может избежать передачи дела судебным исполнителям. |
Основания для отмены налогового приказа
Статья 190 предусматривает четыре исчерпывающих основания, при которых налоговый приказ подлежит отмене. Эти механизмы позволяют защитить права налогоплательщика или перевести процесс в плоскость регулирования несостоятельности.
Юридические основания для прекращения взыскания:
- Фактическое исполнение обязательств: Полное погашение налоговой задолженности физическим лицом.
- Процессуальные нарушения: Установление факта нарушения порядка вынесения налогового приказа со стороны налогового органа.
- Судебное банкротство: Применение процедуры судебного банкротства в рамках Закона РК «О восстановлении платежеспособности и банкротстве граждан Республики Казахстан».
- Восстановление платежеспособности: Активация процедуры восстановления платежеспособности согласно нормам того же закона.
Резюме для принятия мер
На основе анализа Статьи 190 НК РК можно выделить следующие ключевые выводы:
- Контроль порогов: Необходимо отслеживать размер задолженности относительно значения 1 МРП на начало года, так как это является юридическим основанием для начала принудительных мер.
- Оперативность реагирования: Пятидневный срок (рабочие дни) с момента вручения приказа является крайне сжатым; любые действия по оспариванию или погашению должны совершаться незамедлительно.
- Приоритетность альтернативных процедур: Введение процедур банкротства или восстановления платежеспособности является легитимным способом остановить действие налогового приказа, что важно для лиц в сложном финансовом положении.
- Правовой аудит процесса: Любое нарушение установленного порядка вынесения приказа налоговым органом служит безусловным основанием для его отмены.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какова минимальная сумма налоговой задолженности, при которой налоговые органы начинают процедуру взыскания с физического лица?
Превышающая один месячный расчетный показатель (МРП).. Законодательство устанавливает порог взыскания, привязанный к минимальному расчетному стандарту, чтобы избежать затратных процедур по незначительным суммам.
На какую дату фиксируется значение МРП для определения возможности взыскания налоговой задолженности?
На 1 января соответствующего финансового года.. Использование фиксированной даты в начале года обеспечивает правовую определенность и единообразие расчетов в течение всего налогового периода.
В каком случае нормы статьи 190 применяются к индивидуальным предпринимателям (ИП)?
Если задолженность не связана с их предпринимательской деятельностью.. Статья регулирует взыскание именно с физических лиц как граждан, разделяя их личные налоги и налоги от бизнеса.
Какой срок установлен для исполнения налогового приказа физическим лицом после его вручения?
Пять рабочих дней.. Этот короткий срок предназначен для оперативного добровольного погашения долга до начала мер принудительного исполнения.
Кому налоговый орган передает налоговый приказ для принудительного исполнения, если он не был исполнен добровольно?
В региональную палату частных судебных исполнителей или органы юстиции.. Передача специализированным органам необходима для запуска механизмов исполнительного производства, таких как арест счетов.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 190. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 190
- Налоговая задолженность: что входит и как проверить по ИИН или БИН
- Налог на имущество физических лиц в Казахстане в 2026 году: срок уплаты 1 октября, как узнать и оплатить
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году