Статья 189 НК РК 2026 — Временное ограничение на выезд из Республики Казахстан первого руководителя (лица, его замещающего) юридического лица, структурного подразделения юридического лица, а также индивидуального предпринимателя и лица, занимающегося частной практикой
Глава 17. ПРИНУДИТЕЛЬНОЕ ИСПОЛНЕНИЕ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА ПО УПЛАТЕ НАЛОГОВ И ПЛАТЕЖЕЙ В БЮДЖЕТ · все статьи главы
Официальный текст статьи
Статья 189 вводится в действие с 01.07.2026 в соответствии с п.п. 1) п.1 ст.848 настоящего Кодекса.1. Временное ограничение на выезд из Республики Казахстан первого руководителя (лица, его замещающего) юридического лица, структурного подразделения юридического лица, индивидуального предпринимателя и лица, занимающегося частной практикой (далее – временное ограничение на выезд), применяется налоговым органом путем вынесения постановления о временном ограничении на выезд.
Постановление о временном ограничении на выезд выносится в случае, когда налогоплательщик (налоговый агент) не погашает налоговую задолженность в сумме, превышающей предельный размер налоговой задолженности, на протяжении более трех месяцев со дня возникновения такой задолженности и при условии применения к такому налогоплательщику (налоговому агенту) предусмотренных мер принудительного взыскания.
Постановление о временном ограничении на выезд подписывается руководителем налогового органа или его заместителем и подлежит санкционированию судом в порядке, установленном Гражданским процессуальным кодексом Республики Казахстан.
2. Лицо, выезд которого подлежит временному ограничению, определяется в зависимости от того, кто исполняет обязанности руководителя юридического лица или структурного подразделения юридического лица (далее в целях настоящей статьи – первый руководитель) на дату вынесения налоговым органом постановления о временном ограничении на выезд.
3. В случаях, когда лицо, замещающее первого руководителя, в отношении которого вынесено и направлено в суд постановление о временном ограничении на выезд, прекратил нести обязанности первого руководителя, до момента санкционирования такого постановления, налоговый орган в отношении указанного лица представляет в суд постановление об отмене временного ограничения на выезд в течение одного дня, следующего за днем когда первый руководитель приступил к своим обязанностям.
Постановление об отмене временного ограничения на выезд подписывается руководителем налогового органа или его заместителем и подлежит санкционированию судом в порядке, установленном Гражданским процессуальным кодексом Республики Казахстан.
При этом представление в суд постановления об отмене временного ограничения на выезд в случае, указанном в части первой настоящего пункта, осуществляется налоговым органом одновременно с представлением постановления о временном ограничении на выезд первого руководителя.
4. Временное ограничение на выезд при необходимости проведения за пределами Республики Казахстан лечения лица, выезд которого временно ограничен, может быть приостановлено на определенный срок постановлением о приостановлении временного ограничения на выезд, при условии, что такая необходимость подтверждена документально.
Постановление о приостановлении временного ограничения на выезд подписывается руководителем налогового органа или его заместителем и подлежит санкционированию судом в порядке, установленном Гражданским процессуальным кодексом Республики Казахстан.
5. Если, иное не установлено пунктом 3 настоящей статьи, отмена временного ограничения на выезд осуществляется налоговым органом путем вынесения постановления об отмене временного ограничения на выезд в течение одного рабочего дня, в котором:
1) погашена налоговая задолженность и (или) установлено отсутствие налоговой задолженности;
2) прекращено налоговое обязательство.
Постановление об отмене временного ограничения на выезд подписывается руководителем налогового органа или его заместителем и подлежит санкционированию судом в порядке, установленном Гражданским процессуальным кодексом Республики Казахстан.
6. Постановления о временном ограничении на выезд, о приостановлении временного ограничения на выезд и (или) об отмене временного ограничения на выезд направляются посредством информационной системы налогового органа в информационную систему Комитета национальной безопасности Республики Казахстан.
Постановления о временном ограничении на выезд, о приостановлении временного ограничения на выезд и (или) об отмене временного ограничения на выезд подлежат немедленному исполнению.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ механизмов временного ограничения на выезд из Республики Казахстан в связи с налоговой задолженностью (Статья 189 Налогового кодекса РК)
Краткий обзор
Данный документ представляет собой детальный разбор статьи 189 Налогового кодекса Республики Казахстан, регулирующей применение временных ограничений на выезд за пределы страны для руководителей юридических лиц, индивидуальных предпринимателей и лиц, занимающихся частной практикой. В основе данной нормы лежит механизм обеспечения исполнения налоговых обязательств через ограничение свободы передвижения ключевых должностных лиц налогоплательщика. Ограничение вводится при наличии систематической задолженности и требует строгого соблюдения процедурных норм, включая судебное санкционирование и взаимодействие с органами национальной безопасности.
Детальный анализ ключевых тем
1. Условия и основания для введения ограничений
Временное ограничение на выезд не является автоматическим следствием возникновения долга. Для его применения необходимо наличие совокупности следующих факторов:
- Субъекты: Ограничение распространяется на первого руководителя юридического лица, его заместителя, руководителя структурного подразделения, индивидуального предпринимателя (ИП) или лицо, занимающееся частной практикой.
- Срок задолженности: Налоговая задолженность не должна быть погашена в течение более чем трех месяцев с момента ее возникновения.
- Размер долга: Сумма должна превышать установленный законодательством предел.
- Предварительные меры: Ограничение применяется только при условии, что к налогоплательщику уже были применены меры принудительного взыскания.
2. Процедурный порядок и правовая валидация
Процесс введения ограничения строго регламентирован и включает несколько уровней контроля:
- Инициация: Налоговый орган выносит соответствующее постановление. Документ подписывается руководителем налогового органа или его заместителем.
- Судебный контроль: Постановление в обязательном порядке требует санкционирования судом в соответствии с Гражданским процессуальным кодексом РК.
- Определение ответственного лица: Лицо, в отношении которого вводится ограничение, фиксируется на дату вынесения постановления.
3. Особенности при смене руководства
Законодательство предусматривает специфический порядок действий в случае кадровых изменений:
- Если лицо, временно замещающее руководителя, прекратило исполнение обязанностей до момента судебного санкционирования, налоговый орган обязан отменить ограничение.
- Срок для подачи постановления об отмене составляет один день с момента возобновления функций основным руководителем. Это действие происходит одновременно с подачей нового постановления о временном ограничении.
4. Исключения и механизм приостановления
Закон допускает временное снятие ограничений в исключительных случаях:
- Основание: Необходимость проведения лечения за пределами Республики Казахстан.
- Требование: Наличие документального подтверждения необходимости лечения.
- Процедура: Приостановление также оформляется постановлением руководителя налогового органа и требует санкционирования судом.
5. Порядок отмены и исполнения
Механизм прекращения ограничения характеризуется оперативностью:
- Срок отмены: Налоговый орган обязан отменить ограничение в течение одного рабочего дня после погашения задолженности или прекращения налогового обязательства.
- Исполнение: Все постановления (о введении, приостановлении или отмене) направляются в информационную систему Комитета национальной безопасности РК и подлежат немедленному исполнению.
Важные цитаты и контекст
| Цитата из источника | Контекст и значение |
|---|---|
| «Временное ограничение на выезд... вводится налоговым органом через постановление... если налогоплательщик не погасил налоговую задолженность... более трех месяцев». | Определяет базовое правовое основание и временной порог для применения ограничительной меры. |
| «Постановление... требует санкционирования судом в соответствии с Гражданским процессуальным кодексом». | Подчеркивает обязательность судебного надзора за действиями налоговых органов для обеспечения законности. |
| «Отмена временного ограничения осуществляется налоговым органом в течение одного рабочего дня». | Гарантирует быстрое восстановление прав гражданина на выезд после выполнения финансовых обязательств перед государством. |
| «Постановления... направляются в информационную систему Комитета национальной безопасности и подлежат немедленному исполнению». | Описывает технический и силовой механизм реализации ограничений на государственной границе. |
Ключевые выводы и аналитические выводы
На основе анализа Статьи 189 можно выделить следующие значимые аспекты:
- Персональная ответственность: Законодательство перекладывает ответственность за финансовую дисциплину организации на личную свободу её руководителей, что является мощным рычагом воздействия на процесс взыскания долгов.
- Процедурная строгость: Необходимость судебного санкционирования и четкие сроки (1 день на отмену) указывают на стремление сбалансировать фискальные интересы государства и гражданские права руководителей.
- Автоматизация контроля: Интеграция с информационными системами КНБ обеспечивает высокую эффективность исполнения ограничений, делая невозможным пересечение границы при наличии санкционированного постановления.
- Гуманитарный коридор: Наличие нормы о лечении за рубежом свидетельствует о признании приоритета жизни и здоровья над налоговыми претензиями, хотя это и требует серьезного документального обоснования и прохождения через судебный фильтр.
- Риски при смене кадров: Организациям необходимо учитывать, что смена руководителя не прекращает процесс наложения ограничений, а лишь корректирует его процедурную часть, требуя от налоговых органов оперативной переподачи документов в суд.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В отношении какой категории лиц налоговый орган имеет право вводить временное ограничение на выезд из Республики Казахстан согласно Статье 189?
Первый руководитель юридического лица, его заместитель, индивидуальный предприниматель или лицо, занимающееся частной практикой.. Статья четко перечисляет всех должностных лиц и субъектов, к которым может быть применено ограничение при наличии налоговой задолженности.
Какое условие по сроку задолженности должно быть соблюдено для вынесения постановления о временном ограничении на выезд?
Задолженность превышает установленный предел и не погашена более трех месяцев.. Для применения ограничения необходимо сочетание суммы долга выше лимита и срока просрочки свыше трех месяцев.
Какое дополнительное условие, помимо срока и суммы долга, необходимо для введения ограничения на выезд?
Применение мер принудительного взыскания налоговой задолженности.. Ограничение на выезд применяется только после того, как были инициированы стандартные процедуры принудительного взыскания.
Кто должен подписать постановление о временном ограничении на выезд?
Руководитель или заместитель руководителя налогового органа.. Полномочия по подписанию постановления закреплены за первым руководителем налоговой службы или его официальным заместителем.
Какая процедура обязательна для вступления постановления о временном ограничении в силу?
Санкционирование судом.. Согласно Гражданскому процессуальному кодексу, ограничение конституционного права на передвижение требует обязательного подтверждения судом.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 189. Бесплатно.
📊 Инфографика
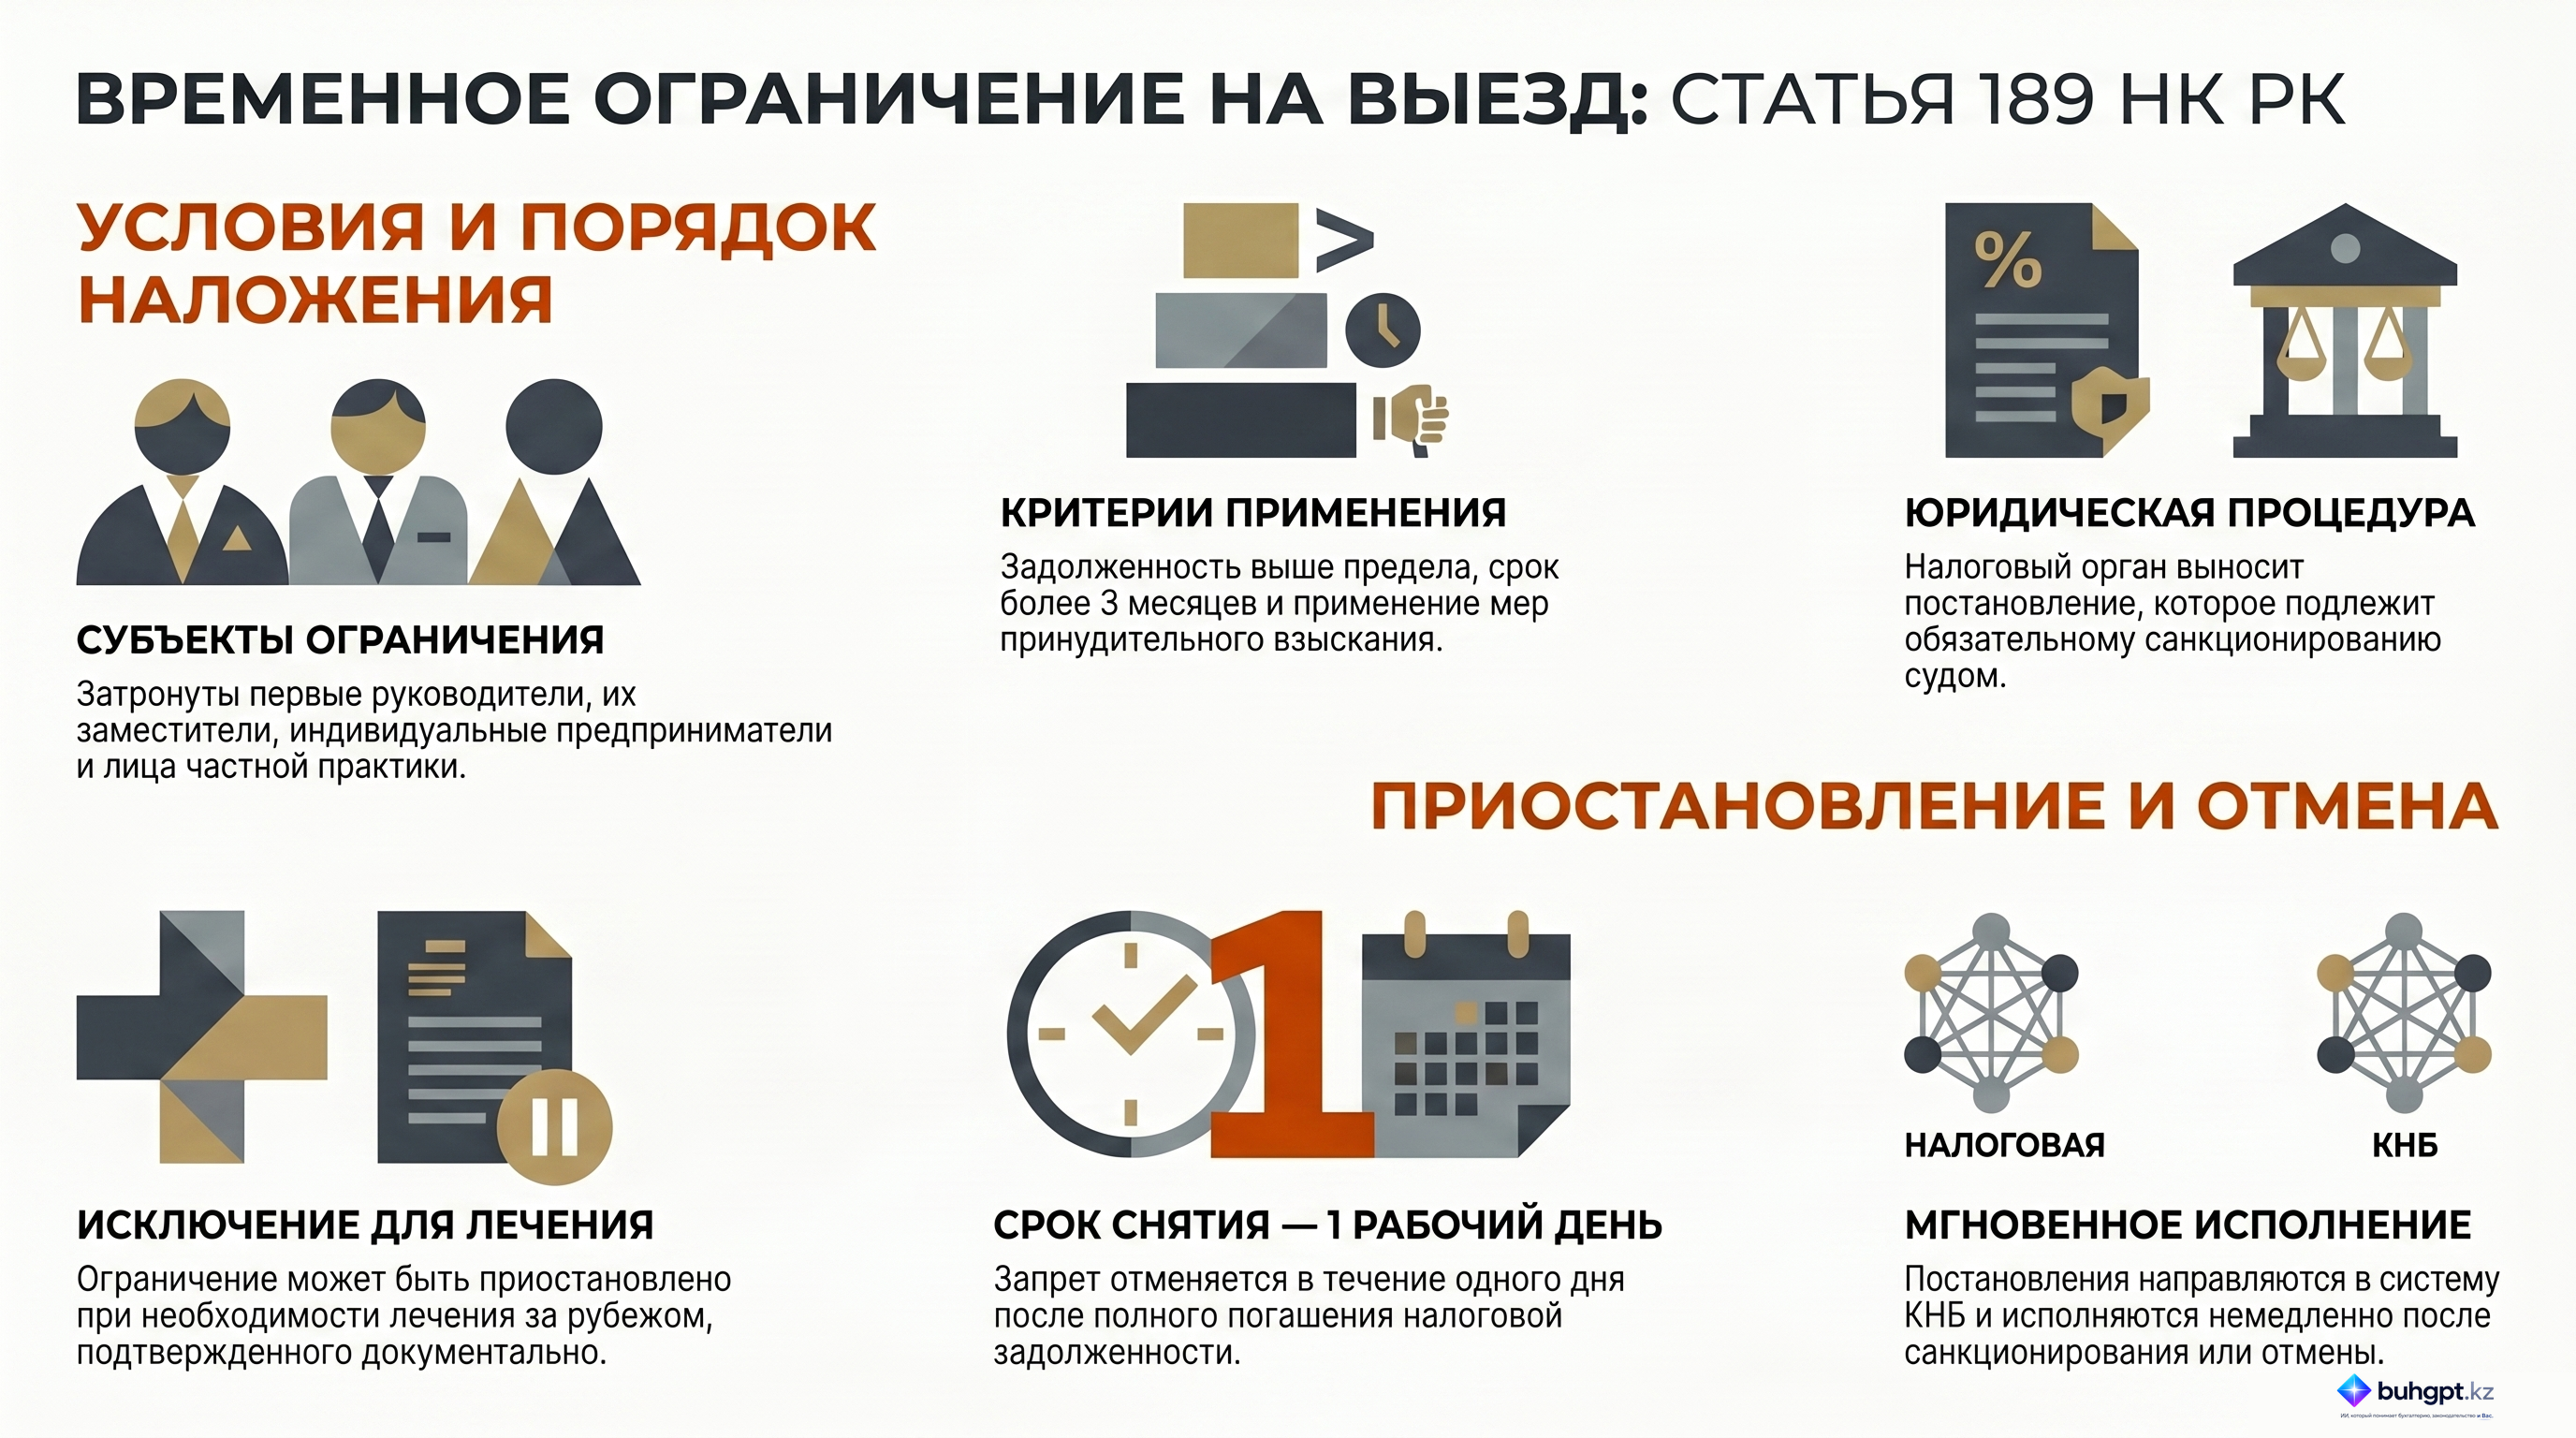
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 189
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления