Статья 169 НК РК 2026 — Предварительный акт налоговой проверки
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
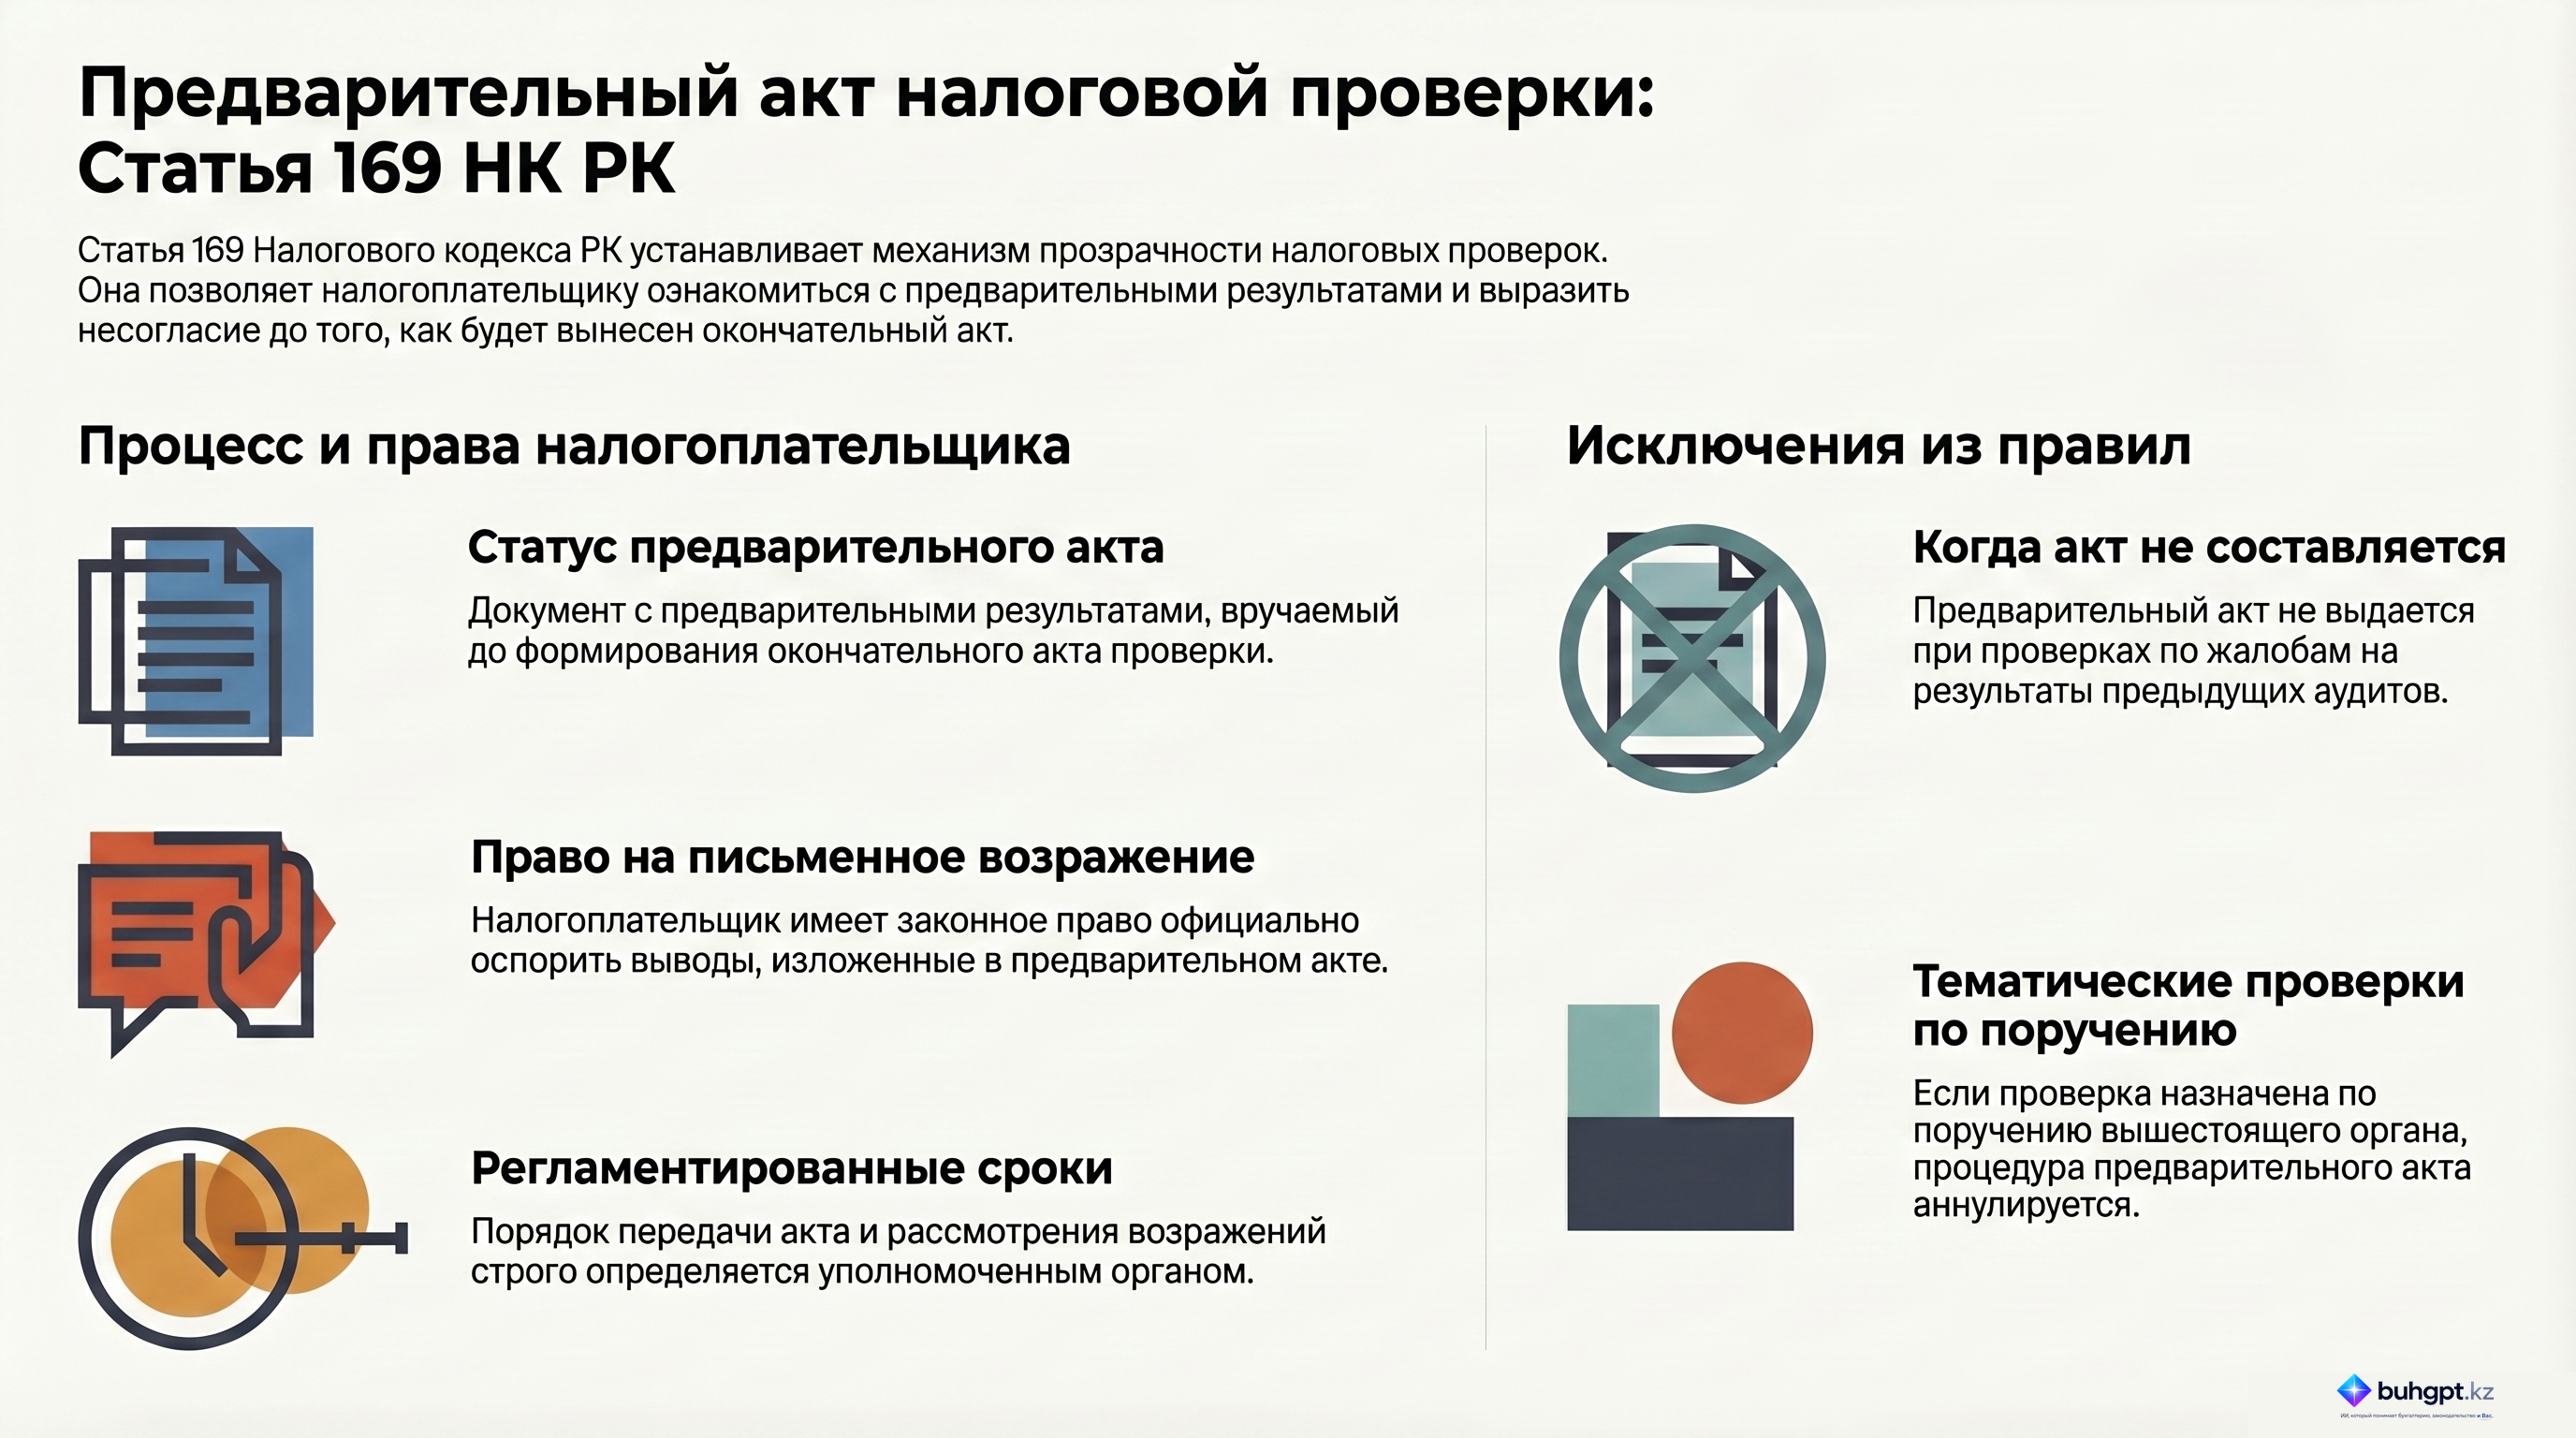
1. Предварительный акт налоговой проверки – документ о предварительных результатах налоговой проверки, составленный проверяющим в соответствии с налоговым законодательством Республики Казахстан и вручаемый налогоплательщику (налоговому агенту) до составления акта налоговой проверки.
Проверяемый налогоплательщик (налоговый агент) вправе представить письменное возражение к предварительному акту налоговой проверки.
2. Порядок и сроки вручения налогоплательщику (налоговому агенту) предварительного акта налоговой проверки, представления письменного возражения к предварительному акту налоговой проверки, а также рассмотрения такого возражения утверждаются уполномоченным органом.
3. При назначении налоговой проверки, назначенной на основании поручения уполномоченного органа о назначении и проведении тематической налоговой проверки, направленного при рассмотрении жалобы налогоплательщика (налогового агента) на уведомление о результатах налоговой проверки, предварительный акт налоговой проверки не составляется и не вручается.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Предварительный акт налоговой проверки (Статья 169 НК РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 169 Налогового кодекса Республики Казахстан, регулирующей порядок составления и вручения предварительного акта налоговой проверки. Основная цель данного законодательного механизма — обеспечение прозрачности процесса налогового контроля и предоставление налогоплательщику (налоговому агенту) возможности ознакомиться с результатами проверки до момента их окончательного утверждения. Документ закрепляет право на подачу возражений, что является важным инструментом защиты интересов субъекта налогообложения.
Детальный анализ ключевых тем
На основе анализа Статьи 169 НК РК выделяются следующие центральные темы:
1. Правовой статус предварительного акта
Предварительный акт налоговой проверки определяется как промежуточный официальный документ. Он составляется проверяющим лицом и отражает предварительные итоги контрольных мероприятий. Его ключевая характеристика — временной статус: он должен быть передан налогоплательщику строго до формирования окончательного акта проверки.
2. Права налогоплательщика и механизм возражения
Законодательство прямо наделяет налогоплательщика (или налогового агента) правом на активную защиту своих интересов. Основным инструментом этой защиты является письменное возражение на предварительный акт. Это позволяет налогоплательщику оспорить выводы проверяющих на этапе, когда окончательное решение еще не вынесено.
3. Регуляторная роль уполномоченного органа
Статья 169 устанавливает децентрализованный подход к определению процедурных нюансов. Хотя право на акт закреплено в Кодексе, конкретные параметры процесса определяются уполномоченным органом. К ним относятся:
- Порядок передачи предварительного акта.
- Сроки передачи документа.
- Порядок и сроки представления и рассмотрения письменных возражений.
4. Исключения из общего правила
В законе четко прописано условие, при котором предварительный акт не составляется и не передается. Это происходит в случаях, когда налоговая проверка назначена:
- На основании поручения уполномоченного органа.
- В рамках тематической проверки по жалобе самого налогоплательщика на уведомление о результатах предыдущей проверки.
Ключевые цитаты и контекст
В таблице ниже приведены наиболее значимые выдержки из Статьи 169 и их юридическое значение в контексте налогового администрирования.
| Цитата | Контекст и значение |
|---|---|
| «...документ, отражающий предварительные результаты проверки... передается... до формирования окончательного акта проверки» | Устанавливает обязательную последовательность действий проверяющего и гарантирует право на ознакомление с материалами. |
| «Налогоплательщик (налоговый агент) имеет право подать письменное возражение на предварительный акт налоговой проверки» | Юридически закрепляет возможность досудебного и дофинального урегулирования разногласий. |
| «...предварительный акт не составляется и не передается [в случае тематической проверки по жалобе]» | Определяет исключительный сценарий, упрощающий процедуру при повторном рассмотрении дела по инициативе налогоплательщика. |
Практические выводы и рекомендации
На основании положений Статьи 169 можно сформулировать следующие ключевые выводы для эффективного взаимодействия с налоговыми органами:
- Контроль последовательности действий: Налогоплательщикам следует следить за соблюдением процессуальных сроков. Получение предварительного акта является критической точкой, после которой необходимо оперативно оценить риски и подготовить аргументацию.
- Использование права на возражение: Письменное возражение — это основной инструмент влияния на содержание итогового акта. Эффективное использование этого права может привести к пересмотру предварительных выводов проверяющих.
- Учет специфики тематических проверок: Важно помнить, что при подаче жалобы на результаты предыдущей проверки право на получение промежуточного (предварительного) акта утрачивается, так как процедура переходит в категорию исключений.
- Ориентация на подзаконные акты: Поскольку сроки и порядок рассмотрения возражений устанавливаются уполномоченным органом, необходимо руководствоваться не только Налоговым кодексом, но и соответствующими регламентами и приказами данного ведомства.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каково основное назначение предварительного акта налоговой проверки согласно Статье 169 Налогового кодекса РК?
Документ, отражающий предварительные результаты проверки до формирования окончательного акта.. Предварительный акт служит для ознакомления налогоплательщика с промежуточными итогами до того, как будет вынесено окончательное решение.
В какой момент налогоплательщику должен быть передан предварительный акт налоговой проверки?
До формирования окончательного акта налоговой проверки.. Это необходимо для того, чтобы налогоплательщик мог выразить несогласие с результатами до их окончательного закрепления.
Какое право имеет налогоплательщик (налоговый агент) при получении предварительного акта?
Подать письменное возражение на предварительный акт.. Законодательство гарантирует право на защиту интересов через представление аргументированных возражений на предварительные выводы.
Кто определяет порядок и сроки передачи предварительного акта, а также рассмотрения возражений по нему?
Уполномоченный орган.. Согласно статье 169, именно уполномоченный орган устанавливает регламент взаимодействия по предварительным актам.
В каком случае предварительный акт налоговой проверки НЕ составляется и НЕ передается?
Если проверка связана с жалобой налогоплательщика на уведомление о результатах предыдущей проверки.. Это исключение прямо прописано в законе для случаев, когда проверка инициирована уполномоченным органом по жалобе на уже существующее уведомление.
🃏 Карточки самопроверки
24 карточек для запоминания ключевых положений статьи 169. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 169
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления