Статья 168 НК РК 2026 — Доступ к территории и (или) помещениям для проведения налоговой проверки
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
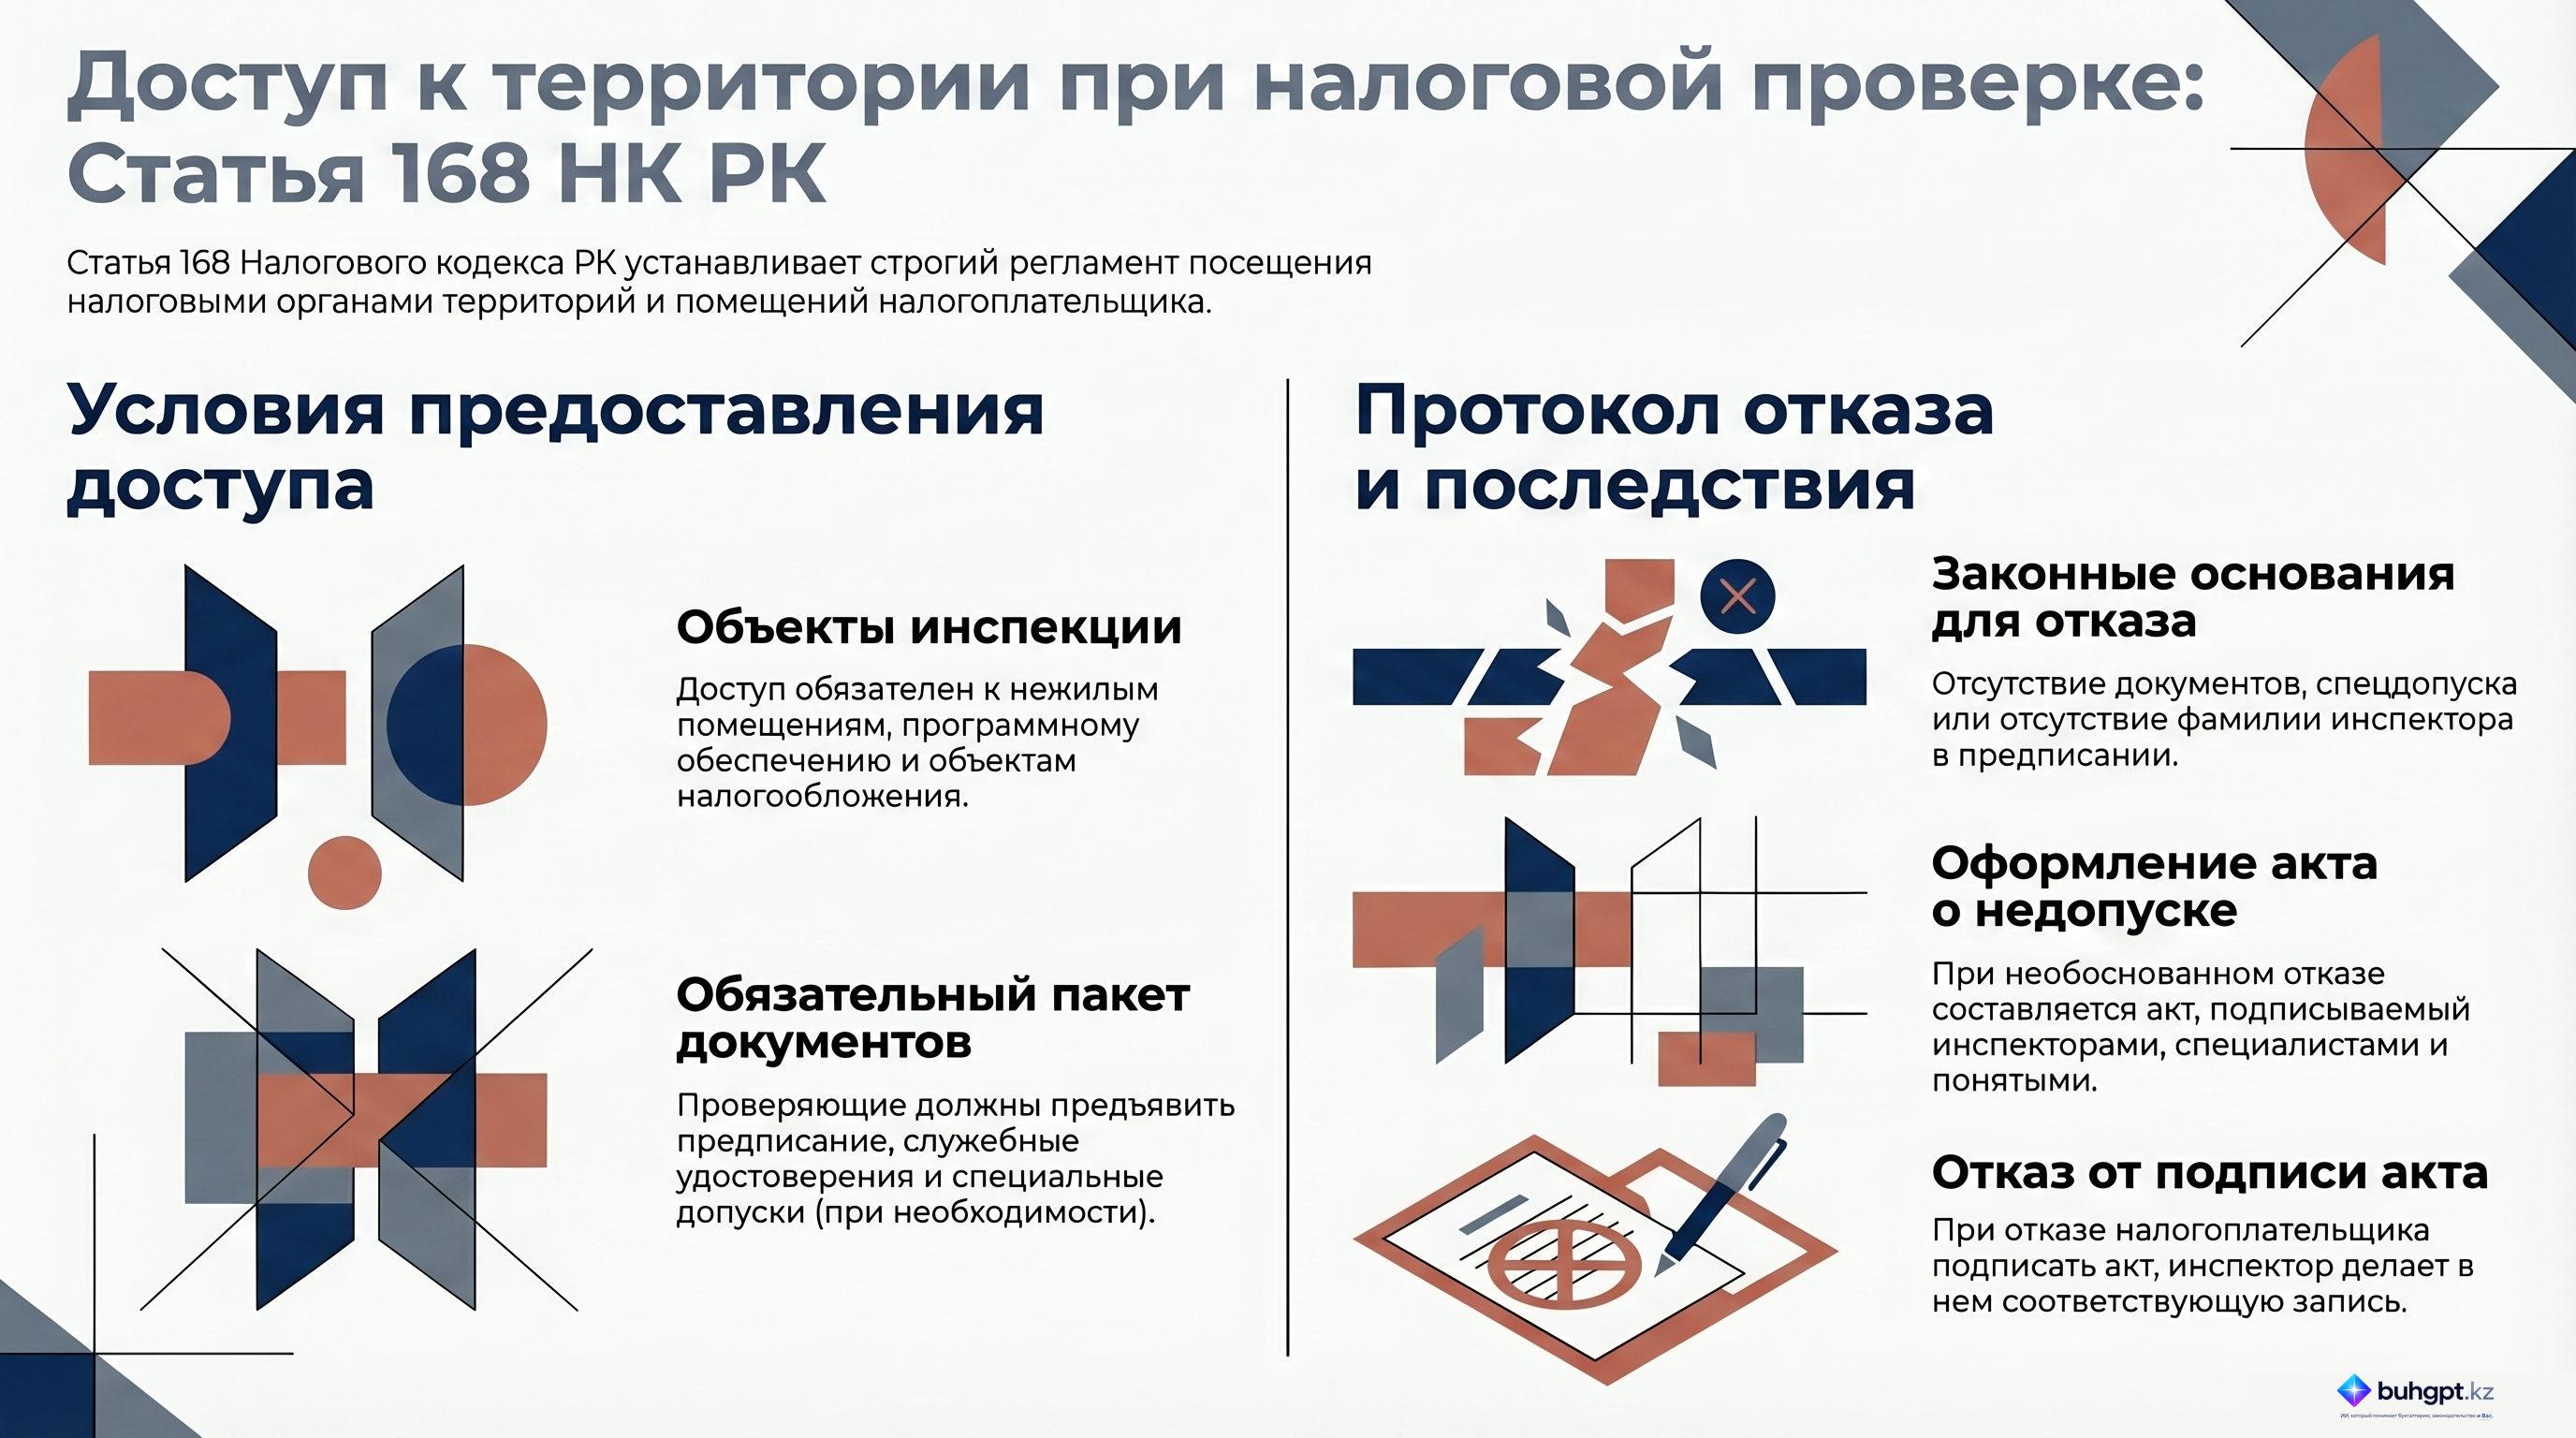
1. Проверяемый налогоплательщик (налоговый агент) обязан обеспечить доступ должностных лиц налогового органа и иных лиц, привлекаемых к проведению налоговой проверки:
к территории и (или) помещениям (кроме жилых помещений), используемых для извлечения доходов;
к объектам налогообложения и (или) объектам, связанным с налогообложением, для обследования;
к просмотру данных программного обеспечения в соответствии с подпунктом 6) пункта 1 статьи 160 настоящего Кодекса.
Проверяемый налогоплательщик (налоговый агент) обязан обеспечить доступ должностных лиц налогового органа и иных лиц, привлекаемых к проведению налоговой проверки, при предъявлении:
предписания налогового органа, а также служебных удостоверений либо идентификационных карт;
специальных допусков, если в соответствии с законодательством Республики Казахстан они необходимы для допуска к территории и (или) помещениям проверяемого налогоплательщика (налогового агента).
2. Проверяемый налогоплательщик (налоговый агент) вправе отказать в доступе к территории и (или) помещениям в случаях, когда:
1) не предъявлены предписание, а также служебные удостоверения либо идентификационные карты;
2) должностные лица налогового органа и (или) лица, привлекаемые к проведению налоговой проверки, не указаны в предписании;
3) должностные лица налогового органа и (или) лица, привлекаемые к проведению налоговой проверки, не имеют специального допуска к территории и (или) помещениям налогоплательщика (налогового агента), если такой допуск необходим в соответствии с законодательством Республики Казахстан.
3. В случае необоснованного отказа и (или) воспрепятствования проверяемого налогоплательщика (налогового агента) доступу должностных лиц налоговых органов, проводящих налоговую проверку, и лиц, привлекаемых к проведению налоговой проверки, составляется акт о недопуске.
4. Акт о недопуске подписывается:
1) должностными лицами налогового органа, проводящими налоговую проверку;
2) специалистами;
3) проверяемым налогоплательщиком (налоговым агентом);
4) привлеченными понятыми в порядке, определенном статьей 182 настоящего Кодекса.
В случае отказа налогоплательщика (налогового агента), в отношении которого назначена налоговая проверка, от подписания акта о недопуске должностное лицо налогового органа, указанное в предписании на проведение налоговой проверки, делает об этом соответствующую запись в таком акте.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 168 Налогового кодекса Республики Казахстан: Доступ к территории и помещениям при проведении налоговой проверки
Настоящий документ представляет собой комплексный анализ положений статьи 168 Налогового кодекса Республики Казахстан. В нем рассматриваются правовые обязательства налогоплательщиков, процедурные требования к должностным лицам налоговых органов и правовые последствия воспрепятствования доступу на объекты в ходе налоговых проверок.
1. Резюме
Статья 168 Налогового кодекса РК устанавливает жесткую правовую рамку взаимодействия между налоговыми органами и налогоплательщиками (или налоговыми агентами) в процессе обеспечения доступа к объектам для проведения проверки. Основная обязанность налогоплательщика заключается в предоставлении беспрепятственного доступа проверяющим лицам к территориям, помещениям и информационным системам, имеющим отношение к получению доходов или объектам налогообложения. Вместе с тем, законодательство четко определяет перечень документов, которые обязаны предъявить должностные лица, и устанавливает исчерпывающий список оснований, по которым налогоплательщик имеет законное право отказать в доступе. Любое нарушение процедуры документируется специальным актом, имеющим юридическую силу.
2. Детальный анализ ключевых тем
Сфера применения обязательств по обеспечению доступа
Законодательство обязывает налогоплательщиков и налоговых агентов обеспечивать доступ не только штатным сотрудникам налоговых органов, но и «другим привлеченным лицам», если их участие необходимо для проведения проверки. Объекты, подлежащие доступу, включают:
- Территории и помещения: Исключительно те, которые используются для извлечения дохода. Важным исключением являются жилые помещения.
- Объекты налогообложения: Все связанные с ними объекты, подлежащие обследованию.
- Цифровые данные: Доступ к данным программного обеспечения (согласно подпункту 6 пункта 1 статьи 160 НК РК).
Условия реализации доступа
Право налоговых органов на вход на территорию не является безусловным. Для его реализации проверяемые лица обязаны проверить наличие следующих документов:
- Предписание: Официальный документ налогового органа, инициирующий проверку.
- Удостоверения: Служебные удостоверения или идентификационные карты лиц, проводящих проверку.
- Специальные допуски: Если законодательство устанавливает особый режим доступа к конкретным объектам или территориям.
Правовые основания для отказа в доступе
Налогоплательщик обладает законным правом не допускать проверяющих на объект при нарушении ими административных процедур. Исчерпывающий перечень таких случаев приведен в таблице ниже:
| № | Основание для отказа | Описание |
|---|---|---|
| 1 | Отсутствие документов | Непредъявление предписания, служебных удостоверений или ID-карт. |
| 2 | Несоответствие состава группы | Лица, пытающиеся получить доступ, не указаны в предъявленном предписании. |
| 3 | Отсутствие спецдопуска | Если законодательство требует спецдопуск для объекта, а у проверяющих его нет. |
Процедура оформления недопуска
В случае необоснованного отказа или любого другого способа воспрепятствования доступу, налоговые органы инициируют процесс документирования правонарушения.
- Составление акта: Формируется «Акт о недопуске».
- Подписанты: Акт должен быть подписан должностными лицами налогового органа, привлеченными специалистами, самим налогоплательщиком и понятыми (привлеченными в соответствии со статьей 182 НК РК).
- Отказ от подписи: Если налогоплательщик отказывается подписывать акт, должностное лицо вносит в него соответствующую запись самостоятельно.
3. Важные цитаты и контекст
Для понимания юридических нюансов статьи 168 необходимо обратить внимание на следующие положения:
«Налогоплательщик или налоговый агент обязан предоставить доступ должностным лицам налогового органа... за исключением жилых [помещений]»
Контекст: Эта норма устанавливает четкую границу между коммерческой/хозяйственной деятельностью и частной жизнью, защищая неприкосновенность жилища даже в рамках налогового контроля.
«Налогоплательщик вправе отказать в доступе... если лица, проводящие проверку, не указаны в предписании»
Контекст: Данная фраза подчеркивает важность строгого соответствия персонального состава проверяющей группы документальному основанию. Это защищает бизнес от несанкционированных проверок лицами, не наделенными соответствующими полномочиями в рамках конкретного производства.
«В случае необоснованного отказа или воспрепятствования доступу составляется акт о недопуске»
Контекст: Закон разделяет понятия «правомерного отказа» (при отсутствии документов) и «необоснованного отказа/воспрепятствования». Последнее ведет к немедленному запуску процедуры фиксации нарушения.
4. Практические выводы и инсайты
На основе анализа статьи 168 можно выделить следующие ключевые аспекты для обеспечения правомерности процесса проверки:
- Проверка полномочий: Первоочередным действием при прибытии проверяющих является сверка данных в их служебных удостоверениях со списком лиц, зафиксированным в предписании. Любое расхождение является законным поводом для недопуска.
- Режимные объекты: Если территория предприятия предполагает наличие специальных допусков (согласно законодательству), ответственность за проверку их наличия у налоговых инспекторов лежит на налогоплательщике.
- Готовность к цифровому аудиту: Требование о предоставлении доступа к данным программного обеспечения указывает на то, что налоговая проверка охватывает не только физические объекты, но и информационные системы учета.
- Процедура с понятыми: Упоминание статьи 182 НК РК в контексте подписания акта о недопуске свидетельствует о необходимости участия независимых лиц (понятых) для обеспечения прозрачности фиксации факта нарушения.
- Последствия отказа от подписи: Отказ налогоплательщика подписать акт о недопуске не аннулирует документ; запись должностного лица об отказе делает акт юридически действительным для дальнейшего производства.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
К каким типам помещений налогоплательщик НЕ обязан предоставлять доступ должностным лицам для проведения проверки согласно статье 168?
К жилым помещениям. Статья 168 прямо исключает жилые помещения из списка объектов, к которым должен быть обеспечен доступ, даже если они связаны с деятельностью.
Какие документы, помимо предписания, должны предъявить должностные лица для получения доступа на территорию?
Служебные удостоверения или идентификационные карты. Закон требует одновременного предъявления как документа о назначении проверки, так и документов, удостоверяющих личность проверяющих.
В каком из перечисленных случаев налогоплательщик имеет законное право отказать в доступе проверяющим лицам?
Лица, проводящие проверку, не указаны в предписании. Допуск осуществляется строго для тех лиц, чьи данные внесены в официальное предписание на проверку.
Что происходит, если налогоплательщик необоснованно препятствует доступу должностных лиц на территорию?
Составляется акт о недопуске. Это официальный процедурный документ, фиксирующий факт нарушения налогоплательщиком его обязанностей по обеспечению доступа.
Кто, согласно статье 168, обязательно должен подписать акт о недопуске, кроме должностных лиц и налогоплательщика?
Привлеченные понятые. Участие понятых необходимо для обеспечения объективности фиксации факта недопуска в соответствии со статьей 182.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 168. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 168
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления