Статья 170 НК РК 2026 — Завершение налоговой проверки
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
1. По завершении налоговой проверки должностным лицом налогового органа, проводившим налоговую проверку, составляется акт налоговой проверки.
Акт налоговой проверки должен содержать:
1) место и дату составления;
2) форму проверки, проверяемый период;
3) должности, фамилии, имена и отчества должностных лиц налогового органа, проводивших налоговую проверку;
4) должности, фамилии, имена и отчества представителей объединений субъектов частного предпринимательства, принимавших участие при проведении налоговой проверки;
5) наименование налогового органа;
6) идентификационные данные проверенного налогоплательщика (налогового агента);
7) банковские реквизиты проверенного налогоплательщика (налогового агента);
8) фамилии, имена и отчества руководителя и должностных лиц налогоплательщика (налогового агента), ответственных за ведение налоговой и бухгалтерской отчетности и уплату налогов и платежей в бюджет;
9) сведения о предыдущей проверке и принятых мерах по устранению ранее выявленных нарушений (при проведении комплексной или тематической налоговой проверки);
10) общие сведения о документах, представленных проверенным налогоплательщиком (налоговым агентом);
11) подробное описание выявленных нарушений с указанием соответствующих положений законодательства Республики Казахстан, требования которых нарушены;
12) результаты проверки.
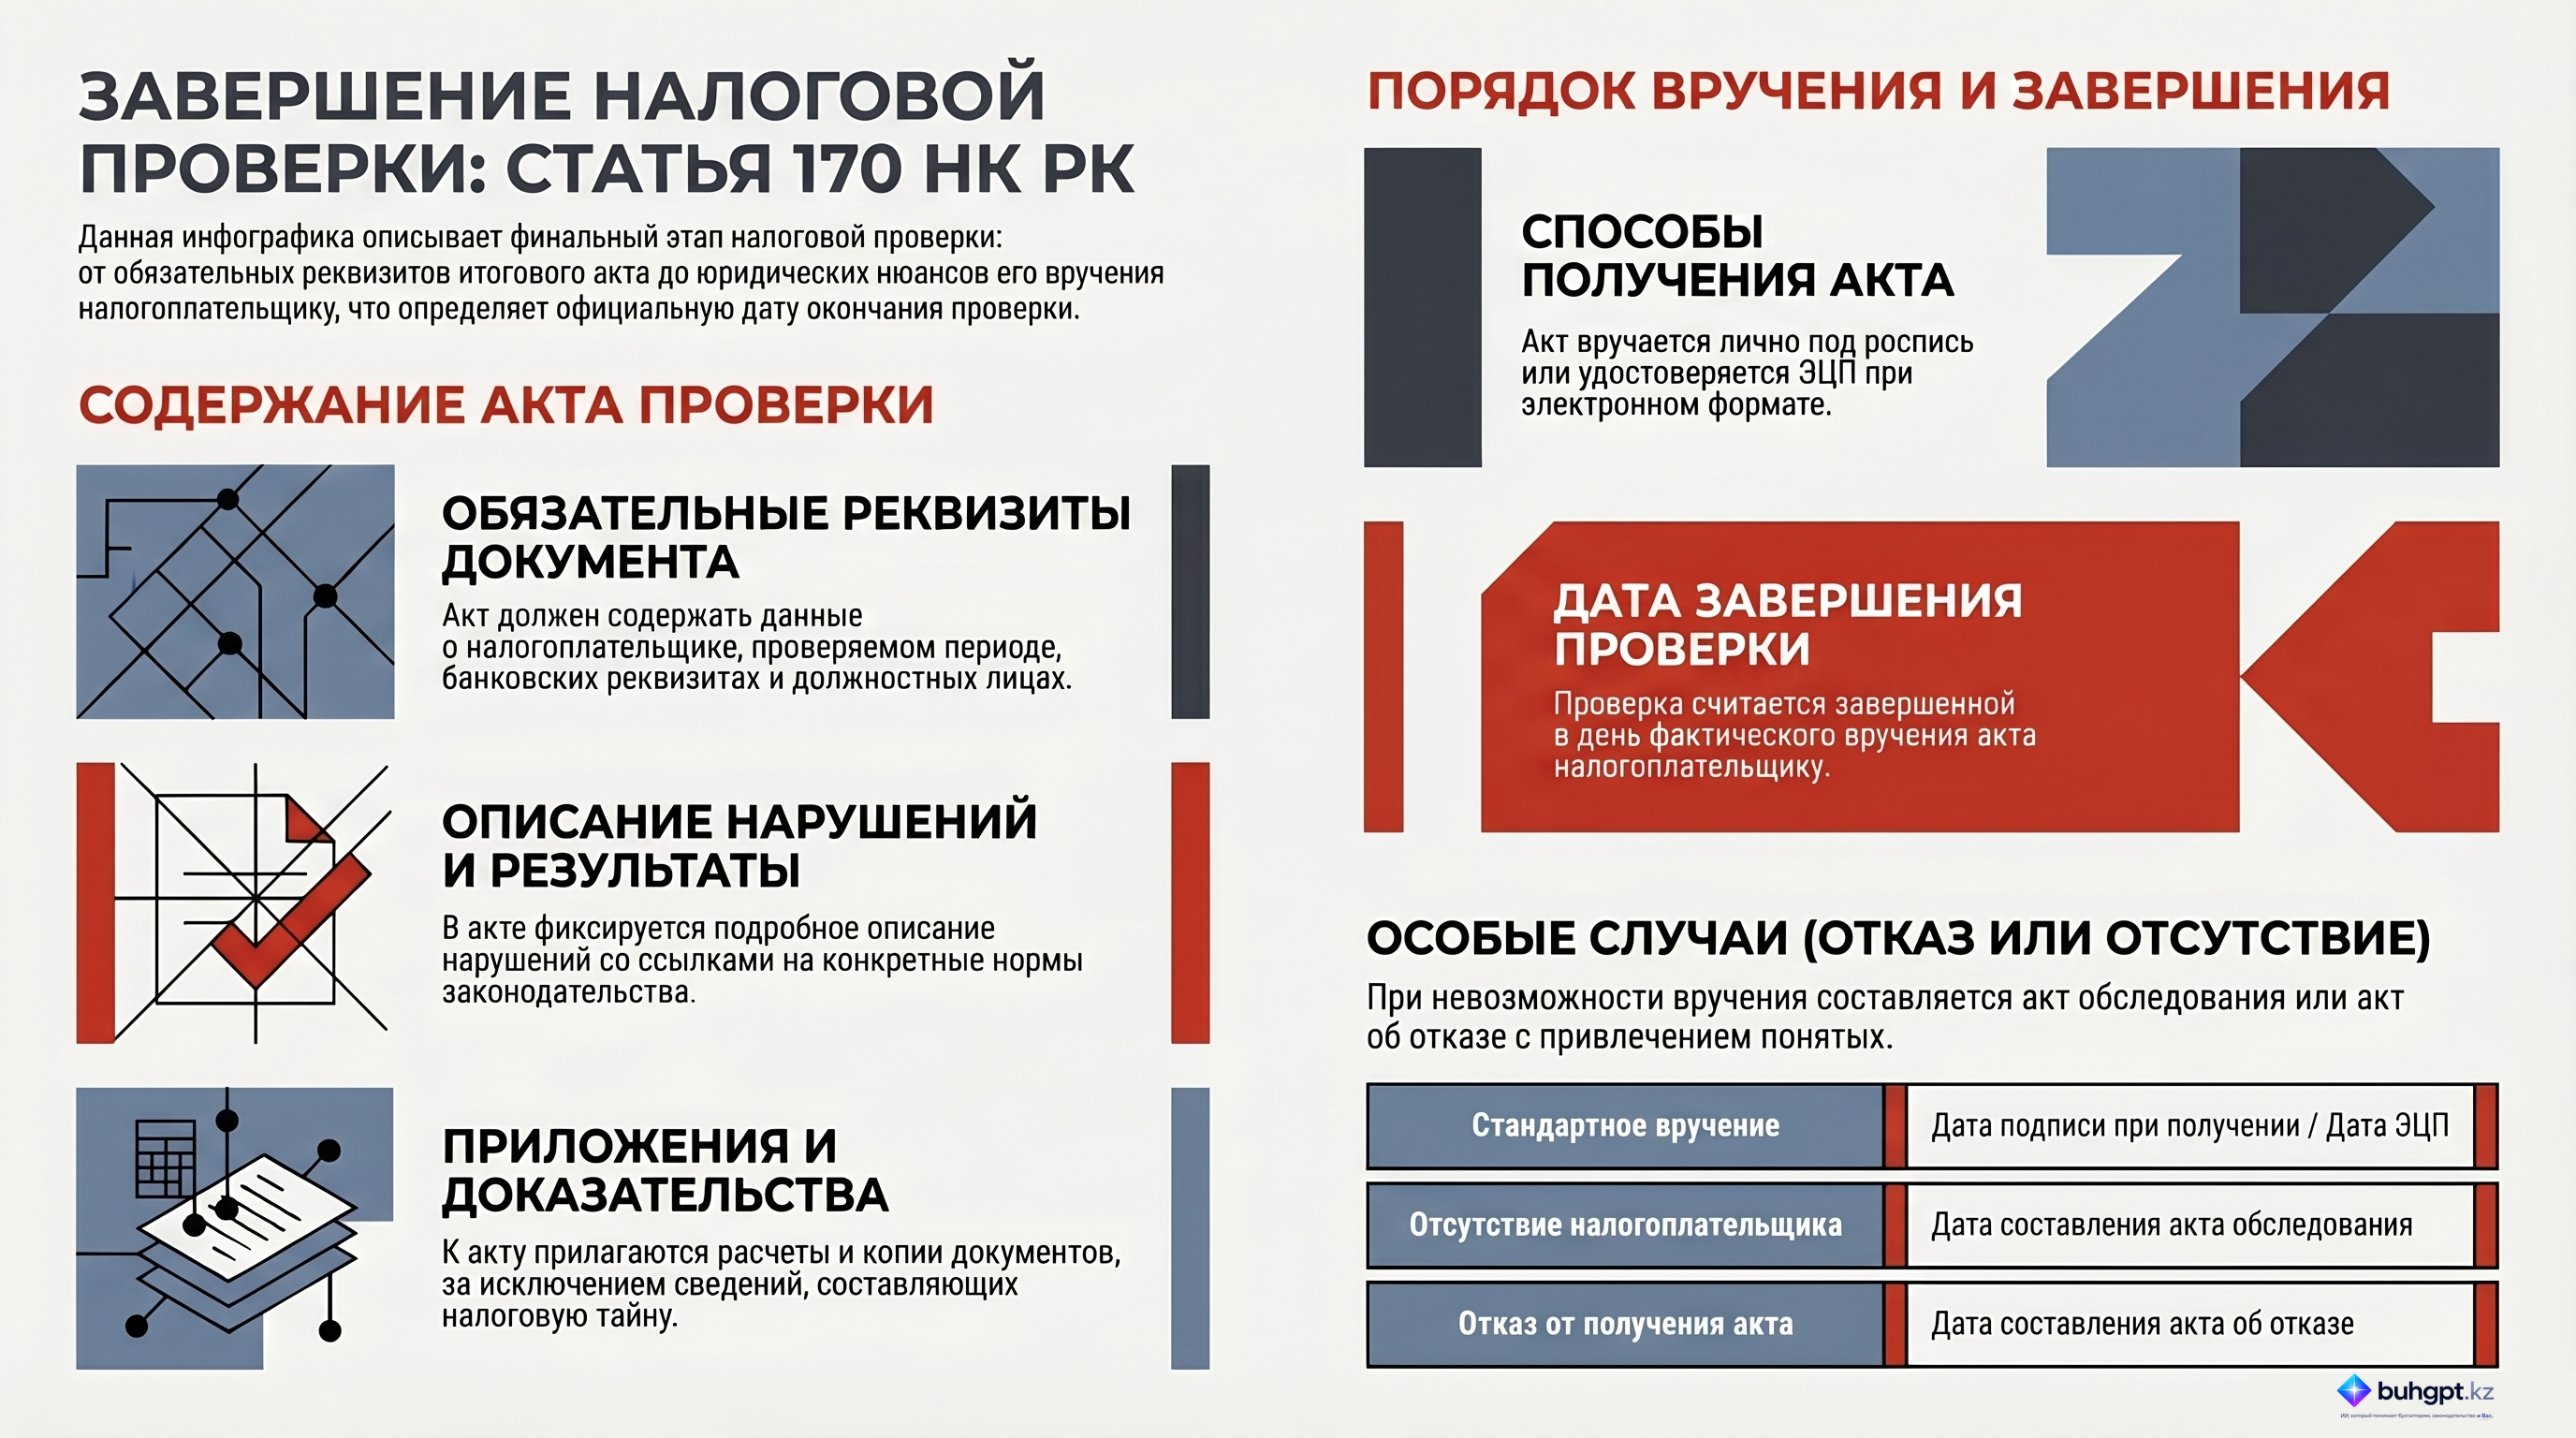
К акту налоговой проверки прилагаются необходимые копии документов, расчеты, произведенные должностным лицом налогового органа, проводившим налоговую проверку, и другие материалы, полученные в ходе налоговой проверки, за исключением сведений, являющихся налоговой тайной.
2. Акт налоговой проверки составляется в количестве не менее двух экземпляров и:
1) подписывается должностными лицами налогового органа, проводившими такую проверку, – в случае его вручения лично под роспись;
2) удостоверяется посредством электронной цифровой подписи должностных лиц налогового органа, проводивших такую проверку, – в случае его вручения электронным способом.
3. Завершением срока налоговой проверки считается день вручения проверенному налогоплательщику (налоговому агенту) акта налоговой проверки.
Акт налоговой проверки представляется проверенному налогоплательщику (налоговому агенту) в порядке, определенном пунктом 7 статьи 163 настоящего Кодекса.
4. В случае невозможности вручения акта налоговой проверки лично под роспись проверенному налогоплательщику (налоговому агенту) в связи с его отсутствием по месту нахождения проводится налоговое обследование с привлечением понятых и производится соответствующая запись в акте налоговой проверки.
Датой вручения акта налоговой проверки является дата составления акта налогового обследования.
5. При отказе проверенного налогоплательщика (налогового агента) от получения акта налоговой проверки производится соответствующая запись в акте налоговой проверки и составляется акт об отказе в получении акта налоговой проверки.
Датой вручения акта налоговой проверки является дата составления акта об отказе в получении акта налоговой проверки.
6. В случае, если за период с даты получения ликвидационной налоговой отчетности до даты завершения ликвидационной налоговой проверки возникают налоговое обязательство по исчислению, уплате налогов, платежей в бюджет и социальное обязательство, такие обязательства указываются в приложении к акту налоговой проверки без начисления пеней и применения штрафных санкций.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Регламентация завершения налоговой проверки: Анализ Статьи 170 Налогового кодекса РК
Данный аналитический документ представляет собой детальный обзор положений Статьи 170 Налогового кодекса Республики Казахстан, регулирующей порядок завершения налоговых проверок. В документе систематизированы требования к содержанию акта налоговой проверки, процедурные аспекты его вручения и правовые последствия различных сценариев взаимодействия налоговых органов с налогоплательщиками.
Краткое резюме
Статья 170 Налогового кодекса РК устанавливает строгий правовой формат завершения налоговой проверки. Ключевым инструментом этого процесса является Акт налоговой проверки — официальный документ, фиксирующий результаты контрольных мероприятий. Завершение проверки юридически привязано не к моменту окончания фактических действий инспекторов, а к дате официального вручения акта налогоплательщику. Законодательство детально регламентирует как содержание акта, так и альтернативные способы его фиксации в случаях отсутствия налогоплательщика или его отказа от получения документов.
Глубокий анализ ключевых тем
1. Содержание и структура акта налоговой проверки
Акт налоговой проверки является документом строгой отчетности, который должен содержать исчерпывающий перечень сведений для обеспечения прозрачности и законности выводов налогового органа.
Ниже представлены обязательные компоненты акта в соответствии с требованиями законодательства:
| Категория информации | Детализация требований |
|---|---|
| Общие реквизиты | Место и дата составления, наименование налогового органа. |
| Параметры проверки | Форма проверки (комплексная, тематическая и др.) и проверяемый налоговый период. |
| Участники | ФИО и должности должностных лиц налогового органа; сведения о представителях объединений субъектов частного предпринимательства (при их участии). |
| Идентификация субъекта | Идентификационные данные и банковские реквизиты налогоплательщика (налогового агента). |
| Исторические данные | Сведения о предыдущих проверках и мерах по устранению выявленных ранее нарушений (для комплексных и тематических проверок). |
| Доказательная база | Общие сведения о представленных документах, расчеты, копии материалов (кроме сведений, составляющих налоговую тайну). |
| Выявленные нарушения | Подробное описание нарушений с обязательной ссылкой на конкретные нормы законодательства. |
| Заключение | Окончательные результаты проверки. |
2. Процедура заверения и вручения
Законодательство предусматривает два формата оформления и вручения акта, имеющих равную юридическую силу:
- Бумажный формат: Составляется не менее чем в двух экземплярах и подписывается должностными лицами лично при вручении под роспись.
- Электронный формат: Удостоверяется электронной цифровой подписью (ЭЦП) должностных лиц.
3. Определение даты завершения проверки
Юридический статус «завершенной» проверка получает в день вручения акта налогоплательщику. Порядок вручения строго соответствует пункту 7 статьи 163 НК РК. Однако закон предусматривает механизмы на случай невозможности стандартного вручения:
- Отсутствие налогоплательщика: Проводится налоговое обследование с привлечением понятых. В акте проверки делается соответствующая запись, а датой вручения признается дата составления акта обследования.
- Отказ от получения: В акте проверки делается запись об отказе, и составляется отдельный акт об отказе. Датой вручения акта проверки считается дата фиксации этого отказа.
4. Особенности при ликвидации субъекта
В контексте ликвидационных проверок Статья 170 устанавливает особый режим для обязательств, возникших в промежуток между подачей ликвидационной отчетности и завершением проверки. Такие обязательства фиксируются в приложении к акту, при этом законодательство запрещает начисление пеней и применение штрафных санкций на данные суммы.
Ключевые цитаты и их контекст
«Завершением проверки считается день вручения акта проверенному налогоплательщику (налоговому агенту)...»
- Контекст: Определение юридического момента окончания контрольных полномочий налогового органа в рамках конкретной проверки.
«Подробное описание выявленных нарушений с указанием соответствующих норм законодательства.»
- Контекст: Требование к обоснованности акта, исключающее произвольное толкование фактов без привязки к конкретным статьям закона.
«Если... возникают налоговые обязательства, они указываются в приложении к акту без начисления пеней и применения штрафов.»
- Контекст: Регулирование налоговых последствий в период проведения ликвидационной проверки, обеспечивающее защиту налогоплательщика от дополнительных санкций в процессе закрытия деятельности.
Практические выводы и рекомендации
На основе анализа Статьи 170 НК РК можно выделить следующие важные аспекты для субъектов налоговых отношений:
- Контроль полноты акта: При получении акта необходимо проверять наличие всех 11 обязательных пунктов, предусмотренных статьей 170. Отсутствие обязательных реквизитов (например, ссылки на нормы закона или банковские реквизиты) может служить основанием для оспаривания результатов проверки.
- Важность даты вручения: Налогоплательщикам следует четко фиксировать фактическую дату получения акта, так как именно от нее отсчитываются сроки для возможного обжалования или исполнения налоговых уведомлений.
- Последствия уклонения от получения: Попытка избежать получения акта не останавливает процесс завершения проверки. Механизмы привлечения понятых или составления акта об отказе позволяют налоговому органу считать проверку завершенной, что переводит процесс в стадию взыскания или иных правовых последствий.
- Льготный период при ликвидации: В случае ликвидационной проверки необходимо убедиться, что возникшие за этот период обязательства вынесены именно в приложение к акту и к ним не применены штрафные санкции, что гарантировано нормой данной статьи.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что официально считается моментом завершения налоговой проверки?
День вручения акта налогоплательщику.. Согласно закону, проверка признается завершенной именно в день передачи документа налогоплательщику установленным способом.
Какие сведения НЕ включаются в приложения к акту налоговой проверки?
Сведения, составляющие налоговую тайну.. Законодательство прямо ограничивает включение конфиденциальной информации, защищенной налоговой тайной, в открытые приложения к акту.
Какая процедура проводится, если акт невозможно вручить из-за отсутствия налогоплательщика по месту нахождения?
Проводится налоговое обследование с привлечением понятых.. При невозможности личного вручения закон требует официально зафиксировать отсутствие налогоплательщика с участием свидетелей.
Что считается датой вручения акта в случае официального отказа налогоплательщика от его получения?
Дата составления акта об отказе в получении.. При фиксации отказа именно день составления соответствующего протокола или записи об отказе признается моментом вручения.
Как отражаются налоговые обязательства, возникшие в период между подачей ликвидационной отчетности и завершением ликвидационной проверки?
Они указываются в приложении к акту без начисления пеней и штрафов.. Для ликвидируемых субъектов предусмотрен особый режим: обязательства фиксируются, но санкции за этот короткий период не применяются.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 170. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 170
- Как сдать дела главному бухгалтеру в РК: приказ, проверка и акт передачи
- Уплата налогов в Казахстане в 2026 году: сроки, реквизиты и проверка платежа
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления