Статья 171 НК РК 2026 — Решение по результатам налоговой проверки
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
1. По завершении налоговой проверки в случае выявления нарушений, приводящих к начислению сумм налогов и платежей в бюджет, уменьшению убытков, неподтверждению к возврату сумм превышения налога на добавленную стоимость и (или) корпоративного (индивидуального) подоходного налога, удержанного у источника выплаты с доходов нерезидентов, налоговым органом выносится уведомление о результатах налоговой проверки.
2. Регистрация уведомления о результатах налоговой проверки и акта налоговой проверки осуществляется налоговым органом под одним номером.
3. Уведомление о результатах налоговой проверки должно содержать:
1) информацию, определенную пунктом 4 статьи 49 настоящего Кодекса;
2) дату и номер регистрации уведомления и акта налоговой проверки;
3) сумму:
начисленных налогов и платежей в бюджет, социальных платежей и пеней;
уменьшенных убытков;
превышения налога на добавленную стоимость, не подтвержденную к возврату;
корпоративного (индивидуального) подоходного налога, удержанного у источника выплаты с доходов нерезидентов, не подтвержденную к возврату;
4) реквизиты соответствующих налогов и платежей в бюджет и пеней;
5) сроки и место обжалования.
4. Уведомление о результатах налоговой проверки представляется налогоплательщику (налоговому агенту) путем:
1) направления электронным способом посредством веб-портала – в случае, когда налогоплательщик (налоговый агент) зарегистрирован на веб-портале.
При направлении электронным способом уведомление о результатах налоговой проверки считается врученным налогоплательщику (налоговому агенту) с момента его ознакомления в личном кабинете пользователя веб-портала;
2) вручения лично под роспись или направления посредством почтовой или иной организации связи заказным письмом с уведомлением – в случае отсутствия ознакомления с таким уведомлением в кабинете пользователя веб-портала по истечении трех рабочих дней, следующих за днем направления электронным способом.
При направлении посредством почтовой или иной организации связи заказным письмом с уведомлением уведомление о результатах налоговой проверки считается врученным налогоплательщику (налоговому агенту) с даты отметки налогоплательщика (налогового агента) в уведомлении почтовой или иной организации связи.
При вручении уведомления о результатах налоговой проверки лично под роспись налогоплательщик (налоговый агент) на экземпляре налогового органа ставит подпись об ознакомлении и получении, а также дату и время получения.
5. В случае возврата почтовой или иной организацией связи уведомления о результатах налоговой проверки, направленного налогоплательщику (налоговому агенту) заказным письмом с уведомлением, датой вручения такого уведомления является дата:
1) проведения налогового обследования;
2) возврата такого письма почтовой или иной организацией связи – в случае, если акт налоговой проверки вручен на основании акта налогового обследования.
6. В случае согласия налогоплательщика (налогового агента) с начисленными суммами налогов, платежей в бюджет и (или) пеней, указанными в уведомлении о результатах налоговой проверки, сроки исполнения налогового обязательства по уплате налогов, платежей в бюджет, а также обязательства по уплате пеней могут быть продлены на шестьдесят рабочих дней по заявлению налогоплательщика (налогового агента) с приложением графика уплаты.
При этом указанная сумма подлежит уплате в бюджет с начислением пеней за каждый день продления срока уплаты и уплачивается равными долями через каждые пятнадцать рабочих дней указанного периода.
Не подлежит продлению срок исполнения налогового обязательства в порядке, определенном частью первой настоящего пункта, по уплате начисленных по результатам проверки сумм акциза и налогов, удерживаемых у источника выплаты.
7. Суммы налогового обязательства по исчислению, уплате налогов, платежей в бюджет и социального обязательства, возникшие в период с даты получения ликвидационной налоговой отчетности до даты завершения ликвидационной налоговой проверки, отражаются в уведомлении о суммах, начисленных в период ликвидации.
8. Если при проведении налоговой проверки за один и тот же налоговый период по одному и тому же вопросу налоговым органом выявлен факт совершения налогоплательщиком (налоговым агентом) нарушения налогового законодательства Республики Казахстан, которое не было выявлено при проведении любой из предыдущих налоговых проверок, в отношении налогоплательщика за такое нарушение производство по делу об административном правонарушении не может быть начато, а начатое –подлежит прекращению.
Положения части первой настоящего пункта не распространяются на тематические налоговые проверки по обращению нерезидента о повторном рассмотрении налогового заявления на возврат подоходного налога из бюджета в связи с применением положений международного договора, регулирующего вопросы избежания двойного налогообложения и предотвращения уклонения от уплаты налогов.
Положение части первой настоящего пункта не распространяется на нарушения налогового законодательства Республики Казахстан, выявленные:
1) в части уменьшения налогоплательщиком (налоговым агентом) подлежащей уплате суммы налога или платежа в бюджет путем представления дополнительной налоговой отчетности за ранее проверенный налоговый период по данному виду налога или платежа в бюджет;
2) по результатам ответа на запрос налогового органа, направленного при проведении любой из предыдущих налоговых проверок одного и того же налогового периода, если указанный ответ получен после завершения такой проверки;
3) по результатам рассмотрения документов, влияющих на подлежащую уплате сумму налога или платежа в бюджет и не представленных налогоплательщиком (налоговым агентом) на запрос налогового органа в ходе проведения любой из предыдущих налоговых проверок одного и того же налогового периода по данному виду налога или платежа в бюджет;
4) в части действия по выписке счета-фактуры, совершенного субъектом частного предпринимательства без фактического выполнения работ, оказания услуг, отгрузки товаров, после вступления в законную силу судебного акта, если налоговым органом сведения о таком действии впервые получены после завершения любой из предыдущих налоговых проверок налогового периода, в котором совершено такое действие.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Статья 171 Налогового кодекса РК — Результаты налоговой проверки
Данный документ представляет собой детальный анализ положений Статьи 171 Налогового кодекса Республики Казахстан. В нем рассматриваются процедуры оформления результатов налоговых проверок, механизмы уведомления налогоплательщиков, условия продления сроков уплаты начислений и особые случаи защиты налогоплательщиков от административной ответственности.
Исполнительное резюме
Статья 171 Налогового кодекса РК регламентирует завершающий этап налоговой проверки. Основным инструментом взаимодействия налогового органа с налогоплательщиком по итогам проверки является уведомление о результатах, которое регистрируется под единым номером с актом проверки. Документ устанавливает жесткие требования к содержанию уведомления, способам его вручения и срокам исполнения обязательств. Ключевой особенностью статьи является возможность получения отсрочки по платежам на 60 рабочих дней (при соблюдении определенных условий) и предоставление иммунитета от административного преследования, если нарушение не было выявлено в ходе предыдущих проверок за тот же период.
Подробный анализ ключевых тем
1. Порядок вынесения и содержание уведомления
Уведомление о результатах налоговой проверки выносится только в случае выявления нарушений, влекущих за собой финансовые последствия или корректировку отчетности.
Основания для выдачи уведомления:
- Начисление налогов и платежей в бюджет.
- Начисление пени и социальных платежей.
- Уменьшение заявленных убытков.
- Неподтверждение возврата НДС или подоходного налога, удержанного у источника выплаты с доходов нерезидентов.
Обязательные реквизиты уведомления:
- Сведения, предусмотренные пунктом 4 статьи 49 Кодекса.
- Дата и номер регистрации (единый с актом проверки).
- Детализация сумм (налоги, пени, уменьшенные убытки, неподтвержденный возврат).
- Реквизиты для оплаты.
- Информация о сроках и месте обжалования.
2. Способы и сроки вручения уведомления
Законодательство устанавливает иерархию способов доставки уведомления, обеспечивающую юридическую значимость факта получения документа.
| Способ доставки | Условие применения | Момент признания врученным |
|---|---|---|
| Электронный | Регистрация на веб-портале | С момента ознакомления в личном кабинете. |
| Личное вручение | Если не ознакомлен онлайн в течение 3 рабочих дней | Дата подписи налогоплательщика с указанием времени. |
| Заказное письмо | Если личное вручение невозможно | Дата отметки почтовой организации о получении. |
| По результатам обследования | Возврат заказного письма | Дата проведения налогового обследования или дата возврата письма. |
3. Продление сроков исполнения обязательств
Налогоплательщик имеет право на рассрочку платежа, если он признает результаты проверки.
- Срок продления: До 60 рабочих дней.
- Условие: Подача заявления с приложением графика уплаты.
- Механика: Оплата равными долями каждые 15 рабочих дней с начислением пени.
- Исключения: Продление не распространяется на акцизы и налоги, удерживаемые у источника выплаты.
4. Ограничения по административной ответственности
Статья 171 содержит важную защитную норму: если в ходе новой проверки выявлено нарушение за уже проверенный ранее период, которое не было обнаружено ранее, административное производство не инициируется (или прекращается).
Исключения из этого правила (когда ответственность наступает):
- Подача налогоплательщиком дополнительной отчетности, уменьшающей суммы к уплате за проверенный период.
- Получение налоговым органом ответов на запросы после завершения предыдущей проверки.
- Выявление документов, влияющих на суммы налогов, которые не были представлены налогоплательщиком ранее по запросу.
- Установление факта выписки фиктивных счетов-фактур (без фактического выполнения работ) на основании информации, полученной впервые.
- Тематические проверки по возврату налога нерезидентам в рамках международных договоров об избежании двойного налогообложения.
Значимые цитаты с контекстом
"Уведомление о результатах налоговой проверки и акт проверки регистрируются налоговым органом под единым номером."
- Контекст: Пункт 2 подчеркивает неразрывную связь между описательной частью (актом) и распорядительной частью (уведомлением) результатов контроля.
"В случае согласия налогоплательщика... сроки исполнения обязательств по уплате могут быть продлены на шестьдесят рабочих дней по заявлению с приложением графика уплаты."
- Контекст: Пункт 6 описывает механизм стимулирования добровольного признания нарушений и облегчения долговой нагрузки.
"Производство по делу об административном правонарушении... не может быть инициировано, а уже начатое – подлежит прекращению."
- Контекст: Часть пункта 8, гарантирующая стабильность результатов предыдущих налоговых проверок для налогоплательщика, за исключением специфических случаев сокрытия информации или новых данных.
Практические выводы и идеи
- Приоритет цифрового взаимодействия: Налогоплательщикам следует регулярно проверять личный кабинет на веб-портале, так как электронное уведомление имеет приоритет. Игнорирование электронного кабинета в течение 3 рабочих дней автоматически запускает процедуру бумажного уведомления.
- Стратегическое планирование платежей: При выявлении крупных сумм доначислений (кроме акцизов и налогов у источника), признание результатов проверки позволяет получить двухмесячную рассрочку, что может быть критически важно для сохранения оборотных средств.
- Ограничение фискального давления: При повторных проверках одного и того же периода налогоплательщик защищен от административных штрафов, если нарушение объективно не было выявлено налоговым органом ранее. Это накладывает на налоговые органы ответственность за качество проведения первичных проверок.
- Риски непредставления документов: Сокрытие документов в ходе проверки лишает налогоплательщика защиты от административного производства в будущем, если эти документы будут обнаружены позже.
- Особый статус ликвидационных проверок: Все обязательства, возникшие в период от подачи ликвидационной отчетности до завершения проверки, консолидируются в одном уведомлении о начислениях за период ликвидации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В каком случае налоговый орган обязан выдать уведомление о результатах налоговой проверки согласно пункту $1$ статьи $171$?
Если выявлены нарушения, приводящие к начислению налогов, уменьшению убытков или неподтверждению возврата НДС/ИПН.. Данная норма ограничивает выдачу уведомления только теми ситуациями, которые влияют на обязательства налогоплательщика перед государством.
Как регистрируются уведомление о результатах налоговой проверки и акт проверки?
Под единым регистрационным номером.. Единый номер обеспечивает юридическую связь между описательной частью (актом) и резолютивной частью (уведомлением) результатов проверки.
Когда электронное уведомление о результатах проверки считается врученным налогоплательщику?
С момента ознакомления налогоплательщика с уведомлением в личном кабинете.. Законодательство РК устанавливает факт фиксации доступа к документу в системе как юридический момент вручения.
Что происходит, если налогоплательщик не ознакомился с электронным уведомлением в течение $3$ рабочих дней?
Уведомление направляется лично под роспись или заказным письмом.. Закон предусматривает дублирование способа доставки традиционными методами, если электронный канал не сработал в установленный срок.
На какой максимальный срок может быть продлено исполнение обязательств по уплате налогов при согласии с результатами проверки?
$60$ рабочих дней.. Это установленный законом период, в течение которого налогоплательщик может погасить задолженность равными долями при условии подачи заявления.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 171. Бесплатно.
📊 Инфографика
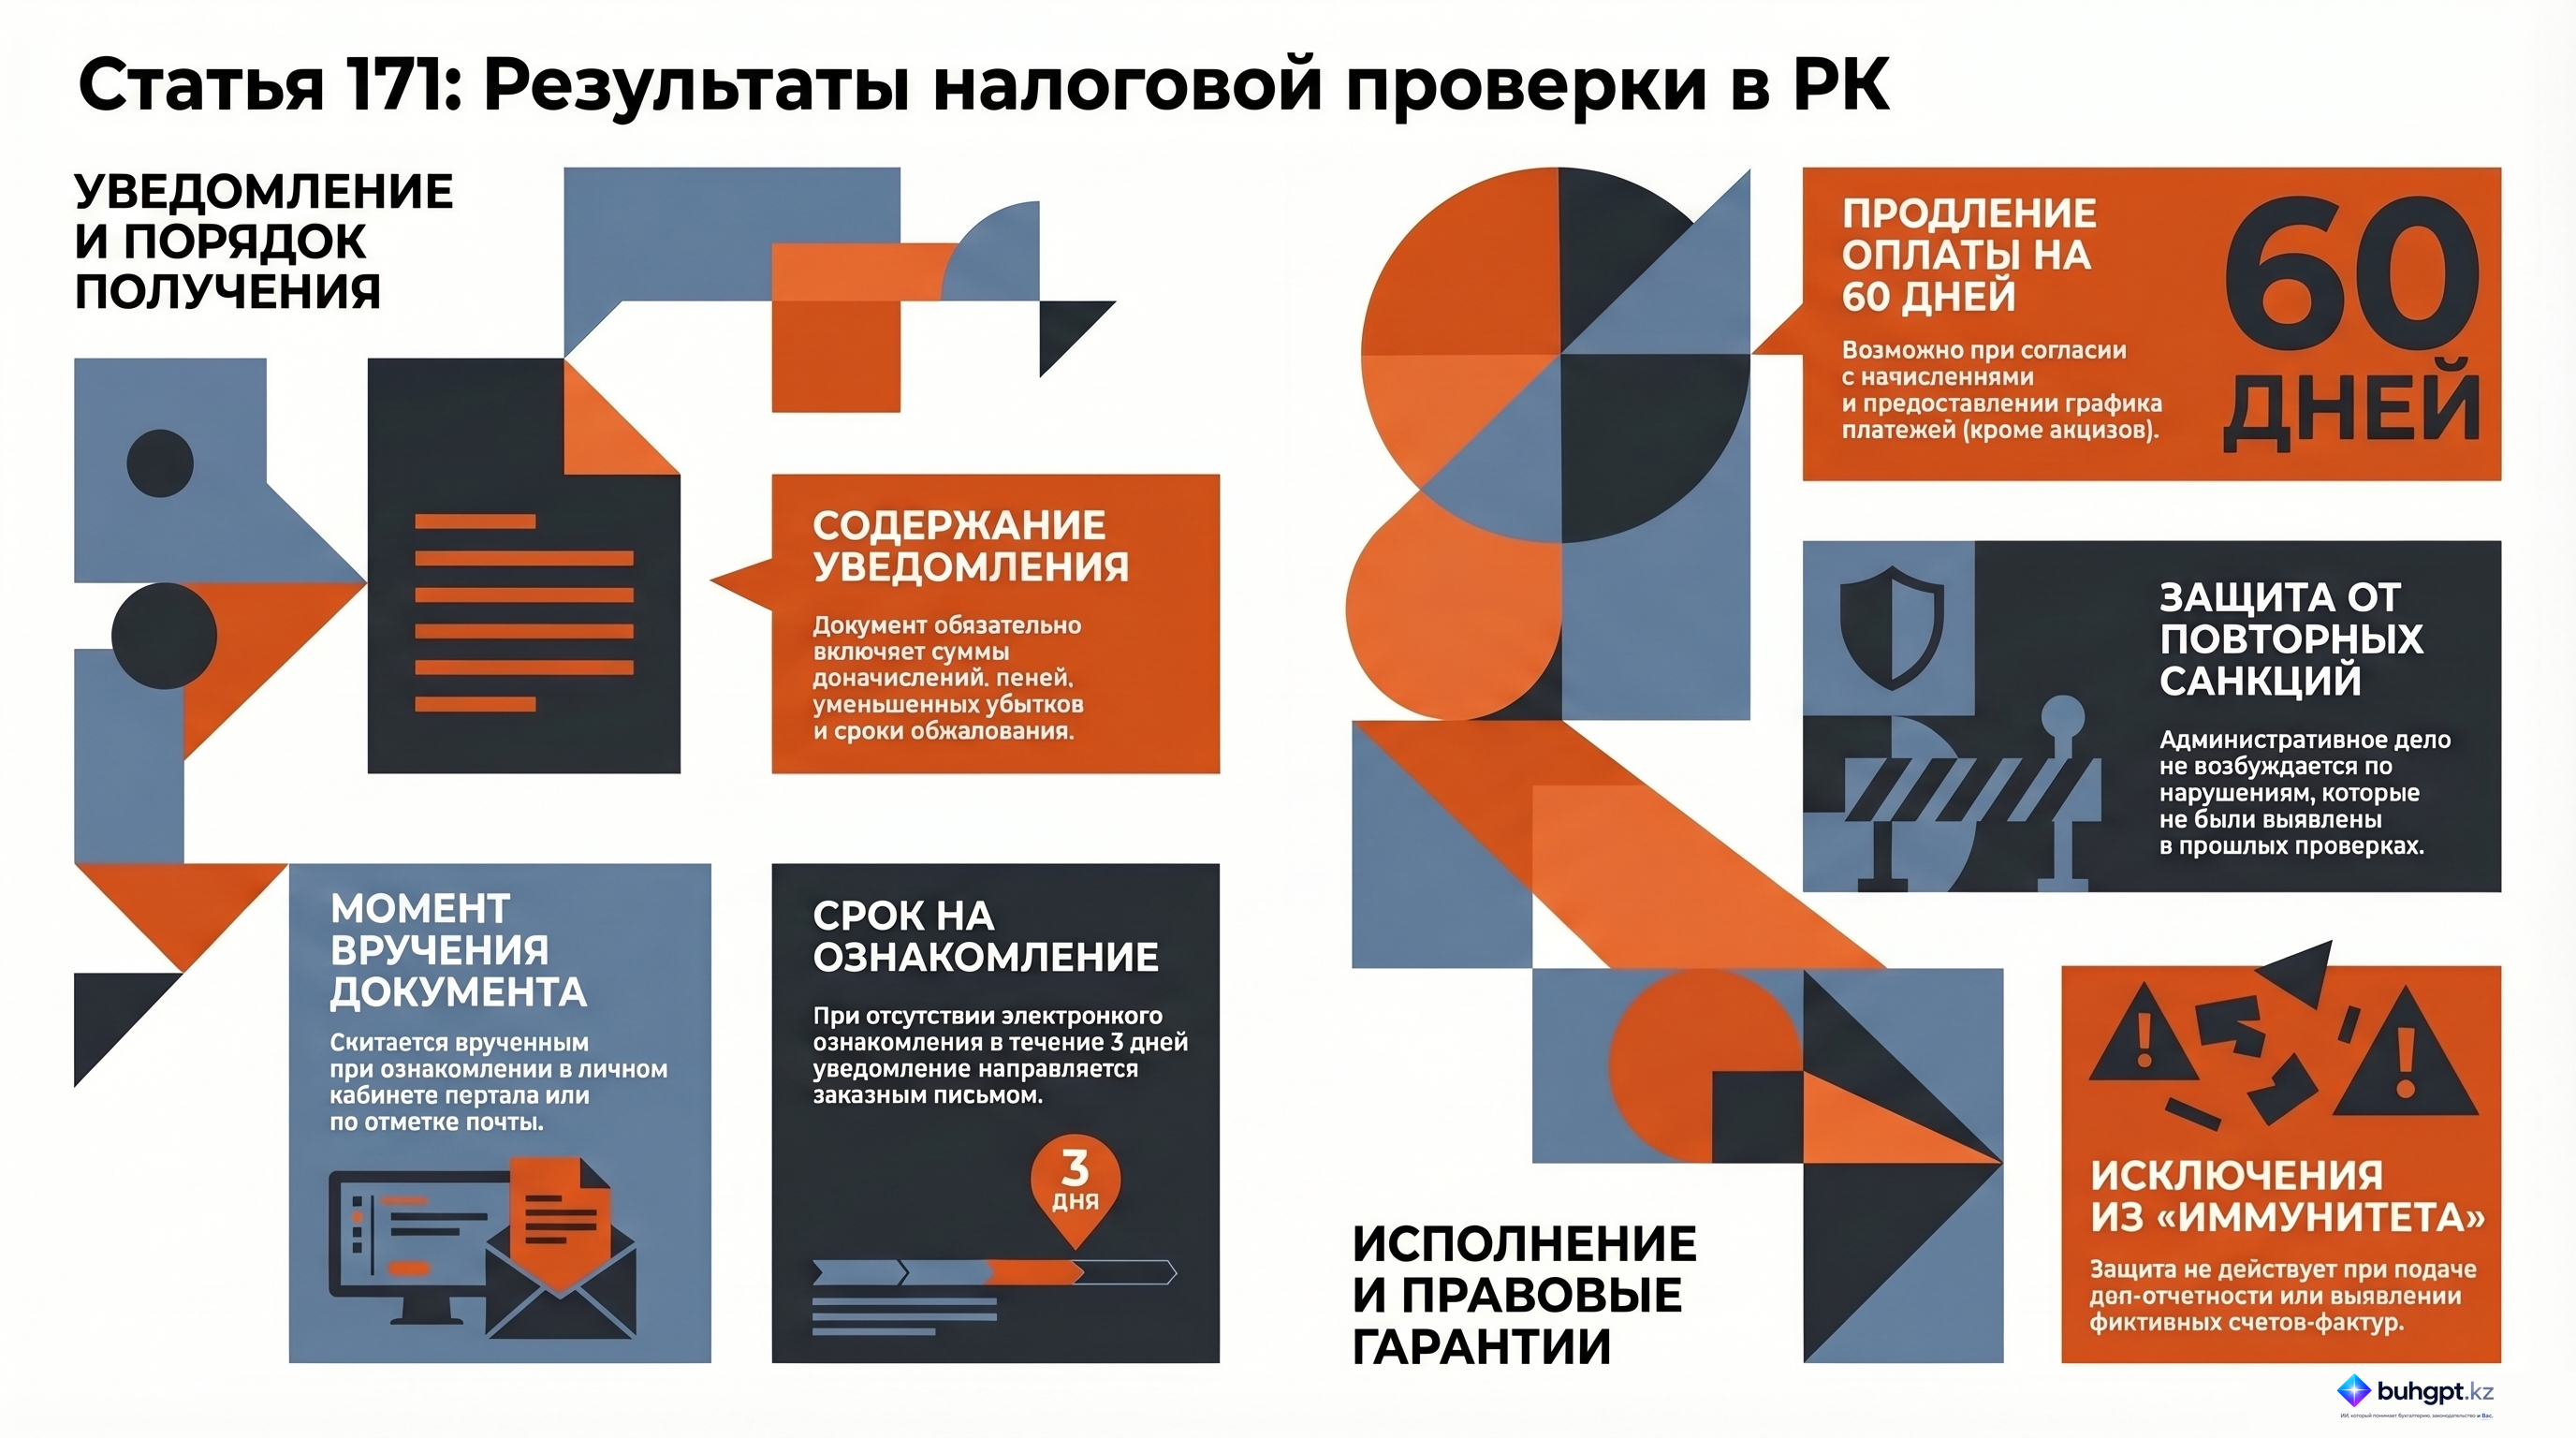
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 171
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Проверить налогоплательщика по ИИН или БИН: сервисы КГД и результаты поиска
- Уплата налогов в Казахстане в 2026 году: сроки, реквизиты и проверка платежа
- Корректировку СНТ по результатам проверки могут разрешить с 2027 года
- Көлік құралын тексеру тәртібі: какие документы и данные проверяют в Казахстане
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Учет товаров в Казахстане в 2026 году: как организовать склад и документы
- Документ в 1С: какие данные фиксирует и как работать бухгалтеру
- Ошибки 1С: как найти причину и исправить сбой в 1С 8.3
- Как отразить операцию в 1С 8.3 в Казахстане: документы и проверка учета
- Регистрация ТОО в Казахстане в 2026 году: порядок действий и документы
- Средняя зарплата в Казахстане: как рассчитать по правилам 2026 года