Статья 165 НК РК 2026 — Особенности проведения хронометражного обследования
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
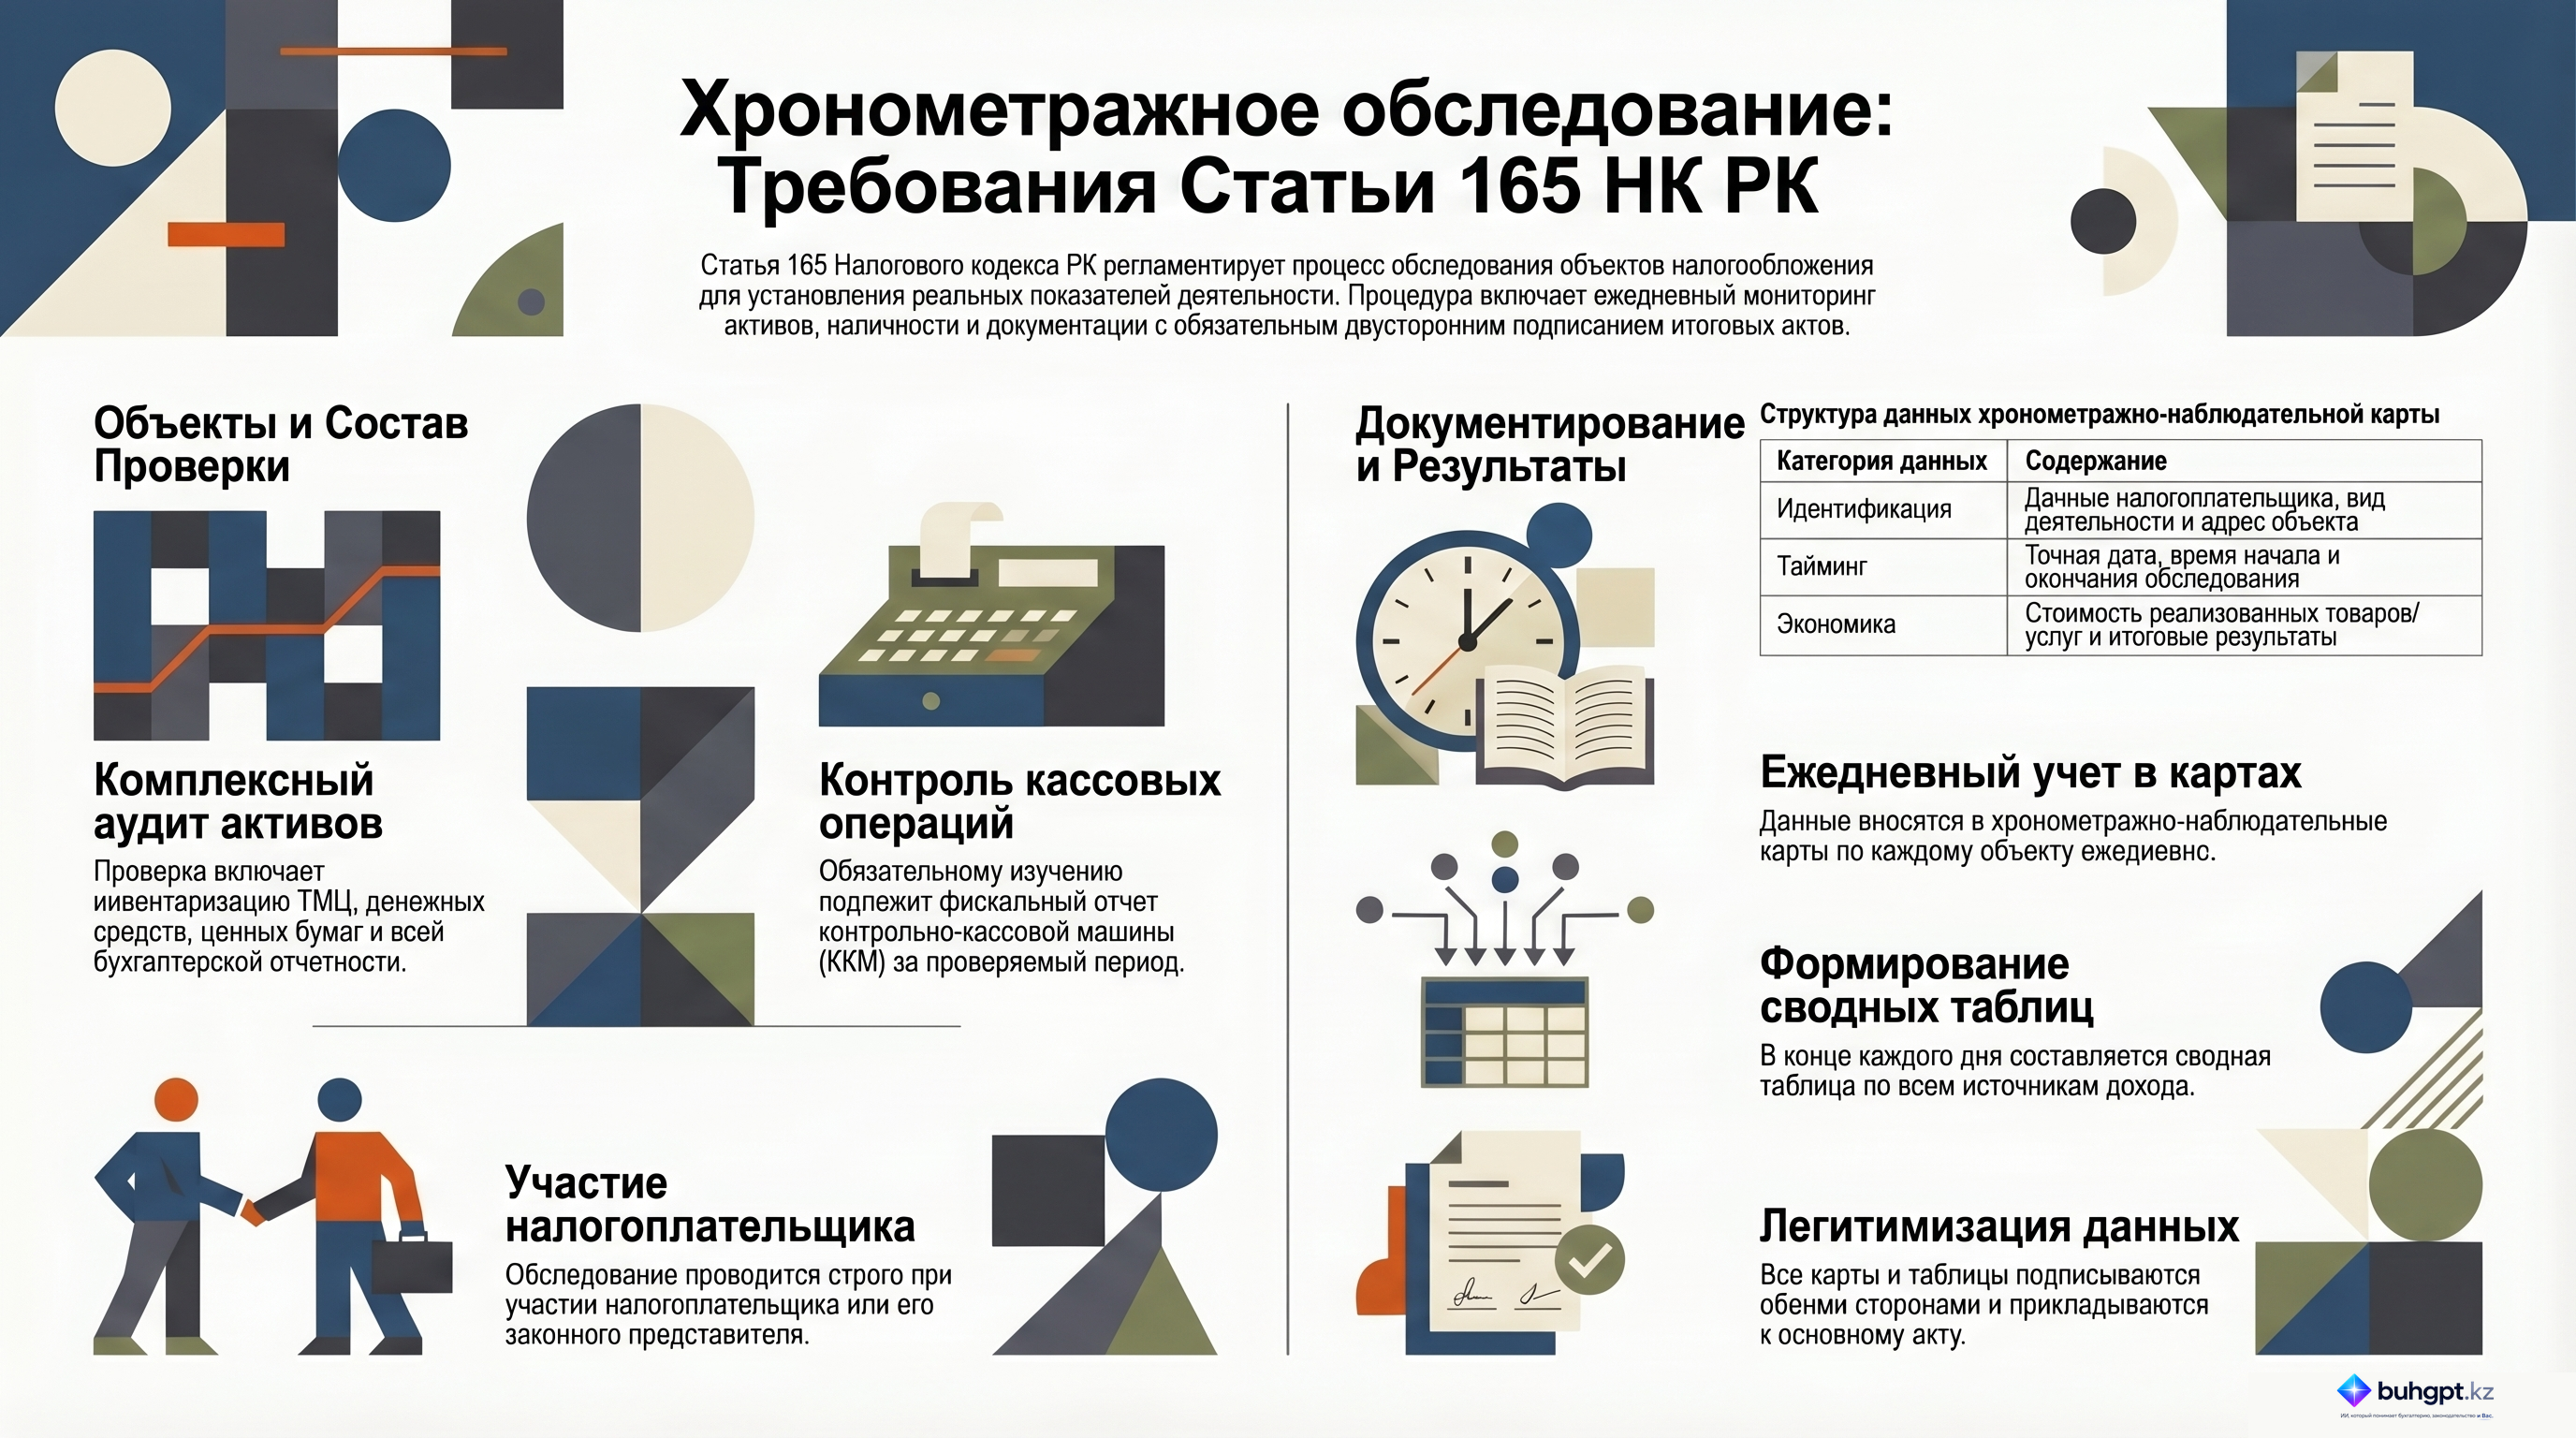
1. Хронометражное обследование осуществляется в присутствии налогоплательщика (налогового агента) и (или) его представителя.
2. Для проведения хронометражного обследования налоговый орган самостоятельно определяет вопросы по обследуемому объекту налогообложения и (или) объекту, связанному с налогообложением.
Обязательному обследованию подлежат:
1) объекты налогообложения и (или) объекты, связанные с налогообложением. При необходимости налоговый орган имеет право проводить инвентаризацию товарно-материальных ценностей налогоплательщика;
2) наличие денег, денежных документов, бухгалтерских книг, отчетов, смет, ценных бумаг, расчетов, деклараций и иных документов, связанных с обследуемым объектом налогообложения и (или) объектом, связанным с налогообложением;
3) фискальный отчет контрольно-кассовой машины.
3. Должностное лицо налогового органа, проводящее хронометражное обследование, ежедневно обеспечивает полноту и точность внесения в хронометражно-наблюдательные карты сведений, полученных в ходе обследования.
Хронометражно-наблюдательная карта составляется на каждый объект налогообложения и (или) объект, связанный с налогообложением, а также на каждый другой источник извлечения дохода.
Хронометражно-наблюдательная карта должна содержать:
1) идентификационные данные и вид деятельности налогоплательщика;
2) дату проведения, время начала и окончания хронометражного обследования;
3) место нахождения объекта налогообложения и (или) объекта, связанного с налогообложением;
4) стоимость реализуемых товаров, выполняемых работ, оказываемых услуг;
5) данные по обследуемому объекту налогообложения и (или) объекту, связанному с налогообложением;
6) результаты обследования.
4. Ежедневно по окончании обследуемого дня составляется сводная таблица по всем обследуемым объектам налогообложения и (или) объектам, связанным с налогообложением, а также по другим источникам извлечения дохода.
5. Хронометражно-наблюдательная карта и сводная таблица в обязательном порядке подписываются должностным лицом налогового органа и налогоплательщиком или его представителем и прилагаются к акту хронометражного обследования.
К хронометражно-наблюдательной карте при необходимости прилагаются копии подтверждающих документов, расчетов и других материалов, полученных в ходе обследования.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Особенности проведения хронометражного обследования: Аналитический брифинг на основе Статьи 165 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 165 Налогового кодекса Республики Казахстан, регламентирующей процедуру и особенности проведения хронометражного обследования. Основная цель данного мероприятия заключается в установлении фактических данных об объектах налогообложения и связанных с ними объектах.
Ключевыми аспектами процедуры являются обязательное участие налогоплательщика, ежедневная фиксация данных в специализированных картах и формирование итоговой сводной отчетности. Налоговые органы обладают широкими полномочиями по определению перечня вопросов обследования и проведению инвентаризации, в то время как на должностных лиц возлагается ответственность за точность и полноту собираемой информации.
Детальный анализ ключевых тем
1. Субъекты и сфера полномочий
Хронометражное обследование характеризуется обязательным взаимодействием сторон:
- Участники: Обследование проводится налоговым органом с обязательным участием налогоплательщика или его законного представителя.
- Прерогатива налогового органа: Должностные лица самостоятельно определяют круг вопросов, подлежащих изучению в рамках обследуемого объекта.
2. Объекты обследования
Статья 165 определяет широкий перечень элементов, подлежащих обязательному изучению:
- Материальные активы: Объекты налогообложения и связанные с ними объекты. Налоговый орган наделен правом проводить инвентаризацию товарно-материальных ценностей (ТМЦ).
- Финансовые и документальные ресурсы: Денежные средства, ценные бумаги, бухгалтерские книги, отчеты, сметы, расчеты, декларации и иная документация, имеющая отношение к объекту.
- Технический контроль: Фискальные отчеты контрольно-кассовых машин (ККМ).
3. Процедурные требования и документация
Процесс обследования строго регламентирован и требует ежедневной отчетности через хронометражно-наблюдательные карты.
| Параметр карты | Обязательное содержание |
|---|---|
| Идентификация | Данные налогоплательщика и вид его деятельности |
| Временные рамки | Дата, точное время начала и окончания обследования |
| Локация | Местоположение объекта налогообложения |
| Экономические показатели | Стоимость реализуемых товаров, работ и услуг |
| Результативность | Данные по объекту и итоговые результаты обследования |
Помимо индивидуальных карт, по завершении каждого рабочего дня в обязательном порядке составляется сводная таблица, охватывающая все обследуемые объекты и источники дохода.
Важные цитаты и контекст
«Налоговый орган самостоятельно определяет вопросы, касающиеся обследуемого объекта налогообложения». Контекст: Данная норма подчеркивает автономию налоговых органов в установлении фокуса проверки в рамках конкретного объекта.
«Должностное лицо налогового органа... должно ежедневно обеспечивать точность и полноту данных в хронометражно-наблюдательных картах». Контекст: Указывает на строгий стандарт качества собираемых данных и необходимость их ежедневной верификации.
«Хронометражно-наблюдательная карта и сводная таблица должны быть подписаны должностным лицом налогового органа и налогоплательщиком или его представителем». Контекст: Юридическое закрепление результатов обследования требует двустороннего подтверждения, что минимизирует риски последующего оспаривания процедурных фактов.
Практические выводы и рекомендации
На основе анализа положений Статьи 165 можно выделить следующие ключевые действия для обеспечения корректности процедуры:
- Обеспечение физического присутствия: Налогоплательщик или его представитель должны присутствовать при обследовании, чтобы соблюсти нормы закона и иметь возможность подписать документы.
- Контроль ежедневной отчетности: Необходимо ежедневно проверять точность данных, вносимых в хронометражно-наблюдательные карты, так как они являются основой для итогового акта.
- Подготовка документальной базы: Следует обеспечить доступ к бухгалтерским книгам, отчетам и ККМ, а также быть готовым к проведению инвентаризации ТМЦ.
- Верификация итоговых документов: Все карты и сводные таблицы должны быть подписаны обеими сторонами. К картам могут быть приложены копии подтверждающих документов и расчетов, что повышает доказательную базу обследования.
- Интеграция в Акт обследования: Важно помнить, что хронометражно-наблюдательные карты и сводные таблицы являются обязательными приложениями к финальному акту хронометражного обследования.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Кто, согласно статье 165 Налогового кодекса РК, должен участвовать в проведении хронометражного обследования?
Налогоплательщик или его законный представитель. Закон прямо устанавливает обязательное участие налогоплательщика или лица, представляющего его интересы, в процессе обследования.
Кто обладает правом определять круг вопросов, касающихся обследуемого объекта налогообложения?
Налоговый орган самостоятельно. Определение контрольных вопросов и параметров обследования входит в исключительную компетенцию проверяющего органа.
Какое действие вправе предпринять налоговый орган в отношении товарно-материальных ценностей в ходе обследования?
Провести инвентаризацию при необходимости. Закон дает право налоговому органу пересчитать и проверить активы для сопоставления с данными учета.
Что из перечисленного обязательно должно быть отражено в хронометражно-наблюдательной карте?
Стоимость реализуемых товаров, работ и услуг. Это ключевой параметр для определения реальных оборотов и объектов налогообложения в ходе хронометража.
Как часто должностное лицо должно обеспечивать полноту и точность данных в картах?
Ежедневно. Закон требует ежедневного обеспечения точности записей для детальной фиксации результатов каждого дня наблюдения.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 165. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления