Статья 166 НК РК 2026 — Особенности проведения тематической налоговой проверки по подтверждению достоверности сумм превышения налога на добавленную стоимость
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
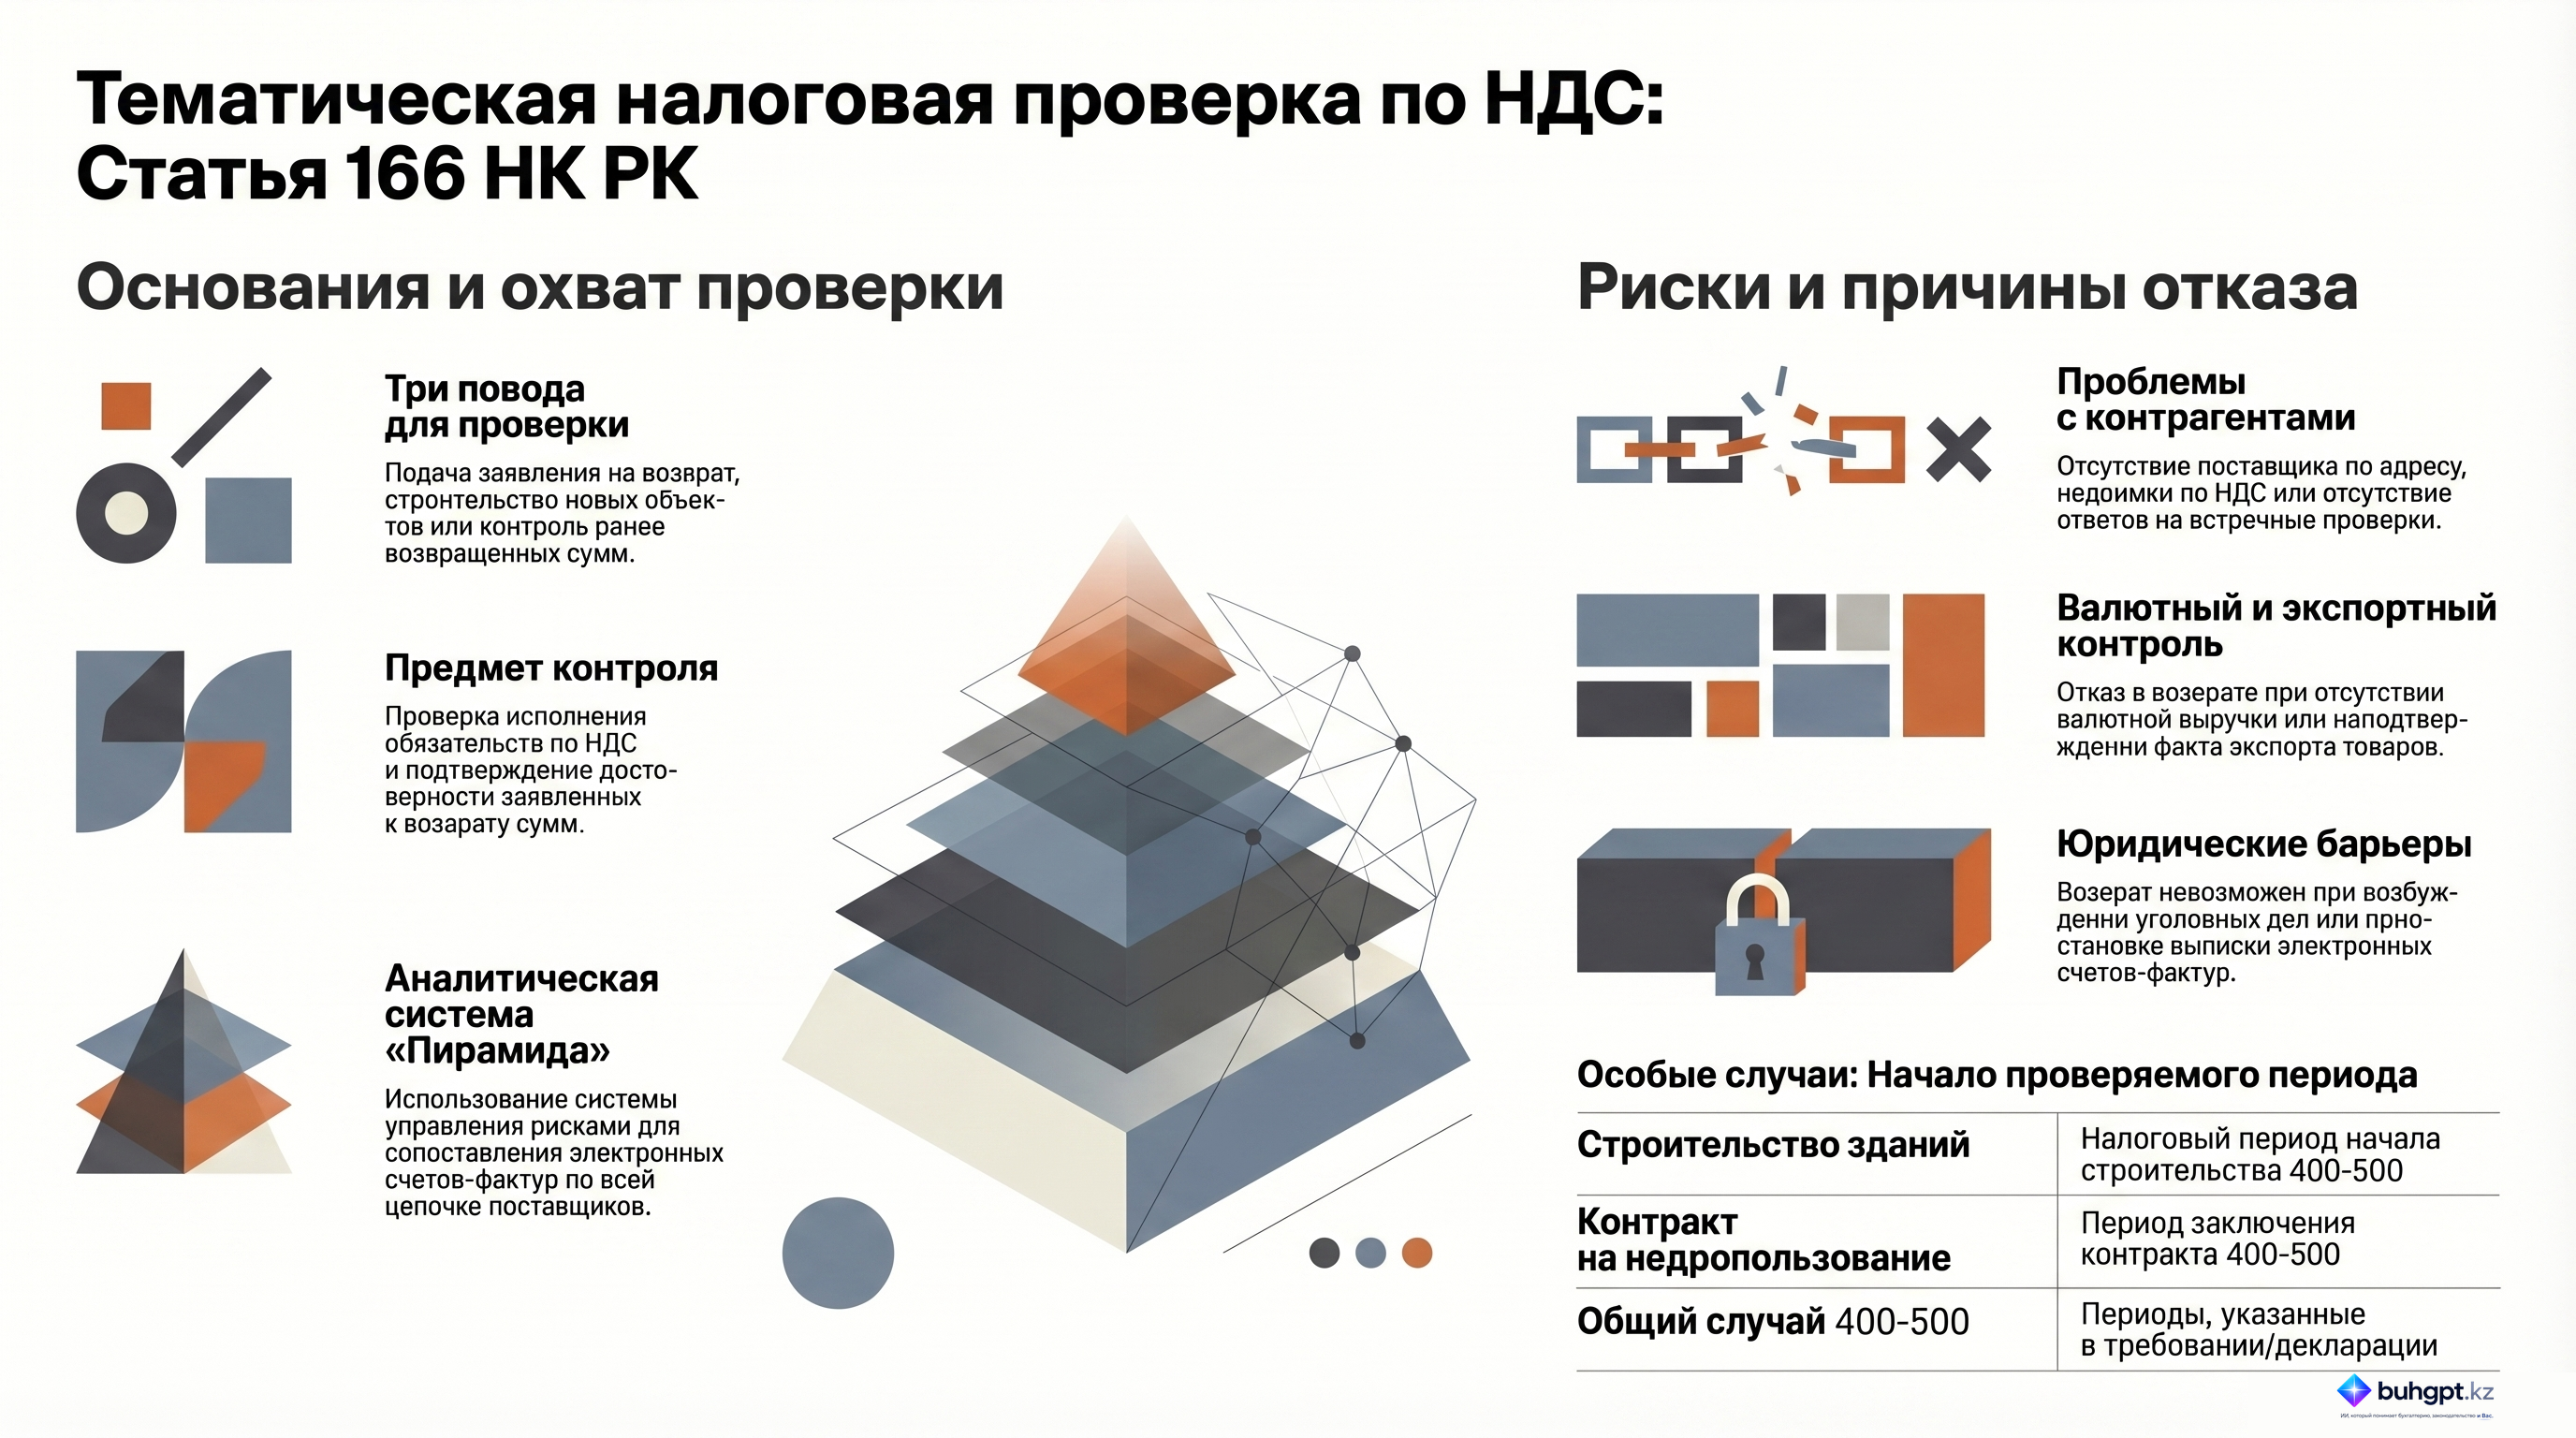
1. Тематическая налоговая проверка по подтверждению достоверности сумм превышения налога на добавленную стоимость проводится в случае:
1) представления налогового заявления по подтверждению достоверности сумм превышения налога на добавленную стоимость в части суммы налога, отнесенного в зачет по товарам, работам, услугам, приобретенным в связи со строительством зданий и сооружений производственного назначения, впервые вводимых в эксплуатацию на территории Республики Казахстан, а также в период проведения геологоразведочных работ и обустройства месторождения;
2) представления требования о возврате суммы превышения налога на добавленную стоимость;
3) проведения тематической налоговой проверки по подтверждению достоверности сумм превышения налога на добавленную стоимость, ранее возвращенных из бюджета налогоплательщику, в том числе в упрощенном порядке.
2. Тематическая налоговая проверка по возврату налога на добавленную стоимость проводится одновременно по вопросам:
1) исполнения налогового обязательства по налогу на добавленную стоимость;
2) подтверждения достоверности сумм превышения налога на добавленную стоимость, предъявленных или ранее подтвержденных к возврату.
3. В проверяемый период включаются:
1) налоговый период, указанный в налоговом заявлении, – при подаче заявления на возврат превышения налога на добавленную стоимость, образовавшегося в связи с применением статьи 129 настоящего Кодекса;
2) налоговый период, за который предъявлено налогоплательщиком требование о возврате суммы превышения налога на добавленную стоимость по налоговому периоду, за который представлена декларация по налогу на добавленную стоимость с указанием требования о возврате суммы превышения налога на добавленную стоимость, – при подаче требования о возврате суммы превышения налога на добавленную стоимость;
3) налоговые периоды, за которые не проводились проверки по данному виду налога и которые не превышают срока исковой давности, – при подаче требования о возврате суммы превышения налога на добавленную стоимость.
4) налоговые периоды, за которые ранее возвращены суммы превышения налога на добавленную стоимость, – в случае проведения тематической налоговой проверки по подтверждению достоверности сумм превышения налога на добавленную стоимость, ранее возвращенных из бюджета налогоплательщику, или комплексной налоговой проверки.
4. При проведении тематической налоговой проверки по возврату налога на добавленную стоимость с целью подтверждения достоверности предъявленной к возврату суммы превышения налога на добавленную стоимость в соответствии со статьей 129 настоящего Кодекса в проверяемый период включается период времени, начиная с налогового периода, в котором:
1) начато строительство зданий и сооружений производственного назначения;
2) заключен контракт на недропользование в порядке, определенном законодательством Республики Казахстан.
5. При подтверждении достоверности суммы превышения налога на добавленную стоимость:
1) предъявленной к возврату в соответствии со статьей 129 настоящего Кодекса, учитываются результаты налоговых проверок, проведенных по налоговому заявлению налогоплательщика по подтверждению достоверности сумм превышения налога на добавленную стоимость;
2) образованной за налоговые периоды до 1 января 2013 года, учитываются результаты ранее проведенных налоговых проверок налогоплательщика, включая встречные налоговые проверки.
6. При определении суммы налога на добавленную стоимость, подлежащей возврату в соответствии с настоящим Кодексом, учитываются сведения:
1) подтверждающие факт вывоза товаров с таможенной территории ЕАЭС в таможенной процедуре экспорта, и сведения из документов, подтверждающих экспорт товаров, – в случае экспорта товаров;
2) из документов, подтверждающих факт выполнения работ по переработке давальческого сырья налогоплательщиком Республики Казахстан, – в случае выполнения работ по переработке давальческого сырья, ввезенного на территорию Республики Казахстан с территории другого государства – члена ЕАЭС, с последующим вывозом продуктов переработки на территорию другого государства;
3) таможенного органа, подтверждающие факт вывоза продуктов переработки с таможенной территории ЕАЭС, – в случае выполнения работ по переработке давальческого сырья, ввезенного на территорию Республики Казахстан с территории одного государства – члена ЕАЭС, с последующей реализацией продуктов переработки на территорию государства, не являющегося членом ЕАЭС.
7. Поступление валютной выручки на банковские счета налогоплательщика в банках второго уровня на территории Республики Казахстан, открытые в порядке, определенном законодательством Республики Казахстан, учитывается при определении суммы налога на добавленную стоимость, подлежащей возврату, в случае:
1) экспорта товаров;
2) вывоза товаров с территории Республики Казахстан на территорию государства – члена ЕАЭС по договору (контракту) лизинга, предусматривающему переход права собственности на него к лизингополучателю – в части возмещения первоначальной стоимости товара (предмета лизинга);
3) выполнения работ по переработке давальческого сырья, ввезенного на территорию Республики Казахстан с территории другого государства – члена ЕАЭС, с последующим вывозом продуктов переработки на территорию другого государства либо на территорию государства, не являющегося членом ЕАЭС.
Требования части первой настоящего пункта по поступлению валютной выручки на банковские счета налогоплательщика в банковских организациях на территории Республики Казахстан не распространяются на налогоплательщиков:
1) осуществляющих деятельность в рамках соглашения о разделе продукции, заключенного между Правительством Республики Казахстан и недропользователем до 1 января 2009 года, реализующих добытый нестабильный конденсат с территории Республики Казахстан на территорию других государств-членов ЕАЭС;
2) осуществляющих разведку и (или) добычу углеводородов на море в рамках соглашения (контракта) о разделе продукции, предусматривающего передачу полезных ископаемых в счет исполнения недропользователем налогового обязательства по уплате роялти и (или) доли Республики Казахстан по разделу продукции в натуральной форме.
8. В случае экспорта товаров по внешнеторговым товарообменным (бартерным) операциям при определении суммы налога на добавленную стоимость, подлежащей возврату, учитывается наличие:
1) договора (контракта) по внешнеторговой товарообменной (бартерной) операции;
2) импортной декларации на товары по товарам, поставленным плательщику налога на добавленную стоимость покупателем экспортированных товаров по внешнеторговой товарообменной (бартерной) операции.
9. В случае экспорта товаров с территории Республики Казахстан на территорию государства – члена ЕАЭС по внешнеторговым товарообменным (бартерным) операциям, предоставления займа в виде вещей при определении суммы налога на добавленную стоимость, подлежащей возврату, учитывается наличие:
1) договора (контракта) по внешнеторговой товарообменной (бартерной) операции;
2) договора (контракта) по предоставлению займа в виде вещей;
3) заявления о ввозе товаров и уплате косвенных налогов по товарам, поставленным плательщику налога на добавленную стоимость покупателем экспортированных товаров по указанным операциям.
10. В целях определения достоверности суммы превышения налога на добавленную стоимость при проведении проверки используется система управления налоговыми рисками, в рамках которой формируется аналитический отчет "Пирамида по поставщикам".
Для целей настоящей статьи аналитическим отчетом "Пирамида по поставщикам" являются результаты сопоставительного контроля по выписке электронных счетов-фактур, осуществляемого налоговыми органами на основе изучения и анализа электронных счетов-фактур, налоговой отчетности по налогу на добавленную стоимость и (или) сведений объектов информатизации налогового органа.
11. По результатам тематической налоговой проверки по возврату налога на добавленную стоимость определяется сумма превышения налога на добавленную стоимость, подлежащая возврату.
Не производится возврат налога на добавленную стоимость по результатам тематической налоговой проверки в случаях, если:
1) не получены ответы на запросы на проведение встречных проверок для подтверждения достоверности взаиморасчетов с поставщиком и покупателем или не проведена встречная налоговая проверка, в том числе по причине:
отсутствия поставщика по месту нахождения;
утраты учетной документации поставщика;
2) выявлено занижение суммы налога на добавленную стоимость по реализованным товарам, выполненным работам и оказанным услугам при сопоставлении между сведениями, отраженными в налоговой отчетности по налогу на добавленную стоимость у непосредственного поставщика за налоговый период, и сведениями информационной системы электронных счетов-фактур по всем выписанным счетам-фактурам поставщика;
3) возбуждено уголовное дело по статьям 216 и 245 Уголовного кодекса Республики Казахстан, по которым проходит налогоплательщик, в отношении которого проводится налоговая проверка, или его непосредственный поставщик;
4) приостановлена выписка электронных счетов-фактур по проверяемому налогоплательщику или его непосредственному поставщику;
5) имеется недоимка по налогу на добавленную стоимость у непосредственного поставщика;
6) не поступает (поступает не в полном размере) валютная выручка;
7) не подтвержден (подтвержден не в полном размере) факт вывоза товаров при экспорте.
12. Положения настоящей статьи применяются также в случае включения налоговым органом вопроса подтверждения достоверности сумм превышения налога на добавленную стоимость, предъявленных к возврату, в комплексную проверку.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Особенности тематической налоговой проверки по подтверждению достоверности сумм превышения НДС
Данный документ представляет собой детальный обзор положений статьи 166 Налогового кодекса Республики Казахстан, регулирующей порядок проведения тематических налоговых проверок для подтверждения сумм превышения налога на добавленную стоимость (НДС).
Исполнительное резюме
Тематическая налоговая проверка по НДС является специализированным инструментом налогового контроля, направленным на верификацию обоснованности заявок на возврат или подтверждение превышения налога. Основная цель процедуры — обеспечение точности и законности расчетов через глубокий анализ документации, встречные проверки и использование цифровых аналитических систем (отчет «Пирамида»). Проверка охватывает как текущие требования налогоплательщиков, так и ранее возвращенные суммы, включая упрощенный порядок возврата. Ключевым фактором успеха проверки является подтверждение реальности операций, фактического экспорта и поступления валютной выручки.
Подробный анализ ключевых тем
1. Основания для проведения проверки
Согласно статье 166, тематическая проверка инициируется в трех основных случаях:
- Инвестиционные проекты: При подаче заявления о подтверждении сумм превышения НДС по товарам и услугам, приобретенным для строительства производственных объектов (впервые вводимых в эксплуатацию) или в период геологоразведки и обустройства месторождений.
- Требование о возврате: Непосредственная подача налогоплательщиком требования о возврате суммы превышения НДС.
- Контроль ранее возвращенных сумм: Проверка сумм, которые уже были возвращены из бюджета, в том числе в рамках упрощенного порядка.
2. Охват и проверяемые периоды
Объектом проверки выступают исполнение налогового обязательства по НДС и достоверность сумм превышения.
Определение проверяемого периода:
| Ситуация | Границы периода |
|---|---|
| Возврат по ст. 129 Кодекса | Налоговый период, указанный в заявлении. |
| Общее требование о возврате | Период, указанный в декларации с требованием о возврате. |
| Общий контроль | Периоды, по которым не проводились проверки и не истек срок исковой давности. |
| Строительство/Недропользование | С периода начала строительства или заключения контракта на недропользование. |
3. Доказательная база и подтверждающие сведения
Для подтверждения права на возврат НДС налоговые органы анализируют специфический набор данных:
- Экспортные операции: Подтверждение вывоза товаров с таможенной территории ЕАЭС или в страны-члены ЕАЭС.
- Давальческое сырье: Документация по переработке сырья, ввезенного из ЕАЭС, с последующим вывозом продуктов переработки.
- Валютный контроль: Факт поступления валютной выручки на счета в банках РК (за исключением недропользователей, работающих по СРП, заключенным до 2009 года, или передающих ископаемые в счет роялти).
- Товарообменные операции (бартер) и займы: Требуются договоры внешнеторгового обмена, импортные декларации или заявления о ввозе товаров и уплате косвенных налогов.
4. Система управления рисками и отчет «Пирамида»
Центральным элементом проверки является применение системы управления налоговыми рисками. Налоговые органы формируют аналитический отчет «Пирамида по поставщикам».
- Суть отчета: Сопоставительный контроль на основе анализа электронных счетов-фактур (ЭСФ) и налоговой отчетности.
- Механизм: Сверка данных по всей цепочке поставщиков для выявления несоответствий или фиктивных операций.
Важные цитаты и контекст
«Тематическая налоговая проверка по НДС требует внимательного подхода к документам и данным, чтобы обеспечить точность и законность расчетов». Контекст: Общий практический вывод о необходимости тщательной документальной подготовки со стороны налогоплательщика.
«Возврат налога не производится в случаях, если... не получены ответы на запросы о проведении встречных проверок для подтверждения достоверности взаиморасчетов... в том числе из-за отсутствия поставщика по месту нахождения». Контекст: Указывает на критическую зависимость налогоплательщика от добросовестности и доступности его контрагентов (поставщиков).
«При определении достоверности суммы превышения... применяется система управления налоговыми рисками, в рамках которой формируется аналитический отчет "Пирамида по поставщикам"». Контекст: Описывает автоматизированный характер контроля, исключающий субъективность в вопросах сопоставления ЭСФ.
Основания для отказа в возврате НДС
Налоговый орган вправе отказать в возврате сумм превышения НДС при выявлении следующих обстоятельств:
- Проблемы с контрагентами:
- Отсутствие ответов на запросы о встречных проверках.
- Поставщик отсутствует по юридическому адресу или утратил документацию.
- У непосредственного поставщика имеется недоимка по НДС.
- Нарушения в отчетности и ЭСФ:
- Занижение суммы НДС в отчетности поставщика по сравнению с данными системы ЭСФ.
- Приостановка выписки ЭСФ для налогоплательщика или его поставщика.
- Юридические риски:
- Возбуждение уголовных дел по статьям 216 (выписка фиктивных ЭСФ) и 245 (уклонение от уплаты налогов) УК РК в отношении налогоплательщика или его поставщика.
- Фактические нарушения:
- Неподтверждение вывоза товаров при экспорте.
- Отсутствие или неполное поступление валютной выручки.
Практические выводы и рекомендации
- Мониторинг цепочки поставок: Налогоплательщикам необходимо тщательно проверять благонадежность непосредственных поставщиков, так как наличие у них налоговой недоимки, уголовных дел или приостановка выписки ЭСФ напрямую блокирует возврат НДС.
- Документальная дисциплина: Обеспечение полного пакета экспортных документов и подтверждения валютной выручки является обязательным условием. Для бартерных операций и займов в виде вещей предусмотрены дополнительные требования к документации (импортные декларации, заявления о ввозе).
- Готовность к цифровому аудиту: Поскольку отчет «Пирамида» базируется на данных системы ЭСФ, любое расхождение между выписанными счетами-фактурами и поданной декларацией (как у самого налогоплательщика, так и у его поставщиков) станет автоматическим триггером для отказа в подтверждении превышения НДС.
- Инвестиционные особенности: Для проектов строительства и недропользования предусмотрен расширенный проверяемый период, начинающийся с момента старта работ или заключения контракта, что требует долгосрочного хранения и систематизации первичной документации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В каких случаях проводится тематическая налоговая проверка для подтверждения достоверности сумм превышения $НДС$?
При подаче требования о возврате суммы превышения $НДС$.. Это одно из основных оснований для инициирования проверки согласно пункту $1$ статьи $166$.
Что охватывает тематическая налоговая проверка по возврату $НДС$ согласно пункту $2$ статьи $166$?
Исполнение налогового обязательства по $НДС$ и подтверждение достоверности предъявленных сумм.. Проверка фокусируется как на общем соблюдении обязательств по налогу, так и на обоснованности конкретных сумм к возврату.
С какого момента начинается проверяемый период при строительстве производственных зданий для подтверждения $НДС$ по статье $129$?
С налогового периода, в котором начато строительство.. Закон устанавливает начало периода с момента фактического старта строительных работ для корректного учета всех затрат.
Какой аналитический инструмент применяется налоговыми органами для определения достоверности превышения $НДС$?
Аналитический отчет «Пирамида по поставщикам».. Этот отчет формируется на основе сопоставления электронных счетов-фактур и отчетности для выявления рисков.
В каком случае возврат $НДС$ не производится по результатам проверки?
Если не получены ответы на запросы о проведении встречных проверок поставщиков.. Отсутствие подтверждения взаиморасчетов со стороны поставщиков является законным основанием для отказа в возврате.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 166. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 166
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления