Статья 164 НК РК 2026 — Требование о представлении документов
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
1. При вручении предписания налогового органа налогоплательщику (налоговому агенту) может вручаться требование о представлении документов.
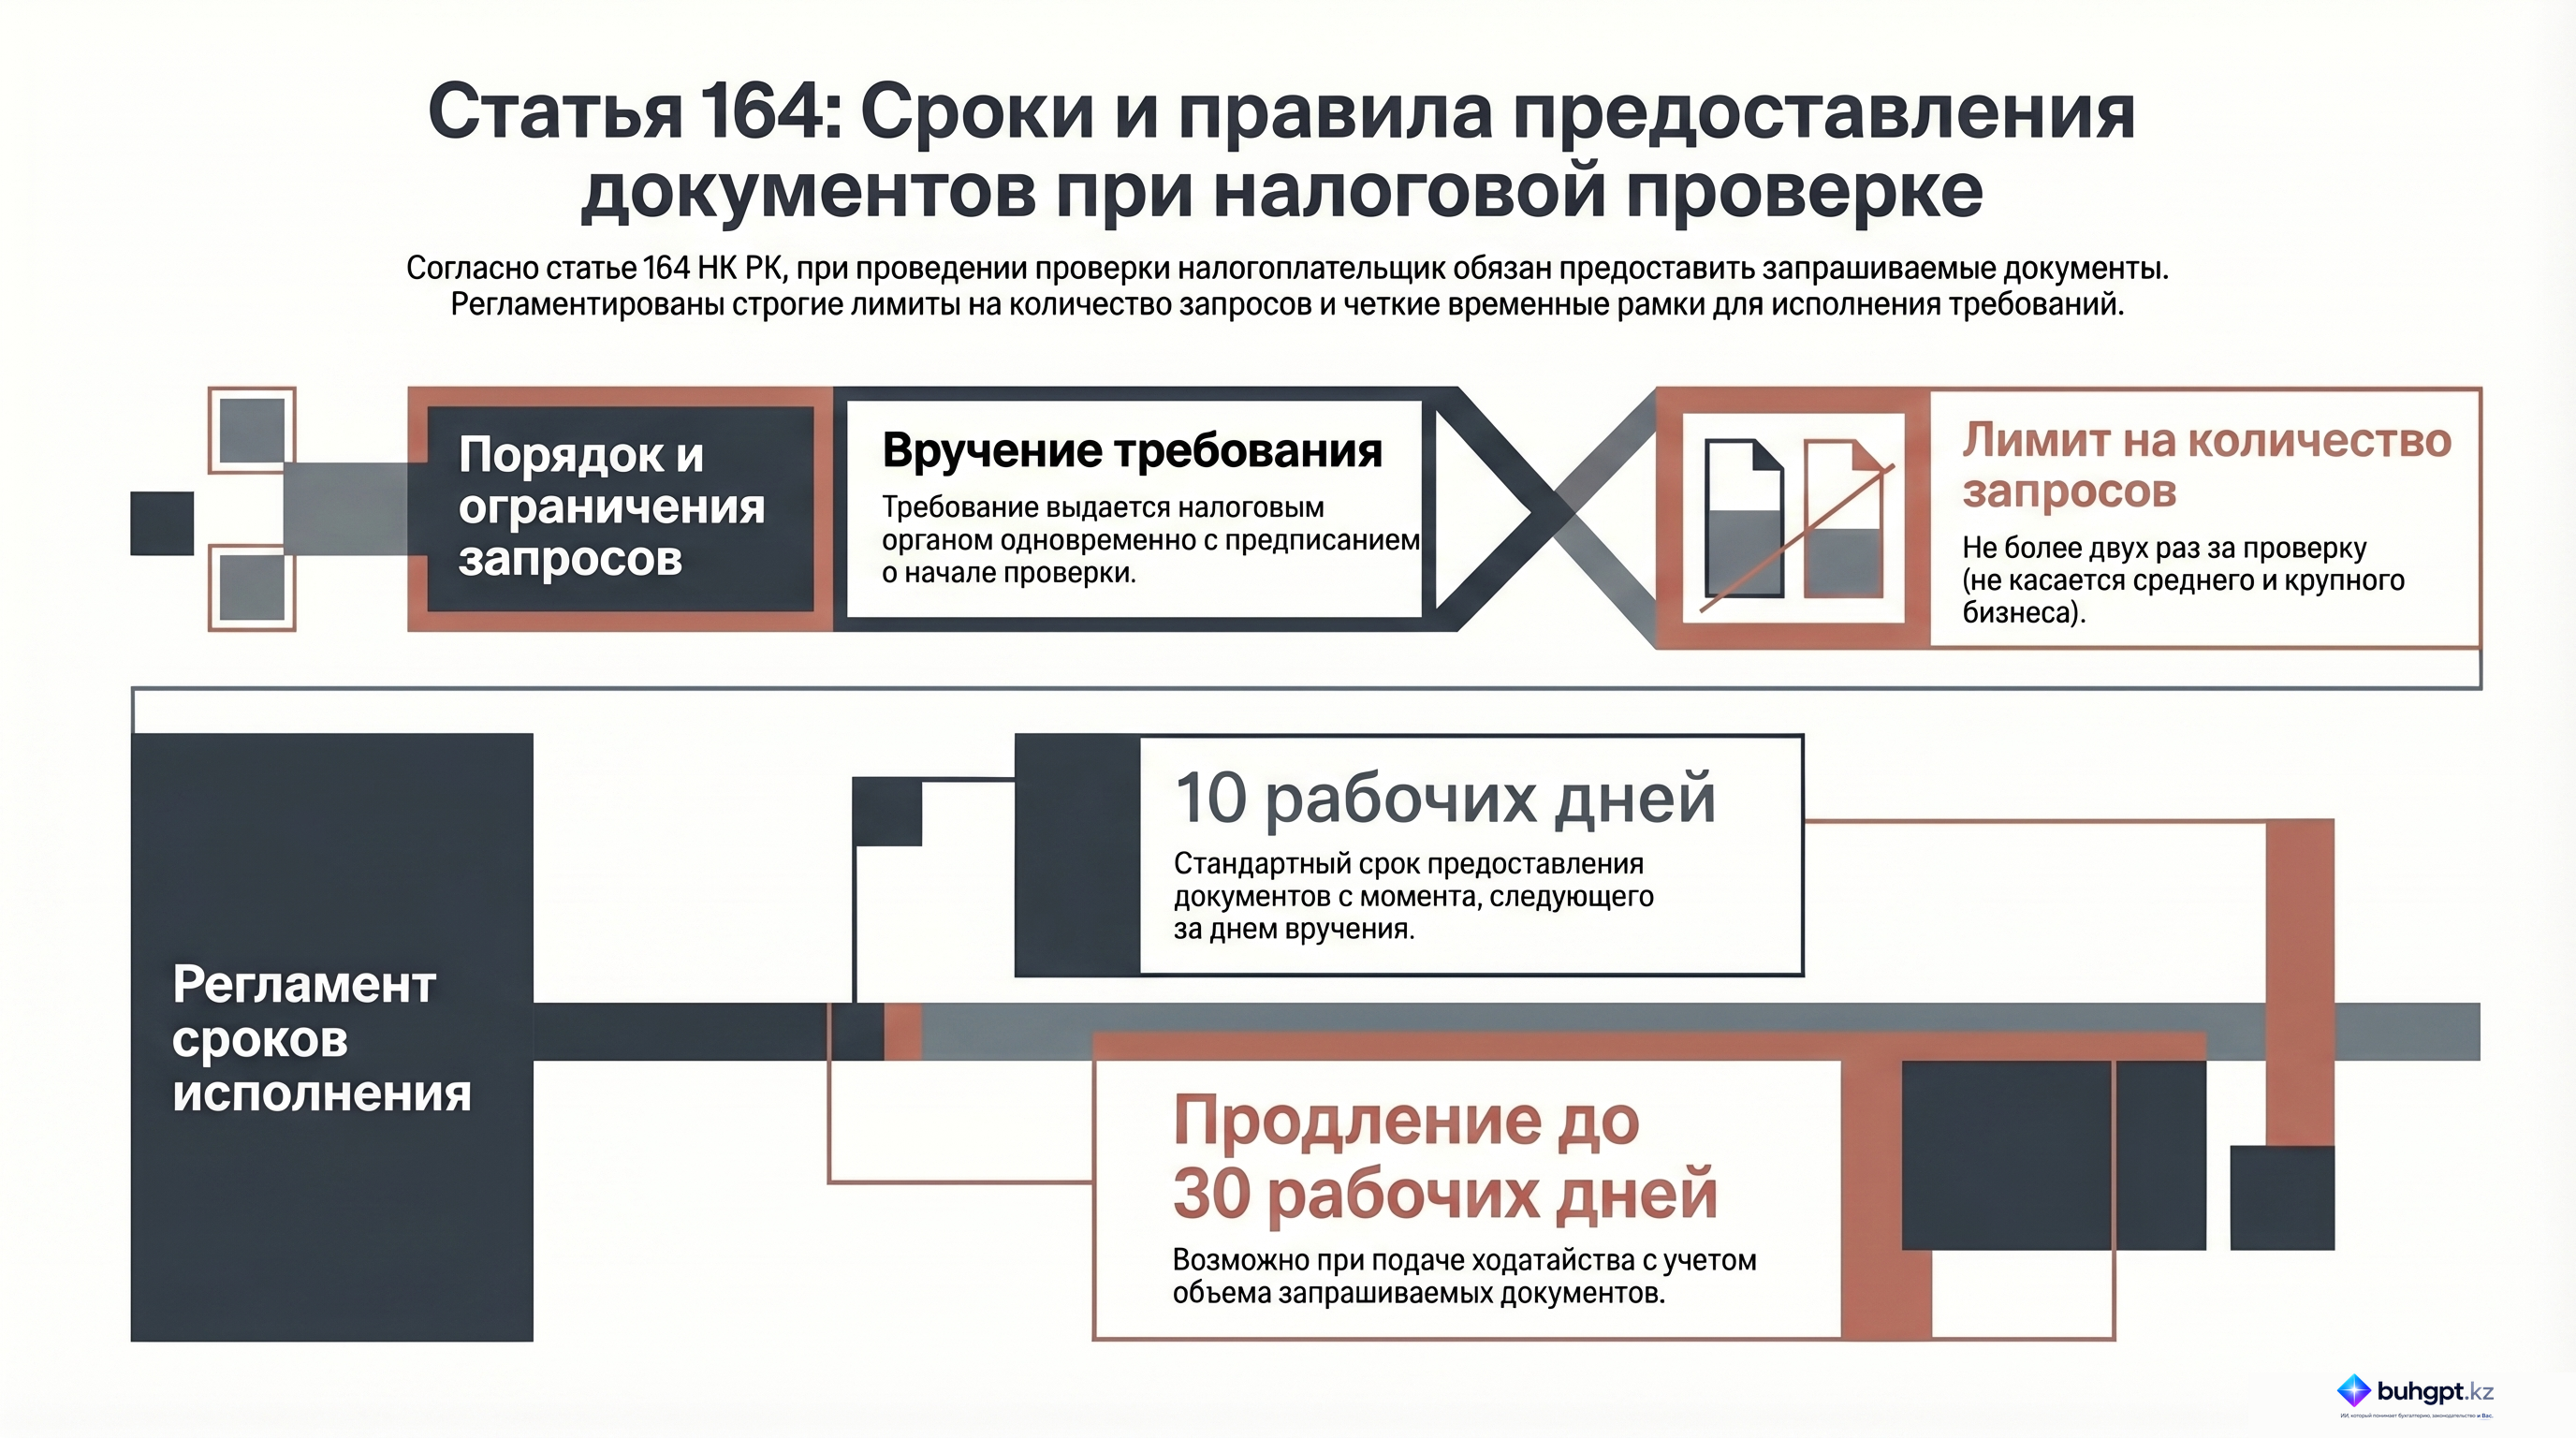
Требование о представлении документов за время проведения проверки вручается не более двух раз, за исключением проверок налогоплательщиков, отнесенных к субъектам среднего и крупного предпринимательства.
2. Срок исполнения налогоплательщиком (налоговым агентом) требования о представлении документов составляет десять рабочих дней со дня, следующего за днем вручения.
В случаях направления налогоплательщиком (налоговым агентом) ходатайства о необходимости дополнительного срока для исполнения требования о представлении документов налоговый орган может продлить сроки исполнения до тридцати рабочих дней исходя из объема запрашиваемых документов.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Обязанность по предоставлению документов согласно статье 164 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой детальный анализ положений статьи 164 Налогового кодекса Республики Казахстан, регламентирующей процедуру и сроки предоставления документов налогоплательщиками в ходе налоговых проверок. Основное внимание уделено правовым рамкам взаимодействия между налоговыми органами и субъектами предпринимательства, а также механизмам продления сроков исполнения требований. Ключевым аспектом статьи является установление четких временных границ (10 и 30 рабочих дней) и ограничений на частоту выставления требований для определенных категорий бизнеса.
Анализ ключевых тем
1. Процедура и частота выставления требований
Согласно положениям статьи 164, налоговый орган инициирует процесс запроса документации одновременно с вручением предписания на проведение проверки. Законодательство устанавливает количественные ограничения на запросы для обеспечения стабильности деятельности налогоплательщиков.
- Ограничение по количеству: Требование может быть вручено не более двух раз в течение одной проверки.
- Исключения: Данное ограничение по частоте (не более двух раз) не распространяется на субъектов среднего и крупного предпринимательства. Это указывает на более интенсивный режим контроля для более крупных участников рынка.
2. Регламентированные сроки исполнения
Статья четко определяет временные рамки, в которых налогоплательщик обязан предоставить запрашиваемую информацию.
- Стандартный срок: Составляет десять рабочих дней. Отсчет срока начинается со дня, следующего за днем вручения требования.
- Условие продления: Срок может быть увеличен на основании ходатайства налогоплательщика или налогового агента, если требуется дополнительное время для подготовки документов.
- Максимальный срок: При наличии обоснованного ходатайства и с учетом объема запрашиваемой документации, налоговый орган имеет право продлить срок исполнения до тридцати рабочих дней.
Ключевые цитаты и контекст
В таблице ниже приведены важные выдержки из статьи 164 с пояснением их правового значения.
| Цитата из источника | Контекст и значение |
|---|---|
| «Требование о представлении документов может быть вручено не более двух раз в течение проверки» | Устанавливает процессуальный лимит для налоговых органов, защищая малый бизнес от избыточного административного давления. |
| «за исключением случаев, когда проверяются налогоплательщики, относящиеся к субъектам среднего и крупного предпринимательства» | Разграничивает правовой режим проверок в зависимости от масштаба бизнеса, допуская неограниченное количество запросов для крупных структур. |
| «Срок для исполнения... составляет десять рабочих дней с момента, следующего за днем вручения» | Определяет базовый операционный период для сбора и систематизации документов налогоплательщиком. |
| «налоговый орган вправе продлить срок исполнения до тридцати рабочих дней, учитывая объем запрашиваемых документов» | Предусматривает гибкость системы при работе с большими массивами данных, позволяя избежать нарушений из-за технических сложностей. |
Практические выводы и действия
На основе анализа статьи 164 можно выделить следующие рекомендации для налогоплательщиков:
- Мониторинг сроков: Необходимо фиксировать точную дату вручения требования, так как десятидневный срок начинает исчисляться строго со следующего рабочего дня.
- Оценка объема работ: Сразу после получения требования следует оценить объем запрашиваемой информации. Если выполнение в 10-дневный срок невозможно, необходимо незамедлительно подготовить ходатайство.
- Использование права на продление: В случае подготовки ходатайства о продлении срока (до 30 рабочих дней) следует аргументировать необходимость дополнительного времени именно большим объемом запрашиваемых документов, так как это прямо указано в законе как основание для принятия решения налоговым органом.
- Учет категории бизнеса: Субъектам среднего и крупного предпринимательства следует быть готовыми к получению более чем двух требований в рамках одной проверки, в то время как другие категории налогоплательщиков могут апеллировать к нарушению процедуры, если количество требований превышает установленный лимит.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Каков стандартный срок исполнения требования о представлении документов согласно статье $164$ Налогового кодекса РК?
$10$ рабочих дней. Закон устанавливает именно десятидневный срок в рабочих днях для стандартного исполнения требования.
С какого момента начинается отсчет срока для исполнения требования о представлении документов?
Со дня, следующего за днем вручения требования. Согласно правилам исчисления сроков, отсчет начинается на следующий день после совершения события (вручения).
До скольких рабочих дней может быть продлен срок исполнения требования при наличии ходатайства?
До $30$ рабочих дней. При наличии обоснованного ходатайства налоговый орган имеет право увеличить срок до тридцати рабочих дней.
Сколько раз может быть вручено требование о представлении документов в течение проверки для субъектов малого предпринимательства?
Не более двух раз. Для защиты интересов малого бизнеса законодательство ограничивает количество запросов документов двумя разами за одну проверку.
Для каких категорий налогоплательщиков ограничение по количеству вручаемых требований (не более двух раз) НЕ действует?
Субъекты среднего и крупного предпринимательства. Из-за масштабности операций этих субъектов налоговые органы вправе выставлять требования более двух раз.
🃏 Карточки самопроверки
13 карточек для запоминания ключевых положений статьи 164. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 164
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления