Статья 13 НК РК 2026 — Дивиденды
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. Дивидендами признаются следующие виды дивидендов:
1) дивиденды от распределения дохода;
2) конструктивные дивиденды.
2. Дивидендом от распределения дохода является доход:
1) в виде чистого дохода или его части, подлежащих выплате по акциям, в том числе по акциям, являющимся базовыми активами депозитарных расписок;
2) подлежащий выплате по паям паевого инвестиционного фонда, за исключением дохода по паям при их выкупе управляющей компанией фонда;
3) в виде чистого дохода или его части, распределяемых юридическим лицом между его учредителями, участниками;
4) подлежащий выплате по исламским сертификатам участия;
5) от распределения имущества при ликвидации юридического лица или уменьшении уставного капитала, а также выкупе юридическим лицом у учредителя, участника доли участия или ее части в этом юридическом лице, выкупе юридическим лицом – эмитентом у акционера акций, выпущенных этим эмитентом, при выходе адвоката, являющегося партнером адвокатской конторы, из такой адвокатской конторы, прекращении адвокатской деятельности через такую адвокатскую контору либо ликвидации адвокатской конторы;
6) в виде увеличения вклада в уставный капитал юридического лица путем увеличения размера уставного капитала юридического лица за счет собственного капитала такого юридического лица, кроме:
дополнительно оплаченного капитала в виде превышения стоимости имущества, полученного эмитентом от размещения выпущенных им акций, над номинальной стоимостью таких акций;
дополнительных взносов участника юридического лица в имущество такого юридического лица;
прироста стоимости от переоценки.
3. Конструктивным дивидендом является доход:
1) получаемый акционером, участником, учредителем или взаимосвязанной стороной от юридического лица, возникаемый при корректировке объектов налогообложения и (или) объектов, связанных с налогообложением, производимой в случаях и порядке, которые установлены законодательством Республики Казахстан о трансфертном ценообразовании.
При расчете данного дохода взаимосвязанные стороны определяются в соответствии с законодательством Республики Казахстан о трансфертном ценообразовании;
2) получаемый акционером, участником, учредителем или их взаимосвязанной стороной от юридического лица в виде:
стоимости расходов или обязательств, не связанных с предпринимательской деятельностью юридического лица, возникающих у его акционера, участника, учредителя или их взаимосвязанной стороны перед третьим лицом, погашаемой юридическим лицом без ее возмещения акционером, учредителем, участником или их взаимосвязанной стороной юридическому лицу;
любого имущества и материальной выгоды, предоставляемых юридическим лицом своему акционеру, участнику, учредителю или их взаимосвязанной стороне, за исключением доходов работника и доходов от реализации товаров, работ, услуг.
Для целей части первой настоящего подпункта взаимосвязанные стороны определяются в соответствии со статьей 14 настоящего Кодекса.
Доход, получаемый акционером, участником, учредителем или их взаимосвязанной стороной от юридического лица в виде роялти за использование или права на использование в коммерческой деятельности запатентованных объектов промышленной собственности, не признается конструктивным дивидендом.
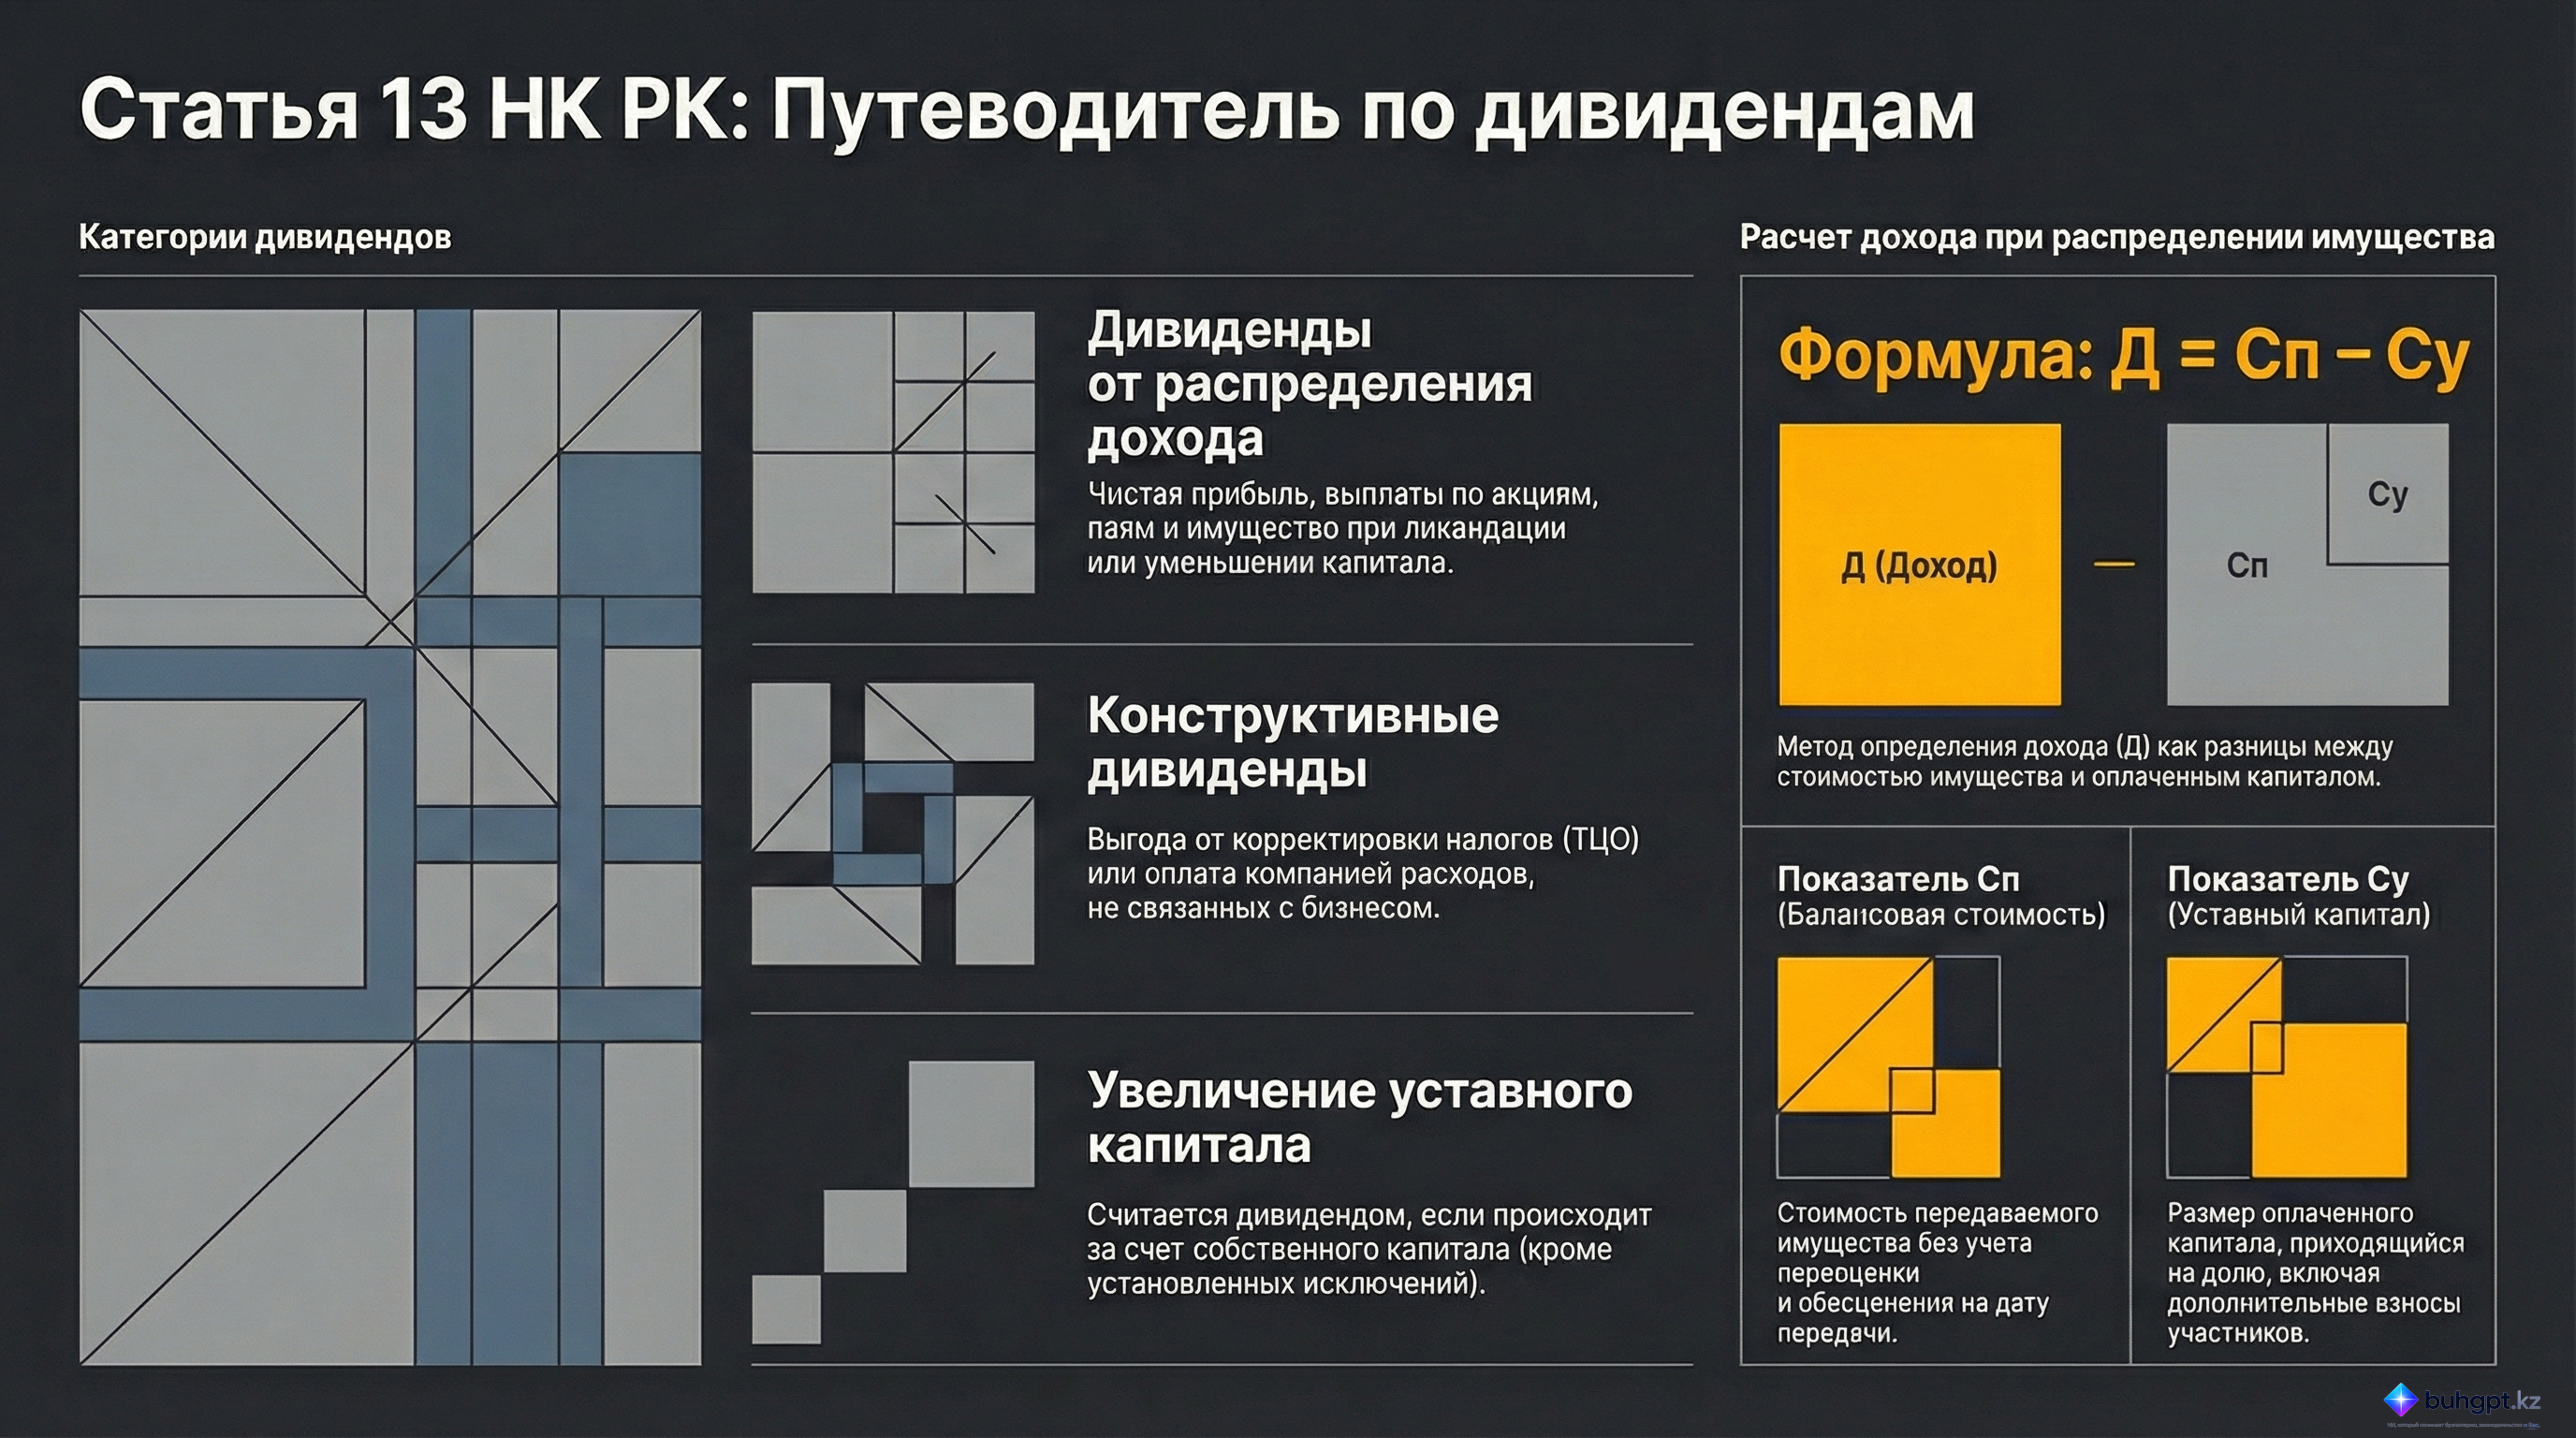
4. Доход от распределения имущества, указанный в подпункте 5) пункта 2 настоящей статьи, определяется в следующем порядке:
Д = Сп – Су,
где:
Д – доход от распределения имущества;
Сп – балансовая стоимость имущества, получаемого (полученного) акционером, участником, учредителем, партнером адвокатской конторы при распределении имущества, в том числе получаемого (полученного) взамен ранее внесенного, на дату передачи, подлежащая отражению (отраженная) в бухгалтерском учете передающего лица, без учета переоценки и обесценения;
Су:
размер оплаченного уставного капитала, приходящийся на количество акций, на которые осуществляется распределение имущества, с учетом дополнительно оплаченного капитала в виде превышения стоимости имущества, полученного эмитентом от размещения выпущенных им акций, над номинальной стоимостью таких акций;
размер оплаченного уставного капитала, приходящийся на долю участия, на которую осуществляется распределение имущества, с учетом дополнительных взносов участника юридического лица в имущество такого юридического лица и увеличения размера уставного капитала за счет собственного капитала юридического лица, но не более первоначальной стоимости такой доли участия, в порядке, определяемом настоящим Кодексом, у участника, в пользу которого осуществляется распределение имущества;
стоимость имущества, переданного адвокатом, являющимся партнером адвокатской конторы, в собственность такой адвокатской конторы.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 13 Налогового кодекса Республики Казахстан: Выплата дивидендов
Настоящий документ представляет собой углубленный анализ положений статьи 13 Налогового кодекса Республики Казахстан, регулирующей классификацию, порядок определения и выплаты дивидендов. Документ систематизирует юридические нормы, касающиеся распределения чистого дохода, конструктивных дивидендов и методологии расчета дохода при распределении имущества.
1. Исполнительное резюме
Статья 13 Налогового кодекса РК устанавливает четкую дуалистическую структуру дивидендов, разделяя их на дивиденды от распределения дохода и конструктивные дивиденды. Законодательство охватывает не только прямые выплаты акционерам и участникам, но и специфические финансовые инструменты (исламские сертификаты, паи ПИФ), а также ситуации, возникающие при ликвидации или корректировке налогооблагаемой базы в рамках трансфертного ценообразования. Ключевым аспектом статьи является детальная формула расчета дохода при распределении имущества, которая ограничивает налогооблагаемую базу размером фактически оплаченного уставного капитала.
2. Детальный анализ ключевых тем
2.1. Категоризация дивидендов
Согласно пункту 1 статьи 13, дивиденды подразделяются на две основные категории:
- Дивиденды от распределения дохода: Традиционные выплаты, связанные с распределением прибыли или капитала организации.
- Конструктивные дивиденды: Скрытые или косвенные формы передачи экономической выгоды участникам, которые признаются дивидендами для целей налогообложения.
2.2. Состав дивидендов от распределения дохода
Законодательство относит к этой категории широкий спектр выплат:
- Корпоративные выплаты: Часть чистого дохода по акциям (включая базовые активы депозитарных расписок) и выплаты учредителям/участникам юридического лица.
- Инвестиционные фонды и инструменты: Доходы по паям ПИФ (за исключением выкупа управляющей компанией) и выплаты по исламским сертификатам участия.
- Изменения в капитале и составе участников:
- Распределение имущества при ликвидации, уменьшении уставного капитала или выходе участника (включая адвокатов из адвокатских контор).
- Увеличение вклада в уставный капитал за счет собственного капитала (с определенными исключениями, такими как прирост от переоценки или дополнительные взносы).
2.3. Концепция конструктивных дивидендов
Данная категория направлена на предотвращение скрытого вывода прибыли. Конструктивными дивидендами признаются:
- Трансфертное ценообразование: Доходы, возникающие при корректировке объектов налогообложения в соответствии с законодательством РК.
- Нецелевые расходы: Оплата юридическим лицом расходов или обязательств участника, не связанных с предпринимательской деятельностью, без последующего возмещения.
- Материальная выгода: Предоставление любого имущества или благ участникам или взаимосвязанным сторонам (за исключением заработной платы и реализации товаров/услуг в рамках обычной деятельности).
Важное исключение: Роялти за использование запатентованных объектов промышленной собственности не признаются конструктивными дивидендами.
2.4. Методология расчета дохода при распределении имущества
Пункт 4 статьи 13 вводит формулу для определения дохода (Д) в случаях ликвидации, уменьшения капитала или выкупа долей:
| Компонент | Описание | Особенности учета |
|---|---|---|
| Д (Доход) | Результат распределения | Подлежит налогообложению как дивиденд. |
| Сп (Балансовая стоимость) | Стоимость получаемого имущества | Берется на дату передачи по данным учета передающей стороны; без учета переоценки и обесценения. |
| Су (Оплаченный капитал) | Размер оплаченного уставного капитала | Включает эмиссионный доход и дополнительные взносы. Не может превышать первоначальную стоимость доли участия для данного участника. |
Формула: $Д = Сп – Су$
3. Ключевые цитаты и их контекст
«Конструктивные дивиденды представляют собой доход... получаемый акционером, участником, учредителем или их взаимосвязанной стороной от юридического лица в виде: стоимости расходов или обязательств, не связанных с предпринимательской деятельностью» — Контекст: Определение ситуаций, когда личные расходы собственников, оплаченные за счет компании, переквалифицируются в дивидендные доходы.
«Размер уставного капитала... не может превышать первоначальную стоимость данной доли участия, в соответствии с порядком, установленным настоящим Кодексом, для участника, в пользу которого производится распределение имущества.» — Контекст: Установление лимита на вычет суммы капитала при расчете налогооблагаемого дохода, чтобы предотвратить искусственное завышение стоимости вкладов.
«Доход в виде роялти за использование запатентованных объектов промышленной собственности не считается конструктивным дивидендом.» — Контекст: Прямое законодательное исключение, позволяющее разделять лицензионные платежи и дивидендные выплаты.
4. Практические выводы и аналитические инсайты
- Широкий охват взаимосвязанных сторон: Определение конструктивных дивидендов распространяется не только на прямых участников, но и на "взаимосвязанные стороны" (согласно ст. 14 Кодекса и законодательству о трансфертном ценообразовании), что требует тщательного контроля за любыми безвозмездными передачами имущества внутри группы.
- Ограничения по капитализации: При увеличении уставного капитала за счет собственных средств необходимо четко отделять "чистый доход" от "прироста стоимости от переоценки", так как последний не признается дивидендом при капитализации.
- Специфика учета при выходе из бизнеса: При получении имущества вместо денежных средств (например, при ликвидации), налогооблагаемый доход (дивиденд) рассчитывается строго на основе бухгалтерской балансовой стоимости имущества у передающей стороны, игнорируя рыночные переоценки.
- Прозрачность структуры владения: Поскольку конструктивные дивиденды привязаны к статусу учредителя или акционера, любая передача материальной выгоды лицам, связанным с ними, автоматически попадает под риск переквалификации в дивидендные выплаты.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
На какие две основные категории подразделяются дивиденды согласно Статье 13 Налогового кодекса РК?
Дивиденды от распределения дохода и конструктивные дивиденды. Статья 13 прямо выделяет распределение чистого дохода и конструктивные выплаты как две основные категории дивидендов.
Что из перечисленного НЕ относится к дивидендам от распределения дохода?
Доход в виде роялти за использование запатентованных объектов. В пункте 3 прямо указано, что роялти за запатентованные объекты промышленной собственности не считаются конструктивными дивидендами и не входят в список распределения дохода.
В каком случае доход по паям паевого инвестиционного фонда (ПИФ) НЕ признается дивидендом?
Если доход связан с выкупом паев управляющей компанией фонда. Статья делает четкое исключение для доходов, возникающих в процессе выкупа паев самой управляющей компанией.
Какое из условий делает увеличение вклада в уставный капитал за счет собственного капитала дивидендом?
Увеличение происходит за счет нераспределенной прибыли, кроме прироста стоимости от переоценки. Увеличение вклада считается дивидендом, если оно не подпадает под исключения: переоценка, добавочный капитал или взносы участников.
Что понимается под конструктивными дивидендами в контексте трансфертного ценообразования?
Доход, возникающий при корректировке объектов налогообложения согласно законодательству. Пункт 3 подпункт 1) определяет доход от корректировок по трансфертному ценообразованию как конструктивный дивиденд.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 13. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 13
- Налог на дивиденды в 2026 году: от чего зависят ставка и освобождение
- Дивиденды и ИПН в Казахстане в 2026 году: как бухгалтеру провести расчет
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления