Статья 14 НК РК 2026 — Взаимосвязанные стороны
Глава 1. ОСНОВНЫЕ ПОЛОЖЕНИЯ · все статьи главы
Официальный текст статьи
1. Взаимосвязанными сторонами признаются физические и (или) юридические лица, имеющие взаимоотношения, которые соответствуют одному либо нескольким из следующих условий:
1) одно лицо признается аффилированным лицом другого лица в соответствии с законами Республики Казахстан;
2) одно лицо является крупным участником другого лица;
3) лица связаны договором, в соответствии с которым одно из них вправе определять решения, принимаемые другим;
4) юридическое лицо находится под контролем крупного участника или должностного лица другого юридического лица;
5) крупный акционер, крупный участник или должностное лицо одного юридического лица являются крупным акционером, крупным участником либо должностным лицом другого юридического лица;
6) юридическое лицо совместно с другим юридическим лицом находится под контролем третьего лица;
7) лицо совместно со своими аффилированными лицами владеет, пользуется, распоряжается десятью и более процентами долей участия юридического лица либо юридических лиц, указанных в подпунктах 2) – 6) части первой настоящего пункта;
8) физическое лицо является должностным лицом юридического лица, указанного в подпунктах 2) – 7) части первой настоящего пункта, за исключением независимого директора акционерного общества;
9) физическое лицо является супругом (супругой), близким родственником либо свойственником (брат, сестра, родитель, сын или дочь супруга (супруги) крупного участника либо должностного лица юридического лица.
Под крупным участником в целях настоящего пункта понимается участник, доля которого в имуществе юридического лица, за исключением акционерных обществ, составляет десять и более процентов.
Под контролем над юридическим лицом понимается возможность определять решения, принимаемые юридическим лицом.
2. При корректировке объектов налогообложения и (или) объектов, связанных с налогообложением, в рамках трансфертного ценообразования взаимосвязанные стороны определяются в соответствии с законодательством Республики Казахстан о трансфертном ценообразовании.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ критериев определения взаимосвязанных сторон в налоговом законодательстве Республики Казахстан
Данный аналитический документ представляет собой подробный обзор положений Статьи 14 Налогового кодекса Республики Казахстан, определяющей критерии, по которым физические и юридические лица признаются взаимосвязанными сторонами. Понимание этих норм необходимо для корректного исчисления налогов и соблюдения требований законодательства о трансфертном ценообразовании.
Исполнительное резюме
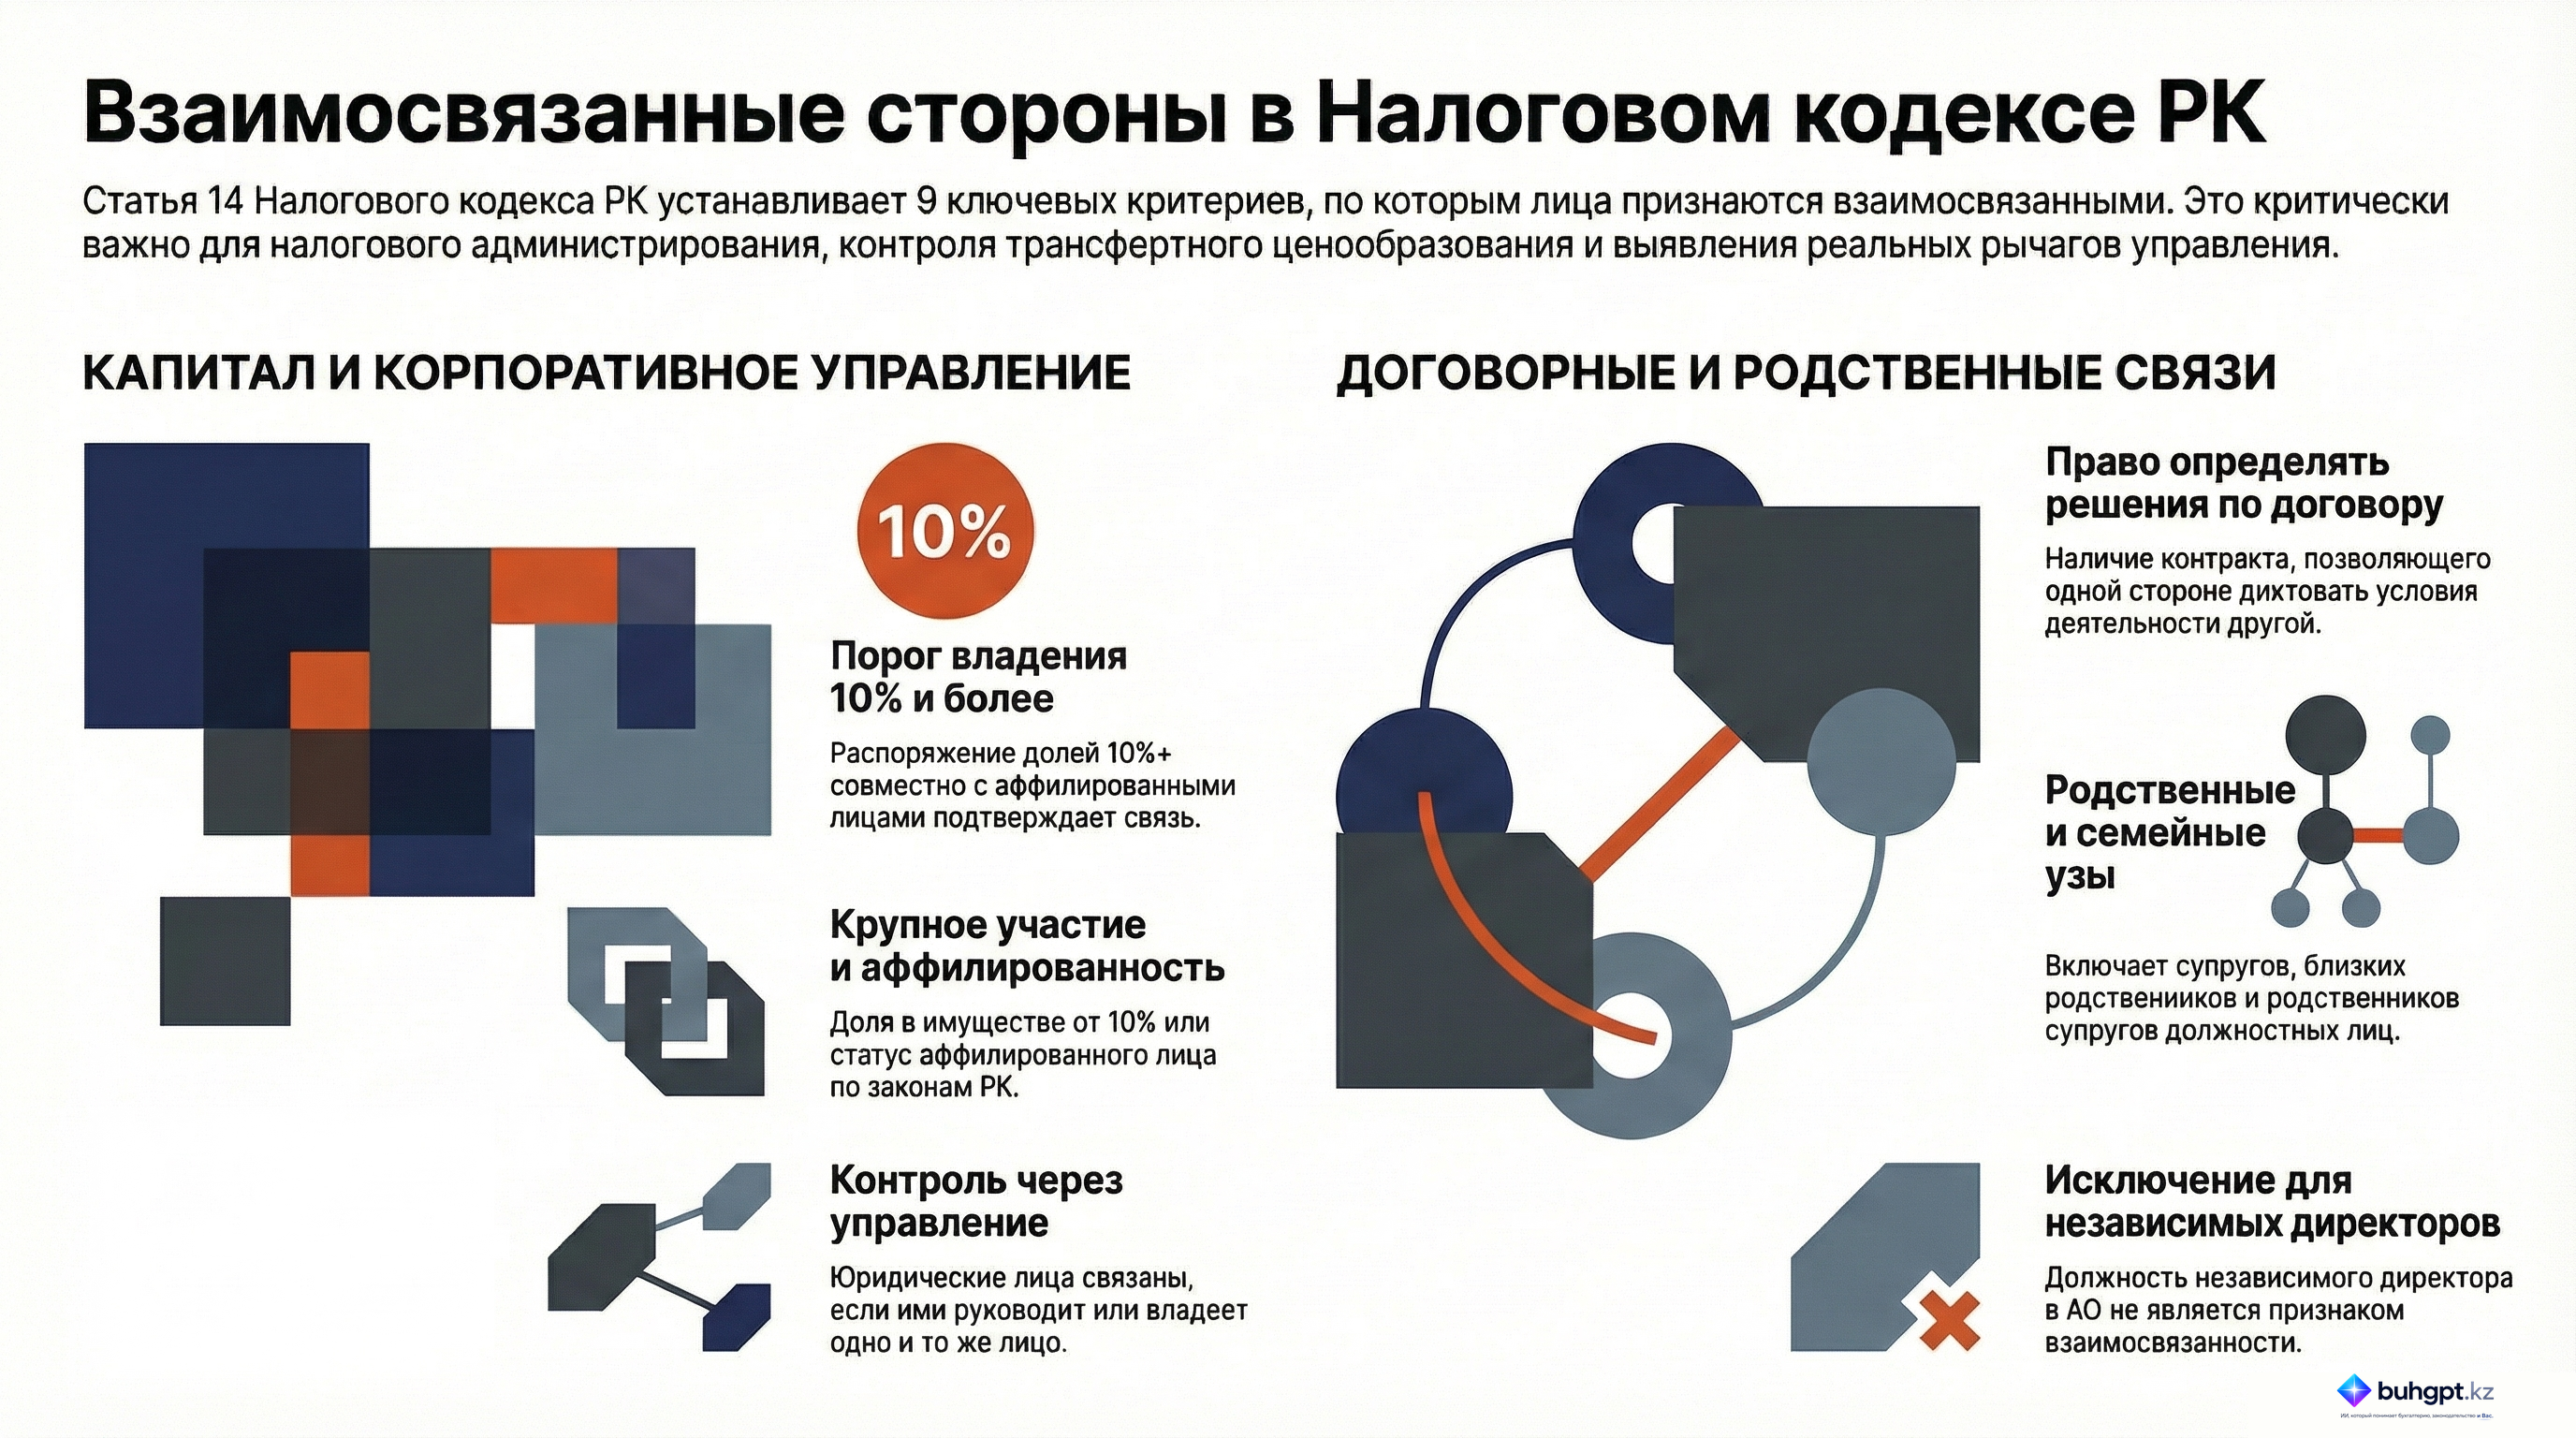
Статья 14 Налогового кодекса РК устанавливает правовую основу для идентификации взаимосвязанности между субъектами права. Основная цель данных норм — предотвращение манипулирования налогооблагаемой базой через сделки между лицами, способными влиять на решения друг друга. Законодательство выделяет девять основных критериев взаимосвязанности, охватывающих отношения собственности, договорного контроля, управленческого участия и родственных связей. Особое внимание уделяется порогу владения в 10% и возможности фактического влияния на принимаемые решения.
Детальный анализ ключевых критериев взаимосвязанности
Согласно Налоговому кодексу Республики Казахстан, лица признаются взаимосвязанными, если их отношения соответствуют одному или нескольким из следующих критериев. Для удобства анализа критерии разделены на тематические блоки.
1. Участие в капитале и имущественные отношения
Законодательство устанавливает четкие количественные и качественные параметры владения:
- Крупное участие: Лицо признается взаимосвязанным, если оно является крупным участником другого лица (доля 10% и более в имуществе, за исключением акционерных обществ).
- Совокупное владение: Взаимосвязанность возникает, если лицо совместно со своими аффилированными лицами владеет, пользуется или распоряжается 10% и более долей участия в юридическом лице.
- Перекрестное владение: Ситуация, когда одно и то же лицо (или группа лиц) выступает крупным акционером или участником в нескольких организациях одновременно.
2. Контроль и управленческое влияние
Критерии данной группы фокусируются на механизмах принятия решений:
- Договорное право: Наличие договора, дающего право одной стороне определять решения другой.
- Административное управление: Случаи, когда должностное лицо одной организации занимает должность в другой связанной организации (за исключением независимых директоров АО).
- Косвенный контроль: Юридическое лицо контролируется крупным участником или должностным лицом другого юридического лица.
- Общий контроль: Несколько юридических лиц находятся под совместным контролем третьего лица.
3. Родственные связи
Законодательство учитывает влияние семейных отношений на бизнес-решения. Взаимосвязанными признаются:
- Супруги.
- Близкие родственники.
- Свойственники (братья, сестры, родители, дети супруга) крупного участника или должностного лица.
Ключевые термины и определения
Для точной интерпретации Статьи 14 необходимо учитывать определения, заложенные в контексте кодекса:
| Термин | Определение согласно источнику |
|---|---|
| Крупный участник | Участник, доля которого в имуществе юридического лица составляет 10% и более (не применяется к акционерным обществам). |
| Контроль | Возможность оказывать влияние на решения, принимаемые юридическим лицом. |
| Взаимосвязанные стороны | Физические и (или) юридические лица, отношения которых соответствуют установленным критериям (от 1 до 9). |
Ключевые цитаты и их контекст
Ниже приведены важные выдержки из Статьи 14, поясняющие специфику применения норм:
«Под контролем над юридическим лицом подразумевается возможность влиять на принимаемые им решения».
- Контекст: Это определение расширяет понятие взаимосвязанности за пределы простого владения акциями, позволяя налоговым органам рассматривать фактическое влияние на бизнес-процессы.
«При корректировке объектов налогообложения... в рамках трансфертного ценообразования взаимосвязанные стороны определяются согласно законодательству Республики Казахстан о трансфертном ценообразовании».
- Контекст: Указывает на наличие специального правового режима для сделок, попадающих под контроль трансфертного ценообразования, который может дополнять общие нормы Налогового кодекса.
«Физическое лицо занимает должность... за исключением независимого директора акционерного общества».
- Контекст: Данное исключение важно для корпоративного управления, так как оно позволяет независимым директорам выполнять свои функции без автоматического признания их связанными лицами в контексте налоговых рисков организации.
Практические выводы для налогового учета
На основе анализа текста Статьи 14 можно выделить следующие значимые аспекты:
- Приоритет фактического влияния: Помимо формального владения долей в 10%, критически важным является фактор «контроля», который может быть реализован через управленческие должности или договорные обязательства.
- Широкий круг аффилированности: Определение взаимосвязанности охватывает не только прямые родственные связи (дети, родители), но и свойственников (родственников супругов), что требует тщательного раскрытия информации о должностных лицах.
- Особый статус АО: В акционерных обществах статус «крупного участника» регулируется иначе, чем в ТОО (где действует порог 10%), а независимые директоры имеют законодательный иммунитет от признания их связующим звеном в рамках данного перечня.
- Взаимодействие с трансфертным ценообразованием: При совершении международных сделок или сделок, связанных с трансфертным ценообразованием, необходимо руководствоваться профильным законом, который имеет приоритет при определении связанности сторон для целей корректировки налоговой базы.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какое минимальное участие в имуществе юридического лица (кроме акционерных обществ) позволяет считать лицо «крупным участником» согласно статье 14?
Десять и более процентов. Согласно пункту 9 статьи 14, именно десятипроцентная доля в имуществе (за исключением АО) является критерием для признания участника крупным.
Является ли независимый директор акционерного общества связанной стороной только на основании занимаемой им должности?
Нет, независимый директор является исключением. В пункте 8 статьи 14 прямо указано, что физическое лицо, занимающее должность независимого директора АО, исключается из этого критерия связанности.
Что подразумевается под «контролем» над юридическим лицом в контексте данной статьи?
Возможность влиять на принимаемые юридическим лицом решения. Статья определяет контроль как способность оказывать влияние на процесс принятия решений организации.
Кто из перечисленных лиц НЕ упоминается в пункте 9 как «свойственник», связь с которым делает стороны взаимосвязанными?
Двоюродный брат супруга. Статья ограничивает круг свойственников только братьями, сестрами, родителями и детьми супруга; дальние родственники не указаны.
Как определяются взаимосвязанные стороны при корректировке объектов налогообложения в рамках трансфертного ценообразования?
Согласно законодательству РК о трансфертном ценообразовании. Последний абзац статьи 14 указывает, что в вопросах трансфертного ценообразования приоритет имеет профильное законодательство.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 14. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления