Статья 129 НК РК 2026 — Порядок возврата суммы превышения налога отдельным категориям налогоплательщиков
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. К отдельным категориям плательщиков налога, которым подлежит возврат суммы превышения налога, относятся плательщики налога:
1) осуществляющие деятельность в рамках контракта на недропользование (за исключением контрактов на разведку и (или) добычу общераспространенных полезных ископаемых, подземных вод и лечебных грязей), заключенного в порядке, определенном законодательством Республики Казахстан;
2) приобретающие товары, работы, услуги в связи со строительством по долгосрочному контракту зданий и сооружений производственного назначения, впервые вводимых в эксплуатацию на территории Республики Казахстан.
2. Сумма превышения налога подлежит возврату в части суммы налога, отнесенного в зачет по товарам, работам, услугам, приобретенным:
1) в период проведения геологоразведочных работ и обустройства месторождения;
2) в связи со строительством зданий и сооружений производственного назначения, впервые вводимых в эксплуатацию на территории Республики Казахстан.
Положения подпункта 2) части первой настоящего пункта применяются также при строительстве "под ключ" в соответствии с законодательством Республики Казахстан.
3. Под периодом проведения геологоразведочных работ и обустройства месторождения понимается период времени между датой заключения соответствующего контракта на недропользование в порядке, определенном законодательством Республики Казахстан, и датой начала экспорта полезных ископаемых, добытых в рамках соответствующего контракта на недропользование, за исключением общераспространенных полезных ископаемых, подземных вод и лечебных грязей.
4. Под периодом строительства понимается период времени между началом строительства и датой ввода в эксплуатацию зданий, сооружений.
В целях возврата суммы превышения налога началом строительства признается наиболее ранняя из следующих дат:
1) дата заключения контракта (договора) на осуществление строительства;
2) дата заключения контракта (договора) на осуществление проектных работ.
5. К зданиям производственного назначения относятся:
1) промышленные здания и склады;
2) здания транспорта, связи и коммуникаций;
3) нежилые сельскохозяйственные здания.
К сооружениям производственного назначения относятся сооружения, кроме сооружений, предназначенных для спорта и мест отдыха, административных целей, стоянки или парковки автомобилей, а также культурно-развлекательного, гостиничного, ресторанного назначения.
Отнесение зданий и сооружений производственного назначения к зданиям и сооружениям, указанным в частях первой и второй настоящего пункта, производится в соответствии с классификатором основных фондов.
6. С целью подтверждения достоверности суммы превышения налога плательщик налога вправе представить налоговое заявление до наступления случаев, предусмотренных пунктом 7 настоящей статьи.
7. Плательщик налога представляет требование о возврате за налоговые периоды, следующие за налоговым периодом:
1) на который приходится дата начала экспорта полезных ископаемых, добытых в рамках соответствующего контракта на недропользование, за исключением общераспространенных полезных ископаемых, подземных вод и лечебных грязей, с учетом срока исковой давности, – для возврата части суммы налога, отнесенного в зачет по товарам, работам, услугам, приобретенным в период проведения геологоразведочных работ и обустройства месторождения;
2) в котором подписан акт выполненных строительно-монтажных работ, произведенных в рамках инвестиционного проекта после принятия органом, осуществляющим государственный архитектурно-строительный контроль, уведомления о начале строительно-монтажных работ, – для возврата части суммы налога, отнесенного в зачет по товарам, работам, услугам, приобретенным после 1 января 2024 года в связи со строительством зданий и сооружений производственного назначения, впервые вводимых в эксплуатацию на территории Республики Казахстан в рамках инвестиционного проекта, стоимость которых превышает 150 000 000-кратный размер месячного расчетного показателя, действующего на 1 января соответствующего финансового года;
3) в котором произведен ввод в эксплуатацию зданий, сооружений, с учетом срока исковой давности – части суммы налога, отнесенного в зачет по товарам, работам, услугам, приобретенным в связи со строительством зданий и сооружений производственного назначения, впервые вводимых в эксплуатацию на территории Республики Казахстан, по проектам, не предусмотренным подпунктом 2) настоящего пункта.
8. На основании налогового заявления и требования о возврате проводится тематическая налоговая проверка в соответствии с главой 15 настоящего Кодекса.
9. Возврат суммы превышения налога производится:
1) в течение двадцати налоговых периодов равными долями, начиная с налогового периода, следующего за налоговым периодом, в котором представлено требование о возврате в соответствии с подпунктами 1) и 3) пункта 7 настоящей статьи, и не позднее 25 числа второго месяца каждого налогового периода на основании заключения к акту налоговой проверки. Заключение к акту налоговой проверки составляется и вручается плательщику налога не позднее 5 числа второго месяца квартала, в котором представлено требование о возврате;
2) в течение пятидесяти пяти рабочих дней после истечения последней даты, установленной настоящим Кодексом для представления в налоговый орган декларации по налогу, в которой указано требование о возврате суммы превышения налога в соответствии с подпунктом 2) пункта 7 настоящей статьи.
10. Сумма превышения налога, ранее возвращенная из бюджета в соответствии с подпунктом 2) пункта 9 настоящей статьи, в случае незавершения строительства в срок, указанный в проекте, подлежит уплате налогоплательщиком в бюджет с начислением пеней за каждый день с даты возврата из бюджета до даты зачисления в бюджет.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Процедура возврата превышения налога согласно Статье 129 Налогового кодекса РК
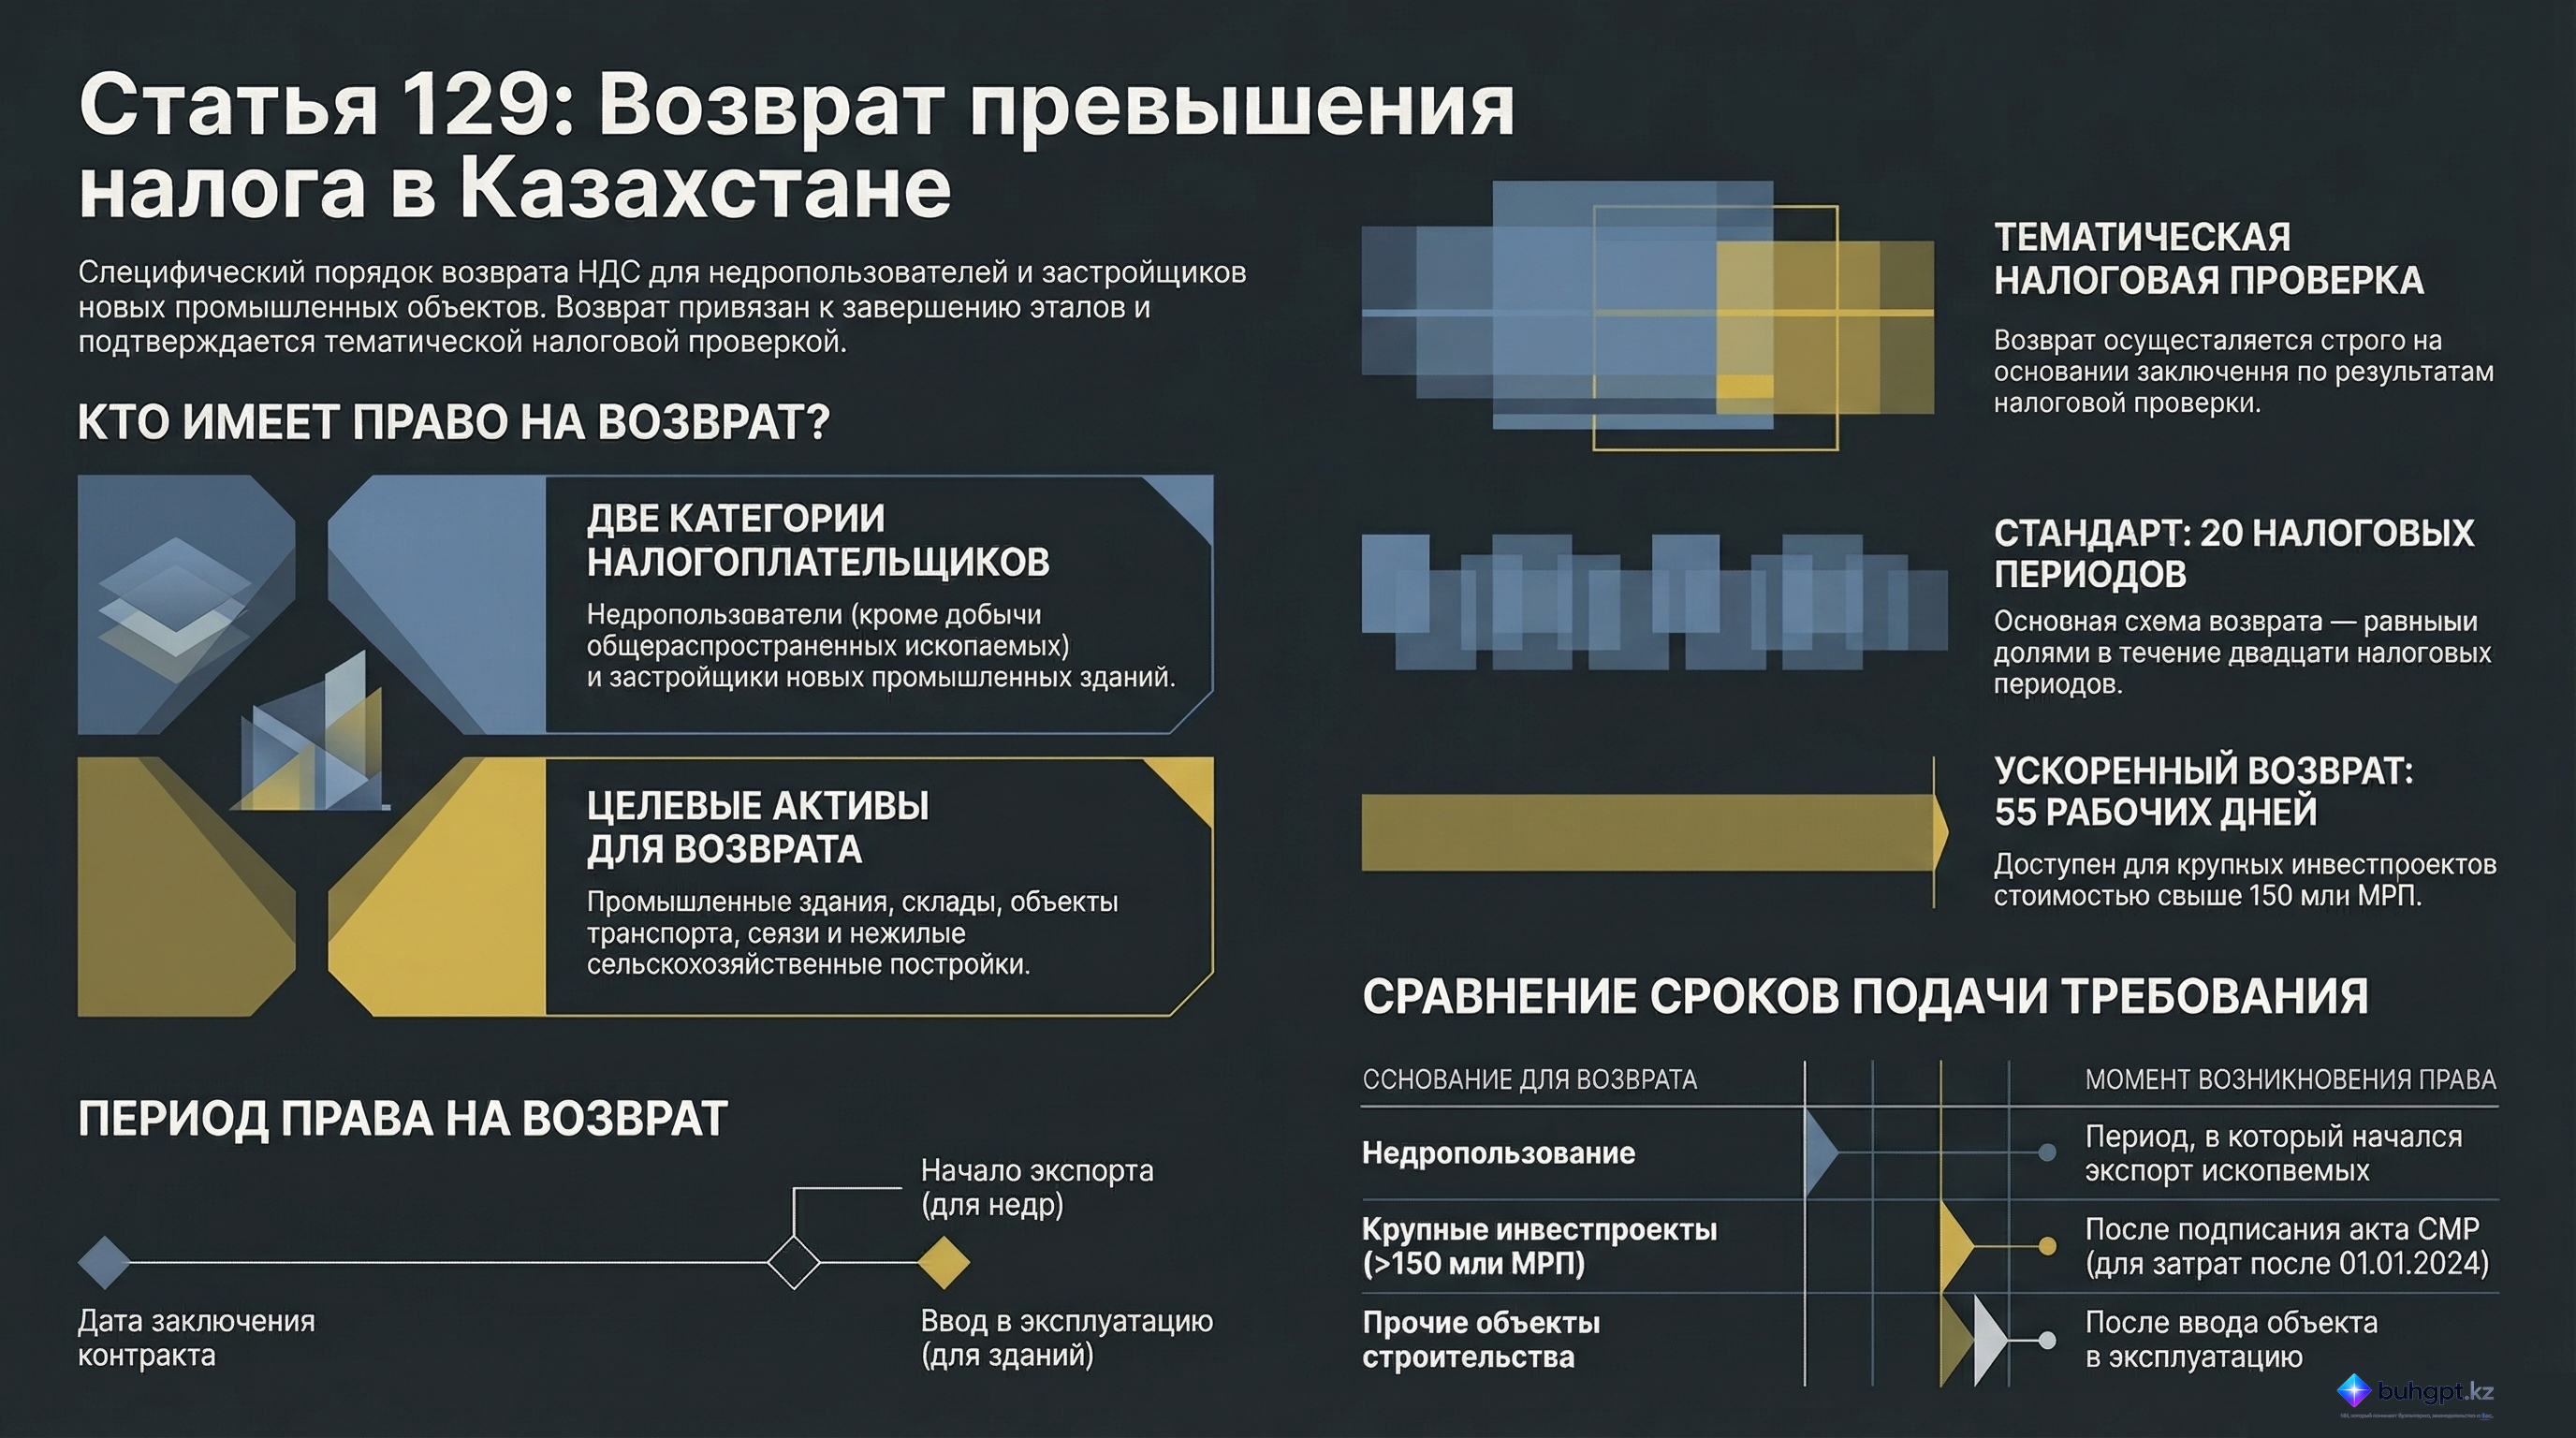
Данный документ содержит детальный анализ положений Статьи 129 Налогового кодекса Республики Казахстан, регулирующей порядок возврата излишне уплаченных сумм налога для определенных категорий налогоплательщиков, включая недропользователей и субъектов, осуществляющих строительство производственных объектов.
1. Исполнительное резюме
Статья 129 Налогового кодекса РК устанавливает специализированный правовой механизм возврата сумм превышения налога, направленный на поддержку капиталоемких отраслей — недропользования и промышленного строительства. Основными бенефициарами данных норм являются компании, инвестирующие в геологоразведку, обустройство месторождений и возведение новых производственных мощностей на территории Казахстана.
Документ строго регламентирует:
- Круг лиц, имеющих право на возврат (недропользователи и застройщики производственных объектов).
- Целевое назначение затрат, по которым допускается зачет (товары и услуги для разведки или строительства).
- Временные рамки периодов, подлежащих возвратным операциям.
- Двухуровневую систему механизмов возврата (равными долями в течение длительного срока либо ускоренный возврат для крупных инвестиционных проектов).
2. Анализ ключевых тем
2.1. Категории налогоплательщиков и условия участия
Право на возврат налога предоставляется двум основным группам:
- Недропользователи: Компании, действующие по контрактам на недропользование. Исключение составляют субъекты, добывающие общераспространенные полезные ископаемые, подземные воды и лечебные грязи.
- Застройщики производственных объектов: Налогоплательщики, приобретающие товары/услуги в рамках долгосрочных контрактов на строительство зданий и сооружений производственного назначения, которые вводятся в эксплуатацию в РК впервые. Это включает также строительство формата «под ключ».
2.2. Определение периодов для расчета возврата
Законодательство четко разграничивает временные интервалы, затраты в которых подлежат учету:
| Сфера деятельности | Начало периода | Конец периода |
|---|---|---|
| Геологоразведка и обустройство | Дата заключения контракта на недропользование | Дата начала экспорта добытых полезных ископаемых |
| Строительство | Наиболее ранняя из дат: заключение контракта на строительство ИЛИ заключение контракта на проектные работы | Дата ввода объекта в эксплуатацию |
2.3. Классификация объектов производственного назначения
Возврат налога по строительству возможен только для объектов, классифицируемых как «производственные» согласно классификатору основных фондов.
- Производственные здания: промышленные объекты, склады, здания транспорта, связи, коммуникаций и нежилые сельскохозяйственные постройки.
- Производственные сооружения: охватывают все типы сооружений, за исключением объектов спорта, отдыха, административных нужд, парковок, а также культурно-развлекательных, гостиничных и ресторанных комплексов.
2.4. Механизмы и сроки возврата
Процедура возврата инициируется подачей налогового заявления и требования, после чего проводится тематическая налоговая проверка. Существует два основных алгоритма возврата:
- Стандартный (рассроченный): Применяется для недропользователей (после начала экспорта) и общих строительных проектов (после ввода в эксплуатацию). Сумма возвращается равными частями в течение 20 налоговых периодов.
- Ускоренный (для крупных инвестпроектов): Применяется для проектов стоимостью свыше 150 000 000-кратного МРП по работам, приобретенным после 1 января 2024 года. Возврат осуществляется в течение 55 рабочих дней после срока подачи декларации.
3. Важные цитаты с контекстом
Об определении начала строительства:
«Для целей возврата суммы превышения налога началом строительства считается наиболее ранняя из следующих дат: дата заключения контракта (договора) на строительство; дата заключения контракта (договора) на проектные работы». Контекст: Эта норма важна для точного определения момента, с которого затраты на товары и услуги могут быть включены в сумму к возврату.
Об условиях ускоренного возврата для инвестиционных проектов:
«...для возврата части налога... в связи со строительством зданий и сооружений производственного назначения... стоимость которых превышает 150 000 000-кратный размер месячного расчетного показателя...» Контекст: Устанавливает финансовый порог для получения права на более быстрый возврат средств из бюджета.
Об ответственности при срыве сроков:
«Сумма излишне уплаченного налога, возвращенная из бюджета... подлежит возврату налогоплательщиком в бюджет с начислением пеней... если строительство не завершено в срок, указанный в проекте». Контекст: Указывает на финансовые риски для крупных инвесторов в случае нарушения проектных сроков строительства.
4. Практические выводы и значимые детали
На основе анализа Статьи 129 можно выделить следующие критически важные аспекты:
- Обязательность проверки: Любой возврат возможен только на основании результатов тематической налоговой проверки, подтверждающей достоверность суммы.
- Соблюдение сроков исковой давности: Требование о возврате за периоды разведки или строительства должно подаваться с учетом общих сроков исковой давности после наступления ключевых событий (экспорта или ввода в эксплуатацию).
- Ограничения по типам ископаемых: Деятельность, связанная с общераспространенными ископаемыми (песок, щебень и т.д.), полностью исключена из преференциального режима данной статьи.
- Жесткий регламент выплат: Для стандартного механизма установлены конкретные даты — заключение должно быть передано налогоплательщику до 5 числа, а возврат произведен до 25 числа второго месяца налогового периода.
- Риски крупных проектов: Налогоплательщики, получившие ускоренный возврат по крупным проектам (свыше 150 млн МРП), несут материальную ответственность (пени) в случае нарушения сроков ввода объекта в эксплуатацию, зафиксированных в проектной документации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какие категории недропользователей имеют право на возврат суммы превышения налога согласно Статье 129?
Осуществляющие деятельность по контракту на недропользование, за исключением добычи общераспространенных полезных ископаемых, подземных вод и лечебных грязей.. Закон четко ограничивает круг лиц, исключая тех, кто добывает общедоступные ресурсы, такие как вода или строительный камень.
Что считается началом периода строительства для целей возврата суммы превышения налога?
Наиболее ранняя из дат: дата заключения контракта на строительство или дата заключения контракта на проектные работы.. Законодательство определяет начало процесса по самому первому официальному документу, связанному с реализацией проекта.
Какие объекты относятся к сооружениям производственного назначения в контексте данной статьи?
Все сооружения, кроме предназначенных для спорта, отдыха, административных нужд, парковок, культуры и гостиничного бизнеса.. Закон использует метод исключения, определяя производственные сооружения как те, что не служат социально-бытовым или административным целям.
Каким образом осуществляется возврат суммы превышения налога для недропользователей (по общим правилам пункта 9)?
Равными частями в течение двадцати налоговых периодов.. Статья 129 устанавливает длительный график возврата, распределяя выплаты на 20 периодов для обеспечения стабильности бюджета.
В какой срок должен быть осуществлен возврат для инвестиционных проектов, стоимость которых превышает $150\,000\,000$-кратный МРП?
В течение пятидесяти пяти рабочих дней после окончания срока подачи декларации.. Для крупных инвестиционных проектов предусмотрен ускоренный порядок возврата по сравнению с общим правилом 20 периодов.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 129. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 129
- Категория ОСМС в Казахстане: как определить статус и действия бухгалтера
- Проверка НДС: как сверить учет, статус контрагента и подготовить документы
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления