Статья 150 НК РК 2026 — Порядок представления предварительного разъяснения
Глава 14. НАЛОГОВЫЙ МОНИТОРИНГ · все статьи главы
Официальный текст статьи
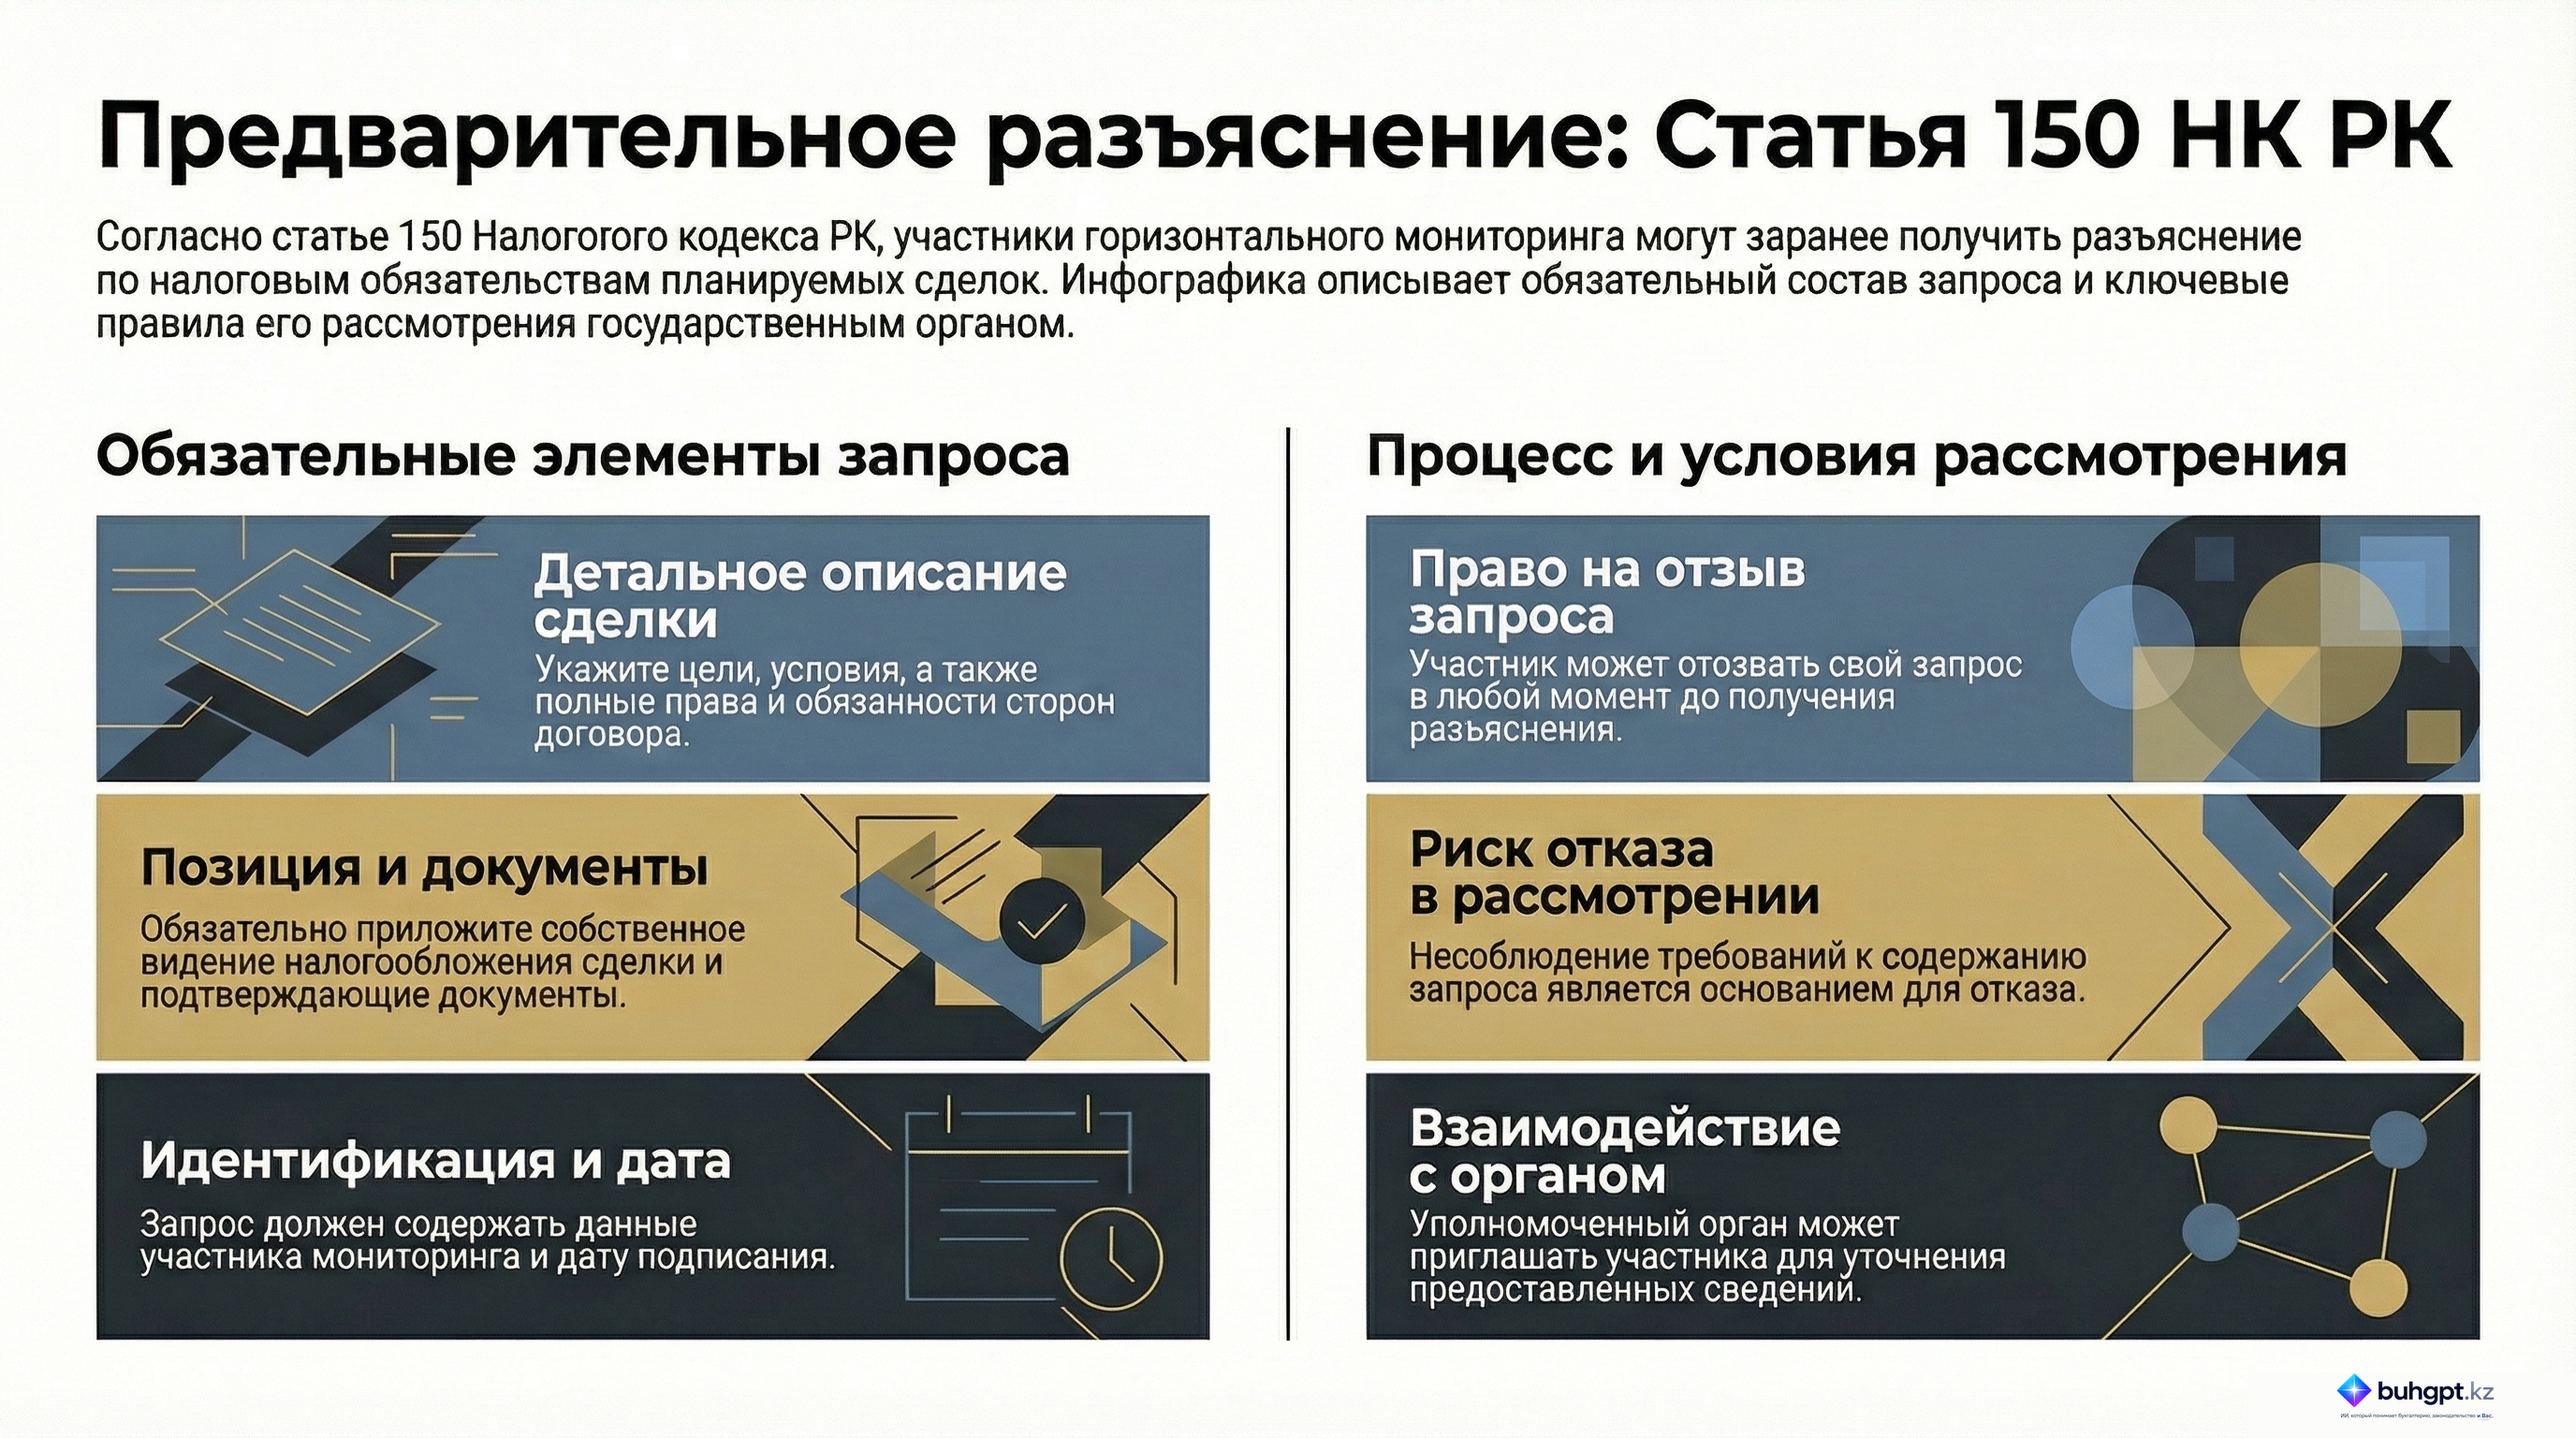
1. Уполномоченный орган представляет предварительное разъяснение по запросу участника горизонтального мониторинга о представлении предварительного разъяснения (далее в целях настоящей главы – запрос) по возникновению налогового обязательства в отношении планируемых сделок (операций).
2. Запрос должен содержать:
1) идентификационные данные участника горизонтального мониторинга;
2) описание цели и условий планируемой сделки (операции), в том числе прав и обязанностей сторон;
3) позицию участника горизонтального мониторинга по вопросу исчисления налогов и платежей в бюджет в отношении планируемой сделки (операции);
4) перечень прилагаемых документов, в том числе подтверждающих сведения, указанные в запросе (при наличии);
5) дату подписания.
В запросе могут быть указаны и иные сведения, имеющие значение для подготовки предварительного разъяснения.
3. Участник горизонтального мониторинга вправе отозвать запрос до даты представления уполномоченным органом предварительного разъяснения.
4. Несоблюдение участником горизонтального мониторинга требований, установленных пунктом 2 настоящей статьи, является основанием для отказа в рассмотрении запроса.
5. Рассмотрение запроса осуществляется в порядке, определенном Административным процедурно-процессуальным кодексом Республики Казахстан.
6. В ходе подготовки предварительного разъяснения уполномоченный орган вправе приглашать участника горизонтального мониторинга для получения дополнительных сведений, имеющих значение для подготовки предварительного разъяснения.
7. Предварительное разъяснение представляется в пределах сведений и документов, представленных участником горизонтального мониторинга.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор: Процедура предоставления предварительного разъяснения (Статья 150 НК РК)
Данный документ представляет собой детальный анализ положений Статьи 150 Налогового кодекса Республики Казахстан, регламентирующей порядок получения предварительных разъяснений участниками горизонтального мониторинга.
Исполнительное резюме
Статья 150 Налогового кодекса РК устанавливает правовой механизм, позволяющий участникам горизонтального мониторинга заблаговременно определять налоговые последствия своих планируемых сделок. Основная цель данной нормы — обеспечение налоговой определенности и минимизация рисков путем взаимодействия налогоплательщика с уполномоченным органом. Процедура носит строго формализованный характер: от полноты и точности представленных данных напрямую зависит результат рассмотрения запроса. Ключевым аспектом является то, что разъяснение базируется исключительно на информации, предоставленной самим участником, что возлагает на него ответственность за полноту раскрытия условий планируемой сделки.
Детальный анализ ключевых тем
1. Сущность и сфера применения
Механизм предварительного разъяснения предназначен исключительно для участников горизонтального мониторинга. Предметом запроса является налоговое обязательство, которое может возникнуть в будущем в связи с реализацией планируемых сделок. Это позволяет бизнесу интегрировать налоговое планирование в процесс принятия управленческих решений.
2. Требования к содержанию запроса
Согласно пункту 2 Статьи 150, запрос должен иметь четкую структуру и содержать исчерпывающий набор данных. Несоблюдение данных требований является основанием для отказа в рассмотрении.
| Элемент запроса | Описание содержания |
|---|---|
| Идентификация | Полные данные участника горизонтального мониторинга. |
| Суть сделки | Описание целей, условий, а также прав и обязанностей сторон. |
| Собственная позиция | Оценка участником вопросов налогообложения по данной сделке. |
| Документальное подтверждение | Перечень документов, подтверждающих информацию в запросе. |
| Формальные признаки | Дата подписания и иные сведения, важные для подготовки разъяснения. |
3. Процессуальные особенности
- Правовое регулирование: Процесс рассмотрения регулируется не только Налоговым кодексом, но и Административным процедурно-процессуальным кодексом РК.
- Взаимодействие: Уполномоченный орган наделен правом приглашать участника для уточнения деталей и получения дополнительных сведений в процессе подготовки документа.
- Право на отзыв: Участник обладает гибкостью в принятии решений и может отозвать свой запрос в любой момент до того, как разъяснение будет предоставлено.
Ключевые цитаты и их контекст
«Предварительное разъяснение предоставляется на основании представленных участником сведений и документов».
Контекст: Эта норма подчеркивает ограниченную ответственность уполномоченного органа. Разъяснение актуально только в той мере, в какой представленные документы соответствуют реальным обстоятельствам будущей сделки. Любое искажение фактов в запросе может сделать полученное разъяснение недействительным в будущем.
«Несоблюдение требований, указанных в пункте 2, может привести к отказу в рассмотрении запроса».
Контекст: Данная цитата указывает на жесткий формализм процедуры. Участник не может рассчитывать на содержательный ответ, если запрос не оформлен надлежащим образом или в нем отсутствуют обязательные элементы, такие как описание прав и обязанностей сторон или позиция самого налогоплательщика.
Рекомендации и аналитические выводы
На основе анализа Статьи 150 можно выделить следующие стратегические аспекты для участников горизонтального мониторинга:
- Приоритизация полноты данных: Учитывая, что разъяснение дается на основе предоставленных сведений, необходимо максимально детально описывать права и обязанности сторон, чтобы исключить двоякое толкование условий сделки налоговыми органами.
- Формирование обоснованной позиции: Запрос — это не просто вопрос к государственному органу, а документ, требующий изложения собственной позиции по налогообложению. Это подразумевает необходимость предварительного внутреннего аудита планируемой сделки.
- Соблюдение процедурных сроков: Поскольку рассмотрение идет в рамках Административного процедурно-процессуального кодекса, участникам следует учитывать установленные законом сроки для планирования дат заключения реальных контрактов.
- Готовность к диалогу: Участник должен быть готов к очным или дистанционным встречам с представителями уполномоченного органа для защиты своей позиции или уточнения деталей сделки.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Кто, согласно статье 150 Налогового кодекса РК, имеет право направить запрос на получение предварительного разъяснения?
Участник горизонтального мониторинга. Данная норма специфична для субъектов, находящихся на горизонтальном мониторинге, что позволяет им заранее согласовывать налоговые позиции.
В отношении каких сделок предоставляется предварительное разъяснение?
Планируемых сделок. Суть предварительного разъяснения заключается в определении налоговых последствий операций, которые еще не были совершены.
Какое из перечисленных требований является обязательным элементом запроса на разъяснение?
Позиция участника по вопросам налогообложения в отношении сделки. Участник обязан не просто спросить мнение органа, но и представить свое видение того, как сделка должна облагаться налогом.
До какого момента участник имеет право отозвать свой запрос на предварительное разъяснение?
До момента предоставления разъяснения. Законодательство позволяет участнику передумать и отозвать запрос в любой момент, пока официальный ответ еще не сформирован.
Что может послужить причиной отказа в рассмотрении запроса?
Несоблюдение установленных требований к содержанию запроса. Если в запросе отсутствуют обязательные элементы, такие как описание цели сделки или позиция участника, орган вправе отказать.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 150. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления