Статья 149 НК РК 2026 — Рекомендации по результатам горизонтального мониторинга
Глава 14. НАЛОГОВЫЙ МОНИТОРИНГ · все статьи главы
Официальный текст статьи
1. В ходе проведения горизонтального мониторинга уполномоченный орган:
при выявлении нарушения налогового законодательства Республики Казахстан направляет участнику горизонтального мониторинга рекомендацию по вопросам исполнения налогового обязательства с описанием обоснований и доводов, свидетельствующих о факте нарушения налогового законодательства Республики Казахстан, для самостоятельного устранения;
вправе представлять участнику горизонтального мониторинга рекомендацию по улучшению системы внутреннего контроля в сфере налогообложения.
2. Участник горизонтального мониторинга в течение тридцати рабочих дней, следующих за днем вручения рекомендации по вопросам исполнения налогового обязательства и (или) рекомендации по улучшению системы внутреннего контроля в сфере налогообложения, в случае:
1) согласия с рекомендацией по вопросам исполнения налогового обязательства представляет дополнительную налоговую отчетность за налоговый период, к которому относятся выявленные нарушения, и информирует об этом уполномоченный орган;
2) согласия с рекомендацией по улучшению системы внутреннего контроля в сфере налогообложения представляет письмо с указанием сроков ее реализации;
3) несогласия с рекомендацией по вопросам исполнения налогового обязательства и (или) рекомендацией по улучшению системы внутреннего контроля в сфере налогообложения представляет пояснение.
3. Уполномоченный орган в течение тридцати рабочих дней, следующих за днем получения пояснения участника горизонтального мониторинга на рекомендацию по вопросам исполнения налогового обязательства и (или) рекомендации по улучшению системы внутреннего контроля в сфере налогообложения:
1) представляет участнику горизонтального мониторинга извещение о согласии с пояснением – в случае согласия с представленным пояснением;
2) проводит с участником горизонтального мониторинга дополнительное обсуждение – в случае несогласия с представленным пояснением.
В случае, если по результатам дополнительного обсуждения разногласия не устранены, уполномоченный орган составляет протокол разногласий с участником горизонтального мониторинга.
4. Консультативный совет по итогам рассмотрения вопросов, отраженных в протоколе разногласий, принимает одно из следующих мотивированных решений по горизонтальному мониторингу (далее в целях настоящего параграфа – мотивированное решение):
1) об оставлении рекомендаций по вопросам исполнения налогового обязательства и (или) улучшению системы внутреннего контроля в сфере налогообложения без изменения;
2) об отмене рекомендаций по вопросам исполнения налогового обязательства и (или) улучшению системы внутреннего контроля в сфере налогообложения полностью или в части.
Мотивированное решение вручается участнику горизонтального мониторинга в течение пяти рабочих дней, следующих за днем принятия такого решения.
5. Участник горизонтального мониторинга в случае:
1) несогласия с мотивированным решением извещает об этом уполномоченный орган в течение пяти рабочих дней, следующих за днем вручения такого решения;
2) согласия с мотивированным решением:
по вопросам исполнения налогового обязательства – исполняет такое решение в течение пятнадцати рабочих дней, следующих за днем вручения такого решения;
по улучшению системы внутреннего контроля в сфере налогообложения – исполняет такое решение с указанием сроков его реализации, о чем извещает уполномоченный орган в течение пятнадцати рабочих дней, следующих за днем вручения такого решения.
6. В случае несогласия с мотивированным решением по горизонтальному мониторингу по вопросам исполнения налогового обязательства и (или) неисполнения такого решения проводится тематическая налоговая проверка.
При этом мотивированное решение, определенное частью первой настоящего пункта, признается предварительным актом налогового органа, предусматривающим назначение налоговой проверки, а пояснения участника горизонтального мониторинга – позицией к такому предварительному решению.
В случае несогласия с мотивированным решением по горизонтальному мониторингу по вопросам улучшения системы внутреннего контроля в сфере налогообложения и (или) неисполнения такого решения уполномоченный орган выносит на Консультативный совет вопрос о расторжении соглашения о горизонтальном мониторинге.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Рекомендации по итогам горизонтального мониторинга: Аналитический обзор статьи 149 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 149 Налогового кодекса Республики Казахстан, регулирующей порядок взаимодействия налоговых органов и участников горизонтального мониторинга. Основное внимание уделяется процедуре вынесения рекомендаций уполномоченным органом при выявлении нарушений налогового законодательства или недостатков в системе внутреннего контроля налогоплательщика.
Документ описывает строго регламентированные сроки реагирования, механизмы разрешения разногласий через Консультативный совет и правовые последствия неисполнения мотивированных решений. Ключевой целью данных норм является создание прозрачной среды для исправления налоговых обязательств и совершенствования систем внутреннего контроля до проведения карательных проверочных мероприятий.
Анализ ключевых тем
1. Механизм выдачи и первичного реагирования на рекомендации
В рамках горизонтального мониторинга уполномоченный орган наделен правом направлять рекомендации участнику мониторинга. Эти рекомендации делятся на две основные категории:
- Исполнение налоговых обязательств: выявление фактических нарушений законодательства.
- Улучшение внутреннего контроля: рекомендации по совершенствованию процессов налогового учета и минимизации рисков.
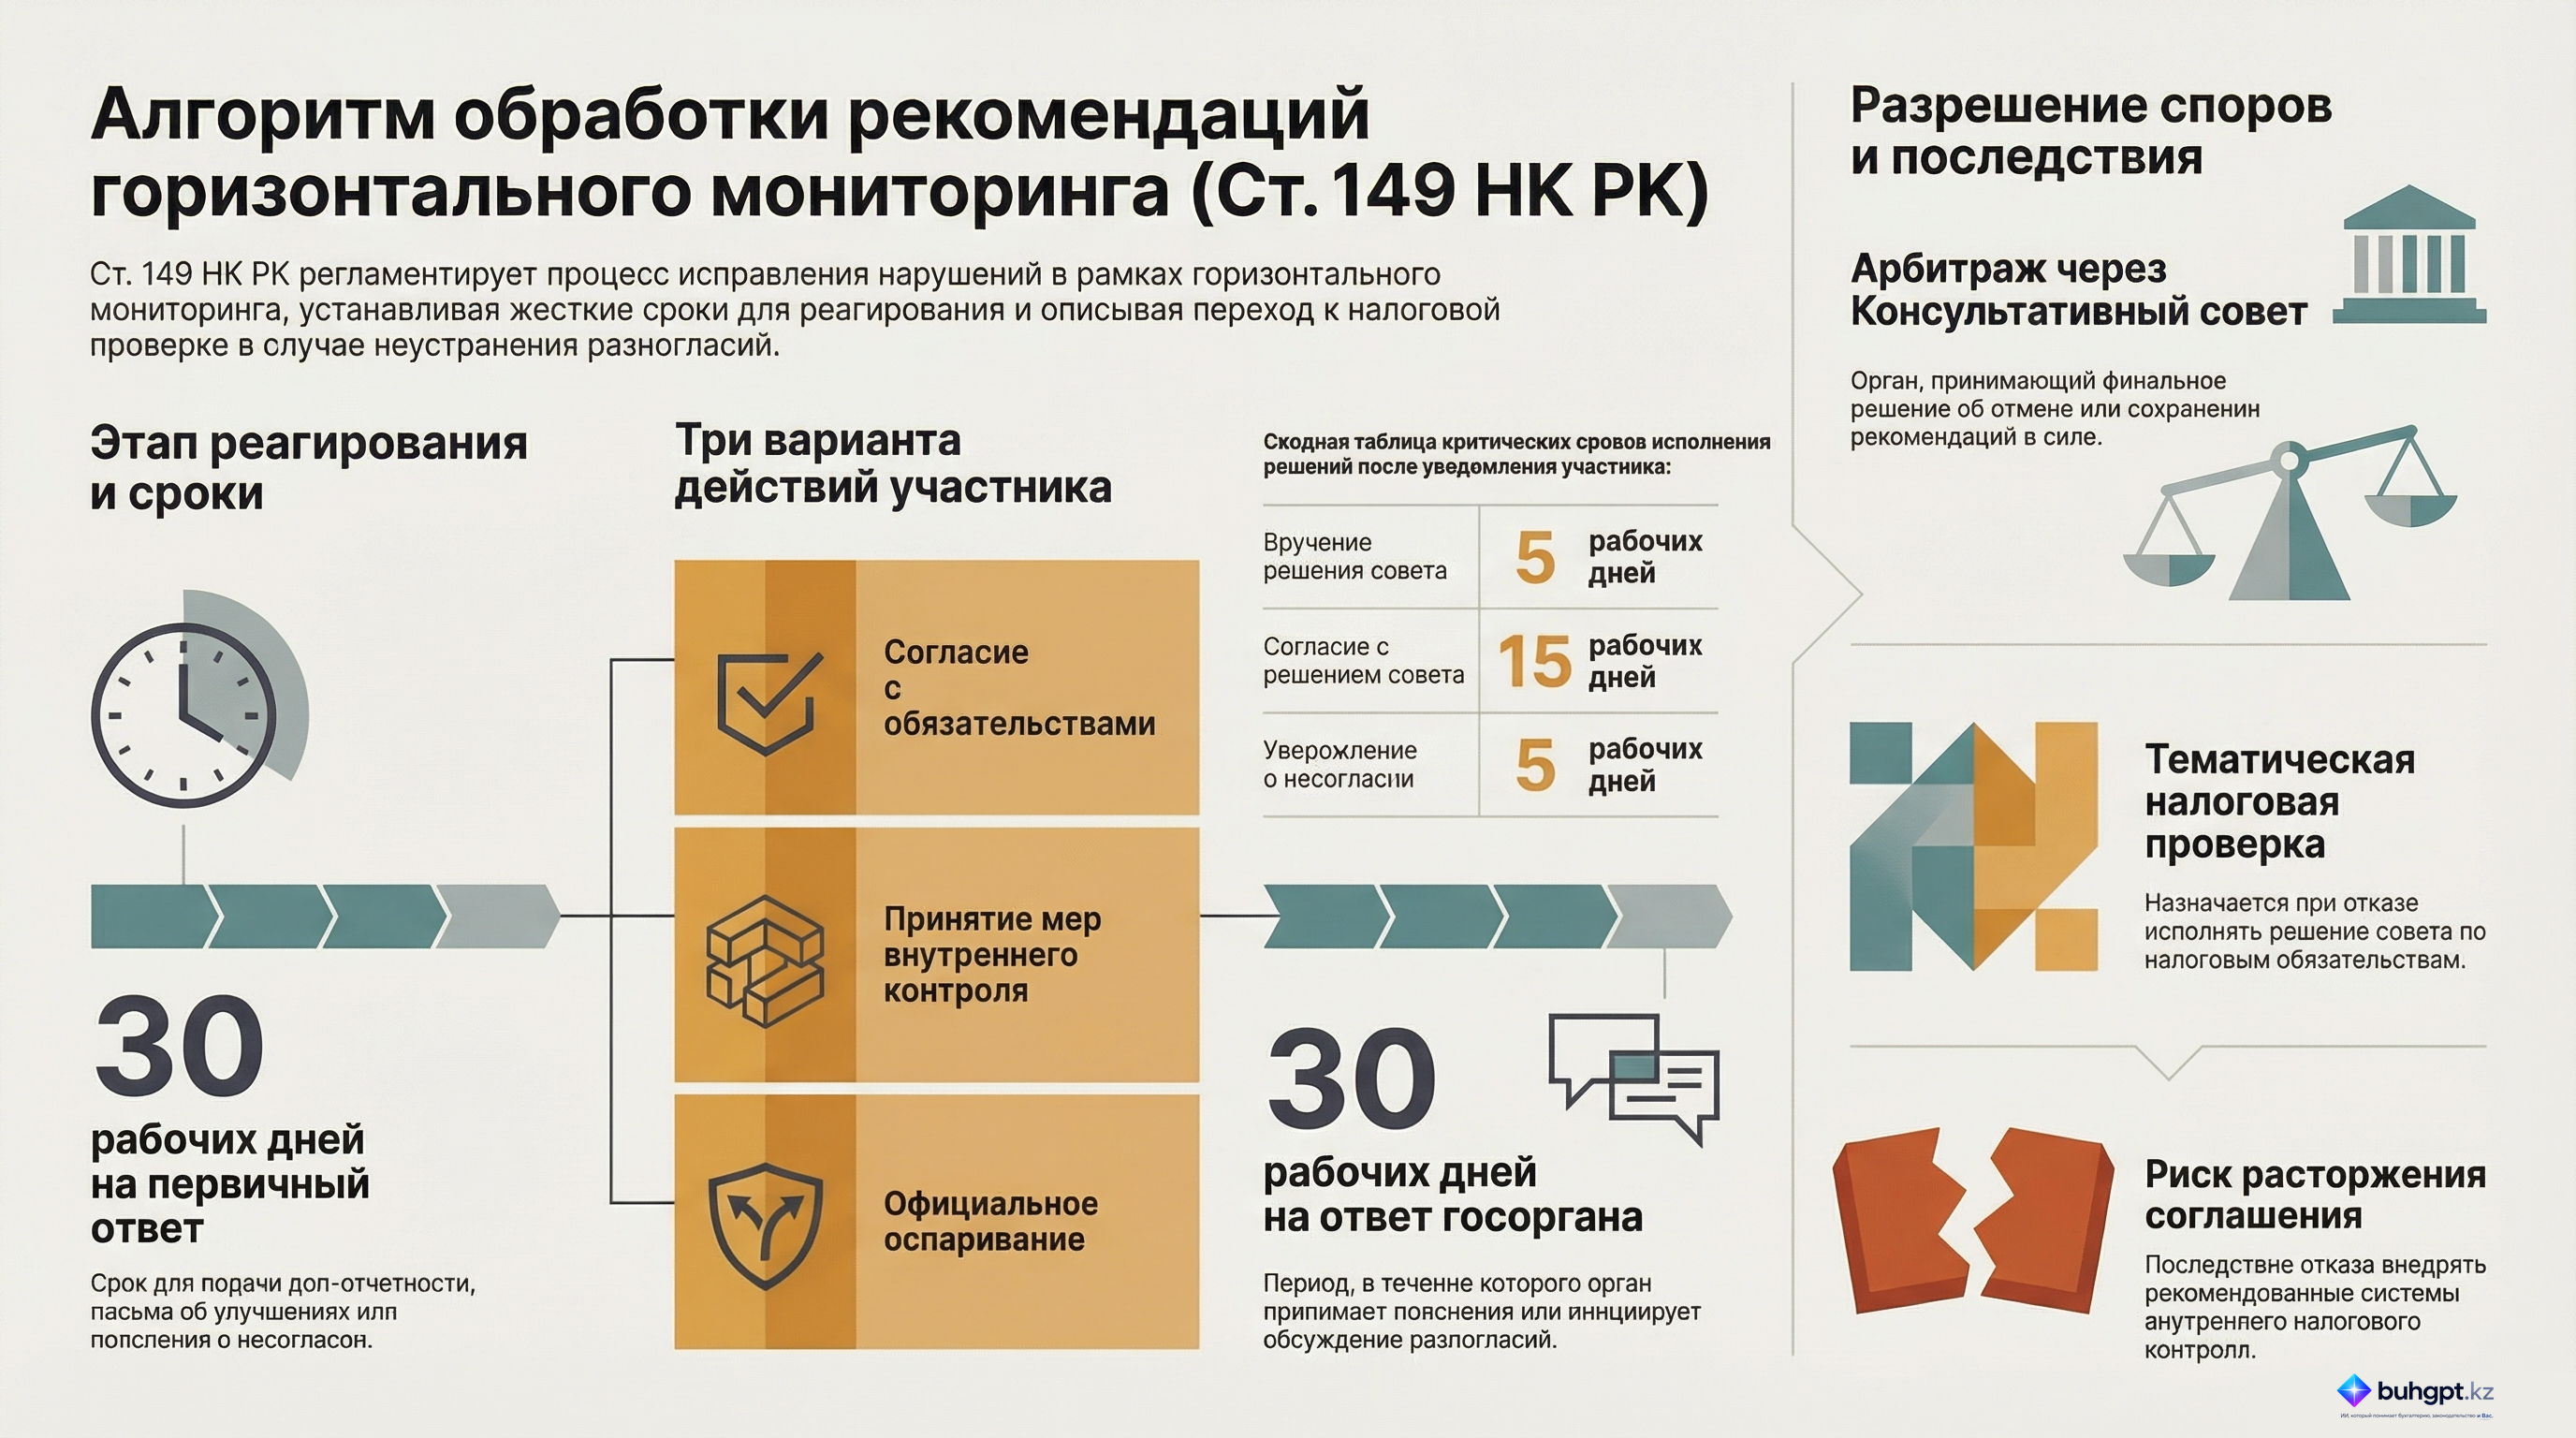
Участник мониторинга обязан отреагировать на полученные рекомендации в течение тридцати рабочих дней. Процедура предусматривает три сценария первичного реагирования:
| Сценарий | Действия участника мониторинга |
|---|---|
| Согласие с налоговыми обязательствами | Представление дополнительной налоговой отчетности и уведомление органа. |
| Согласие с улучшением контроля | Направление письма с указанием конкретных сроков реализации мер. |
| Несогласие с рекомендацией | Предоставление официального пояснения с изложением позиции. |
2. Процедура разрешения разногласий
В случае несогласия участника с рекомендациями, процесс переходит в стадию административного согласования. Уполномоченный орган обязан рассмотреть пояснение участника в течение тридцати рабочих дней.
Если пояснение не принимается, инициируется дополнительное обсуждение. При сохранении противоречий составляется протокол разногласий, который передается на рассмотрение в Консультативный совет.
Функции Консультативного совета:
- Рассмотрение протокола разногласий.
- Принятие решения об оставлении рекомендаций без изменений либо об их полной/частичной отмене.
- Вручение мотивированного решения участнику в течение пяти рабочих дней.
3. Последствия неисполнения мотивированного решения
Законодательство устанавливает жесткие рамки для исполнения решений Консультативного совета. В случае согласия с решением совета, участник должен исполнить его в течение пятнадцати рабочих дней.
Однако, если участник выражает несогласие (в течение пяти рабочих дней после получения решения) или игнорирует его, наступают следующие последствия:
- По налоговым обязательствам: Инициируется тематическая налоговая проверка. При этом мотивированное решение признается предварительным актом, а позиция налогоплательщика — официальным возражением к нему.
- По системе внутреннего контроля: Уполномоченный орган получает право инициировать процедуру расторжения соглашения о горизонтальном мониторинге через Консультативный совет.
Важные цитаты и контекст
«В процессе горизонтального мониторинга уполномоченный орган имеет право направлять рекомендации участнику мониторинга в случае выявления нарушений налогового законодательства». — Контекст: Определение правового основания для вмешательства контролирующего органа в деятельность участника мониторинга.
«Если разногласия не устранены, составляется протокол разногласий». — Контекст: Фиксация перехода спора из плоскости рабочих обсуждений на уровень Консультативного совета.
«Мотивированное решение в этом случае будет считаться предварительным актом, а пояснения участника – позицией к этому решению». — Контекст: Описание трансформации рекомендательного документа в основу для проведения официальной тематической налоговой проверки в случае конфликта сторон.
Ключевые сроки (Actionable Timelines)
Для обеспечения комплаенса участникам горизонтального мониторинга необходимо строго придерживаться следующих временных интервалов, установленных статьей 149:
- 30 рабочих дней: Срок для первичного ответа на рекомендации (согласие или пояснение несогласия).
- 30 рабочих дней: Срок рассмотрения пояснений участника уполномоченным органом.
- 5 рабочих дней: Срок вручения мотивированного решения Консультативного совета участнику.
- 5 рабочих дней: Срок, в который участник должен уведомить орган о своем несогласии с решением совета.
- 15 рабочих дней: Срок исполнения решения совета (подача отчетности или предоставление плана улучшения контроля) в случае согласия с ним.
Практические выводы
- Приоритетность диалога: Процедура горизонтального мониторинга ориентирована на досудебное и допроверочное урегулирование вопросов через механизм пояснений и Консультативный совет.
- Риск потери статуса: Несоблюдение рекомендаций по внутреннему контролю может привести к полной потере преимуществ горизонтального мониторинга через расторжение соответствующего соглашения.
- Правовая трансформация: Несогласие с решением по налоговым обязательствам фактически предопределяет проведение тематической проверки, где рекомендации автоматически становятся базой для налоговых доначислений.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В какой срок участник горизонтального мониторинга должен отреагировать на полученную рекомендацию уполномоченного органа?
В течение тридцати рабочих дней. Согласно статье 149 Налогового кодекса, этот срок предоставляется участнику для выражения согласия или предоставления пояснений при несогласии.
Какие действия должен предпринять участник мониторинга при согласии с рекомендацией по исполнению налогового обязательства?
Представить дополнительную налоговую отчетность за соответствующий период. Это официальный способ корректировки налоговых обязательств в рамках исполнения рекомендаций мониторинга.
Что происходит, если участник мониторинга не согласен с рекомендацией и предоставил пояснение?
Уполномоченный орган рассматривает пояснение в течение тридцати рабочих дней. Закон отводит органу ровно тридцать рабочих дней для уведомления о согласии с пояснением или продолжения дискуссии.
Какой документ составляется, если в ходе дополнительного обсуждения разногласия по рекомендациям не были устранены?
Протокол разногласий. Этот документ фиксирует позиции сторон для последующего рассмотрения Консультативным советом.
Какое решение может принять Консультативный совет при рассмотрении протокола разногласий?
Отменить рекомендации полностью или частично. Совет вправе пересмотреть рекомендации, если доводы участника окажутся обоснованными.
🃏 Карточки самопроверки
25 карточек для запоминания ключевых положений статьи 149. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления