Статья 151 НК РК 2026 — Налоговый контроль
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
1. Налоговый контроль – государственный контроль, осуществляемый налоговыми органами, за исполнением норм налогового законодательства Республики Казахстан и иного законодательства Республики Казахстан, контроль за соблюдением которого возложен на налоговые органы.
2. Налоговый контроль осуществляется путем проведения налоговой проверки исключительно налоговыми органами.
3. Общий порядок проведения налоговой проверки определяется настоящим Кодексом, а также Предпринимательским кодексом Республики Казахстан в части, не урегулированной настоящим Кодексом.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Статья 151 Налогового кодекса Республики Казахстан — Контроль за уплатой налогов
Исполнительное резюме
Настоящий документ представляет собой детальный анализ положений Статьи 151 Налогового кодекса Республики Казахстан, регламентирующей механизмы налогового контроля в стране. Основной вывод анализа заключается в том, что налоговый контроль является исключительной преференцией государственных налоговых органов и реализуется строго через формат налоговых проверок. Законодательство устанавливает четкую иерархию нормативных актов, регулирующих данный процесс, где приоритет отдается Налоговому кодексу, а в субсидиарном порядке применяется Предпринимательский кодекс Республики Казахстан.
Детальный анализ ключевых тем
1. Определение и функциональное назначение налогового контроля
Согласно исследуемым нормам, налоговый контроль классифицируется как форма государственного контроля. Его фундаментальная цель заключается в обеспечении соблюдения:
- Норм налогового законодательства Республики Казахстан.
- Иных актов законодательства Республики Казахстан, контроль за исполнением которых официально возложен на налоговые органы.
2. Исключительный механизм реализации
Критически важным аспектом Статьи 151 является ограничение инструментария налогового контроля. Установлено, что контроль осуществляется исключительно посредством проведения налоговых проверок. Это положение сужает спектр допустимых форм государственного вмешательства в рамках данной статьи до строго регламентированных инспекционных мероприятий.
3. Нормативно-правовое регулирование
Процедурный порядок проведения налогового контроля базируется на двух ключевых законодательных актах:
| Регулирующий акт | Сфера применения |
|---|---|
| Налоговый кодекс РК | Является основополагающим документом, определяющим общий порядок проведения налоговых проверок. |
| Предпринимательский кодекс РК | Применяется в тех случаях, когда конкретные аспекты проведения проверок не урегулированы Налоговым кодексом. |
Ключевые цитаты и контекст
Ниже приведены наиболее значимые выдержки из Статьи 151, определяющие правовой ландшафт налогового контроля:
- О сути контроля:
«Налоговый контроль представляет собой государственный контроль, который выполняется налоговыми органами для обеспечения соблюдения норм налогового законодательства...»
- Контекст: Данная цитата устанавливает субъект (налоговые органы) и объект (соблюдение законодательства) правоотношений.
- О единственном методе исполнения:
«Налоговый контроль осуществляется исключительно через проведение налоговых проверок налоговыми органами.»
- Контекст: Это императивное требование, исключающее иные способы реализации контрольных функций в рамках данной статьи.
- О правовой иерархии:
«Общий порядок проведения налоговых проверок определяется Налоговым кодексом, а также Предпринимательским кодексом Республики Казахстан в тех случаях, когда это не регулируется Налоговым кодексом.»
- Контекст: Уточняет правила взаимодействия между различными отраслями законодательства при проведении контрольных мероприятий.
Практические выводы
На основании анализа Статьи 151 можно выделить следующие ключевые положения для понимания системы налогового администрирования:
- Легитимность через проверку: Любое действие налоговых органов, позиционируемое как «налоговый контроль», должно иметь форму официальной налоговой проверки, иначе оно может быть признано не соответствующим букве Статьи 151.
- Широта полномочий: Налоговые органы наделены правом контролировать не только профильное налоговое законодательство, но и любые иные акты, если это прямо предписано законом.
- Двухуровневое регулирование: При анализе законности процедур контроля необходимо учитывать не только Налоговый, но и Предпринимательский кодекс, который выступает в качестве дополнительного регулятора процедурных вопросов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Что представляет собой налоговый контроль согласно статье 151 Налогового кодекса РК?
Государственный контроль, выполняемый налоговыми органами. Статья 151 прямо определяет налоговый контроль как форму государственного контроля, осуществляемую уполномоченными органами.
Каким единственным способом осуществляется налоговый контроль в соответствии с текстом статьи?
Исключительно через проведение налоговых проверок. Закон четко ограничивает формы реализации налогового контроля только проведением проверок.
Для чего именно налоговые органы выполняют налоговый контроль?
Для обеспечения соблюдения норм налогового законодательства и иных актов. Целью контроля является надзор за исполнением налоговых норм и других актов, контроль за которыми возложен на эти органы.
Каким кодексом, помимо Налогового, может регулироваться порядок проведения налоговых проверок?
Предпринимательским кодексом Республики Казахстан. Текст статьи прямо указывает на использование Предпринимательского кодекса в случаях, не урегулированных Налоговым кодексом.
В каком случае при проведении налоговой проверки применяется Предпринимательский кодекс?
Когда определенные аспекты не регулируются Налоговым кодексом. Предпринимательский кодекс имеет субсидиарное значение и применяется при отсутствии соответствующих норм в профильном Налоговом кодексе.
🃏 Карточки самопроверки
15 карточек для запоминания ключевых положений статьи 151. Бесплатно.
📊 Инфографика
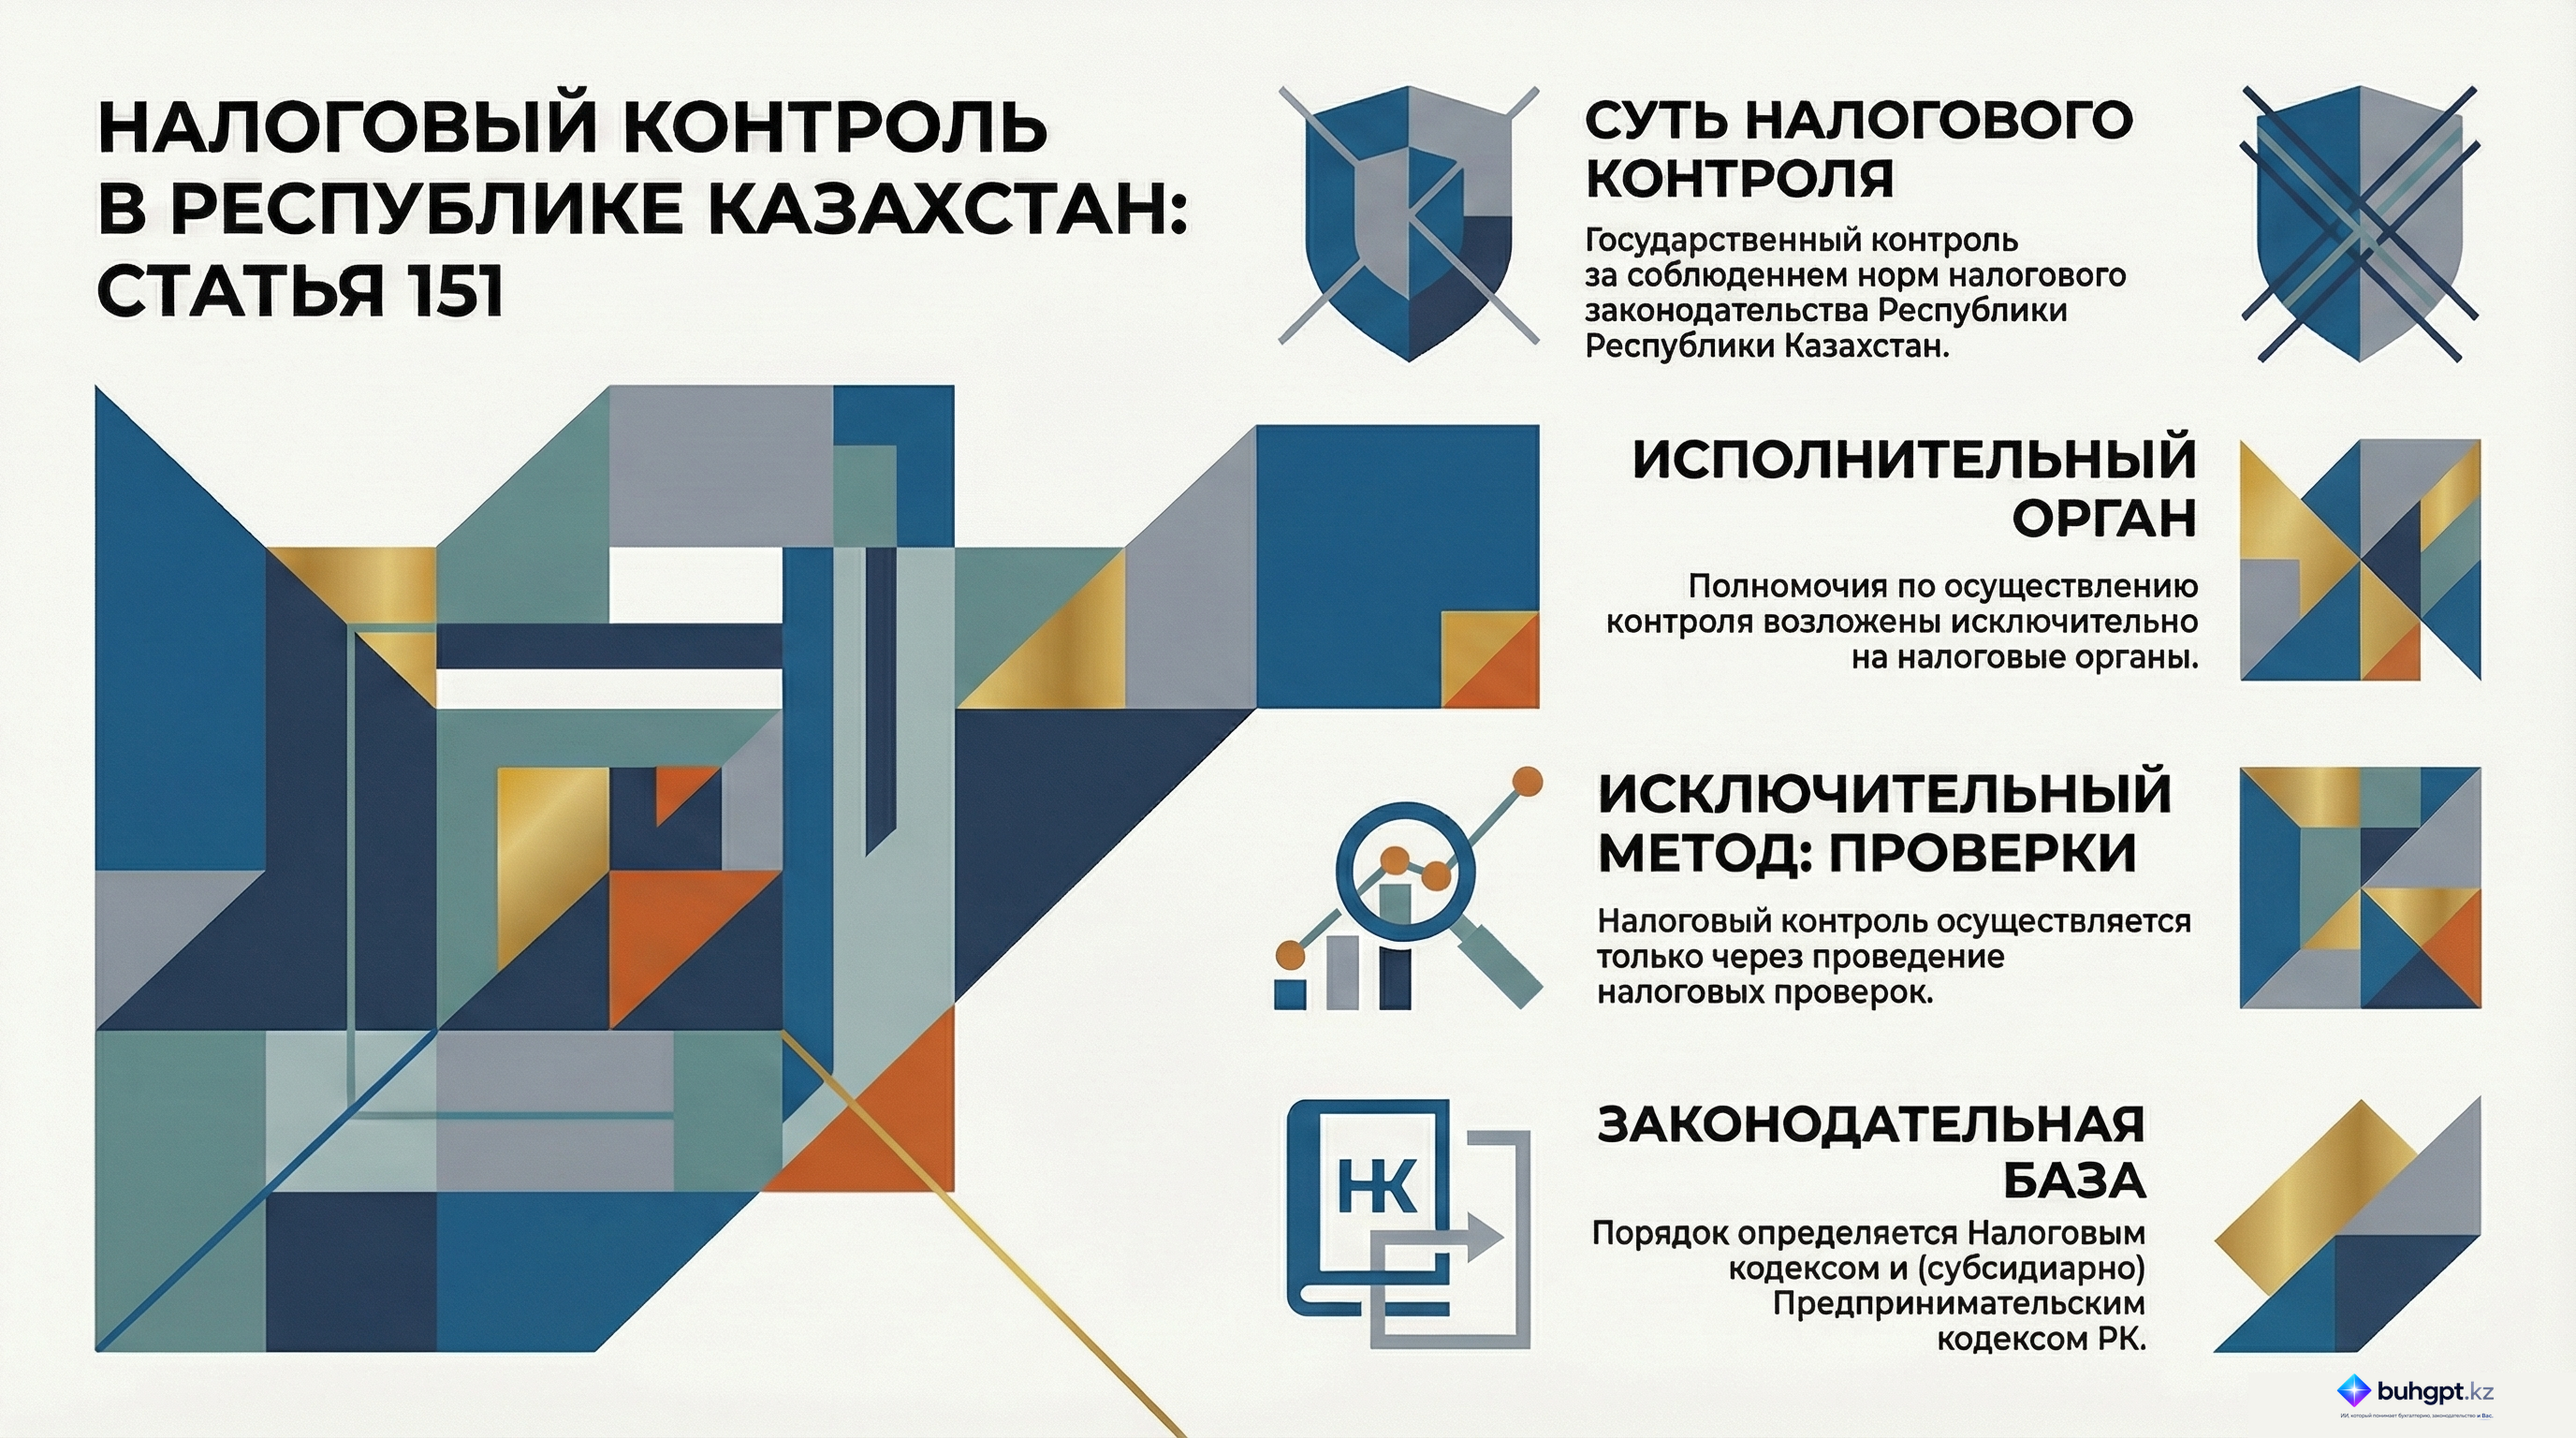
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 151
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления