Статья 152 НК РК 2026 — Налоговая проверка
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
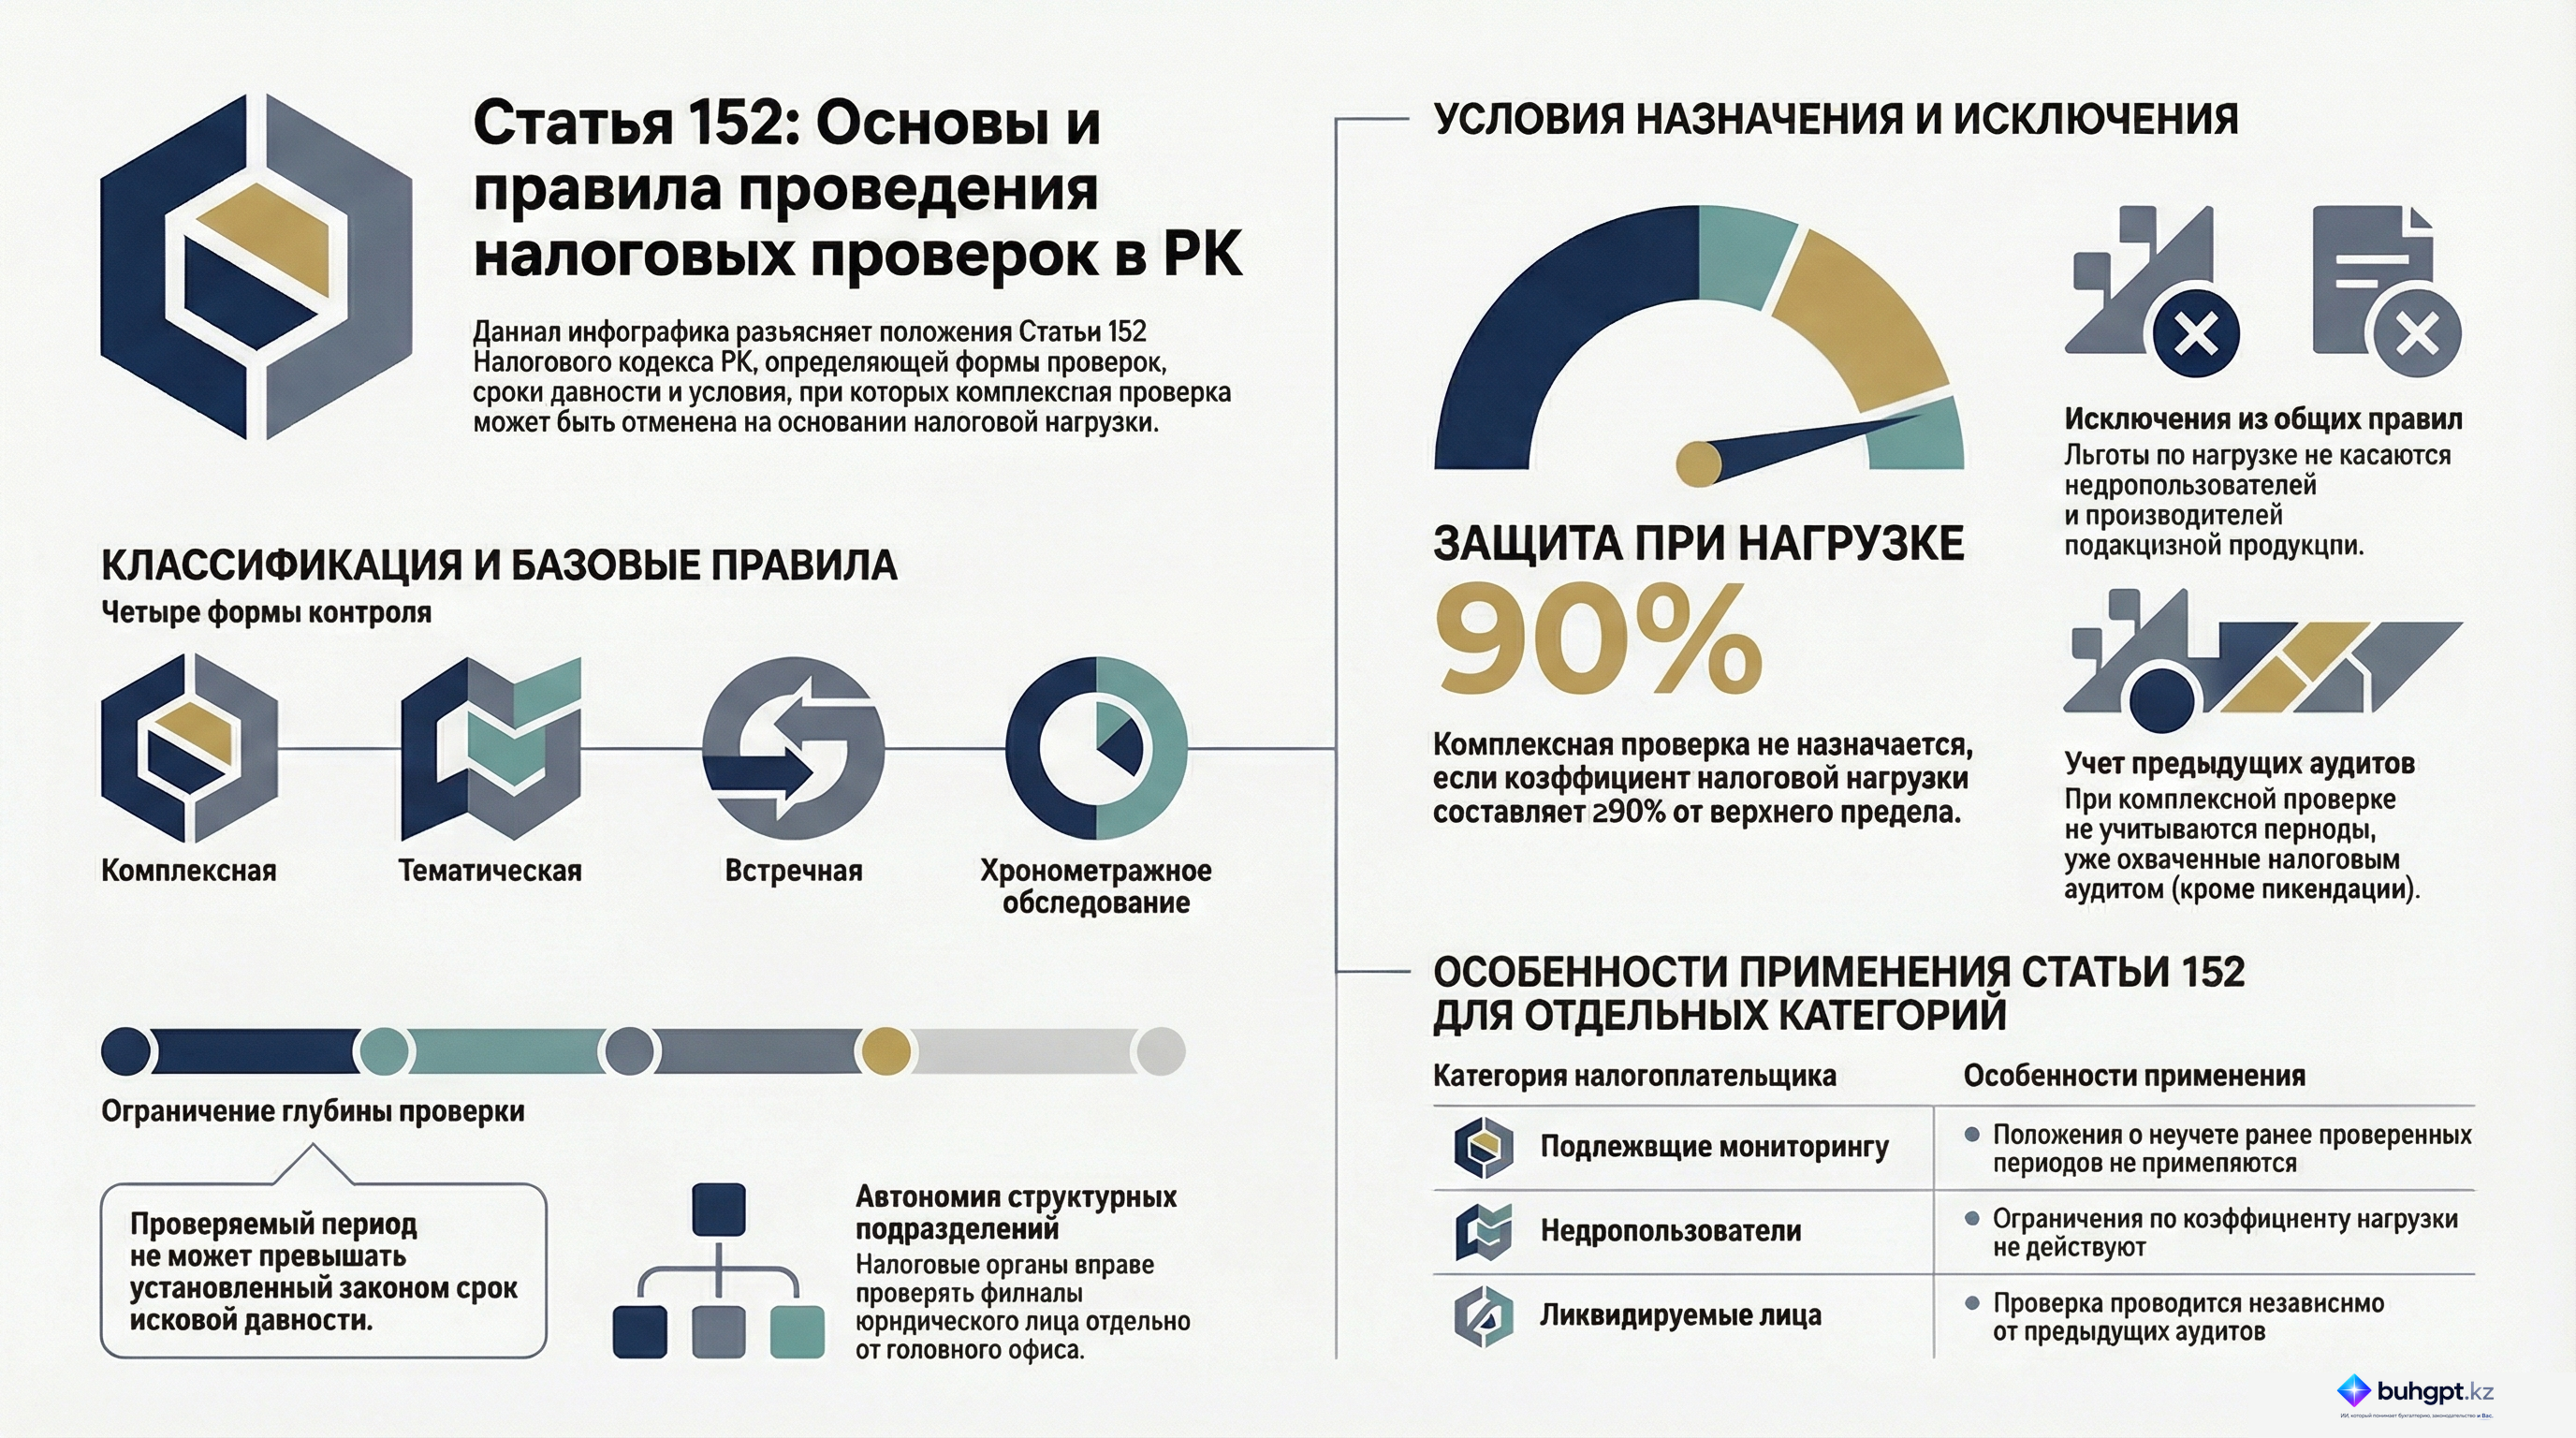
1. Налоговая проверка осуществляется в форме комплексной, тематической, встречной налоговой проверки, хронометражного обследования.
Период, подлежащий налоговой проверке, не должен превышать срок исковой давности.
Налоговые органы вправе осуществлять налоговые проверки структурных подразделений юридического лица независимо от проведения налоговой проверки самого юридического лица.
2. Налоговая проверка в отношении сотрудников органов, осуществляющих в соответствии с Законом Республики Казахстан "Об оперативно-розыскной деятельности" оперативно-розыскную деятельность, проводится в особом порядке.
Особый порядок проведения налоговой проверки определяется уполномоченным органом совместно со специальными государственными органами, органами военной разведки Министерства обороны Республики Казахстан, правоохранительными органами.
3. При определении проверяемого периода не включается налоговый период, охваченный аудитом по налогам, при назначении:
1) комплексной налоговой проверки, за исключением назначаемых при реорганизации или ликвидации юридического лица – резидента, структурного подразделения юридического лица – нерезидента;
2) тематической налоговой проверки по налоговому заявлению или жалобе самого налогоплательщика (налогового агента), в том числе:
по налоговому заявлению в связи со снятием с регистрационного учета плательщика по налогу на добавленную стоимость;
в связи с жалобой налогоплательщика (налогового агента) на уведомление о результатах налоговой проверки.
Положение части первой настоящего пункта не распространяется на налоговые проверки в отношении:
1) налогоплательщиков, подлежащих налоговому мониторингу;
2) недропользователей;
3) налогоплательщиков, осуществляющих виды деятельности по производству и обороту отдельных видов подакцизной продукции, биотоплива.
4. Налоговая проверка назначается в соответствии с настоящим Кодексом с учетом показателя коэффициента налоговой нагрузки.
При этом комплексная налоговая проверка не назначается за налоговый период, в котором у налогоплательщика коэффициент налоговой нагрузки составляет не менее 90 процентов верхнего показателя коэффициента налоговой нагрузки по соответствующему виду деятельности и с учетом региона осуществления деятельности.
Положения части второй настоящего пункта не распространяются на случай назначения комплексной налоговой проверки по заявлению самого налогоплательщика, по основаниям, предусмотренным Уголовно-процессуальным законодательством Республики Казахстан, по требованию органов прокуратуры.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Проведение налоговой проверки согласно Статье 152 НК РК
Исполнительное резюме
Данный документ представляет собой подробный анализ положений Статьи 152 Налогового кодекса Республики Казахстан, регулирующей порядок и условия проведения налоговых проверок. Основное внимание уделено формам контроля, правилам определения проверяемого периода, а также условиям освобождения от комплексных проверок на основе коэффициента налоговой нагрузки. Статья устанавливает четкие границы компетенции налоговых органов, защищая права налогоплательщиков от дублирующих проверок, за исключением специфических категорий субъектов и особых правовых обстоятельств.
Анализ ключевых тем
1. Формы и структура налогового контроля
Законодательство определяет четыре основные формы налоговой проверки, что позволяет органам применять дифференцированный подход в зависимости от целей контроля:
| Форма проверки | Описание и область применения |
|---|---|
| Комплексная | Охватывает широкий спектр налоговых обязательств. |
| Тематическая | Направлена на конкретные вопросы или виды налогов (например, по НДС). |
| Встречная | Проводится для подтверждения достоверности операций с контрагентами. |
| Хронометражное обследование | Нацелено на установление фактических показателей деятельности в реальном времени. |
Важной особенностью является право налоговых органов проверять структурные подразделения юридического лица как самостоятельные объекты, независимо от проведения проверки головной организации.
2. Ограничения проверяемого периода
Статья устанавливает строгие правила относительно глубины и повторяемости проверок:
- Срок исковой давности: Проверяемый период не может выходить за пределы этого срока.
- Защита от дублирования: Если налоговый период уже был охвачен аудитом, он не подлежит повторному включению в новую проверку. Однако это правило имеет исключения:
- Реорганизация или ликвидация юридического лица (или структурного подразделения нерезидента).
- Подача налогоплательщиком жалобы или заявления (включая снятие с учета по НДС).
3. Специальные категории налогоплательщиков
Существуют группы субъектов, на которые не распространяются общие правила об исключении уже проверенных периодов из новых проверок. К ним относятся:
- Налогоплательщики, находящиеся под налоговым мониторингом.
- Недропользователи.
- Субъекты, занимающиеся производством и оборотом подакцизной продукции, а также биотоплива.
4. Влияние коэффициента налоговой нагрузки (КНН)
Законодательство внедряет стимулирующий механизм: назначение проверок осуществляется с учетом КНН.
- Привилегия: Комплексная налоговая проверка не назначается, если КНН налогоплательщика составляет не менее 90% от верхнего предела для соответствующего вида деятельности в конкретном регионе.
- Исключения из привилегии: Данная льгота аннулируется, если проверка инициирована самим налогоплательщиком или органами прокуратуры в рамках уголовно-процессуального законодательства.
Важные цитаты и контекст
«Налоговые органы имеют право проверять структурные подразделения юридического лица независимо от проверки самого юридического лица».
- Контекст: Данная норма подчеркивает автономность филиалов и представительств в рамках налогового контроля, позволяя детализировать аудит на уровне конкретных подразделений.
«При установлении проверяемого периода не учитывается налоговый период, который уже был охвачен аудитом по налогам... за исключением случаев реорганизации или ликвидации».
- Контекст: Эта норма обеспечивает стабильность бизнеса, предотвращая многократные проверки одних и тех же отчетных периодов, но делает исключение для критических изменений в структуре собственности или юридическом статусе.
«Для сотрудников органов, осуществляющих оперативно-розыскную деятельность... налоговая проверка проводится по особым правилам».
- Контекст: Указывает на наличие специализированных регламентов взаимодействия налоговых служб с правоохранительными и специальными государственными органами.
Практические выводы
На основе анализа Статьи 152 можно выделить следующие стратегические аспекты:
- Приоритет налоговой дисциплины: Поддержание коэффициента налоговой нагрузки на уровне не менее 90% от регионального максимума является легальным способом минимизации риска назначения комплексных проверок.
- Риски при реорганизации: Ликвидация или реорганизация юридического лица фактически «открывает» прошлые налоговые периоды для повторного аудита, даже если они ранее проверялись.
- Особый статус определенных отраслей: Предприятия в сфере недропользования и акцизных товаров должны быть готовы к более интенсивному контролю, так как на них не распространяются стандартные ограничения по повторным проверкам периодов.
- Юридическая значимость жалоб: Подача жалобы на уведомление о результатах проверки или подача заявления о снятии с учета по НДС дает налоговым органам законное право на проведение тематической проверки за уже проверенные ранее периоды.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какие формы может принимать налоговая проверка согласно Статье 152?
Комплексная, тематическая, встречная или хронометражное обследование. Статья прямо перечисляет эти четыре формы проведения налогового контроля.
Какое ограничение установлено для периода, подлежащего налоговой проверке?
Не должен превышать срок исковой давности. Это фундаментальное ограничение, защищающее права налогоплательщика по истечении определенного времени.
Имеют ли налоговые органы право проверять структурные подразделения отдельно от юридического лица?
Да, независимо от проверки самого юридического лица. Закон позволяет проверять филиалы и представительства как самостоятельные объекты контроля.
В каком случае ранее проверенный налоговый период НЕ исключается при назначении новой проверки?
При комплексной проверке в связи с реорганизацией юридического лица. Реорганизация и ликвидация являются исключениями, позволяющими повторно охватить аудитом те же периоды.
Для каких категорий налогоплательщиков НЕ действуют положения об исключении ранее проверенного периода?
Налогоплательщики под налоговым мониторингом и недропользователи. Эти категории, наряду с производителями подакцизной продукции, подлежат более строгому контролю без учета повторности периодов.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 152. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 152
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления