Статья 153 НК РК 2026 — Случаи и основания для назначения налоговой проверки
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
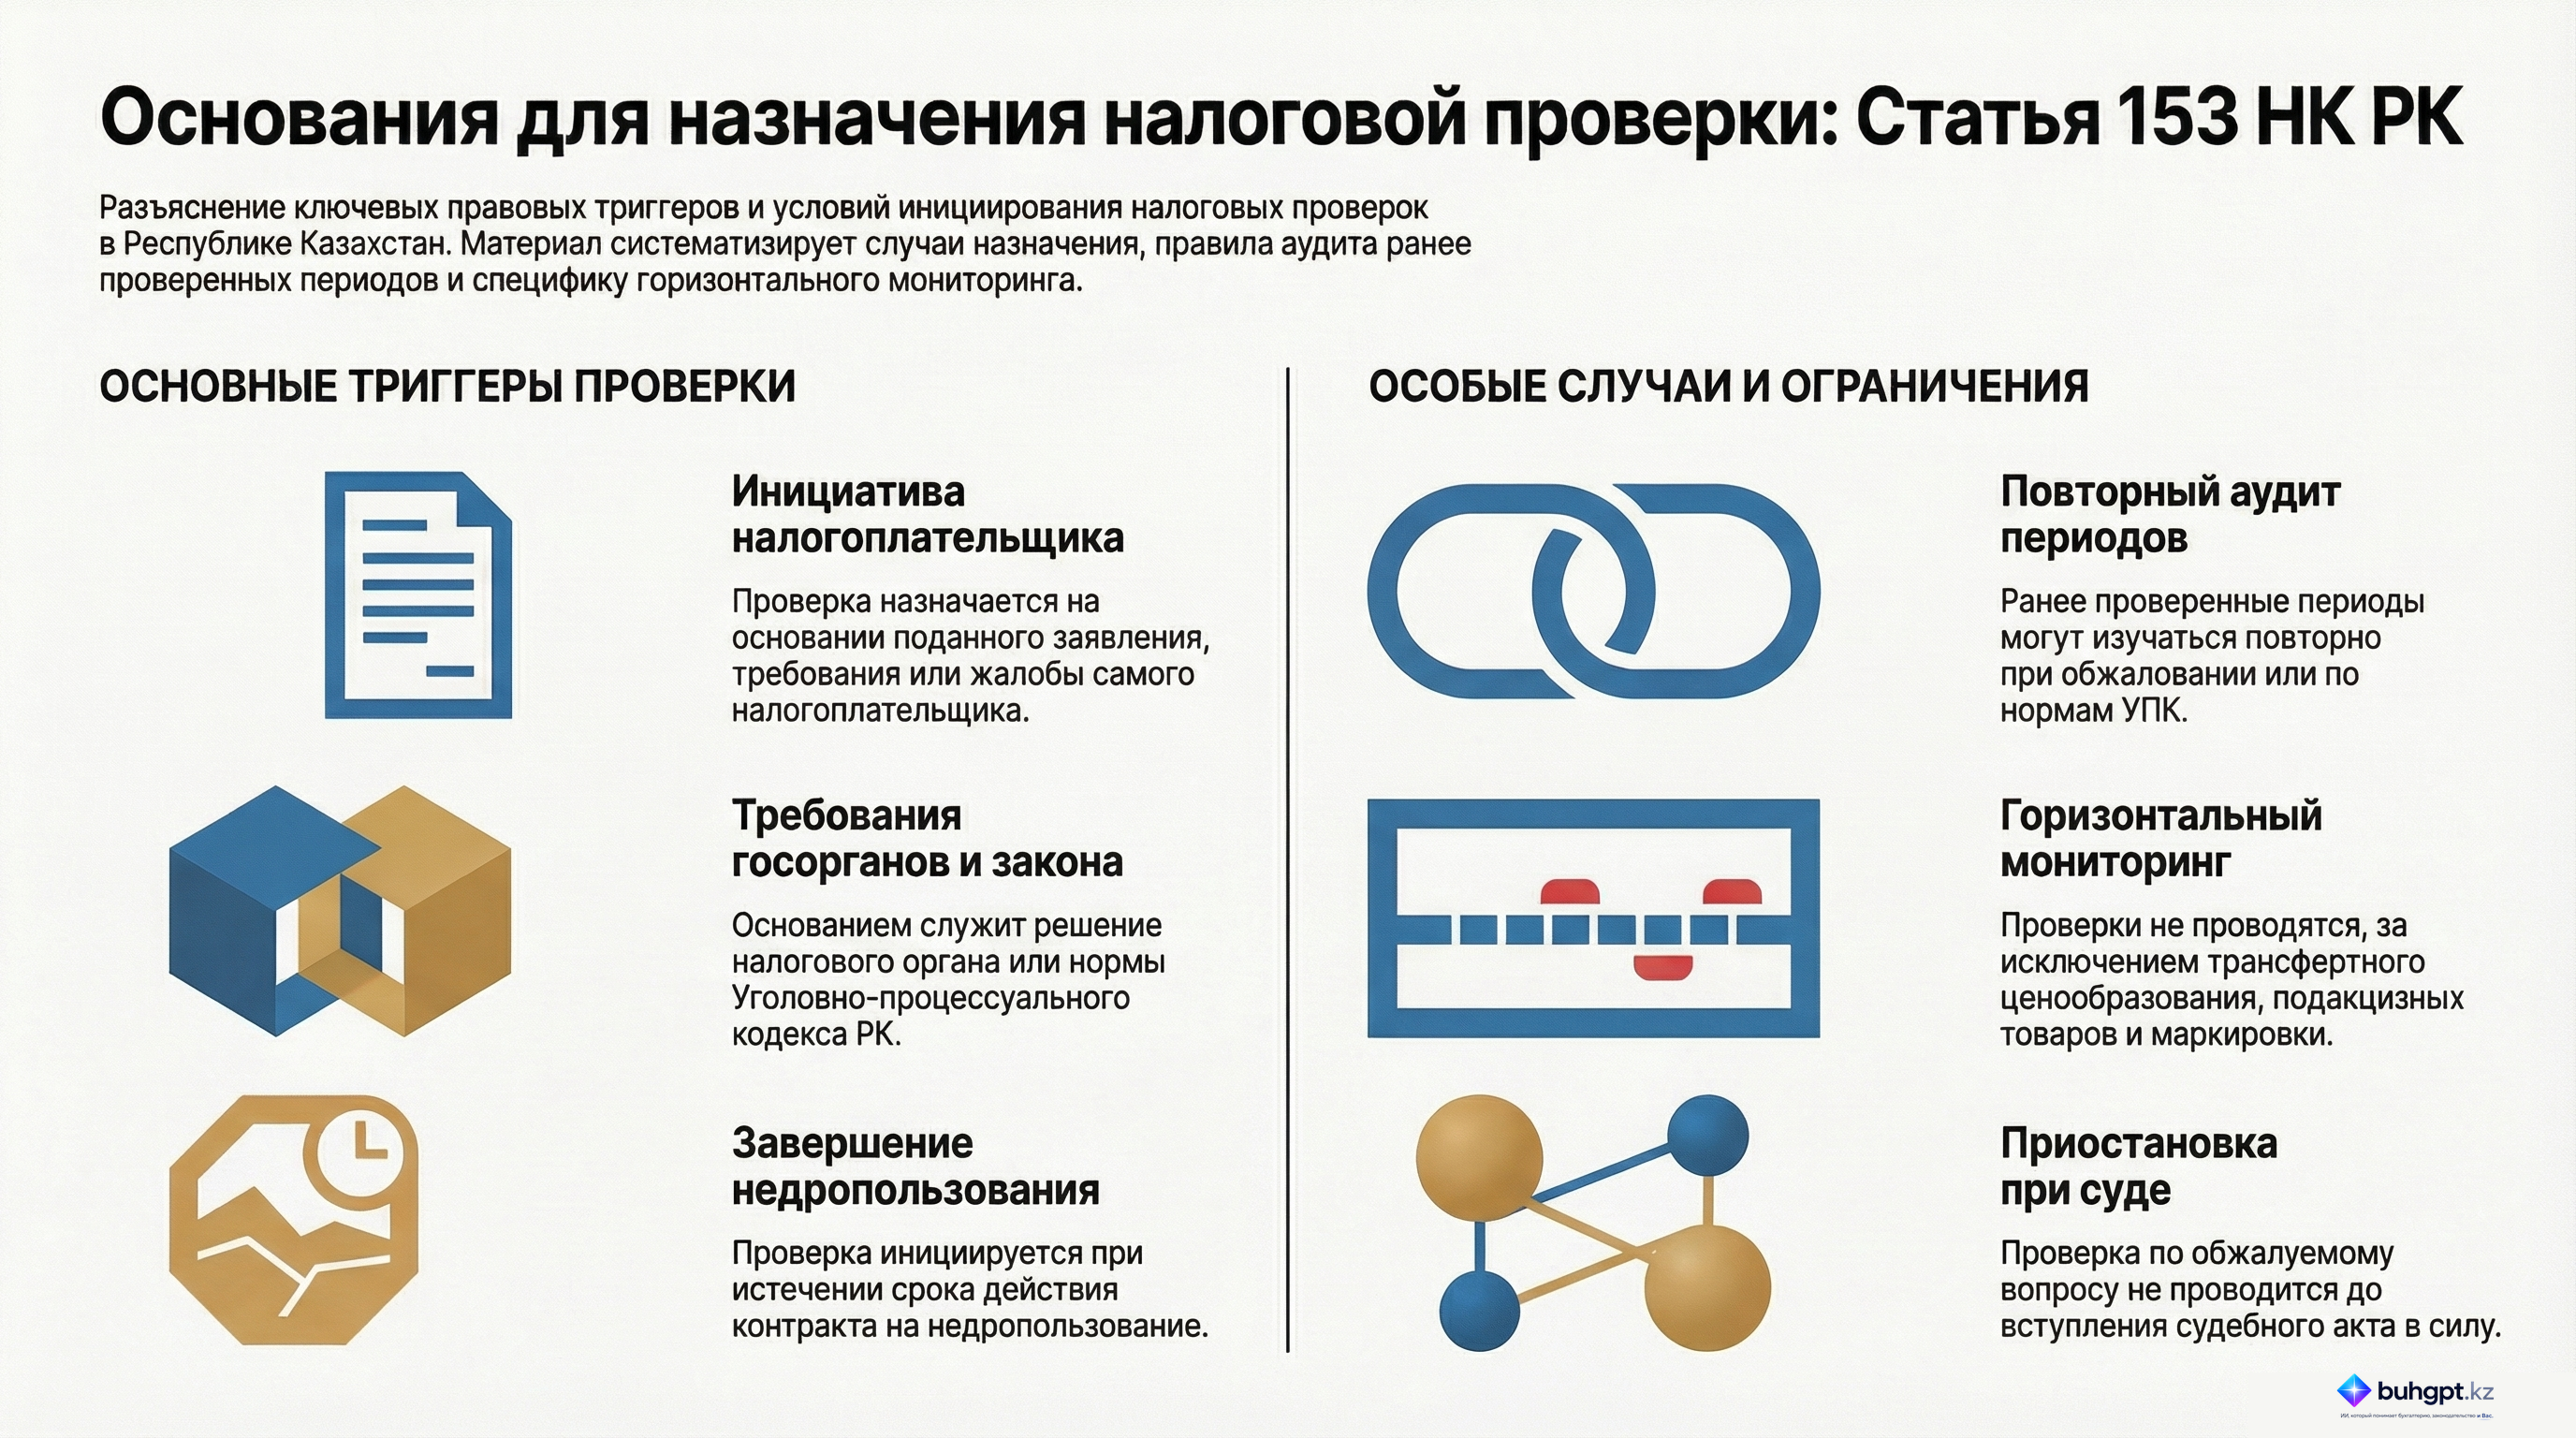
1. Налоговая проверка назначается в случаях:
1) подачи налогоплательщиком (налоговым агентом) заявления, требования, предусмотренных настоящим Кодексом;
2) наличия оснований, предусмотренных Уголовно-процессуальным кодексом Республики Казахстан;
3) принятия налоговым органом решения о проведении налоговой проверки.
Порядок и основание принятия решения налогового органа о проведении налоговой проверки определяются уполномоченным органом;
4) истечения срока действия контракта на недропользование, за исключением случаев переоформления права недропользования на лицензионный режим недропользования.
2. Налоговая проверка проводится на основании предписания.
3. Налоговая проверка может проводиться за ранее проверенный период.
Налоговая проверка за ранее проверенный период проводится:
1) по заявлению, требованию, жалобе налогоплательщика (налогового агента);
2) по основаниям, предусмотренным Уголовно-процессуальным кодексом Республики Казахстан;
3) на основании решения уполномоченного органа.
В случае подачи налогоплательщиком (налоговым агентом) жалобы в суд на уведомление о результатах налоговой проверки налоговая проверка по обжалуемому вопросу за ранее проверенный период не проводится до вступления в законную силу судебного акта.
4. За налоговые периоды нахождения налогоплательщика в горизонтальном мониторинге налоговая проверка не проводится, за исключением:
1) встречных проверок;
2) налоговых проверок по заявлению, требованию, жалобе налогоплательщика (налогового агента);
3) налоговых проверок по основаниям, предусмотренным Уголовно-процессуальным кодексом Республики Казахстан;
4) налоговых проверок в связи с несогласием с мотивированным решением по горизонтальному мониторингу по вопросам исполнения налогового обязательства и (или) неисполнением такого решения;
5) налоговых проверок по вопросам наличия сопроводительных накладных на товары и соответствия наименования, количества (объема) товаров сведениям, указанным в сопроводительных накладных на товары:
при перемещении, реализации и (или) отгрузке товаров по территории Республики Казахстан, в том числе осуществляемых международными автомобильными перевозками между государствами – членами ЕАЭС;
при ввозе товаров на территорию Республики Казахстан с территории государств, не являющихся членами ЕАЭС, и государств – членов ЕАЭС;
при вывозе товаров с территории Республики Казахстан на территорию государств, не являющихся членами ЕАЭС, и государств – членов ЕАЭС;
6) налоговых проверок по вопросам наличия и подлинности средств идентификации и учетно-контрольных марок;
7) налоговых проверок по вопросам наличия лицензии;
8) налоговых проверок по вопросам наличия товарно-транспортных накладных на импортируемые и перемещаемые между государствами-членами ЕАЭС товары и соответствия наименования товаров сведениям, указанным в товарно-транспортных накладных;
9) налоговых проверок по вопросам соблюдения порядка применения контрольно-кассовых машин;
10) налоговых проверок по вопросам соблюдения законодательства Республики Казахстан о разрешениях и уведомлениях и условий производства, хранения и реализации отдельных видов подакцизных товаров;
11) налоговых проверок по вопросам наличия и подлинности на товаре средства идентификации по товарам, подлежащим обязательной маркировке в соответствии с международными договорами, ратифицированными Республикой Казахстан, и (или) законодательством Республики Казахстан;
12) налоговых проверок по вопросам государственного регулирования производства и оборота отдельных видов подакцизных товаров, а также оборота авиационного топлива, биотоплива, мазута;
13) налоговых проверок по вопросам определения взаиморасчетов между налогоплательщиком и его дебиторами;
14) налоговых проверок по вопросам трансфертного ценообразования.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Основания и случаи назначения налоговой проверки (Статья 153 НК РК)
Данный документ представляет собой детальный анализ положений Статьи 153 Налогового кодекса Республики Казахстан, регулирующей правовые основания для инициирования налоговых проверок, порядок их проведения в отношении ранее проверенных периодов, а также специфику налогового контроля для участников горизонтального мониторинга.
1. Исполнительное резюме
Статья 153 Налогового кодекса РК устанавливает четко определенный перечень оснований для назначения налоговых проверок. Законодательство разграничивает плановые и внеплановые мероприятия контроля, основываясь на инициативе налогоплательщика, решениях государственных органов или наступлении специфических юридических фактов (например, истечение контрактов на недропользование).
Ключевой особенностью данной нормы является защита прав налогоплательщика при судебном обжаловании результатов проверки и жесткая регламентация случаев, когда контроль допустим в отношении участников горизонтального мониторинга.
2. Ключевые основания для назначения налоговой проверки
Согласно нормам НК РК, проверка может быть инициирована в четырех основных случаях:
| № | Основание | Примечание |
|---|---|---|
| 1 | Заявление налогоплательщика | Подача требования или заявления самим субъектом или налоговым агентом. |
| 2 | Уголовно-процессуальные основания | Наличие оснований, предусмотренных Уголовно-процессуальным кодексом РК. |
| 3 | Решение налогового органа | Проводится в порядке, определяемом уполномоченным органом. |
| 4 | Истечение контракта на недропользование | Исключение: переоформление права недропользования на лицензионный режим. |
Важное условие: Любая налоговая проверка осуществляется исключительно на основании официального предписания.
3. Проверки за ранее проверенные периоды
Законодательство допускает повторный охват налоговых периодов, по которым ранее уже проводился контроль, однако строго ограничивает такие случаи.
Условия проведения повторной проверки:
- Инициатива самого налогоплательщика (жалоба, заявление или требование).
- Требование в рамках Уголовно-процессуального кодекса.
- Прямое решение уполномоченного органа.
Судебная защита:
Если налогоплательщик обжалует результаты предыдущей проверки в суде, проведение новой проверки по тому же вопросу за тот же период запрещено до момента вступления судебного акта в законную силу.
4. Специфика горизонтального мониторинга
Для налогоплательщиков, находящихся в режиме горизонтального мониторинга, действует общий запрет на проведение налоговых проверок. Тем не менее, статья 153 устанавливает 14 исключительных случаев, когда проверка остается законной:
- Встречные проверки.
- Проверки по инициативе налогоплательщика (заявление, жалоба).
- Основания, предусмотренные Уголовно-процессуальным кодексом.
- Несогласие налогоплательщика с мотивированным решением по результатам горизонтального мониторинга.
- Контроль товарооборота: наличие и соответствие сопроводительных накладных на товары (СНТ) при перемещении или реализации.
- Идентификация товаров: проверка наличия и подлинности средств идентификации и учетно-контрольных марок.
- Проверка наличия лицензий.
- Наличие товарно-транспортных накладных на импортируемые и перемещаемые грузы.
- Соблюдение порядка применения контрольно-кассовых машин (ККМ).
- Соблюдение правил производства, хранения и реализации подакцизных товаров.
- Наличие маркировки на товарах, подлежащих обязательному этикетированию.
- Государственное регулирование оборота подакцизной продукции.
- Проверка взаиморасчетов налогоплательщика с его дебиторами.
- Вопросы трансфертного ценообразования.
5. Важные положения и цитаты
Ниже приведены ключевые правовые нормы, определяющие юридическую логику Статьи 153:
- О юридическом основании: "Налоговая проверка осуществляется на основании предписания и может охватывать ранее проверенные периоды". Это подчеркивает, что наличие предписания является обязательным процедурным элементом.
- О приоритете судебного разбирательства: "Если налогоплательщик... подает жалобу в суд на результаты налоговой проверки, проверка по обжалуемому вопросу за ранее проверенный период не осуществляется до вступления в законную силу судебного акта". Данная норма гарантирует неизменность доказательной базы в период спора.
- О недропользовании: Проверка назначается при истечении срока контракта, за исключением случаев перехода на лицензионный режим, что важно для добывающего сектора.
6. Практические выводы и аналитические инсайты
На основе анализа Статьи 153 можно выделить следующие ключевые аспекты для субъектов налогообложения:
- Риск повторного контроля: Налогоплательщик должен учитывать, что подача жалобы или требования на пересмотр налоговых обязательств автоматически открывает законную возможность для повторной проверки уже закрытых периодов.
- Ограниченность иммунитета горизонтального мониторинга: Несмотря на статус доверительного взаимодействия, горизонтальный мониторинг не защищает от операционных проверок (акцизы, накладные, ККМ, маркировка) и проверок по трансфертному ценообразованию.
- Процессуальная значимость Уголовно-процессуального кодекса: Ссылка на нормы УПК проходит через все пункты статьи, что делает налоговую проверку инструментом, тесно интегрированным в систему уголовного преследования при наличии соответствующих оснований.
- Контроль дебиторской задолженности: Налоговые органы сохраняют за собой право проверять взаиморасчеты с дебиторами даже в условиях льготных режимов мониторинга, что требует от компаний поддержания высокой точности учета первичной документации.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В каком из перечисленных случаев может быть назначена налоговая проверка согласно статье 153 Налогового кодекса РК?
При наличии оснований, указанных в Уголовно-процессуальном кодексе Республики Казахстан.. Уголовно-процессуальный кодекс является одним из законодательных актов, устанавливающих правовые основания для инициирования налоговой проверки.
В каком случае истечение срока действия контракта на недропользование НЕ является основанием для назначения налоговой проверки?
Если право недропользования переоформляется на лицензионный режим.. Закон предусматривает исключение для случаев перехода на лицензионный режим, сохраняя преемственность контроля без немедленной проверки.
На основании какого документа осуществляется налоговая проверка?
Предписание.. Предписание является официальным документом-основанием, санкционирующим действия налоговых инспекторов.
Когда допускается проведение налоговой проверки за ранее проверенный период?
По решению уполномоченного органа.. Уполномоченный орган обладает правом инициировать повторную проверку в рамках своих полномочий.
Что происходит с проверкой по обжалуемому вопросу, если налогоплательщик подал жалобу в суд на результаты предыдущей проверки?
Проверка не осуществляется до вступления в законную силу судебного акта.. Закон запрещает дублирование контроля по спорному вопросу, пока суд не вынесет окончательное решение.
🃏 Карточки самопроверки
56 карточек для запоминания ключевых положений статьи 153. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления