Статья 154 НК РК 2026 — Предписание налогового органа
Глава 15. НАЛОГОВЫЙ КОНТРОЛЬ · все статьи главы
Официальный текст статьи
1. Предписание налогового органа должно содержать:
1) дату и номер регистрации предписания в налоговом органе;
2) идентификационные данные налогоплательщика (налогового агента) – в случаях, когда налоговая проверка назначается непосредственно в отношении налогоплательщика (налогового агента);
3) наименование налогового органа, вынесшего предписание;
4) вид в случаях, предусмотренных Предпринимательским кодексом, и форму налоговой проверки;
5) срок налоговой проверки, проверяемые периоды, за исключением хронометражного обследования, – в случаях, когда налоговая проверка назначается непосредственно в отношении налогоплательщика (налогового агента);
6) проверяемый участок территории, вопросы, подлежащие выяснению в ходе налоговой проверки, – в случаях, когда налоговая проверка назначается не в отношении конкретного налогоплательщика (налогового агента);
7) фамилии, имена и отчества должностных лиц налогового органа, уполномоченных на проведение налоговой проверки, а также специалистов, привлекаемых для участия в проведении налоговой проверки в соответствии с настоящим Кодексом.
Предписание налогового органа может выписываться в форме электронного документа.
2. При назначении налоговых проверок, за исключением хронометражного обследования, в предписании налогового органа указываются вопросы, подлежащие проверке, в зависимости от формы налоговой проверки.
В предписании на проведение комплексной налоговой проверки виды проверяемых налогов, платежей в бюджет и социальные платежи не указываются.
3. Предписание подписывается первым руководителем налогового органа или лицом, его замещающим, если иное не установлено настоящим пунктом.
Предписание на проведение встречной налоговой проверки, а также хронометражного обследования может быть подписано заместителем руководителя налогового органа либо лицом, его замещающим.
4. Дополнительное предписание выписывается налоговым органом в случае:
1) продления сроков проведения налоговой проверки;
2) изменения количества и (или) замены должностных лиц налогового органа, проводящих налоговую проверку;
3) изменения проверяемого периода.
Дополнительное предписание должно содержать:
1) номер и дату регистрации предыдущего предписания;
2) фамилии, имена и отчества должностных лиц налогового органа и специалистов, привлекаемых к проведению налоговой проверки в соответствии с настоящим Кодексом.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический обзор статьи 154 Налогового кодекса Республики Казахстан: Предписание налогового органа
Данный документ представляет собой детальный анализ положений статьи 154 Налогового кодекса Республики Казахстан, регламентирующей порядок оформления, содержание и изменение предписаний налоговых органов. Предписание является основополагающим документом для инициирования налоговой проверки и должно соответствовать ряду строгих формальных требований.
1. Резюме для руководства
Статья 154 Налогового кодекса РК устанавливает четкие юридические рамки для формирования предписания — документа, который служит официальным основанием для проведения налоговой проверки. Анализ текста статьи выявляет критическую важность соблюдения формальных реквизитов, таких как регистрационный номер, идентификационные данные налогоплательщика, сроки и цели проверки. Законодательство допускает электронный формат документа и устанавливает строгий порядок внесения изменений через выдачу дополнительных предписаний. Особое внимание уделяется разграничению требований в зависимости от вида проверки (например, комплексная проверка или хронометражное обследование).
2. Детальный анализ ключевых положений
2.1. Обязательные элементы предписания
Согласно статье 154, каждое предписание налогового органа должно содержать исчерпывающий перечень сведений для обеспечения прозрачности и законности проверки.
| № | Элемент предписания | Примечания и условия |
|---|---|---|
| 1 | Регистрационные данные | Дата и номер регистрации в налоговом органе. |
| 2 | Идентификация субъекта | Идентификационные данные налогоплательщика или налогового агента (при адресной проверке). |
| 3 | Сведения об органе | Полное наименование налогового органа, выдавшего документ. |
| 4 | Вид и форма проверки | Определяются в соответствии с Предпринимательским кодексом. |
| 5 | Временные рамки | Срок проведения и проверяемые периоды (кроме специфических случаев). |
| 6 | Предмет и территория | Участок территории и конкретные вопросы, если проверка не закреплена за конкретным лицом. |
2.2. Специфика отражения вопросов проверки
Содержание предписания варьируется в зависимости от характера контрольных мероприятий:
- Общее правило: В предписании (за исключением хронометражного обследования) указываются конкретные вопросы, подлежащие проверке.
- Комплексная налоговая проверка: В данном случае закон освобождает налоговый орган от необходимости детализировать конкретные виды налогов и социальных платежей в тексте предписания.
- Хронометражное обследование: Имеет особый статус в части указания сроков и периодов, если проверка назначается непосредственно в отношении налогоплательщика.
2.3. Формат и авторизация
Документ может быть оформлен как в традиционном бумажном, так и в электронном виде. Ключевым требованием к легитимности предписания является его подписание:
- Основное правило: Подпись ставится первым руководителем налогового органа или его заместителем.
- Исключения: Возможность подписания иными лицами, если это предусмотрено законодательством.
3. Процедура внесения изменений (Дополнительные предписания)
Статья 154 строго регламентирует процесс корректировки условий уже начатой проверки. Любые изменения требуют выпуска дополнительного предписания.
Случаи, требующие выдачи дополнительного предписания:
- Продление установленных сроков проведения проверки.
- Изменение количественного состава должностных лиц, проводящих проверку.
- Замена должностных лиц (инспекторов).
- Изменение (расширение или сужение) проверяемого периода.
Техническое требование: Дополнительное предписание в обязательном порядке должно содержать ссылку на номер и дату регистрации предыдущего (основного) предписания для обеспечения юридической преемственности.
4. Важные цитаты и контекст
Для понимания юридических тонкостей ниже приведены ключевые выдержки из статьи:
- О комплексных проверках: "В случае комплексной налоговой проверки не указываются виды проверяемых налогов и социальных платежей". Данная норма подчеркивает широкий охват комплексной проверки, не требующий узкой специализации в предписании.
- Об электронном документообороте: "Предписание может быть оформлено в виде электронного документа". Это подтверждает интеграцию цифровых стандартов в налоговое администрирование.
- Об изменениях в составе группы: "Если необходимо... изменить количество или заменить должностных лиц, проводящих проверку... налоговый орган выдает дополнительное предписание". Это гарантирует, что на объекте могут находиться только официально уполномоченные лица.
5. Практические выводы и идеи
На основе анализа статьи 154 можно выделить следующие значимые аспекты для мониторинга законности действий налоговых органов:
- Проверка полномочий: Необходимо всегда проверять наличие подписи именно первого руководителя или его заместителя, так как это является обязательным условием легитимности документа.
- Анализ проверяемого периода: За исключением случаев хронометража, сроки и периоды должны быть четко зафиксированы. Требование документов за рамками указанного периода без дополнительного предписания является нарушением.
- Контроль должностных лиц: Состав проверяющей группы должен строго соответствовать списку в предписании. Любая замена инспектора без оформления дополнительного документа делает действия нового инспектора неправомерными.
- Связанность документов: При получении дополнительного предписания следует убедиться, что в нем корректно указаны реквизиты первичного документа, чтобы подтвердить непрерывность и законность процесса проверки.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Кто из должностных лиц имеет право подписывать предписание налогового органа согласно статье 154?
Первый руководитель налогового органа или его заместитель. Закон четко ограничивает круг лиц, обладающих правом подписи таких документов, уровнем высшего руководства органа или их заместителей.
Какая информация НЕ указывается в предписании при проведении комплексной налоговой проверки?
Виды проверяемых налогов и социальных платежей. Комплексная проверка по определению охватывает все обязательства, поэтому перечисление конкретных налогов в предписании для этого вида проверки не требуется.
В какой форме, согласно статье 154, может быть оформлено предписание налогового органа?
В виде электронного документа. Нормы статьи прямо предусматривают возможность оформления предписания в цифровом формате, что соответствует текущей цифровизации госсектора.
В каком из перечисленных случаев налоговый орган обязан выдать дополнительное предписание?
При изменении проверяемого периода. Любое изменение существенных условий проверки, зафиксированных в первоначальном документе (включая сроки и периоды), требует выпуска дополнительного акта.
Что обязательно должно содержать дополнительное предписание налогового органа?
Номер и дату регистрации предыдущего предписания. Это необходимо для обеспечения преемственности документов и юридической связи между основным и дополнительным распоряжениями.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 154. Бесплатно.
📊 Инфографика
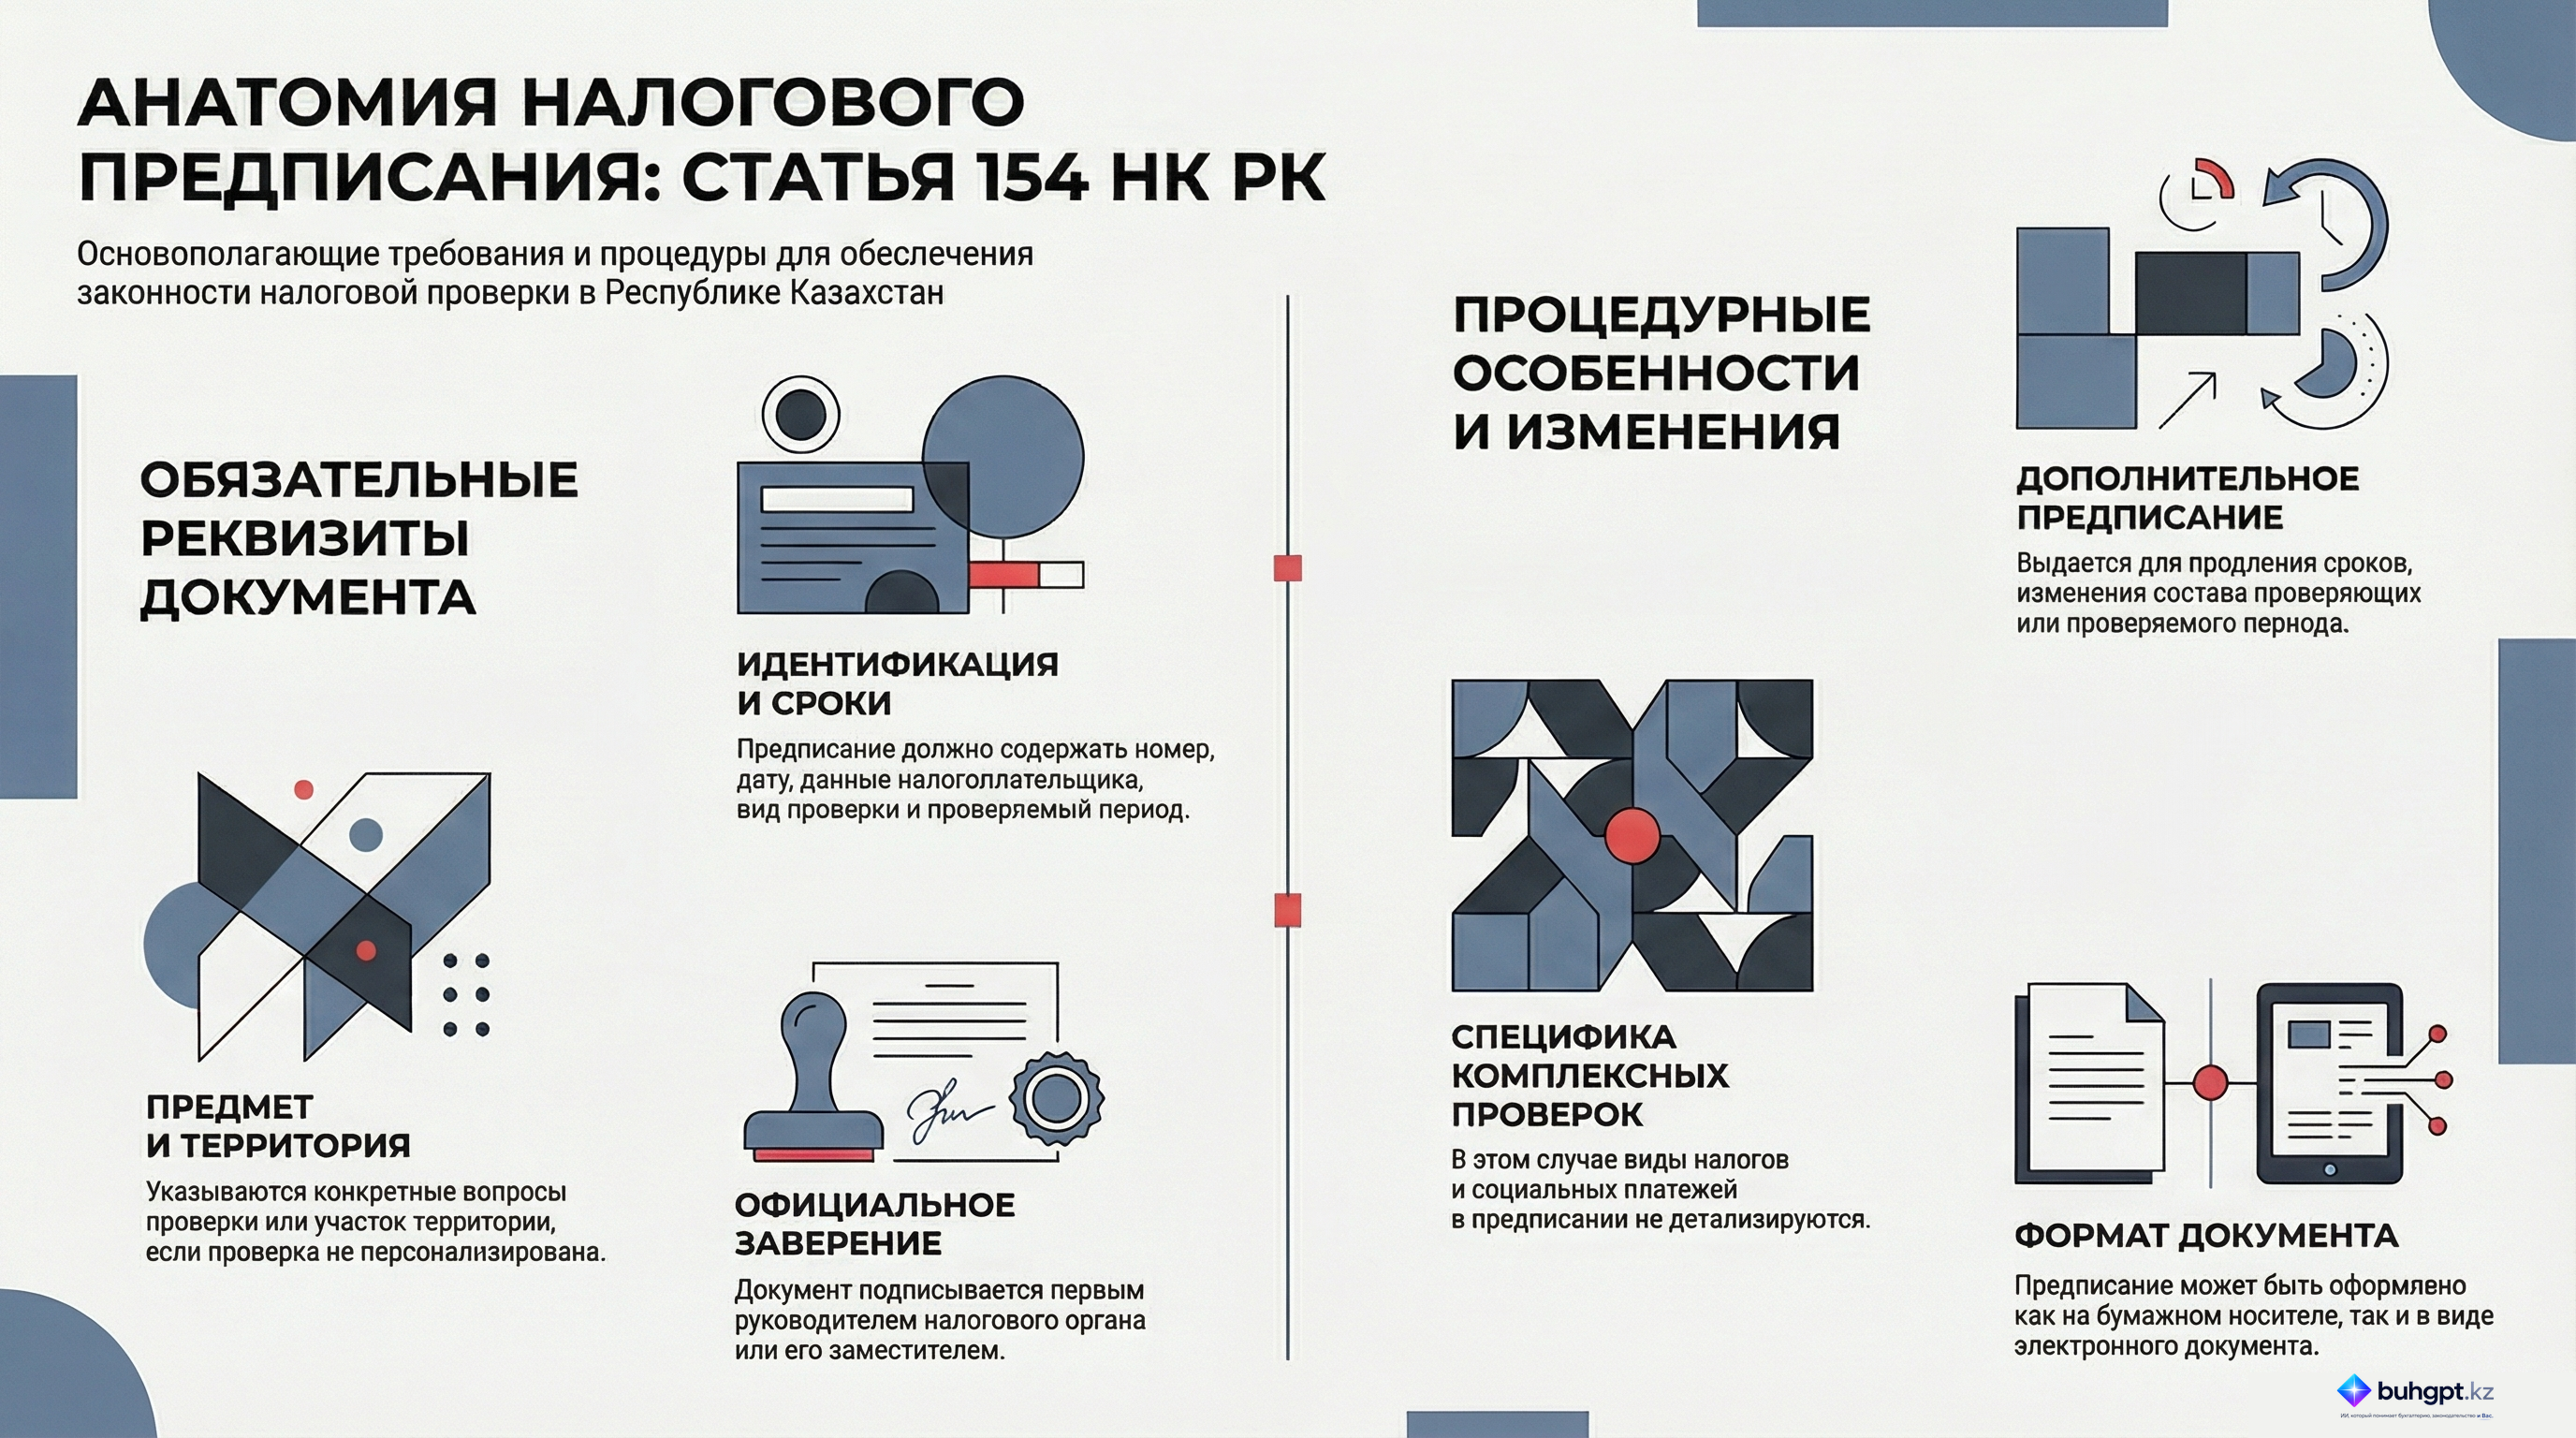
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления