Статья 128 НК РК 2026 — Порядок возврата суммы превышения налога по результатам тематической налоговой проверки
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Сумма превышения налога, не возвращенная в упрощенном порядке плательщику налога, осуществляющему реализацию товаров, выполнение работ, оказание услуг, облагаемых по нулевой ставке, подлежит возврату по результатам тематической налоговой проверки.
2. Тематическая налоговая проверка проводится в соответствии с главой 15 настоящего Кодекса.
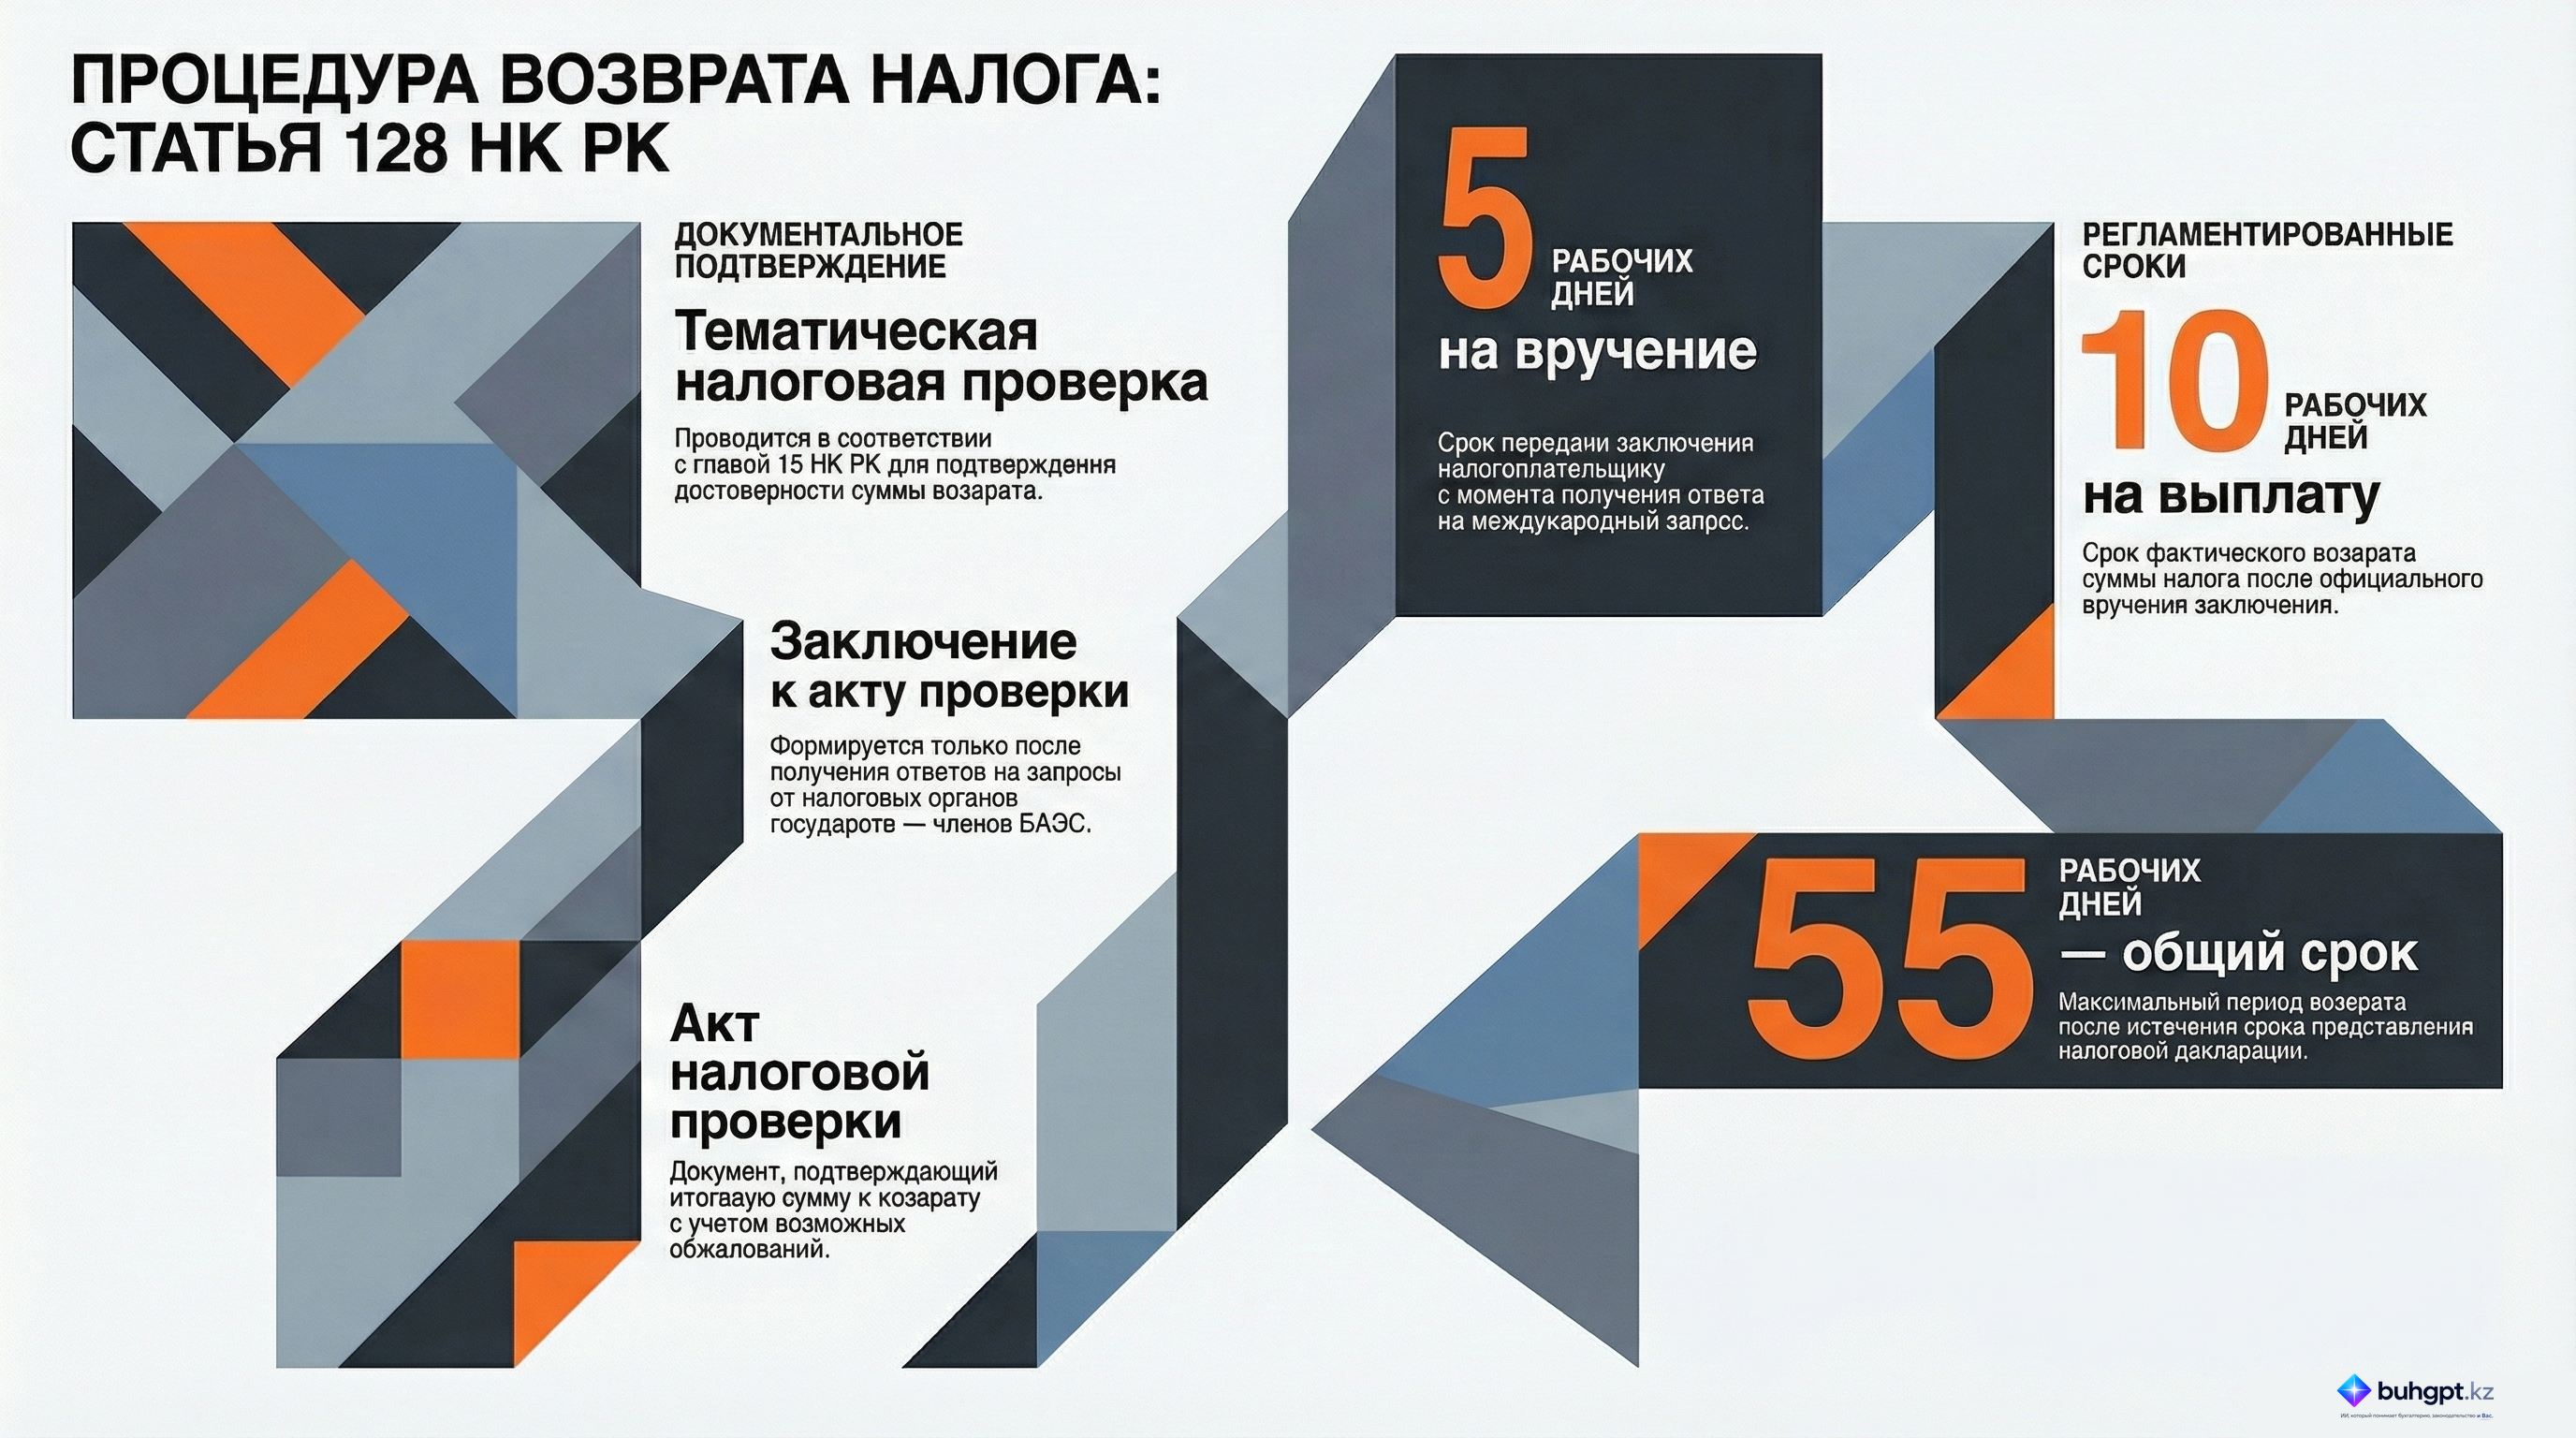
3. Налоговый орган по результатам тематической налоговой проверки составляет заключение к акту налоговой проверки при получении ответа на запрос налогового органа о результатах проверки, осуществленной в отношении покупателя продуктов переработки налоговой службой государства – члена ЕАЭС.
Заключение к акту налоговой проверки составляется и вручается налогоплательщику не позднее пяти рабочих дней со дня получения ответа на запрос.
4. При возврате суммы превышения налога по результатам тематической налоговой проверки налоговый орган составляет:
1) акт налоговой проверки по подтверждению достоверности суммы превышения налога, предъявленной к возврату, с учетом результатов его обжалования (при обжаловании налогоплательщиком);
2) заключение к акту налоговой проверки в случаях, предусмотренных настоящим Кодексом.
5. Сумма превышения налога, подтвержденная к возврату по результатам тематической налоговой проверки, подлежит возврату в течение пятидесяти пяти рабочих дней, следующих за днем истечения срока представления декларации по налогу с указанием требования о возврате.
Сумма превышения налога на основании заключения к акту налоговой проверки подлежит возврату в течение десяти рабочих дней, следующих за днем вручения заключения к акту налоговой проверки.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Процедура возврата суммы излишне уплаченного налога по итогам тематической налоговой проверки
Исполнительное резюме
Данный документ содержит детальный анализ положений Статьи 128 Налогового кодекса Республики Казахстан, регламентирующей порядок возврата превышения налога, не возвращенного в упрощенном порядке. Процедура инициируется для налогоплательщиков, осуществляющих реализацию товаров, работ или услуг по нулевой ставке, и основывается на результатах тематической налоговой проверки.
Основное внимание в документе уделено строгому соблюдению процессуальных сроков, необходимости формирования специфической отчетности (акт и заключение) и роли межгосударственного взаимодействия в рамках ЕАЭС. Соблюдение данных норм является критически важным для обеспечения законности и своевременности возврата денежных средств из бюджета.
Анализ ключевых тем и положений
1. Правовые основания и сфера применения
Согласно Статье 128 НК РК, возврат суммы превышения налога осуществляется в случаях, когда налогоплательщик, работающий по нулевой ставке, не воспользовался или не имел возможности воспользоваться упрощенным порядком возврата.
Ключевые условия проведения процедуры:
- Тип проверки: Проводится исключительно тематическая налоговая проверка.
- Регламентация: Проверка должна строго соответствовать нормам Главы 15 Налогового кодекса РК.
- Объект проверки: Достоверность суммы превышения налога, заявленной к возврату.
2. Документальное оформление результатов
Процесс возврата требует подготовки двух основных документов:
- Акт налоговой проверки: Подтверждает обоснованность суммы превышения. При его составлении учитываются возможные результаты обжалования со стороны налогоплательщика.
- Заключение к акту налоговой проверки: Составляется в определенных Налоговым кодексом случаях, в частности, при взаимодействии с налоговыми службами стран-членов ЕАЭС.
3. Взаимодействие в рамках ЕАЭС
Особое значение в процедуре имеет проверка операций с контрагентами из стран ЕАЭС. Формирование итогового заключения к акту проверки напрямую зависит от получения ответов на запросы о результатах проверок, проведенных в отношении покупателей продуктов переработки налоговыми службами государств-членов ЕАЭС. Это подчеркивает трансграничный характер налогового контроля в рамках союза.
4. Регламентированные сроки (Таймлайн процедуры)
Соблюдение временных рамок является императивным требованием законодательства. Основные сроки представлены в таблице ниже:
| Событие / Этап | Регламентированный срок |
|---|---|
| Общий срок возврата превышения | В течение 55 рабочих дней после истечения срока представления декларации с требованием о возврате. |
| Вручение заключения налогоплательщику | В течение 5 рабочих дней с момента получения ответа на запрос от налоговой службы государства-члена ЕАЭС. |
| Возврат суммы на основании заключения | В течение 10 рабочих дней после вручения заключения налогоплательщику. |
Важные цитаты и их контекст
Ниже приведены ключевые выдержки из Статьи 128, определяющие юридическую логику процесса:
«Возврат суммы превышения налога... осуществляется по итогам тематической налоговой проверки». Контекст: Устанавливает обязательную форму налогового контроля как единственное основание для возврата средств вне упрощенного порядка.
«Заключение должно быть вручено налогоплательщику в течение пяти рабочих дней с момента получения ответа на запрос». Контекст: Определяет жесткий срок для налогового органа по информированию налогоплательщика после завершения этапа международного подтверждения данных.
«Сумма превышения налога на основании заключения к акту налоговой проверки подлежит возврату в течение десяти рабочих дней после вручения заключения». Контекст: Регламентирует финальный этап процедуры — фактическое перечисление денежных средств после официального уведомления налогоплательщика о результатах проверки.
Ключевые выводы и аналитические выводы
На основе анализа Статьи 128 НК РК можно выделить следующие критические аспекты процедуры возврата:
- Двухуровневое подтверждение: Процедура возврата не ограничивается только актом проверки; в случаях, связанных с ЕАЭС, решающую роль играет дополнительный документ — Заключение, которое финализирует процесс.
- Зависимость от внешних факторов: Сроки формирования заключения и последующего возврата напрямую зависят от скорости ответов налоговых органов других государств ЕАЭС. Это вносит элемент неопределенности в общие сроки реализации права на возврат.
- Приоритет достоверности: Органы государственных доходов обязаны подтвердить достоверность суммы, подлежащей возврату, принимая во внимание право налогоплательщика на обжалование результатов, что обеспечивает баланс интересов государства и бизнеса.
- Четкая каскадность сроков: Законодательство выстраивает последовательную цепочку: «Декларация (55 дней) -> Запрос в ЕАЭС -> Получение ответа -> Вручение заключения (5 дней) -> Возврат средств (10 дней)». Нарушение любого из звеньев этой цепи может рассматриваться как процессуальное нарушение.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В отношении какой категории налогоплательщиков применяется процедура возврата суммы превышения налога по результатам тематической проверки согласно статье $128$ НК РК?
Плательщиков, реализующих товары или услуги по нулевой ставке, если возврат не произведен в упрощенном порядке.. Норма статьи $128$ прямо указывает на налогоплательщиков, осуществляющих реализацию товаров или услуг, облагаемых по нулевой ставке, при условии отсутствия упрощенного возврата.
В соответствии с какой главой Налогового кодекса проводится тематическая налоговая проверка для возврата суммы превышения налога?
Глава $15$. Статья $128$ четко устанавливает, что тематическая проверка проводится согласно правилам, изложенным в главе $15$ Налогового кодекса.
Что является необходимым условием для формирования заключения к акту налоговой проверки при работе с государством – членом ЕАЭС?
Получение ответа на запрос о результатах проверки покупателя налоговой службой государства – члена ЕАЭС.. Заключение составляется только после того, как налоговый орган получит подтверждающую информацию от коллег из страны ЕАЭС, где находится покупатель.
В какой срок налогоплательщику должно быть вручено заключение после получения ответа на запрос от налоговой службы государства – члена ЕАЭС?
В течение $5$ рабочих дней. Закон устанавливает пятидневный срок для уведомления налогоплательщика о результатах после получения официального ответа.
Какие документы должен подготовить налоговый орган для осуществления возврата суммы превышения налога по итогам проверки?
Акт налоговой проверки и (в установленных случаях) заключение к нему.. Процедура требует наличия акта, подтверждающего достоверность суммы, и заключения, если это предусмотрено Кодексом.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 128. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 128
- Обязанности беременной женщины по закону РК: постановка на учет до 12 недель
- Корректировку СНТ по результатам проверки могут разрешить с 2027 года
- Көлік құралын тексеру тәртібі: какие документы и данные проверяют в Казахстане
- Возврат налога
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления