Статья 127 НК РК 2026 — Упрощенный порядок возврата суммы превышения налога
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
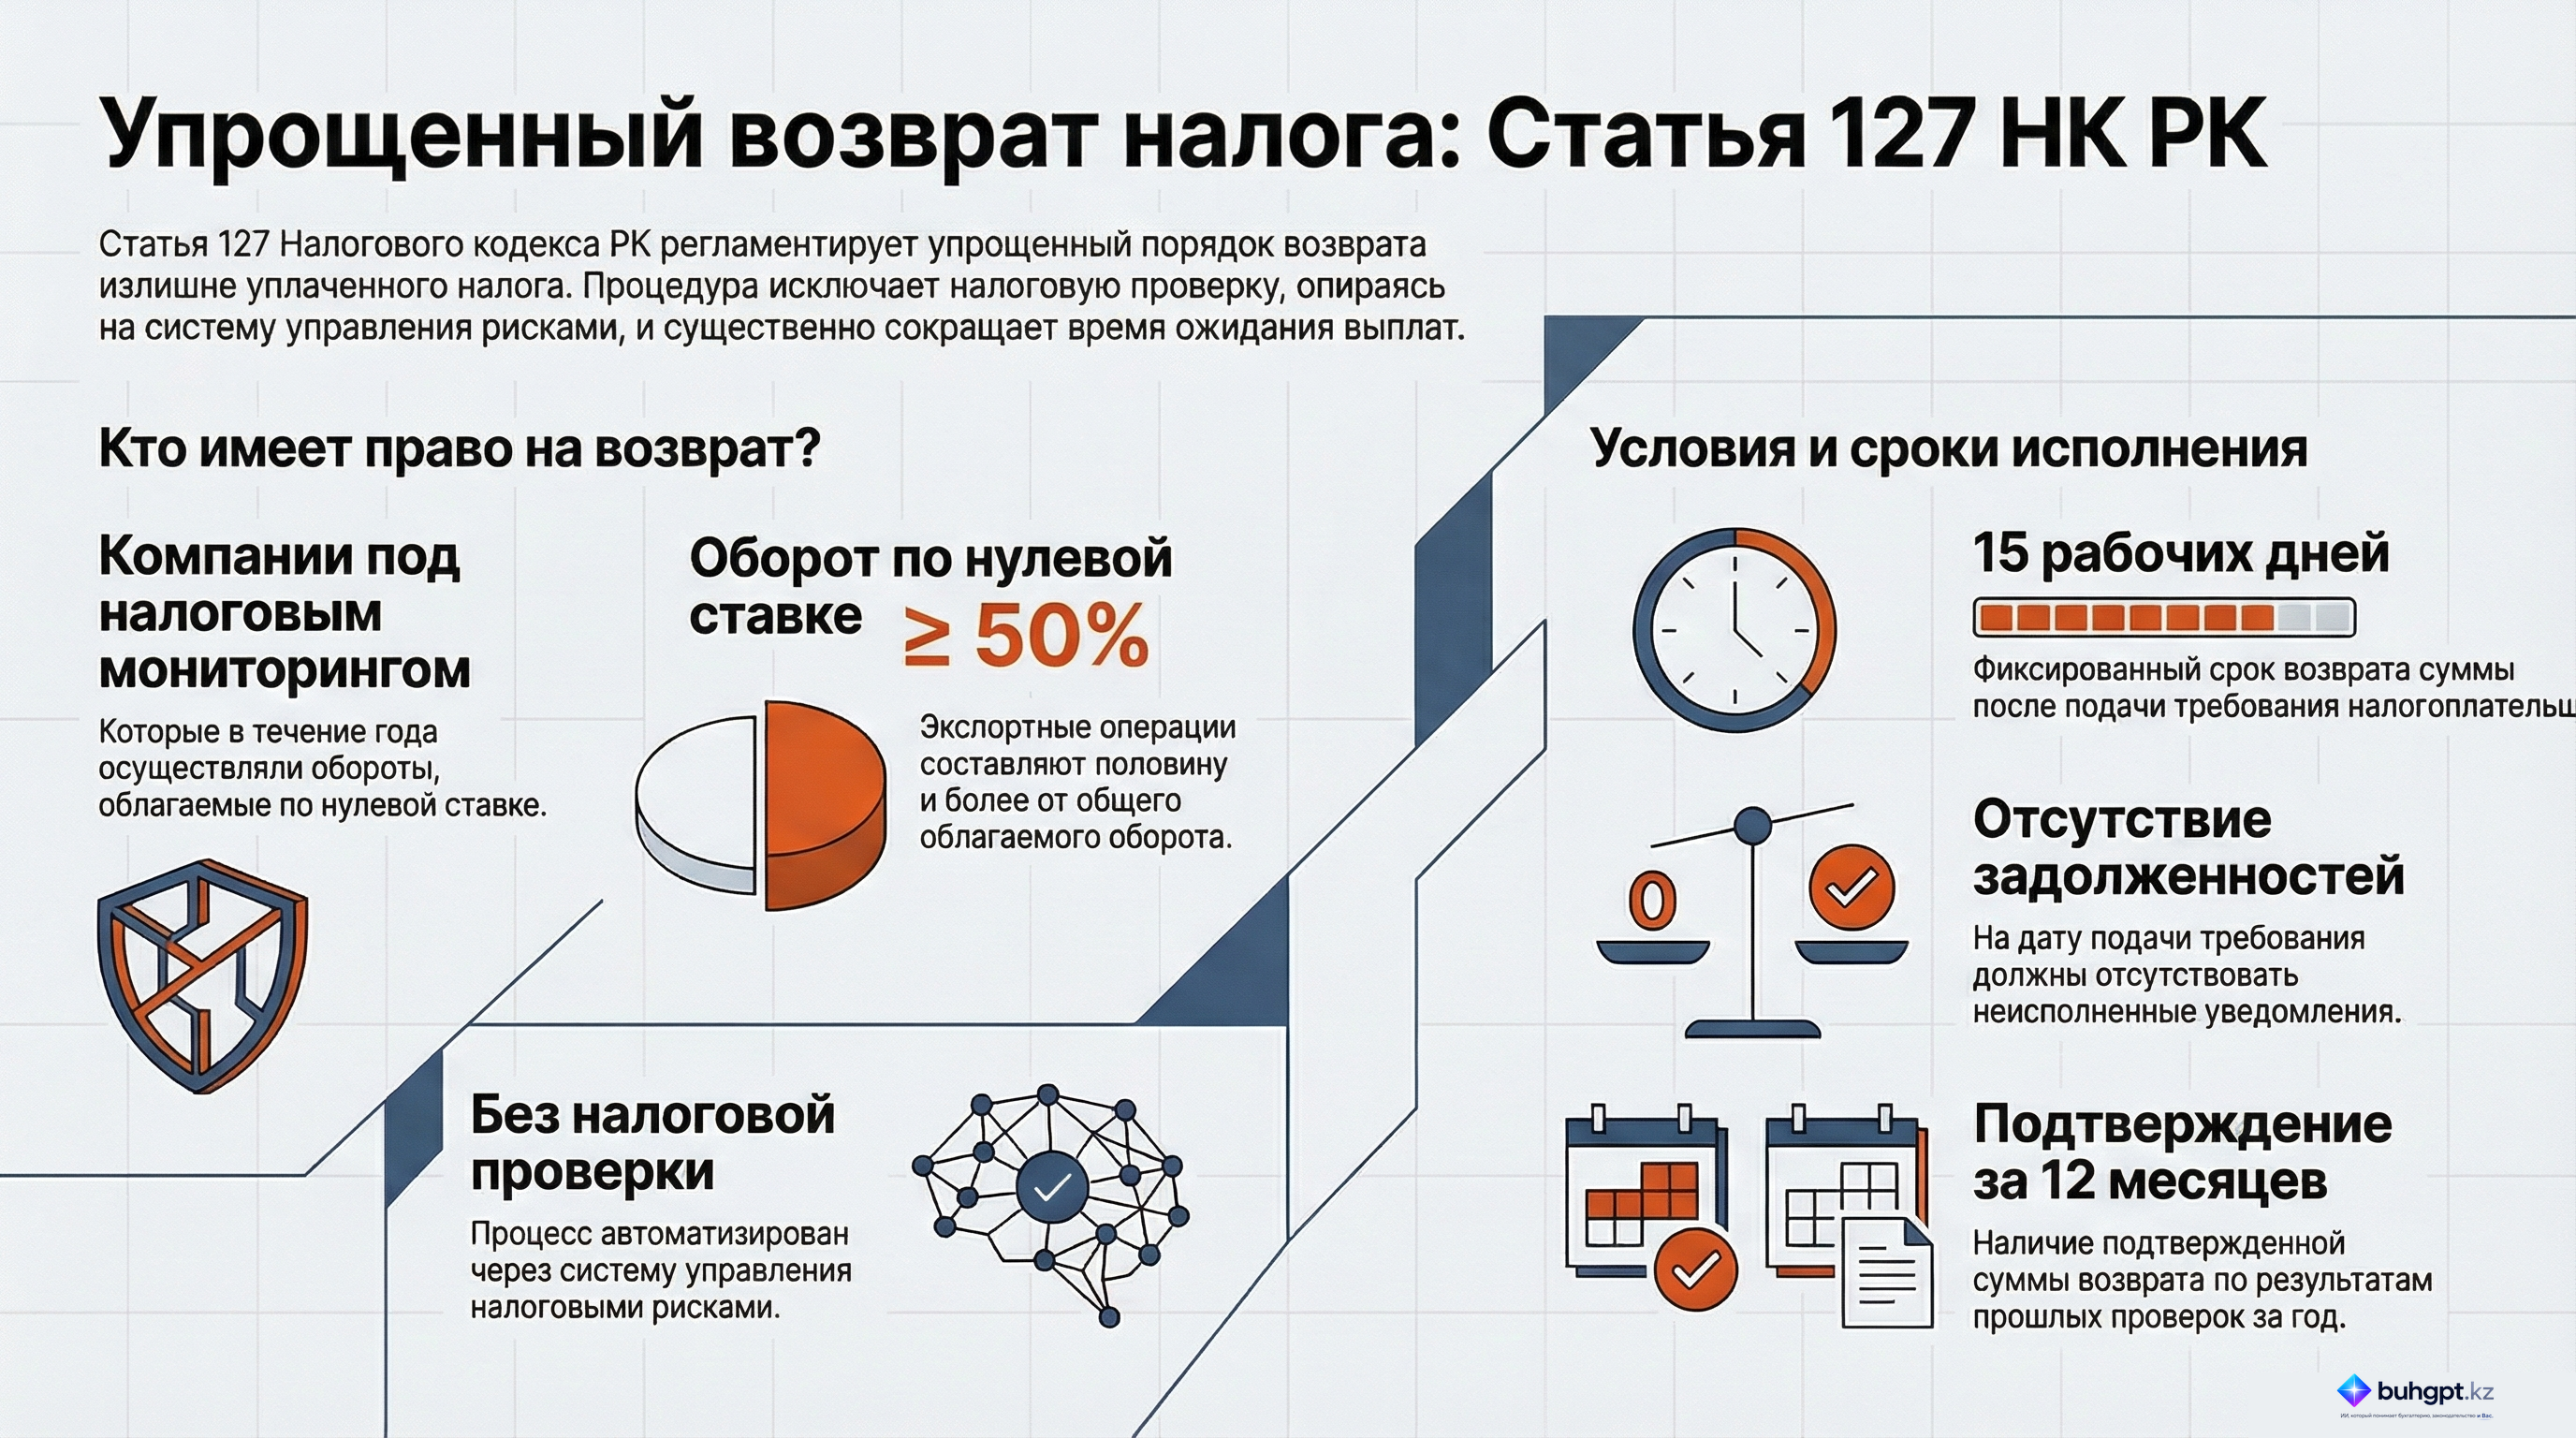
1. Упрощенный порядок возврата суммы превышения налога заключается в осуществлении возврата суммы превышения налога с применением системы управления налоговыми рисками без проведения налоговой проверки.
2. Упрощенный порядок возврата суммы превышения вправе применить плательщики налога:
1) состоящие на налоговом мониторинге, в течение календарного года совершавшие обороты по реализации, облагаемые по нулевой ставке;
2) у которых обороты по реализации, облагаемые по нулевой ставке, составляют не менее 50 процентов в общем облагаемом обороте по реализации за налоговый период.
3. Сумма превышения налога подлежит возврату плательщикам налога, указанным в пункте 1 настоящей статьи, при одновременном соответствии следующим условиям:
1) отсутствия неисполненного уведомления на дату представления требования о возврате;
2) наличия подтвержденного к возврату по результатам налоговой проверки суммы превышения налога в течение двенадцати месяцев, предшествующих дате представления требования о возврате.
4. Возврат плательщику налога суммы превышения налога в упрощенном порядке производится в течение пятнадцати рабочих дней, следующих за днем представления требования о возврате.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Упрощенный порядок возврата излишне уплаченного налога (Статья 127 НК РК)
Исполнительное резюме
Данный документ содержит детальный анализ положений Статьи 127 Налогового кодекса Республики Казахстан, регламентирующей упрощенный порядок возврата сумм превышения налога. Основная цель данного механизма — ускорение процесса возврата налоговых средств для добросовестных налогоплательщиков без проведения предварительной налоговой проверки. Процедура базируется на использовании системы управления налоговыми рисками и устанавливает жесткие временные рамки для исполнения — пятнадцать рабочих дней. Право на применение этого порядка ограничено специфическими критериями, касающимися налогового мониторинга и доли оборотов, облагаемых по нулевой ставке.
Ключевые темы и анализ положений
1. Механизм реализации упрощенного порядка
В отличие от стандартных процедур, упрощенный возврат характеризуется двумя ключевыми особенностями:
- Отсутствие налоговой проверки: Процесс возврата инициируется без проведения выездных или камеральных проверок, которые обычно предшествуют выплатам.
- Система управления рисками (СУР): Основанием для принятия решения и контроля служит автоматизированная система управления налоговыми рисками.
2. Категории налогоплательщиков, имеющих право на упрощенный возврат
Законодательство выделяет две основные группы субъектов, которые могут претендовать на данный порядок:
| Категория | Основной критерий |
|---|---|
| Субъекты налогового мониторинга | Налогоплательщики, находящиеся на налоговом мониторинге, осуществлявшие в течение календарного года обороты по реализации, облагаемые по нулевой ставке. |
| Экспортеры с высокой долей оборота 0% | Налогоплательщики, у которых обороты по реализации, облагаемые по нулевой ставке, составляют не менее 50% от общего облагаемого оборота за налоговый период. |
3. Условия и ограничения
Для налогоплательщиков, находящихся на налоговом мониторинге, установлены дополнительные строгие условия, несоблюдение которых исключает возможность применения упрощенного порядка:
- Исполнение уведомлений: На дату подачи требования о возврате у налогоплательщика не должно быть неисполненных налоговых уведомлений.
- Наличие подтвержденного превышения: В течение двенадцати месяцев до даты подачи текущего требования должна быть зафиксирована сумма превышения налога, подтвержденная результатами предыдущей налоговой проверки.
4. Временные регламенты
Статья устанавливает четкий срок для осуществления возврата: пятнадцать рабочих дней с момента подачи соответствующего требования. Это значительно сокращает период ожидания по сравнению с общеустановленными сроками налогового администрирования.
Важные цитаты с контекстом
«Упрощенный порядок возврата суммы превышения налога осуществляется без проведения налоговой проверки с использованием системы управления налоговыми рисками».
- Контекст: Определение фундаментального отличия упрощенного метода от стандартного, подчеркивающее переход от физического контроля (проверок) к цифровому мониторингу рисков.
«Право на применение упрощенного порядка возврата имеют налогоплательщики, которые... имеют обороты по реализации, облагаемые по нулевой ставке, не менее 50 процентов от общего облагаемого оборота».
- Контекст: Установление количественного порога для предприятий (преимущественно экспортеров), позволяющего им претендовать на ускоренный возврат средств.
«Возврат суммы превышения налога в упрощенном порядке осуществляется в течение пятнадцати рабочих дней после подачи требования о возврате».
- Контекст: Ключевое обязательство государства по соблюдению сроков, обеспечивающее высокую ликвидность для соответствующих критериям налогоплательщиков.
Практические выводы и условия соответствия
Для успешного применения положений Статьи 127 налогоплательщикам необходимо обеспечить соответствие следующим параметрам:
- Контроль структуры оборота: Необходимо поддерживать долю оборотов по нулевой ставке выше 50-процентного порога, если организация не находится на налоговом мониторинге.
- Дисциплина исполнения уведомлений: Своевременное реагирование на уведомления налоговых органов является обязательным условием для подачи требования.
- Преемственность проверок: Для субъектов налогового мониторинга критически важно наличие подтвержденного акта проверки за последние 12 месяцев, который служит основанием для последующих упрощенных возвратов.
- Соблюдение формы подачи: Процедура запускается строго после подачи официального требования о возврате.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
Какое основное условие проведения упрощенного возврата налога предусмотрено статьей 127 Налогового кодекса РК?
Возврат осуществляется без проведения налоговой проверки с использованием системы управления рисками.. Эта норма является ключевой особенностью упрощенного порядка, позволяющей ускорить процесс за счет автоматизированного анализа рисков вместо выездного контроля.
Налогоплательщики с какой долей оборотов по нулевой ставке имеют право на упрощенный порядок возврата?
Не менее $50\%$ от общего облагаемого оборота за налоговый период.. Данный порог установлен законом для определения налогоплательщиков, чья деятельность преимущественно ориентирована на экспорт или иные операции с нулевой ставкой.
В течение какого срока осуществляется упрощенный возврат суммы превышения налога после подачи требования?
Пятнадцати рабочих дней.. Этот срок зафиксирован в статье 127 как период, в течение которого налоговые органы должны завершить процедуру возврата в упрощенном формате.
Какое условие относительно уведомлений должно быть соблюдено налогоплательщиком на налоговом мониторинге?
Отсутствие неисполненного уведомления на дату подачи требования.. Наличие нерешенных претензий со стороны налоговой службы блокирует право на использование ускоренных и упрощенных процедур.
Какое требование к результатам прошлых проверок предъявляется к налогоплательщикам на мониторинге?
Наличие подтвержденной суммы превышения налога по результатам проверки в течение двенадцати месяцев до подачи требования.. Это подтверждает добросовестность налогоплательщика и корректность его расчетов в недавнем прошлом, что позволяет доверять текущему требованию без новой проверки.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 127. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 127
- Обязанности беременной женщины по закону РК: постановка на учет до 12 недель
- Процент НДС в 2026 году: как определить ставку для операции
- Возврат налога
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Учет товаров в Казахстане в 2026 году: как организовать склад и документы
- Документ в 1С: какие данные фиксирует и как работать бухгалтеру
- Ошибки 1С: как найти причину и исправить сбой в 1С 8.3
- Как отразить операцию в 1С 8.3 в Казахстане: документы и проверка учета
- Регистрация ТОО в Казахстане в 2026 году: порядок действий и документы
- Средняя зарплата в Казахстане: как рассчитать по правилам 2026 года