Статья 126 НК РК 2026 — Порядок возврата суммы превышения налога плательщикам налога, осуществляющим реализацию товаров, выполнение работ, оказание услуг, облагаемых по нулевой ставке
Глава 10. УЧЕТ ИСПОЛНЕНИЯ НАЛОГОВОГО ОБЯЗАТЕЛЬСТВА, СОЦИАЛЬНОГО ОБЯЗАТЕЛЬСТВА · все статьи главы
Официальный текст статьи
1. Плательщикам налога, осуществляющим реализацию товаров, выполнение работ, оказание услуг, облагаемых по нулевой ставке, возврату подлежат:
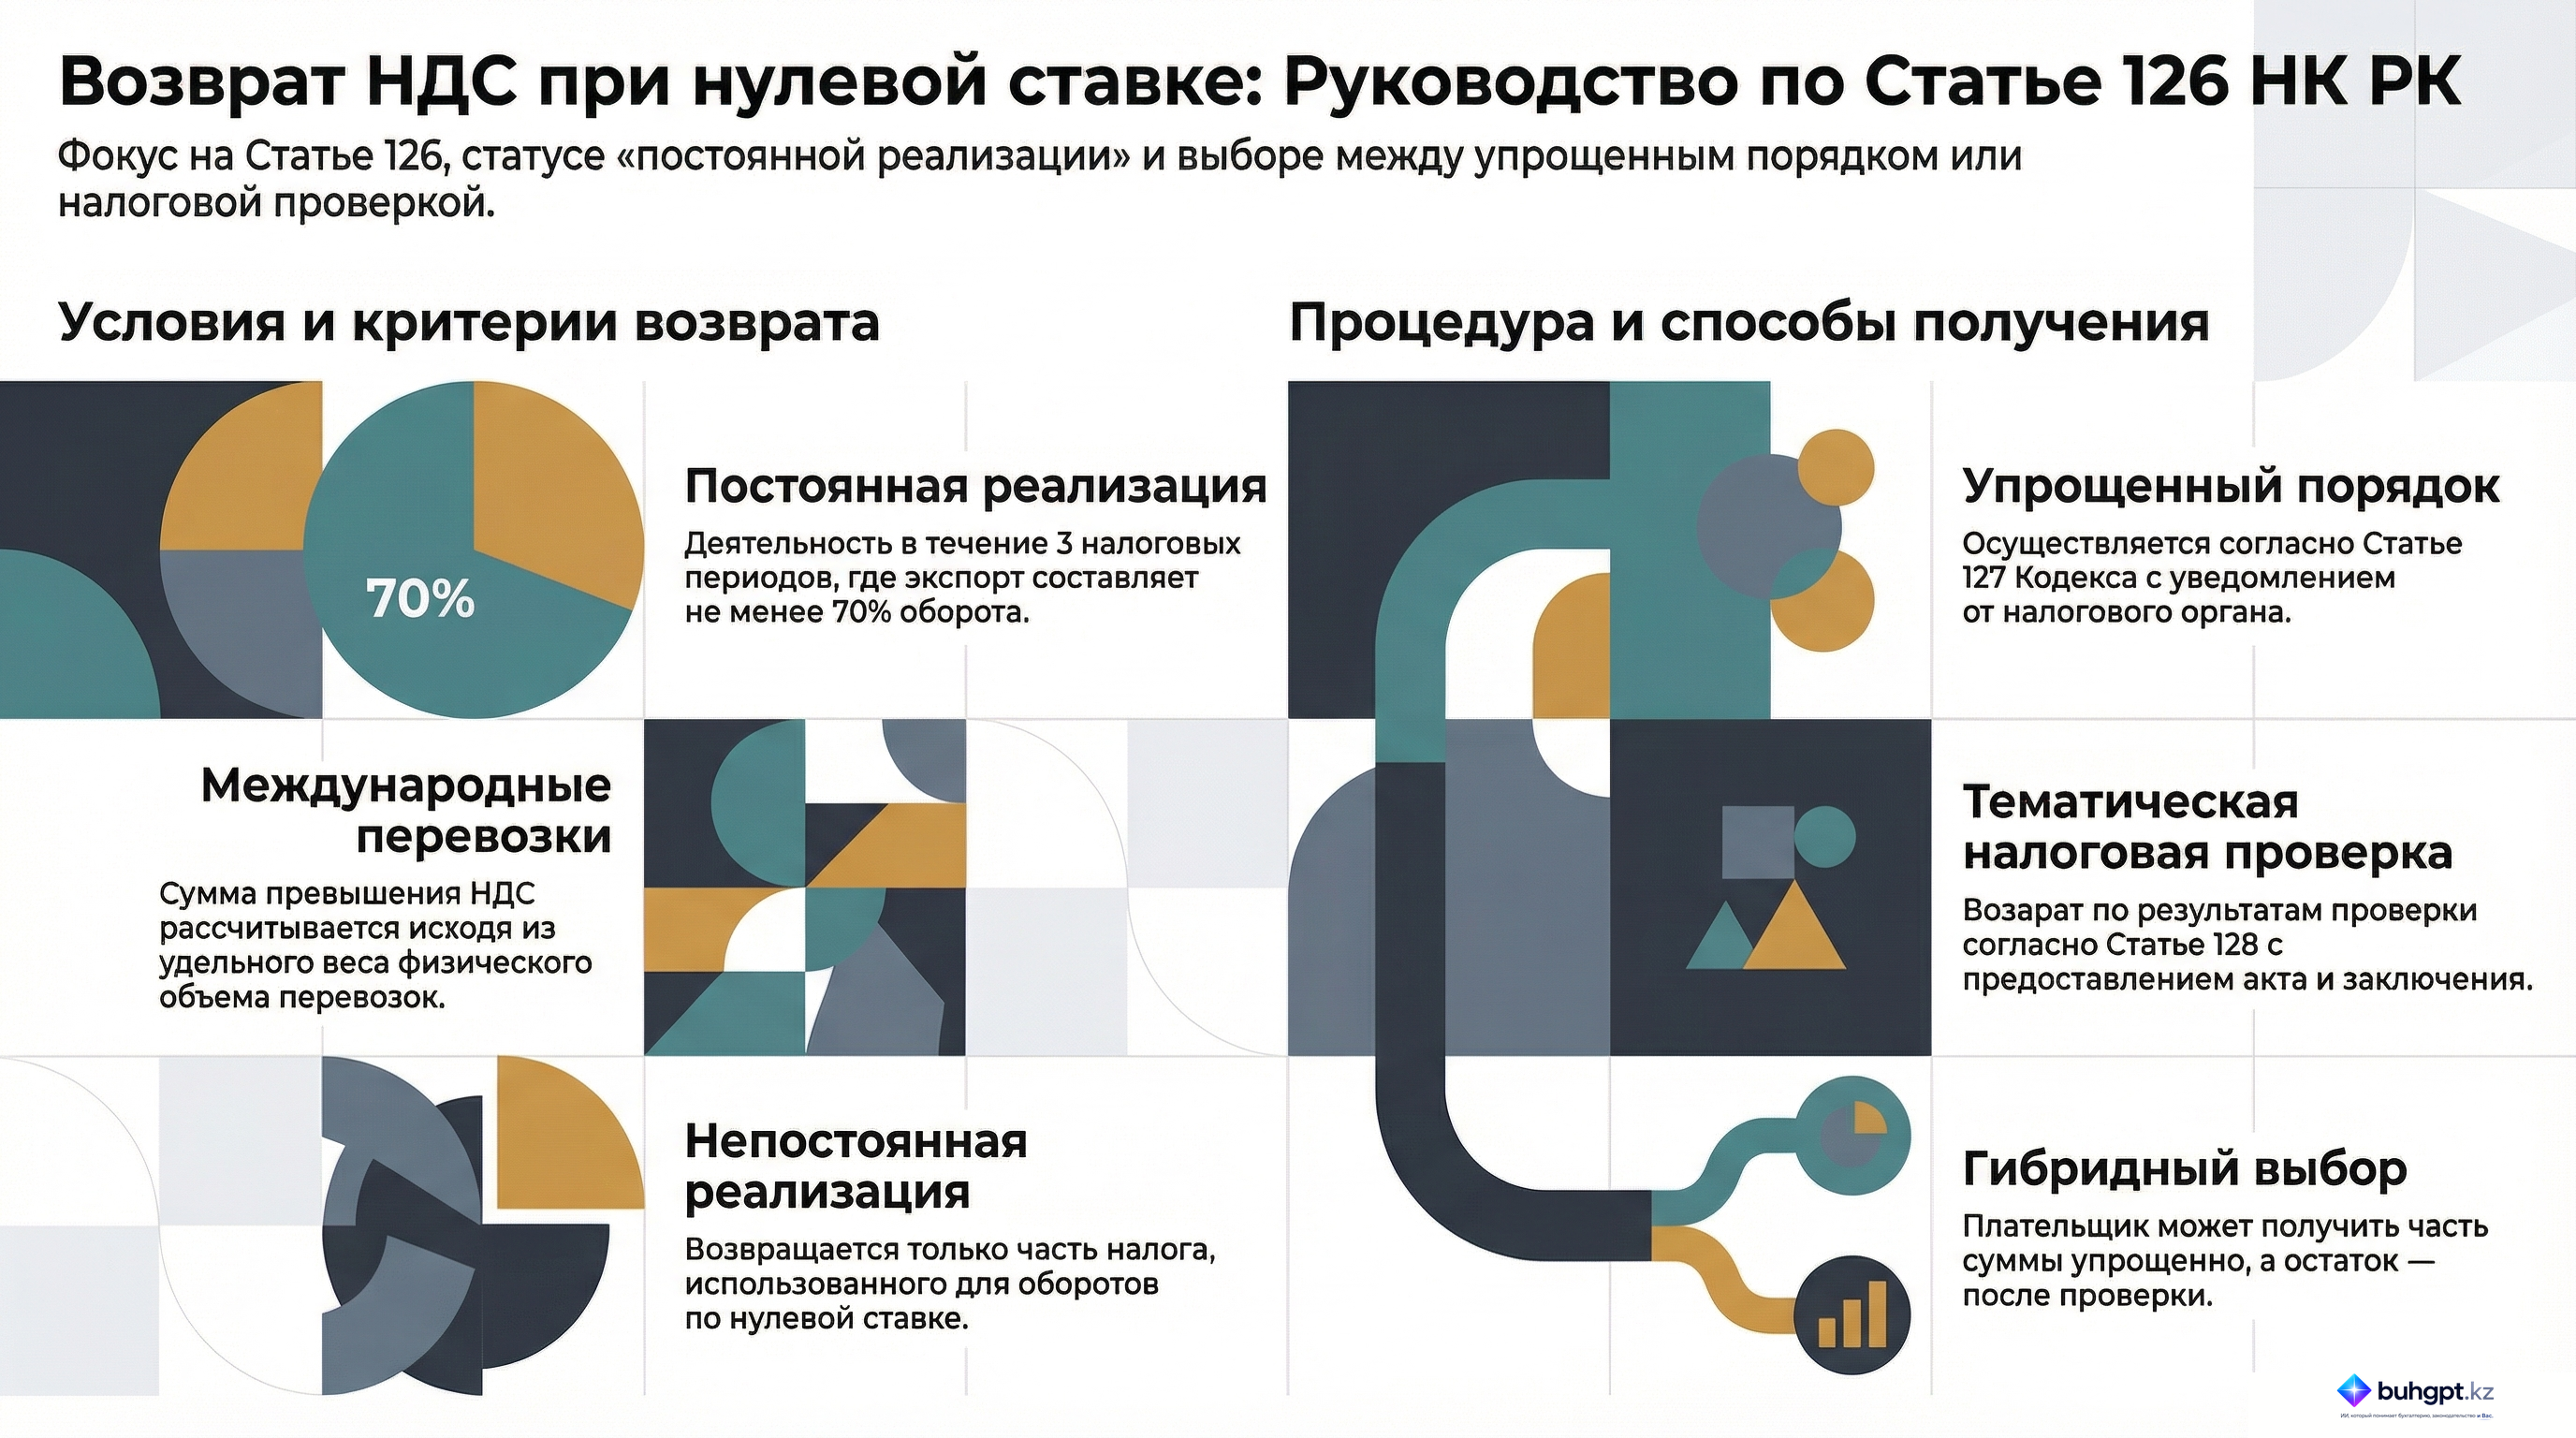
1) при постоянной реализации – сумма превышения налога;
2) при непостоянной реализации – часть суммы налога, отнесенного в зачет по товарам, работам, услугам, использованным для целей оборота по реализации, облагаемого по нулевой ставке.
2. Постоянной реализацией признается реализация товаров, выполнение работ, оказание услуг, облагаемых по нулевой ставке, при одновременном соответствии следующим условиям:
1) реализация осуществляется в трех последовательных налоговых периодах;
2) при которой облагаемый оборот, облагаемый по нулевой ставке, за налоговый период составляет не менее 70 процентов от общего облагаемого оборота по реализации.
При этом постоянной реализацией признается такая реализация в каждом из указанных налоговых периодов.
При осуществлении международных перевозок сумма превышения налога, подлежащая возврату, рассчитывается путем применения удельного веса физического объема международных перевозок в общем объеме перевозок к сумме налога, отнесенного в зачет за налоговый период, за который представлено требование о возврате.
3. Возврат суммы превышения налога производится по выбору плательщика налога:
1) в упрощенном порядке в соответствии со статьей 127 настоящего Кодекса;
2) по результатам тематической налоговой проверки в соответствии со статьей 128 настоящего Кодекса.
При выборе упрощенного порядка возврата части суммы превышения налога плательщик налога вправе требовать возврат оставшейся части суммы превышения налога по результатам тематической налоговой проверки.
4. При возврате суммы превышения налога в упрощенном порядке налоговый орган представляет плательщику налога уведомление о сумме превышения налога, подтвержденной к возврату в упрощенном порядке.
5. При возврате суммы превышения налога по результатам тематической налоговой проверки налоговый орган представляет плательщику налога:
1) акт налоговой проверки с указанием подтвержденной к возврату суммы превышения налога;
2) заключение к акту налоговой проверки в случаях, предусмотренных настоящим Кодексом.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Процедура возврата превышения налога при реализации по нулевой ставке (Статья 126 НК РК)
Исполнительное резюме
Данный документ представляет собой подробный анализ положений статьи 126 Налогового кодекса Республики Казахстан. Основная цель рассматриваемой нормы — регламентация процесса возврата суммы излишне уплаченного налога (превышения налога) для категорий налогоплательщиков, чья деятельность связана с реализацией товаров, работ или услуг, облагаемых по нулевой ставке.
Законодательство разграничивает условия возврата в зависимости от регулярности такой деятельности и устанавливает четкие критерии «постоянной реализации». Плательщикам предоставляется право выбора между упрощенным порядком возврата и процедурой на основании тематической налоговой проверки. Документ структурирует ключевые требования, механизмы расчета и процедурные аспекты, необходимые для правомерного получения налоговых вычетов.
Подробный анализ ключевых тем
1. Условия и объемы возврата налога
Возврат суммы превышения налога напрямую зависит от характера деятельности налогоплательщика. Статья 126 выделяет две основные ситуации:
- Постоянная реализация: Плательщик имеет право на возврат всей суммы превышения налога.
- Непостоянная реализация: Возврату подлежит только та часть налога, которая была отнесена в зачет по ресурсам (товарам, работам, услугам), непосредственно использованным для обеспечения оборота, облагаемого по нулевой ставке.
2. Критерии «постоянной реализации»
Для того чтобы деятельность была классифицирована как постоянная реализация, она должна одновременно соответствовать двум законодательным критериям:
| Критерий | Требование |
|---|---|
| Временной фактор | Осуществление реализации в течение трех последовательных налоговых периодов. |
| Долевой фактор | Обороты, облагаемые по нулевой ставке, должны составлять не менее 70% от общего облагаемого оборота за налоговый период. |
3. Специфика международных перевозок
При осуществлении международных перевозок законодательство устанавливает особый порядок расчета. Сумма превышения налога, подлежащая возврату, определяется с учетом удельного веса физического объема международных перевозок в общем объеме перевозок.
4. Доступные механизмы возврата
Налогоплательщику предоставляется право выбора одного из двух методов взаимодействия с налоговыми органами:
- Упрощенный порядок (Статья 127): Позволяет получить подтвержденную сумму на основании уведомления от налогового органа.
- Тематическая налоговая проверка (Статья 128): Возврат осуществляется на основании акта проверки и, в определенных случаях, заключения к нему.
Важное примечание: При выборе упрощенного порядка плательщик сохраняет за собой право требовать возврат оставшейся (неподтвержденной в упрощенном порядке) части суммы через тематическую проверку.
Ключевые цитаты с контекстуальным анализом
«Постоянной реализацией признается такая деятельность, которая соответствует следующим критериям: 1. Реализация осуществляется в течение трех последовательных налоговых периодов. 2. Облагаемый оборот по реализации, облагаемый по нулевой ставке, составляет не менее 70% от общего облагаемого оборота...»
- Контекст: Это определение является критически важным для квалификации налогоплательщика. Оно устанавливает жесткий порог (70%), ниже которого налогоплательщик не может претендовать на полный возврат суммы превышения по упрощенной схеме «постоянной реализации».
«При выборе упрощенного порядка плательщик может также требовать возврат оставшейся части суммы по результатам тематической проверки».
- Контекст: Данное положение обеспечивает гибкость и защиту интересов налогоплательщика. Оно указывает на то, что использование упрощенного порядка не лишает субъекта права на полное освоение суммы превышения, если часть её требует более детального подтверждения в ходе проверки.
«При международных перевозках сумма превышения налога рассчитывается с учетом удельного веса физического объема международных перевозок».
- Контекст: Цитата подчеркивает, что для транспортно-логистического сектора используется не стоимостной, а физический показатель (объем) для расчета пропорции возврата налога.
Практические выводы и алгоритм действий
На основе анализа статьи 126 можно выделить следующие стратегические шаги для налогоплательщика:
- Анализ структуры оборота:
- Необходимо оценить долю оборотов по нулевой ставке за последние три периода. Если она стабильно выше 70%, деятельность квалифицируется как постоянная реализация, что расширяет возможности по возврату.
- Выбор метода возврата:
- Документальное подтверждение для перевозчиков:
- Субъектам, осуществляющим международные перевозки, необходимо вести детальный учет физических объемов оказанных услуг для корректного расчета удельного веса при формировании требования о возврате.
- Контроль результатов:
- При упрощенном порядке — отслеживание получения уведомления о подтвержденной сумме.
- При проверке — получение акта и заключения, которые являются юридическим основанием для фактического возврата средств.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какой минимальный период деятельности необходим для признания реализации 'постоянной' согласно статье 126 НК РК?
Три последовательных налоговых периода. Закон четко устанавливает требование о ведении деятельности в течение трех налоговых периодов подряд для признания ее постоянной.
Какую долю от общего облагаемого оборота должен составлять оборот по нулевой ставке для признания реализации постоянной?
Не менее $70\%$. Критерий постоянной реализации требует, чтобы льготный оборот составлял значительную часть — минимум семьдесят процентов от общего объема.
Что подлежит возврату при 'непостоянной' реализации товаров или услуг по нулевой ставке?
Часть суммы налога, отнесенного в зачет по ресурсам, использованным для этого оборота. При непостоянной реализации возврат ограничен только тем налогом, который непосредственно связан с затратами на конкретный оборот по нулевой ставке.
На основании чего рассчитывается сумма превышения налога при осуществлении международных перевозок?
С учетом удельного веса физического объема международных перевозок. Для транспортных услуг расчет базируется на пропорции физического объема перевозок в общем объеме оказанных услуг.
Какие два способа возврата суммы превышения налога предусмотрены для плательщика?
Упрощенный порядок или по результатам тематической проверки. Закон предоставляет право выбора между быстрым упрощенным процессом и стандартной процедурой проверки.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 126. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 126
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления