Статья 106 НК РК 2026 — Мониторинг соблюдения требований налоговой регистрации
Глава 7. НАЛОГОВАЯ РЕГИСТРАЦИЯ · все статьи главы
Официальный текст статьи
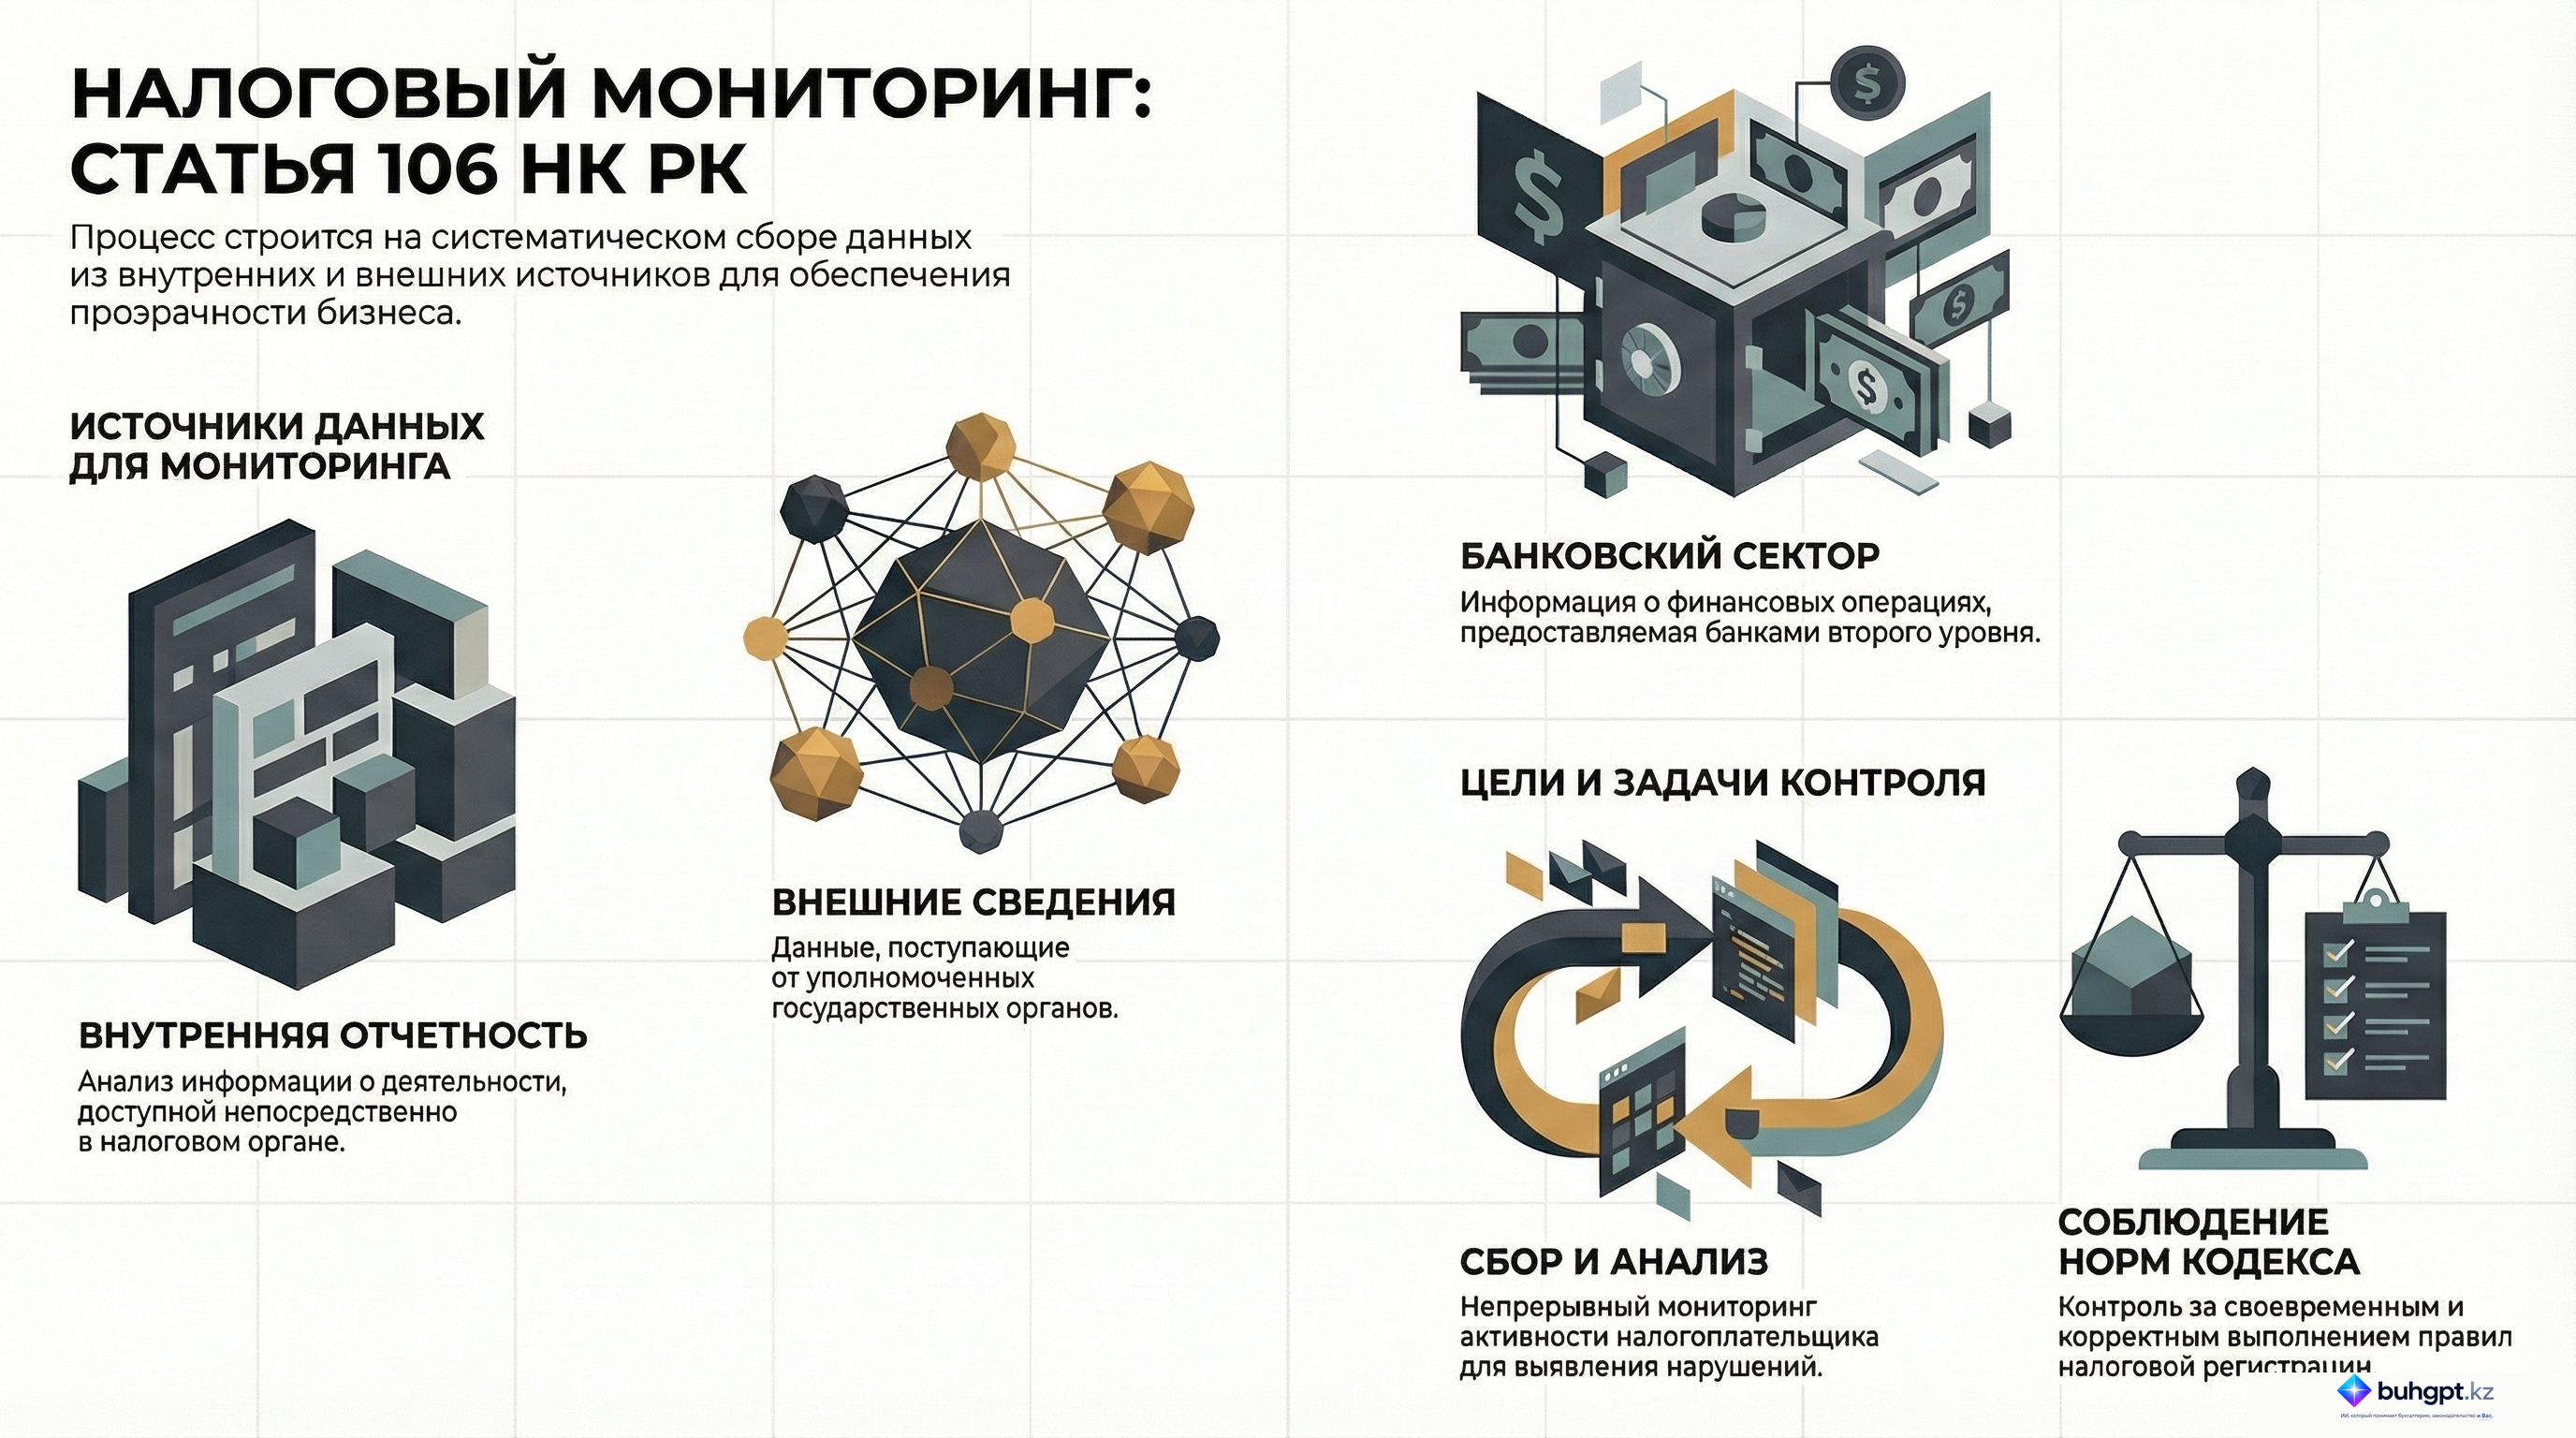
Мониторинг соблюдения требований налоговой регистрации – сбор и анализ сведений о деятельности налогоплательщика, имеющихся в налоговом органе, и иных сведений уполномоченных государственных органов, банковских организаций с целью контроля соблюдения требований настоящего Кодекса в части соблюдения положений о налоговой регистрации.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический бриф: Контроль за соблюдением требований налоговой регистрации (Статья 106 НК РК)
Резюме
Данный документ представляет собой анализ положений Статьи 106 Налогового кодекса Республики Казахстан, регламентирующей механизмы контроля за соблюдением требований налоговой регистрации. Основной акцент сделан на процессах мониторинга, методах сбора информации и институциональном взаимодействии, направленном на обеспечение исполнения налогового законодательства. Контрольные мероприятия базируются на системном анализе данных, полученных как из внутренних источников налоговых органов, так и от внешних контрагентов, включая государственные структуры и финансовые организации.
Детальный анализ ключевых тем
В соответствии с представленным источником, система контроля за налоговой регистрацией структурирована по нескольким ключевым направлениям:
1. Механизм мониторинга
Мониторинг не ограничивается простой фиксацией фактов, а представляет собой комплексный процесс, состоящий из двух основных этапов:
- Сбор информации: Накопление сведений о деятельности налогоплательщиков.
- Анализ данных: Исследование собранной информации для выявления соответствия или несоответствия действий субъекта нормам Налогового кодекса.
2. Источники информационного обеспечения
Эффективность контроля обусловлена использованием широкого спектра данных. Статья 106 выделяет три основных канала поступления информации:
- Внутренние ресурсы: Сведения, непосредственно доступные в распоряжении налогового органа.
- Межведомственное взаимодействие: Данные, поступающие от уполномоченных государственных органов.
- Финансовый сектор: Информация, предоставляемая банками второго уровня и организациями, осуществляющими отдельные виды банковских операций.
3. Целеполагание процесса
Фундаментальной целью мониторинга является обеспечение контроля за выполнением норм Налогового кодекса РК, непосредственно касающихся правил и процедур налоговой регистрации. Это подразумевает проверку своевременности, полноты и достоверности данных, предоставляемых налогоплательщиками при регистрации.
Ключевые цитаты и контекст
Ниже приведены значимые выдержки из текста Статьи 106, определяющие правовые рамки мониторинга:
| Цитата | Контекст и значение |
|---|---|
| «Мониторинг соблюдения требований налоговой регистрации включает в себя сбор и анализ информации о деятельности налогоплательщика...» | Определяет методологическую основу контроля, подчеркивая необходимость не только владения данными, но и их аналитической обработки. |
| «...данных от уполномоченных государственных органов и банков.» | Указывает на обязательный характер внешнего информационного обмена для обеспечения прозрачности деятельности налогоплательщиков. |
| «Целью данного процесса является контроль за выполнением норм настоящего Кодекса, касающихся налоговой регистрации.» | Устанавливает четкую юридическую направленность мониторинга, ограничивая его рамками конкретных регистрационных требований. |
Практические выводы
На основании анализа Статьи 106 можно выделить следующие значимые аспекты функционирования системы налогового контроля:
- Всесторонний охват данных: Налоговые органы обладают полномочиями по консолидации информации из различных источников, что минимизирует возможность сокрытия деятельности, требующей регистрации.
- Интеграция с финансовой системой: Прямое упоминание банков как источника информации подчеркивает критическую важность мониторинга финансовых потоков для верификации статуса налогоплательщика.
- Системный характер контроля: Контроль за регистрацией является не разовой акцией, а непрерывным процессом мониторинга, встроенным в общую структуру налогового администрирования.
- Правовая обусловленность: Вся деятельность в рамках Статьи 106 жестко привязана к соблюдению конкретных норм Налогового кодекса, что определяет границы полномочий контролирующих органов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Согласно Статье 106 Налогового кодекса РК, в чем заключается основная цель мониторинга соблюдения требований налоговой регистрации?
Контроль за выполнением норм Кодекса, касающихся налоговой регистрации.. Это прямое определение цели мониторинга, указанное в тексте статьи.
Какие действия включает в себя процесс мониторинга соблюдения требований налоговой регистрации?
Сбор и анализ информации о деятельности налогоплательщика.. Процесс мониторинга, согласно источнику, состоит именно из этапов сбора и последующего аналитического исследования данных.
Какие внешние организации, помимо государственных органов, предоставляют данные для налогового мониторинга согласно Статье 106?
Банки.. В тексте статьи банки прямо указаны как источник данных наряду с государственными органами.
Верно ли утверждение, что мониторинг налоговой регистрации основывается только на той информации, которую налогоплательщик сам предоставил в налоговый орган?
Нет, также используются данные от банков и государственных органов.. Статья предусматривает использование информации не только от самого органа, но и от сторонних уполномоченных структур.
О какой информации, доступной в налоговом органе, идет речь в контексте Статьи 106?
Об информации о деятельности налогоплательщика.. Целью сбора является получение сведений именно о деятельности субъекта для проверки его регистрационных данных.
🃏 Карточки самопроверки
13 карточек для запоминания ключевых положений статьи 106. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 106
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления