Статья 107 НК РК 2026 — Порядок проведения мониторинга за соблюдением налоговой регистрации
Глава 7. НАЛОГОВАЯ РЕГИСТРАЦИЯ · все статьи главы
Официальный текст статьи
1. В случае установления по итогам изучения и анализа сведений о налогоплательщике признаков нарушения требований настоящего Кодекса налогоплательщику представляется уведомление о постановке на регистрационный учет в налоговом органе (далее в целях настоящей статьи – уведомление).
При представлении уведомления иностранной компании, осуществляющей деятельность посредством интернет-площадки в Республике Казахстан, налоговый орган любым не запрещенным законами Республики Казахстан способом извещает население Республики Казахстан о последствиях неисполнения такой компанией уведомления.
2. Налогоплательщик в случае:
1) согласия с уведомлением исполняет требование о налоговой регистрации, указанное в уведомлении;
2) несогласия с уведомлением представляет пояснение с обоснованием такого несогласия (далее в целях настоящей статьи – пояснение).
3. Пояснение представляется в произвольной форме и должно содержать:
1) идентификационные данные налогоплательщика и налогового органа, направившего уведомление;
2) номер и дату уведомления;
3) обоснование несогласия с уведомлением.
Налогоплательщик вправе приложить копии документов, подтверждающих его обоснование.
При исполнении уведомления путем представления пояснения требование документов, не относящихся к нарушениям, указанным в уведомлении, не допускается.
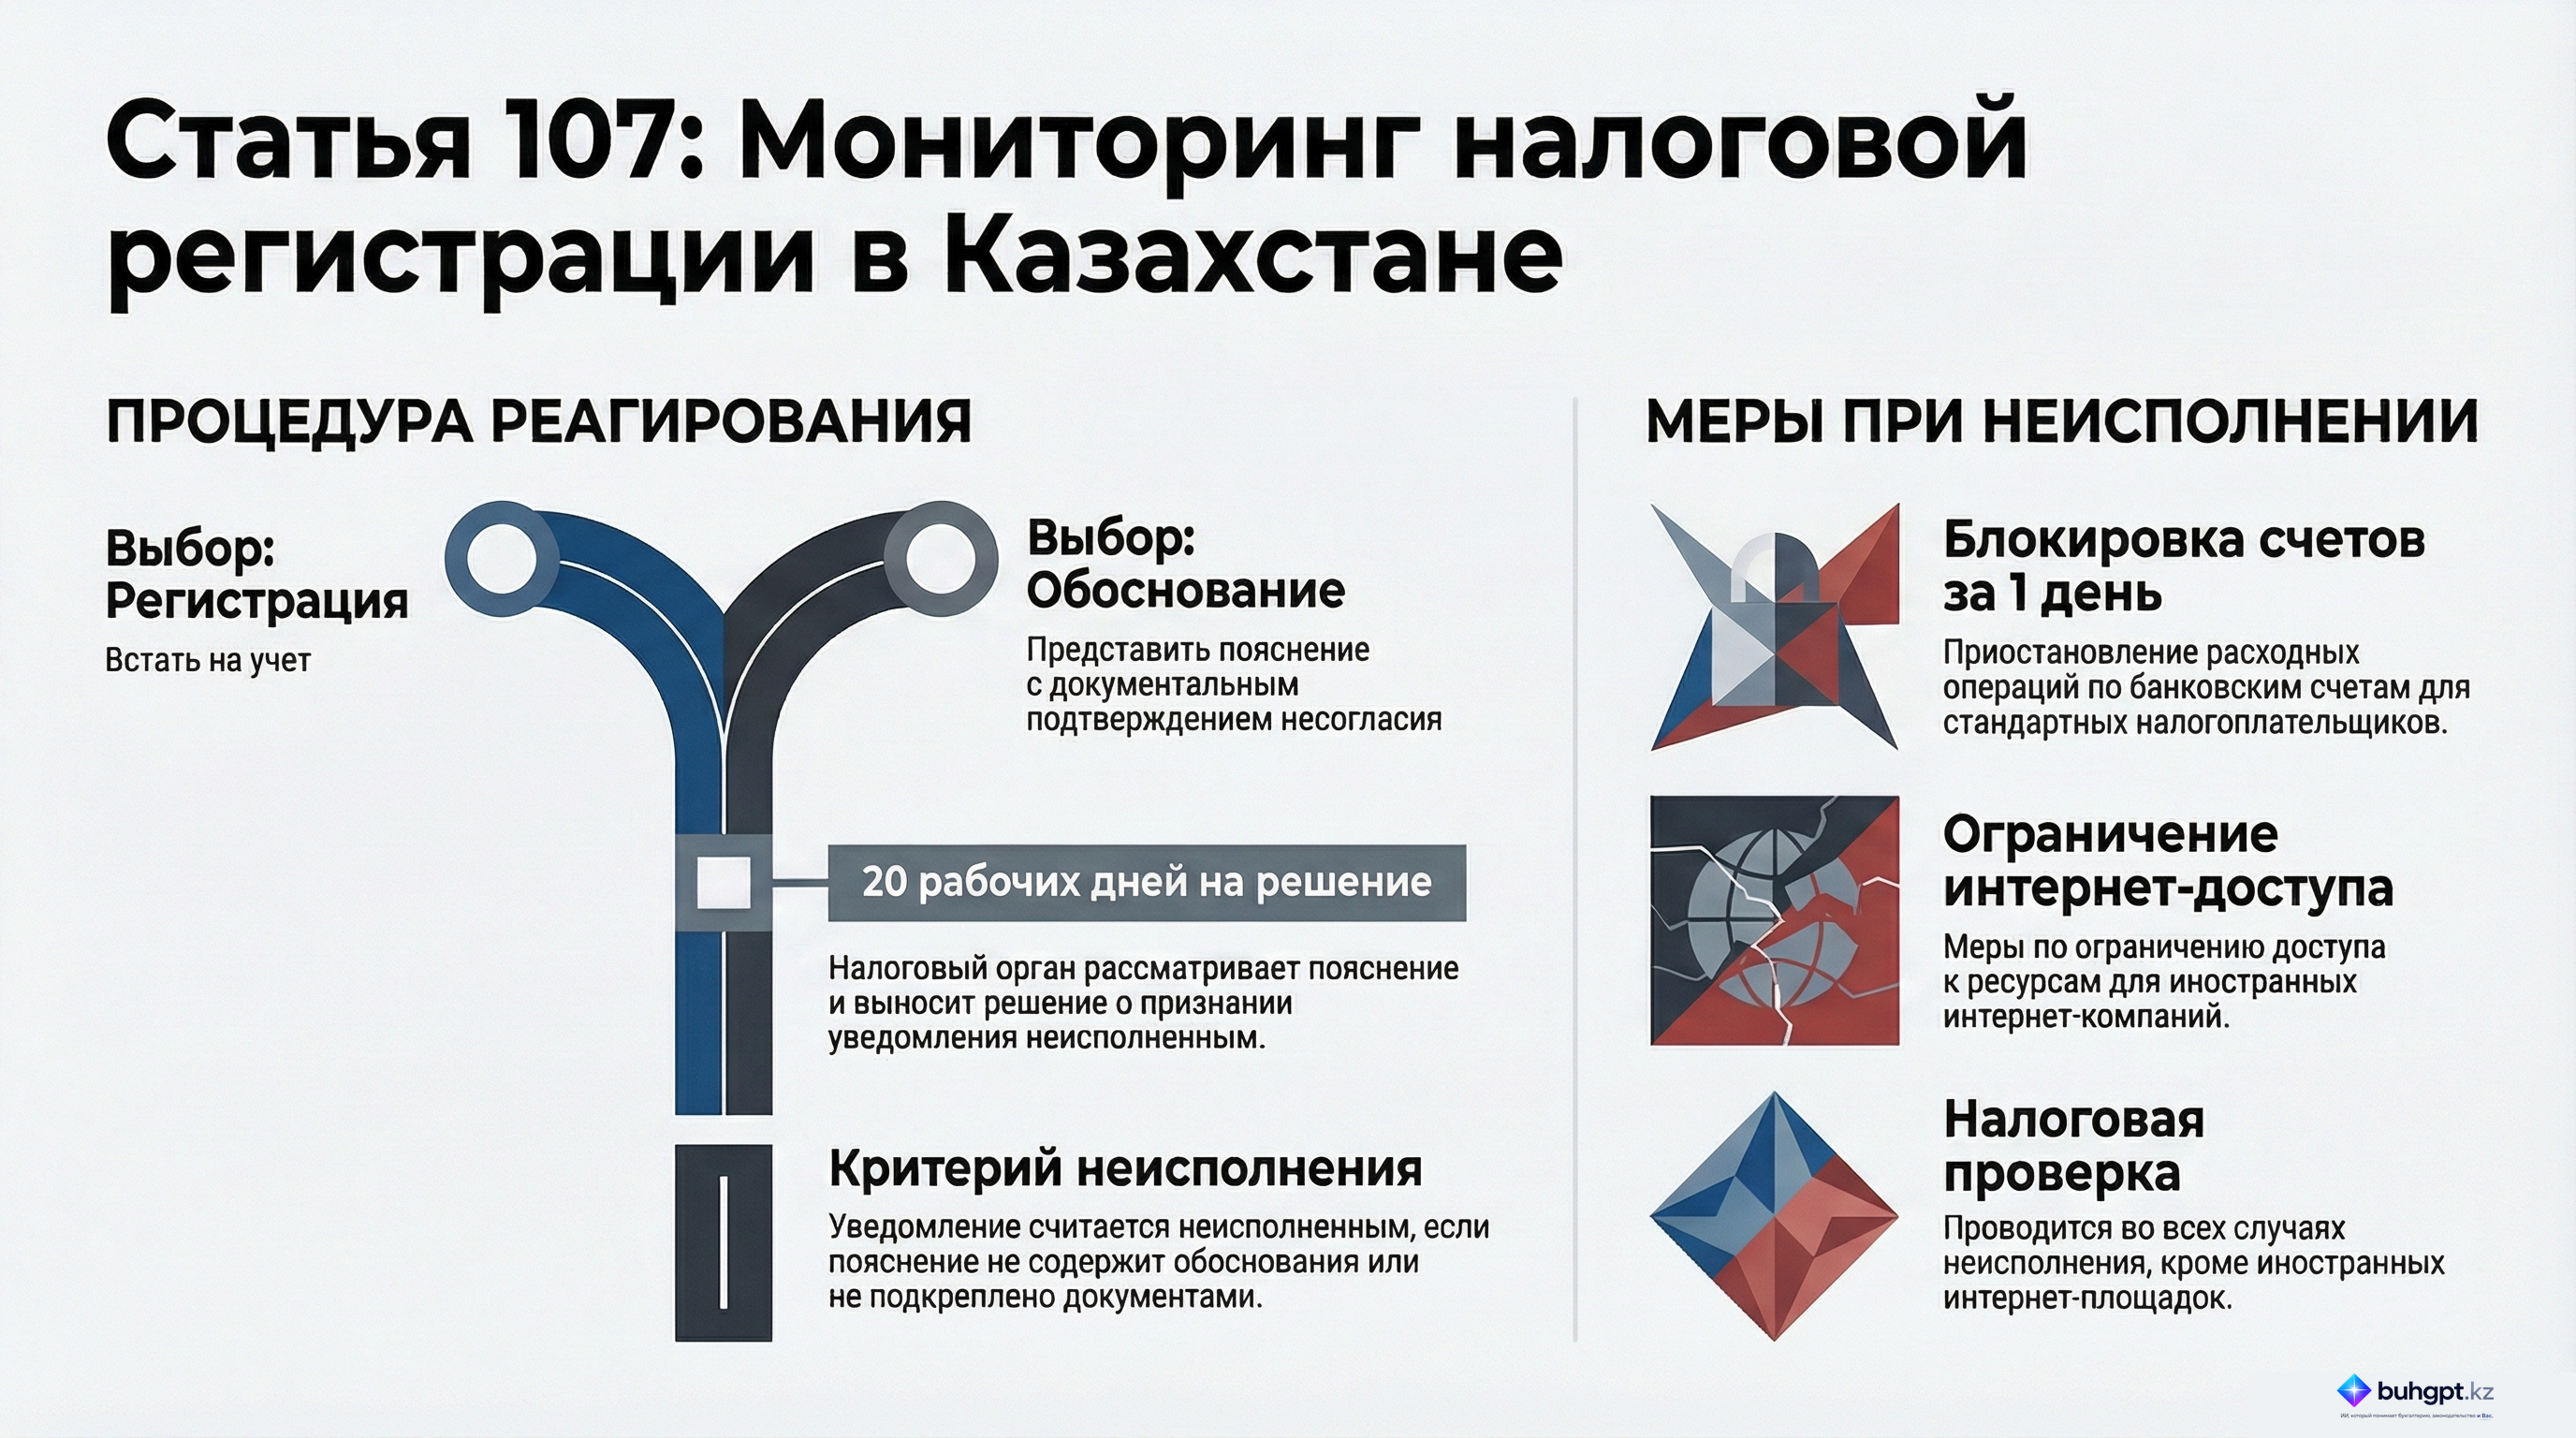
4. Уведомление признается неисполненным в случае, если представленное пояснение не содержит обоснование и (или) обоснование не подтверждено документами.
5. Налоговый орган в течение двадцати рабочих дней, следующих за днем поступления пояснения, в случае, указанном в пункте 4 настоящей статьи, выносит решение о признании уведомления неисполненным.
Решение о признании уведомления неисполненным (далее в целях настоящей статьи – решение) представляется налогоплательщику в течение двух рабочих дней, следующих за днем вынесения такого решения.
6. По уведомлению, признанному неисполненным, проводится налоговая проверка налогоплательщика, за исключением иностранной компании, осуществляющей деятельность посредством интернет-площадки в Республике Казахстан.
7. Налоговый орган при неисполнении в срок, установленный настоящим Кодексом, уведомления:
1) налогоплательщиком, за исключением иностранной компании, осуществляющей деятельность посредством интернет-площадки в Республике Казахстан, – выносит решение о приостановлении расходных операций по банковским счетам налогоплательщика в течение одного рабочего дня, следующего за днем истечения срока исполнения уведомления;
2) иностранной компанией, осуществляющей деятельность посредством интернет-площадки в Республике Казахстан, – выносит решение об ограничении доступа к интернет-ресурсам и (или) интернет-площадке такой компании в течение одного рабочего дня, следующего за днем истечения срока исполнения уведомления.
Способы обеспечения, предусмотренные частью первой настоящего пункта, если иное не установлено указанной частью, применяются в порядке и сроки, которые установлены параграфом 4 главы 5 настоящего Кодекса.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Анализ статьи 107 Налогового кодекса РК: Порядок мониторинга соблюдения налоговой регистрации
Исполнительное резюме
Данный документ представляет собой подробный обзор положений статьи 107 Налогового кодекса Республики Казахстан, регулирующей процедуры мониторинга налоговой регистрации. Основное внимание уделяется механизмам уведомления налогоплательщиков о необходимости постановки на регистрационный учет, процедурам оспаривания таких уведомлений и мерам принудительного исполнения.
Ключевым аспектом статьи является дифференцированный подход к обычным налогоплательщикам и иностранным компаниям, осуществляющим деятельность через интернет-площадки. В то время как для первых предусмотрены стандартные меры в виде налоговых проверок и приостановления банковских операций, для вторых применяется ограничение доступа к интернет-ресурсам. Документ структурирует временные рамки, требования к документации и правовые последствия неисполнения налоговых обязательств.
Анализ ключевых тем
1. Процедура уведомления и реагирования
Основанием для начала процесса является выявление налоговым органом признаков нарушения требований Налогового кодекса в части регистрации. Налогоплательщик, получивший уведомление, имеет две законные модели поведения:
- Согласие: Выполнение требований о налоговой регистрации в установленные сроки.
- Несогласие: Представление письменного пояснения с обоснованием причин отказа от регистрации.
2. Требования к пояснению и критерии его признания
Для того чтобы пояснение было принято налоговым органом, оно должно соответствовать строгим критериям. В противном случае уведомление признается неисполненным.
| Обязательный элемент пояснения | Описание / Требования |
|---|---|
| Идентификационные данные | Сведения о налогоплательщике и соответствующем налоговом органе. |
| Реквизиты уведомления | Номер и дата получения документа, на который подается возражение. |
| Обоснование | Четкое изложение причин несогласия с требованием о регистрации. |
| Доказательная база | Приложение документов, подтверждающих позицию налогоплательщика. |
Важное условие: Уведомление считается неисполненным, если пояснение не содержит обоснования или не подкреплено документально.
3. Сроки принятия административных решений
Статья 107 устанавливает жесткие временные рамки для взаимодействия между фискальным органом и субъектом налогообложения:
- 20 рабочих дней: Срок, в течение которого налоговый орган рассматривает пояснение и принимает решение о признании уведомления неисполненным.
- 2 рабочих дня: Срок для уведомления налогоплательщика о вынесенном решении после его принятия.
- 1 рабочий день: Срок применения ограничительных мер после истечения периода исполнения уведомления.
4. Меры принудительного исполнения и санкции
Последствия неисполнения требований уведомления зависят от категории налогоплательщика:
- Для общих категорий налогоплательщиков:
- Назначение налоговой проверки.
- Приостановление расходных операций по банковским счетам.
- Для иностранных компаний (интернет-торговля/услуги):
- Ограничение доступа к интернет-ресурсам на территории Казахстана.
- Налоговая проверка в данном случае не проводится.
- Обязательное информирование населения о последствиях неисполнения уведомления данной компанией.
Ключевые цитаты с контекстом
"При выявлении признаков нарушения требований Налогового кодекса налогоплательщику направляется уведомление о необходимости постановки на регистрационный учет в налоговом органе."
- Контекст: Описывает инициирующее действие со стороны государства при обнаружении нарушений правил регистрации.
"Уведомление будет считаться неисполненным, если пояснение не содержит обоснования или оно не подтверждено документами."
- Контекст: Устанавливает стандарт качества для возражений налогоплательщика; простого формального ответа недостаточно для остановки санкций.
"Для иностранных компаний – решение об ограничении доступа к интернет-ресурсам в течение 1 рабочего дня после истечения срока исполнения уведомления."
- Контекст: Определяет специфическую и оперативную санкцию для цифрового бизнеса, подчеркивая серьезность соблюдения локального налогового режима.
Практические выводы и рекомендации
На основе анализа статьи 107 можно выделить следующие важные аспекты для обеспечения правовой безопасности налогоплательщика:
- Оперативность реагирования: Сжатые сроки (1–2 рабочих дня для начала применения санкций после дедлайна) требуют немедленного реагирования на любые уведомления налоговых органов.
- Качество документации: При подаче возражений критически важно обеспечить наличие документального подтверждения каждого довода. Формальное несогласие без приложений будет приравнено к игнорированию уведомления.
- Специфика цифрового сектора: Иностранным компаниям следует учитывать, что отсутствие физического присутствия не освобождает от блокировки интернет-ресурса. Мониторинг в этой сфере ведется с последующим публичным уведомлением населения.
- Правовое основание: Все меры обеспечения исполнения (блокировки, приостановление операций) регулируются параграфом 4 главы 5 Налогового кодекса, что определяет границы полномочий налоговых инспекторов.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какова основная цель уведомления, направляемого налогоплательщику согласно Статье 107 Налогового кодекса РК?
Необходимость постановки на регистрационный учет в налоговом органе. Статья 107 четко определяет, что уведомление направляется при выявлении признаков нарушения требований по налоговой регистрации.
В какой срок налоговый орган должен принять решение о признании уведомления неисполненным после получения пояснения от налогоплательщика?
В течение 20 рабочих дней. Согласно тексту, налоговому органу отводится ровно 20 рабочих дней на анализ пояснения и принятие решения.
Что обязан сделать налоговый орган в отношении населения, если иностранная интернет-компания не исполняет уведомление?
Уведомить о последствиях неисполнения уведомления данной компанией. Для иностранных компаний, работающих через интернет-площадки, предусмотрено информирование населения о рисках и последствиях их действий.
В какой срок налоговый орган уведомляет налогоплательщика о принятом решении признать уведомление неисполненным?
В течение 2 рабочих дней. Закон обязывает налоговый орган направить соответствующее извещение в течение двух рабочих дней после вынесения решения.
Какая мера применяется к иностранным компаниям в случае неисполнения уведомления в установленный срок?
Ограничение доступа к интернет-ресурсам. Учитывая специфику деятельности иностранных интернет-площадок, ограничение доступа является наиболее эффективным способом воздействия.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 107. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления