Статья 108 НК РК 2026 — Реестр бездействующих налогоплательщиков
Глава 7. НАЛОГОВАЯ РЕГИСТРАЦИЯ · все статьи главы
Официальный текст статьи
1. Налоговый орган ведет реестр бездействующих налогоплательщиков.
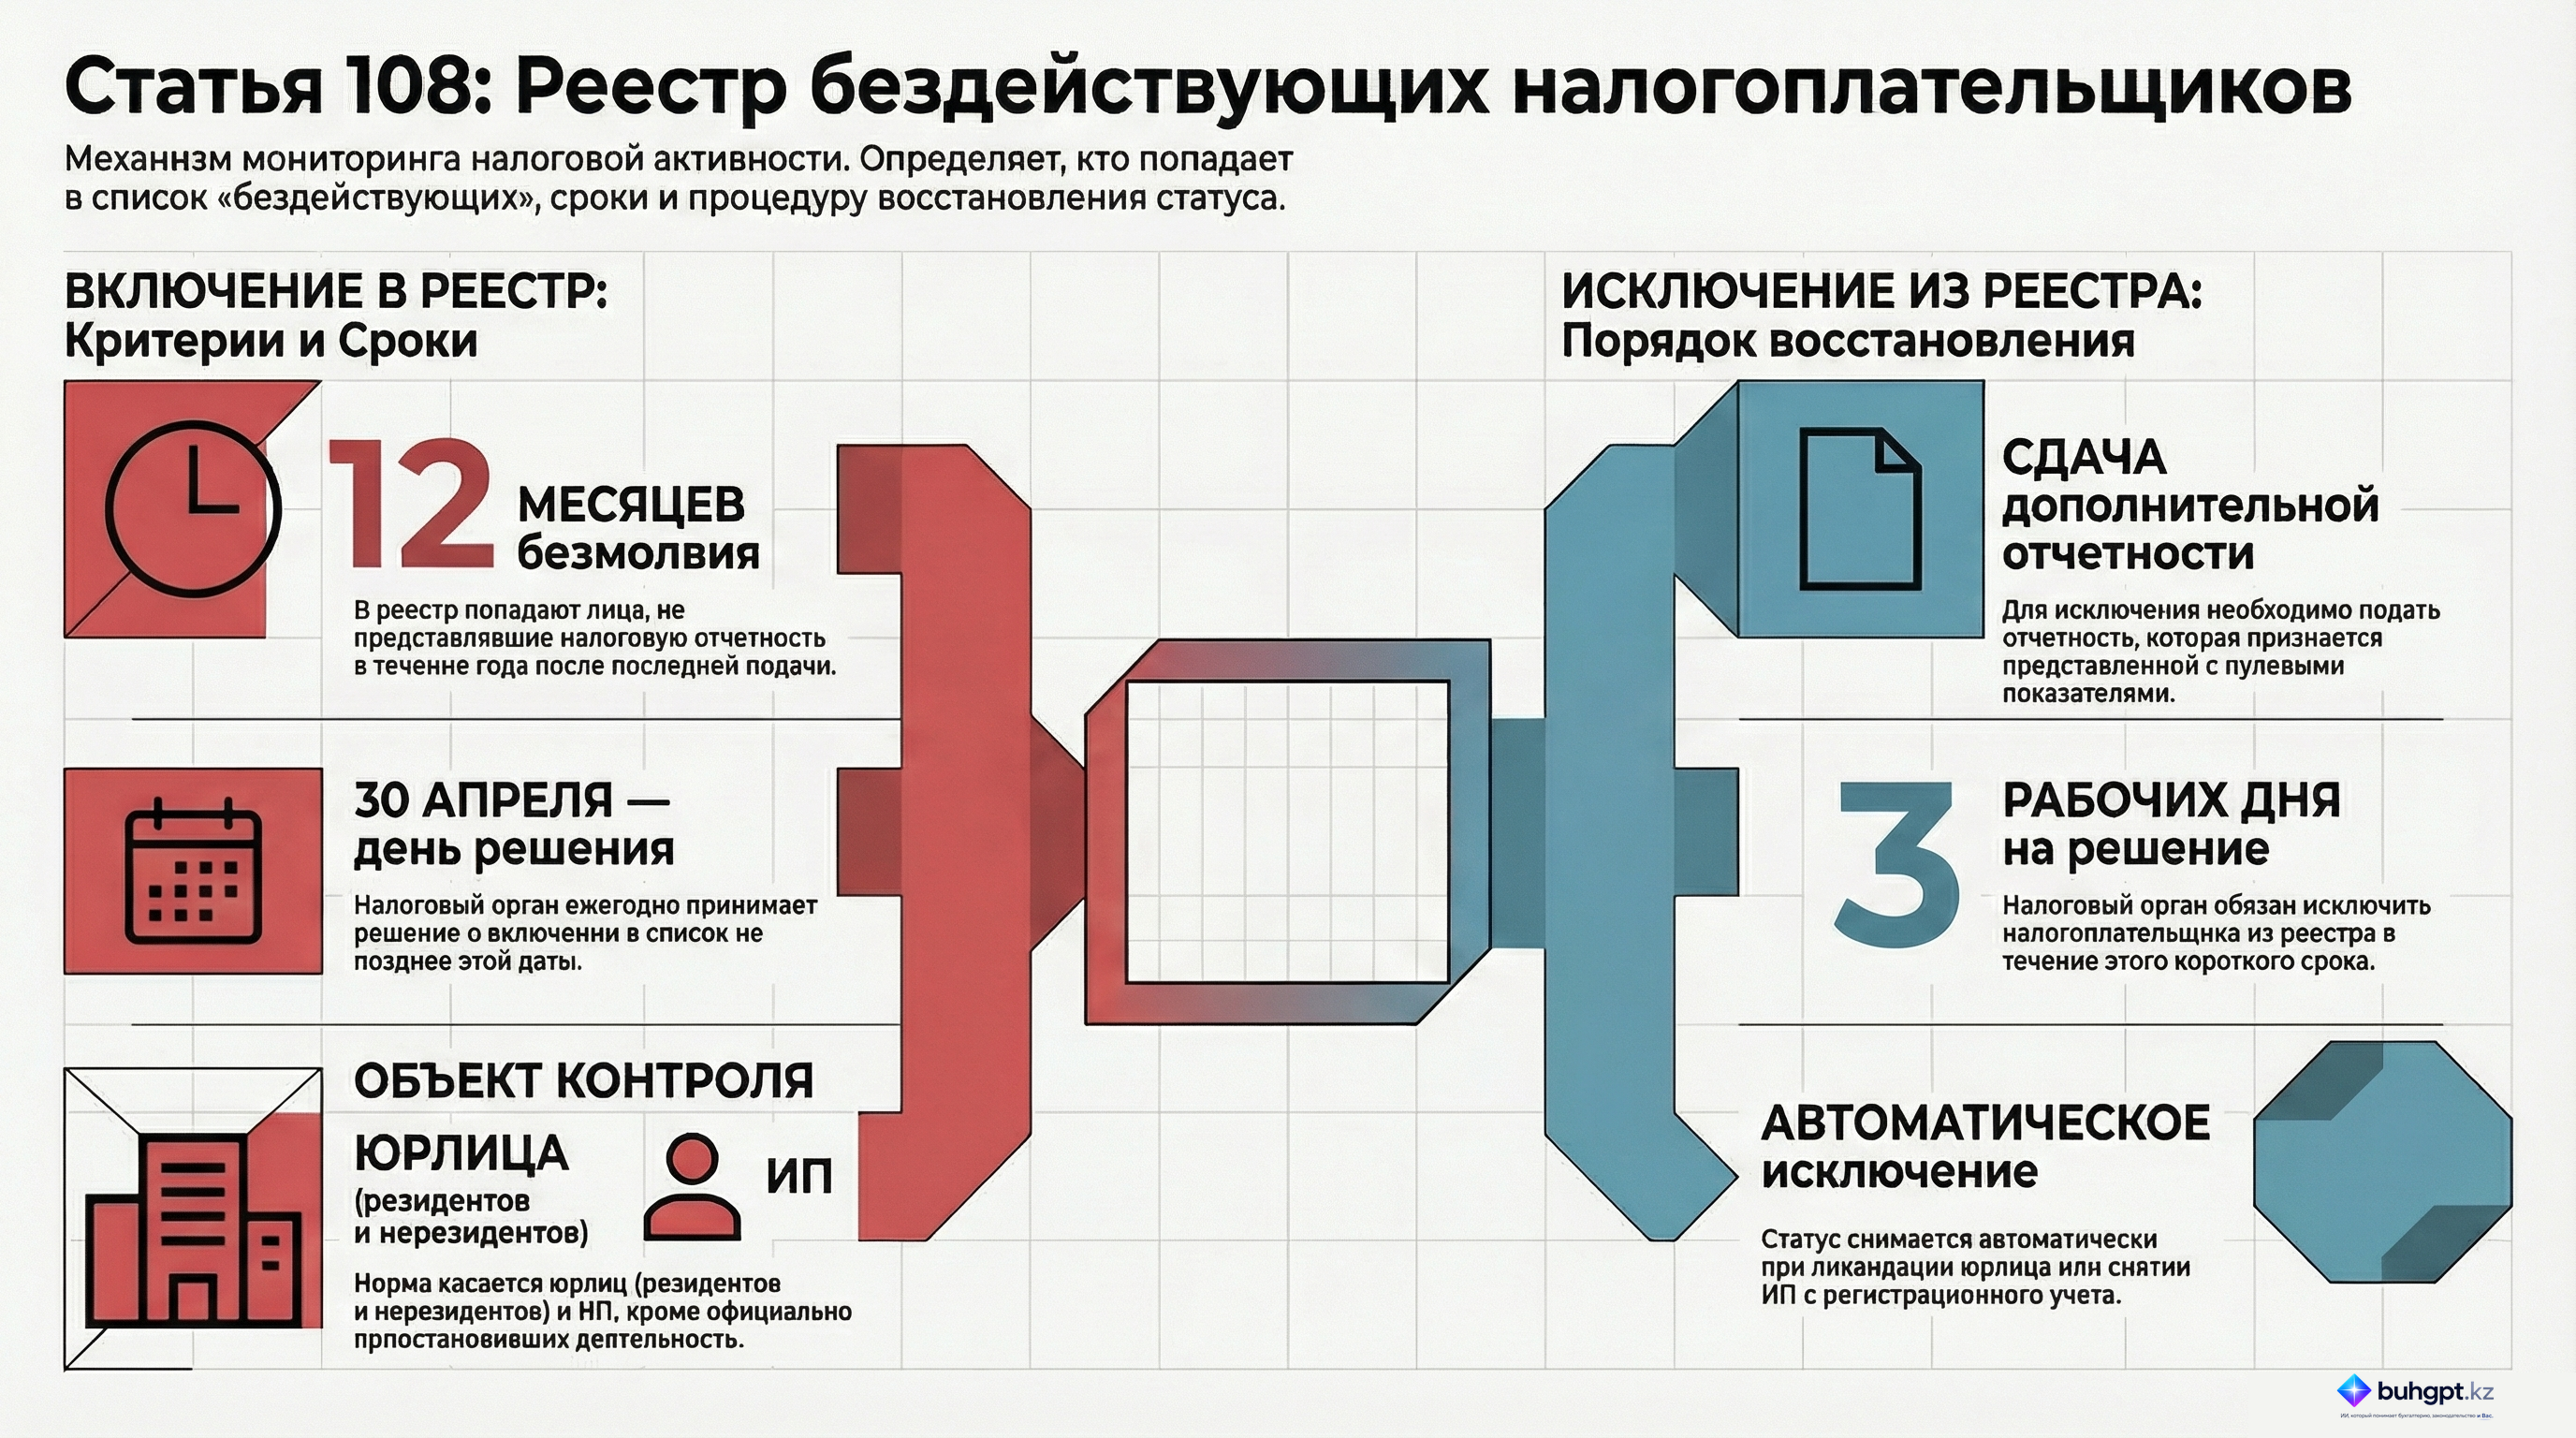
В реестр бездействующих налогоплательщиков включается налогоплательщик, самостоятельно не представляющий налоговую отчетность в течение двенадцати месяцев после представления последней налоговой отчетности.
Положения настоящей статьи применяются в отношении юридического лица – резидента, юридического лица – нерезидента, осуществляющего деятельность в Республике Казахстан через постоянное учреждение или структурное подразделение, индивидуального предпринимателя, за исключением налогоплательщиков, приостановивших представление налоговой отчетности в соответствии с настоящим Кодексом.
2. Налоговый орган ежегодно не позднее 30 апреля выносит решение о включении налогоплательщика в реестр бездействующих налогоплательщиков.
Реестр бездействующих налогоплательщиков размещается на интернет-ресурсе уполномоченного органа не позднее даты вынесения такого решения.
3. Налогоплательщик исключается из реестра бездействующих налогоплательщиков при представлении дополнительной налоговой отчетности за налоговый период, по которой налоговая отчетность автоматически признана представленной с нулевыми показателями.
Решение налогового органа об исключении из реестра бездействующих налогоплательщиков выносится налоговым органом не позднее трех рабочих дней, следующих за днем представления дополнительной налоговой отчетности.
Обновленный реестр бездействующих налогоплательщиков размещается на интернет-ресурсе уполномоченного органа не позднее даты вынесения налоговым органом решения об исключении налогоплательщика из реестра бездействующих налогоплательщиков.
4. В случае исключения налогоплательщика из реестров номеров или снятия с регистрационного учета индивидуального предпринимателя такие налогоплательщики одновременно исключаются из реестра бездействующих налогоплательщиков.
❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Реестр бездействующих налогоплательщиков: Аналитический обзор Статьи 108 Налогового кодекса РК
Данный документ представляет собой подробный анализ положений Статьи 108 Налогового кодекса Республики Казахстан, регулирующей порядок формирования и ведения реестра бездействующих налогоплательщиков.
Исполнительное резюме
Статья 108 Налогового кодекса РК устанавливает правовую основу для мониторинга налоговой активности субъектов предпринимательства. Основная цель данного механизма — выявление лиц, прекративших фактическую деятельность без официального уведомления или ликвидации. Налоговые органы наделены полномочиями по ежегодному обновлению реестра, публикация которого осуществляется в открытом доступе. Законодательство четко определяет критерии включения в список, сроки принятия решений и процедуру исключения из него при возобновлении отчетности или прекращении регистрации.
Подробный анализ ключевых тем
1. Критерии и субъекты включения в реестр
Основным критерием для признания налогоплательщика бездействующим является отсутствие налоговой отчетности в течение двенадцати месяцев после установленного срока представления последней отчетности.
Под действие данной нормы подпадают следующие категории:
- Юридические лица-резиденты.
- Юридические лица-нерезиденты, осуществляющие деятельность через структурные подразделения или постоянные учреждения.
- Индивидуальные предприниматели (ИП).
Исключение: Субъекты, которые официально приостановили представление налоговой отчетности в соответствии с положениями Кодекса, не подлежат включению в данный реестр.
2. Регламент формирования реестра
Процесс ведения реестра строго регламентирован по срокам и способам информирования:
| Этап | Срок / Условие |
|---|---|
| Принятие решения о включении | Ежегодно, не позднее 30 апреля |
| Публикация информации | Не позднее даты принятия решения о включении |
| Место размещения | Интернет-ресурс уполномоченного органа |
3. Процедура исключения из реестра
Законодательство предусматривает механизмы восстановления статуса активного налогоплательщика. Основным инструментом является подача дополнительной налоговой отчетности. Особенность этой отчетности в данном контексте заключается в том, что она автоматически признается представленной с нулевыми показателями за соответствующий период.
Процесс исключения характеризуется высокой оперативностью:
- Решение об исключении принимается в течение трех рабочих дней после подачи отчетности.
- Обновленная информация в онлайн-реестре появляется не позднее даты принятия этого решения.
Также предусмотрено автоматическое исключение в случаях:
- Исключения из соответствующих государственных реестров номеров.
- Снятия индивидуального предпринимателя с регистрационного учета.
Ключевые цитаты и контекст
«Налоговый орган осуществляет ведение реестра бездействующих налогоплательщиков. В этот реестр включаются налогоплательщики, которые не представляют налоговую отчетность в течение двенадцати месяцев после подачи последней отчетности».
Контекст: Данная цитата определяет основное полномочие налогового органа и устанавливает временной порог (1 год), после которого субъект переходит в категорию бездействующих.
«Решение об исключении должно быть принято налоговым органом не позднее трех рабочих дней после подачи дополнительной отчетности».
Контекст: Указывает на жестко установленные сроки для административного действия со стороны государства, минимизируя время нахождения добросовестного налогоплательщика в реестре после исправления нарушений.
Практические выводы и идеи
На основании анализа Статьи 108 можно выделить следующие значимые аспекты:
- Прозрачность данных: Публичный статус реестра на интернет-ресурсе уполномоченного органа делает информацию о благонадежности контрагентов доступной для третьих лиц.
- Автоматизация процессов: Использование механизма «автоматического признания нулевых показателей» при подаче дополнительной отчетности упрощает процедуру выхода из реестра.
- Важность мониторинга дат: 30 апреля является критической датой, до которой налоговые органы обязаны актуализировать списки, что требует от бизнеса повышенного внимания к своей отчетности в преддверии этого срока.
- Специфика ИП: Для индивидуальных предпринимателей исключение из реестра бездействующих синхронизировано с процессом их полного снятия с регистрационного учета.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
❓ Проверьте знания — Квиз
В течение какого срока налогоплательщик не должен представлять отчетность, чтобы быть включенным в реестр бездействующих?
$12$ месяцев. Статья $108$ Налогового кодекса устанавливает двенадцатимесячный период отсутствия отчетности после подачи последней декларации как критерий для включения в реестр.
До какой даты налоговый орган обязан ежегодно принимать решение о включении налогоплательщиков в реестр бездействующих?
Не позднее $30$ апреля. Закон четко фиксирует дату $30$ апреля как крайний срок для принятия ежегодного решения о составе реестра бездействующих лиц.
Какие юридические лица-нерезиденты подлежат включению в реестр бездействующих налогоплательщиков согласно Статье $108$?
Нерезиденты, осуществляющие деятельность через постоянное учреждение. Норма охватывает нерезидентов, работающих в стране через структурные подразделения или постоянные учреждения, так как они обязаны сдавать отчетность.
При каком условии налогоплательщик может быть исключен из реестра бездействующих?
При представлении дополнительной налоговой отчетности. Подача дополнительной отчетности, которая признается представленной с нулевыми показателями, является законным основанием для восстановления статуса.
В какой срок налоговый орган принимает решение об исключении из реестра после подачи необходимой отчетности?
Не позднее $3$ рабочих дней. Кодекс устанавливает лимит в три рабочих дня для исключения плательщика из списка после выполнения им условий по сдаче отчетности.
🃏 Карточки самопроверки
20 карточек для запоминания ключевых положений статьи 108. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления