Статья 109 НК РК 2026 — Прекращение деятельности налогоплательщика в принудительном порядке
Глава 7. НАЛОГОВАЯ РЕГИСТРАЦИЯ · все статьи главы
Официальный текст статьи
1. Прекращению деятельности в принудительном порядке подлежит налогоплательщик, включенный в реестр бездействующих налогоплательщиков и соответствующий в течение срока исковой давности одновременно следующим условиям:
1) самостоятельно не представлявший налоговую отчетность;
2) не совершавший экспортно-импортные операции;
3) не осуществлявший платежи и (или) переводы денег по банковским счетам;
4) не состоявший на регистрационном учете в качестве плательщика налога на добавленную стоимость;
5) не являющийся руководителем и (или) учредителем другого юридического лица, участником совместного предпринимательства;
6) не приостановивший представление налоговой отчетности;
7) не имеющий на праве собственности объекты обложения налогами на имущество, транспортные средства, земельным налогом, за исключением объектов обложения указанными налогами с физических лиц;
8) не имеющий задолженность по социальным платежам;
9) не имеющий задолженность по налогам и платежам в бюджет, таможенным платежам и налогам в размере более 6-кратного месячного расчетного показателя, действующего на 1 января соответствующего финансового года.
Положения части первой настоящего пункта не распространяются на налогоплательщика:
1) подлежащего налоговому мониторингу;
2) осуществляющего деятельность в соответствии с контрактом на недропользование;
3) имеющего неисполненное или исполненное путем представления пояснения уведомление об устранении нарушений по результатам камерального контроля, налоговым проверкам – при наличии таких нарушений;
4) в отношении которого применены меры (аресты, ограничения) судебными исполнителями и (или) другими уполномоченными органами;
5) является или являлся стороной валютного договора по экспорту или импорту, по которому не завершены процедуры валютного контроля для целей репатриации национальной и (или) иностранной валюты;
6) осуществлявшего платежи и (или) переводы денег по банковским счетам в течение срока исковой давности.
Срок, учтенный при включении налогоплательщика в реестр бездействующих налогоплательщиков, включается в период, рассматриваемый при принудительном прекращении деятельности.
2. Прекращение деятельности налогоплательщика в принудительном порядке производится налоговым органом на основании вступившего в законную силу судебного акта в соответствии с требованиями законов Республики Казахстан.
Налогоплательщик, деятельность которого прекращена в принудительном порядке, на основании вступившего в законную силу судебного акта снимается с регистрационного учета налогового органа в порядке налоговой регистрации.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Принудительное прекращение деятельности налогоплательщика (Статья 109 НК РК)
Исполнительное резюме
Данный документ представляет собой детальный анализ положений Статьи 109 Налогового кодекса Республики Казахстан, регулирующей механизм принудительного прекращения деятельности налогоплательщиков. Основная цель данной нормы заключается в очистке государственных реестров от бездействующих субъектов, которые соответствуют строго определенному набору критериев в течение срока исковой давности.
Процедура инициируется налоговыми органами, но требует обязательного судебного подтверждения. Применение данной статьи ограничено рядом исключений, защищающих интересы государства в вопросах недропользования, валютного контроля и взыскания задолженностей.
Детальный анализ ключевых тем
1. Критерии для принудительного прекращения деятельности
Для запуска процедуры принудительной ликвидации налогоплательщик должен быть включен в реестр бездействующих и одновременно соответствовать девяти условиям в течение срока исковой давности:
| № | Категория отсутствия активности | Описание условия |
|---|---|---|
| 1 | Отчетность | Отсутствие представления налоговой отчетности. |
| 2 | Внешняя торговля | Отсутствие экспортно-импортных операций. |
| 3 | Финансы | Отсутствие платежей и переводов по банковским счетам. |
| 4 | Статус НДС | Отсутствие регистрации в качестве плательщика налога на добавленную стоимость. |
| 5 | Аффилированность | Отсутствие статуса руководителя/учредителя в других юрлицах или участия в совместном предпринимательстве. |
| 6 | Приостановление | Отсутствие официального приостановления представления налоговой отчетности. |
| 7 | Имущественные объекты | Отсутствие объектов налогообложения на имущество, транспорт и землю (кроме объектов физлиц). |
| 8 | Социальные платежи | Полное отсутствие задолженности по социальным платежам. |
| 9 | Налоговая задолженность | Задолженность по налогам и платежам в бюджет не должна превышать 6-кратный МРП на 1 января соответствующего года. |
2. Ограничения и защитные механизмы
Законодательство устанавливает перечень условий, при которых принудительное прекращение деятельности невозможно. Эти исключения касаются налогоплательщиков, которые:
- Находятся под налоговым мониторингом.
- Осуществляют деятельность по контрактам на недропользование.
- Имеют неустраненные нарушения, выявленные в ходе камерального контроля или налоговых проверок.
- Находятся под обременениями (аресты, ограничения) со стороны судебных исполнителей.
- Являются участниками незавершенных валютных договоров по экспорту или импорту.
- Проводили любые банковские платежи или переводы в течение срока исковой давности.
3. Процедурный порядок
Процесс прекращения деятельности строго регламентирован и включает следующие этапы:
- Учет срока: Срок нахождения в реестре бездействующих налогоплательщиков суммируется со сроком, учитываемым при принудительном прекращении.
- Судебное решение: Окончательное решение о прекращении деятельности принимается только на основании вступившего в законную силу судебного акта.
- Снятие с учета: Налоговый орган производит снятие налогоплательщика с регистрационного учета только после получения соответствующего решения суда.
Важные цитаты с контекстом
«Прекращение деятельности налогоплательщика в принудительном порядке возможно для тех, кто включен в реестр бездействующих налогоплательщиков и соответствует одновременно нескольким условиям в течение срока исковой давности...»
- Контекст: Указывает на кумулятивный характер требований. Для применения статьи недостаточно соответствия одному или двум критериям; необходимо выполнение всего списка условий.
«Прекращение деятельности налогоплательщика в принудительном порядке осуществляется налоговым органом на основании вступившего в законную силу судебного акта...»
- Контекст: Подчеркивает законность процедуры и исключает возможность внесудебного произвольного удаления субъектов из системы регистрации.
«Данные условия не применяются к налогоплательщикам, которые... подлежат мерам (арестам, ограничениям) со стороны судебных исполнителей или других уполномоченных органов...»
- Контекст: Разъясняет, что наличие претензий со стороны третьих лиц или государства в лице судебных исполнителей блокирует возможность упрощенного прекращения деятельности.
Практические выводы
- Совокупность факторов: Принудительная ликвидация по Статье 109 возможна только при полном отсутствии признаков экономической и юридической жизни субъекта. Даже незначительная активность (например, платеж по счету или наличие земельного налога) блокирует этот процесс.
- Порог задолженности: Законодатель установил минимальный порог налоговой задолженности (6 МРП), превышение которого делает невозможным прекращение деятельности в данном порядке. Это стимулирует погашение мелких долгов перед ликвидацией.
- Проверка ограничений: Перед инициированием процедуры необходимо убедиться в отсутствии валютных контрактов на контроле и ограничений со стороны судебных исполнителей, так как эти факторы являются абсолютными противопоказаниями к принудительному прекращению деятельности.
- Роль судебной системы: Налоговые органы не обладают полномочиями единоличного принятия решения о ликвидации; судебный акт является обязательным правовым основанием для завершения процедуры.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
Какое из перечисленных условий является обязательным для принудительного прекращения деятельности налогоплательщика согласно Статье 109?
Отсутствие регистрации в качестве плательщика налога на добавленную стоимость. Закон требует отсутствия статуса плательщика НДС как одного из признаков неактивности субъекта для применения упрощенного порядка прекращения деятельности.
Каков максимально допустимый размер задолженности по налогам и платежам в бюджет на 1 января для применения процедуры принудительной ликвидации?
$6$-кратный месячный расчетный показатель. Задолженность, превышающая $6$-кратный МРП, блокирует возможность принудительного прекращения деятельности в упрощенном порядке.
К какой категории налогоплательщиков НЕ применяются нормы о принудительном прекращении деятельности по Статье 109?
Налогоплательщики, находящиеся под налоговым мониторингом. Субъекты, подлежащие мониторингу, находятся под особым контролем государства, и к ним применяются иные процедуры администрирования.
Что является основанием для снятия налогоплательщика с регистрационного учета при принудительном прекращении деятельности?
Вступивший в законную силу судебный акт. Принудительный характер процедуры требует подтверждения законности действий налогового органа через судебное решение.
Препятствует ли наличие объектов, облагаемых налогами с физических лиц, принудительному прекращению деятельности?
Нет, такие объекты не являются препятствием согласно закону. Статья 109 прямо указывает, что наличие объектов, облагаемых налогами с физических лиц, не мешает принудительному прекращению.
🃏 Карточки самопроверки
55 карточек для запоминания ключевых положений статьи 109. Бесплатно.
📊 Инфографика
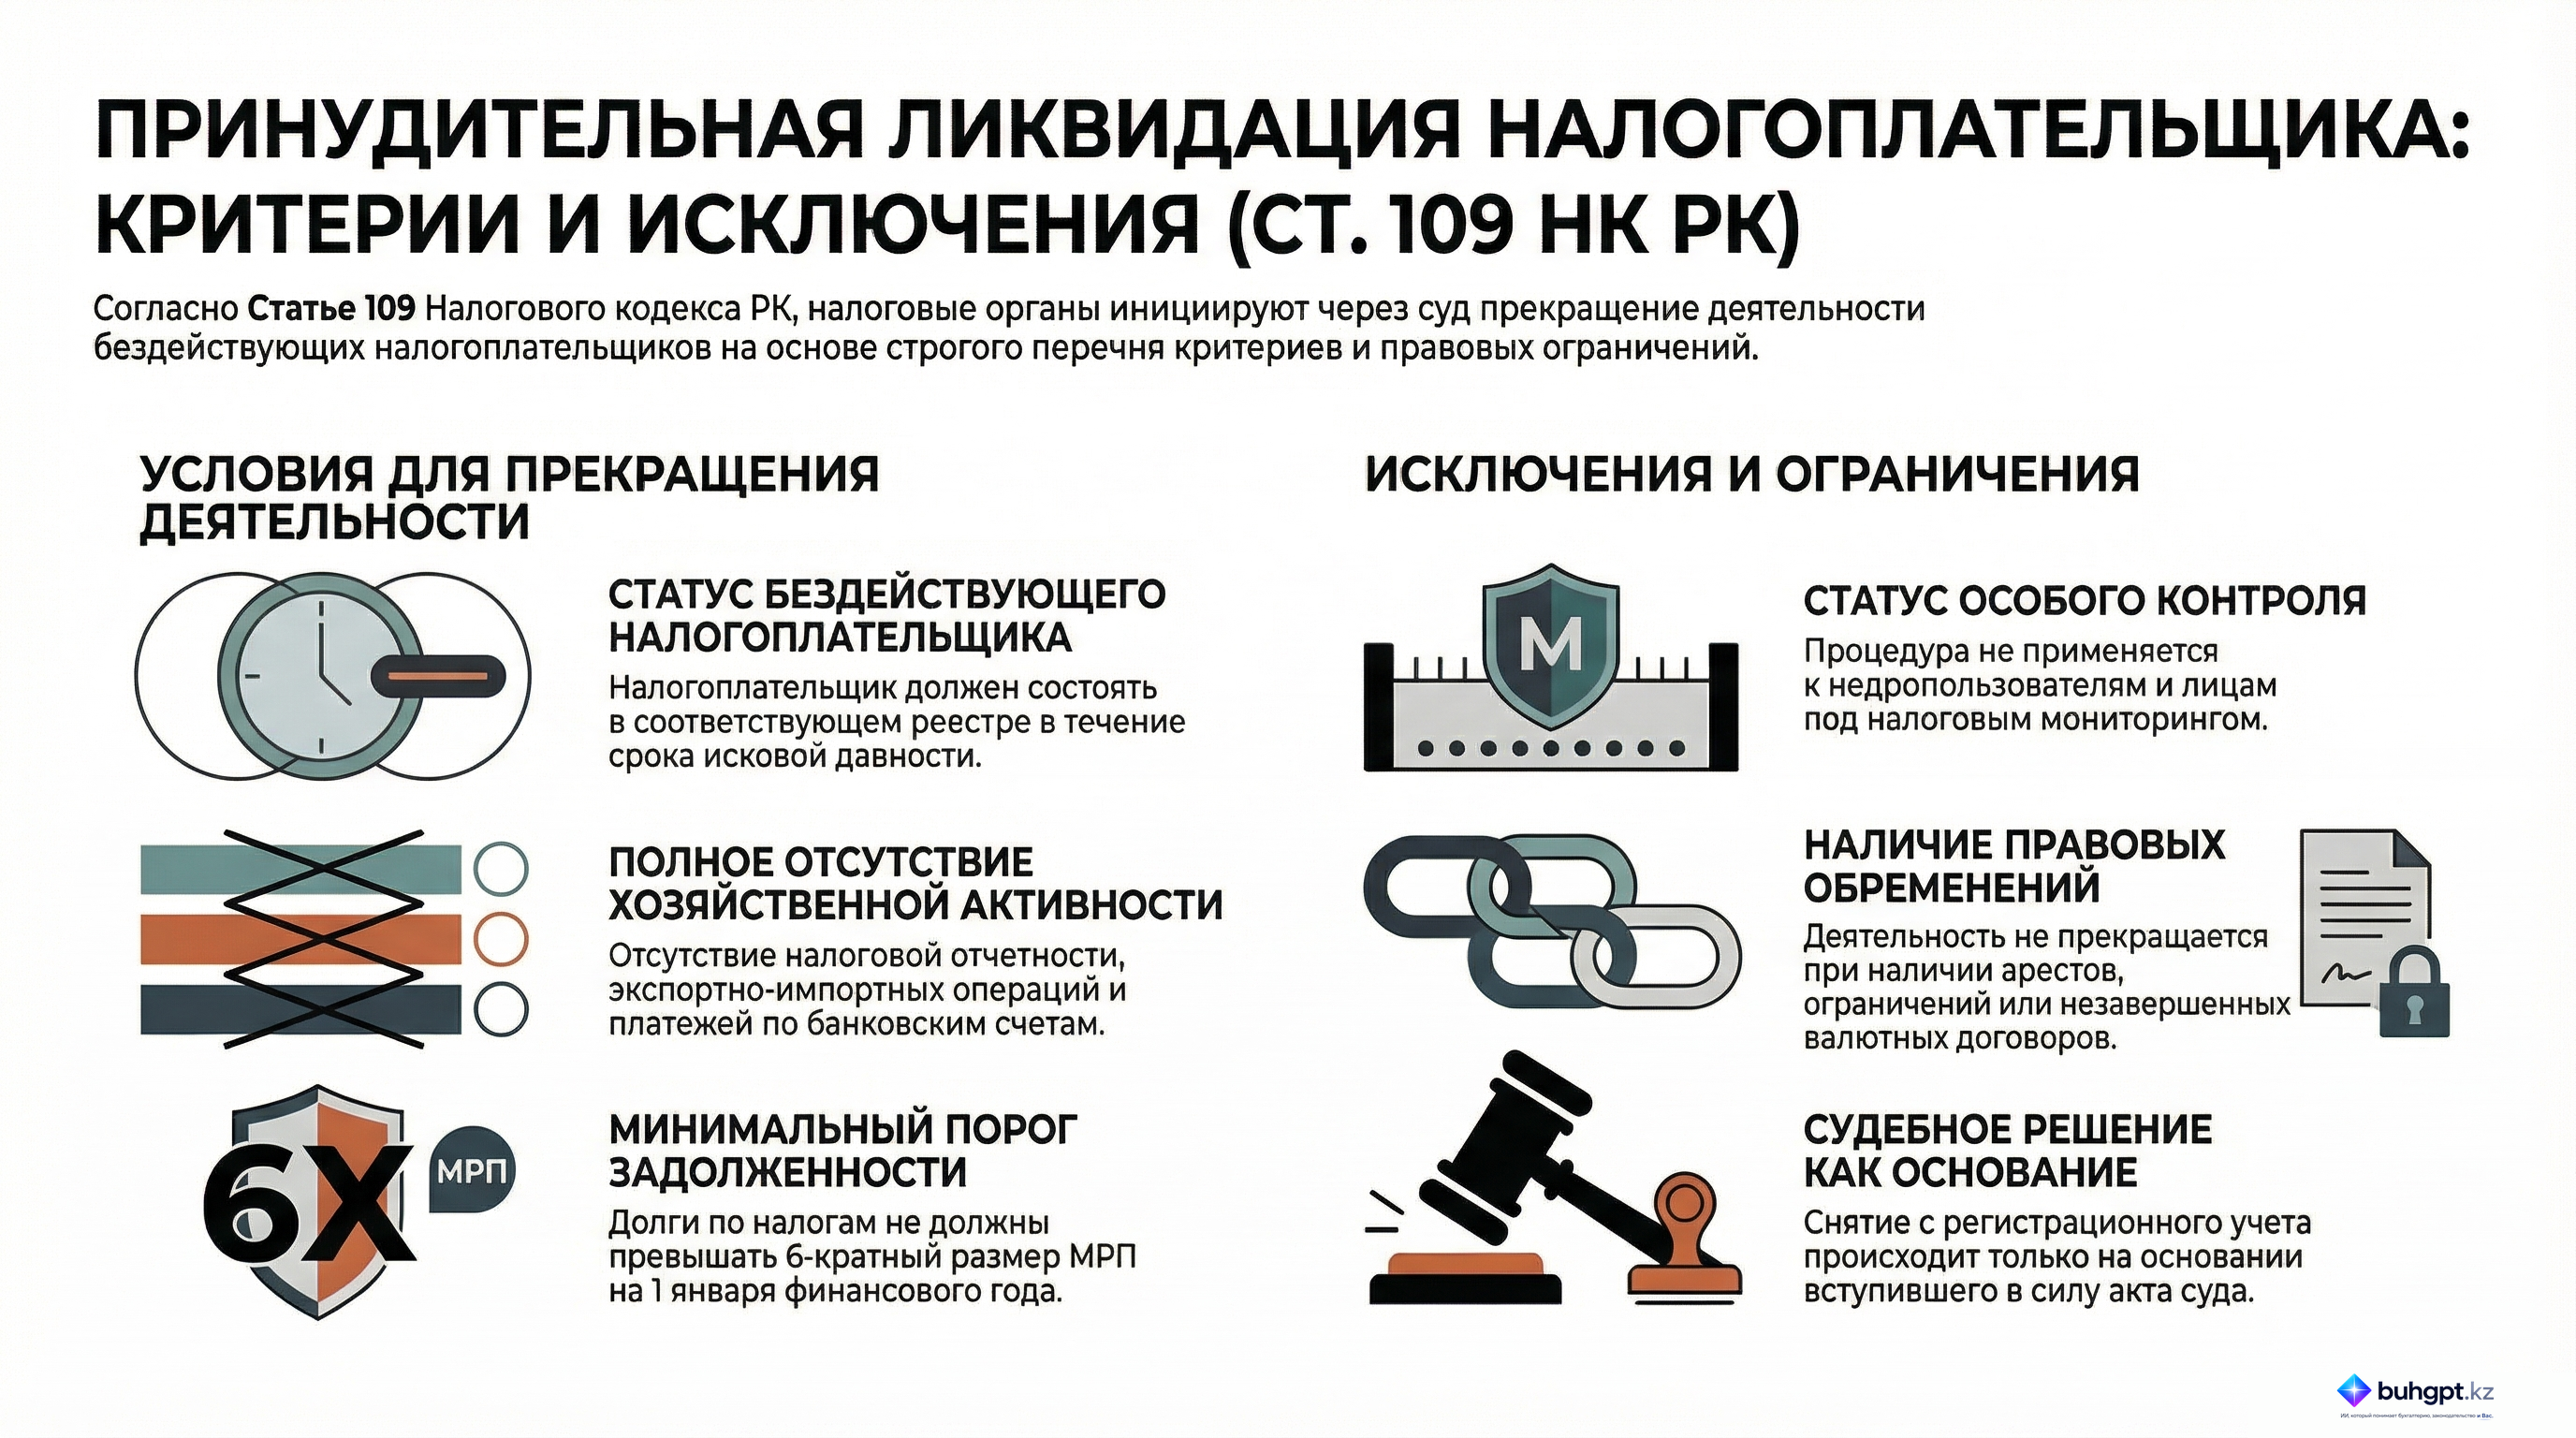
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
🆕 Свежие разборы BuhGPT
- Контрольно-кассовая машина: кто обязан применять ККМ и как ее выбрать
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году