Статья 95 НК РК 2026 — Особенности постановки на регистрационный учет и изменения регистрационных сведений юридического лица – нерезидента
Глава 7. НАЛОГОВАЯ РЕГИСТРАЦИЯ · все статьи главы
Официальный текст статьи
1. Регистрационный учет юридического лица – нерезидента, за исключением иностранных компаний, осуществляющих деятельность посредством интернет-площадки на территории Республики Казахстан, производится налоговым органом на основании налогового заявления юридического лица – нерезидента, сведений уполномоченных государственных органов, местных исполнительных органов или банков-резидентов.
2. Обязанность по постановке на регистрационный учет на основании налогового заявления возникает у следующих юридических лиц – нерезидентов:
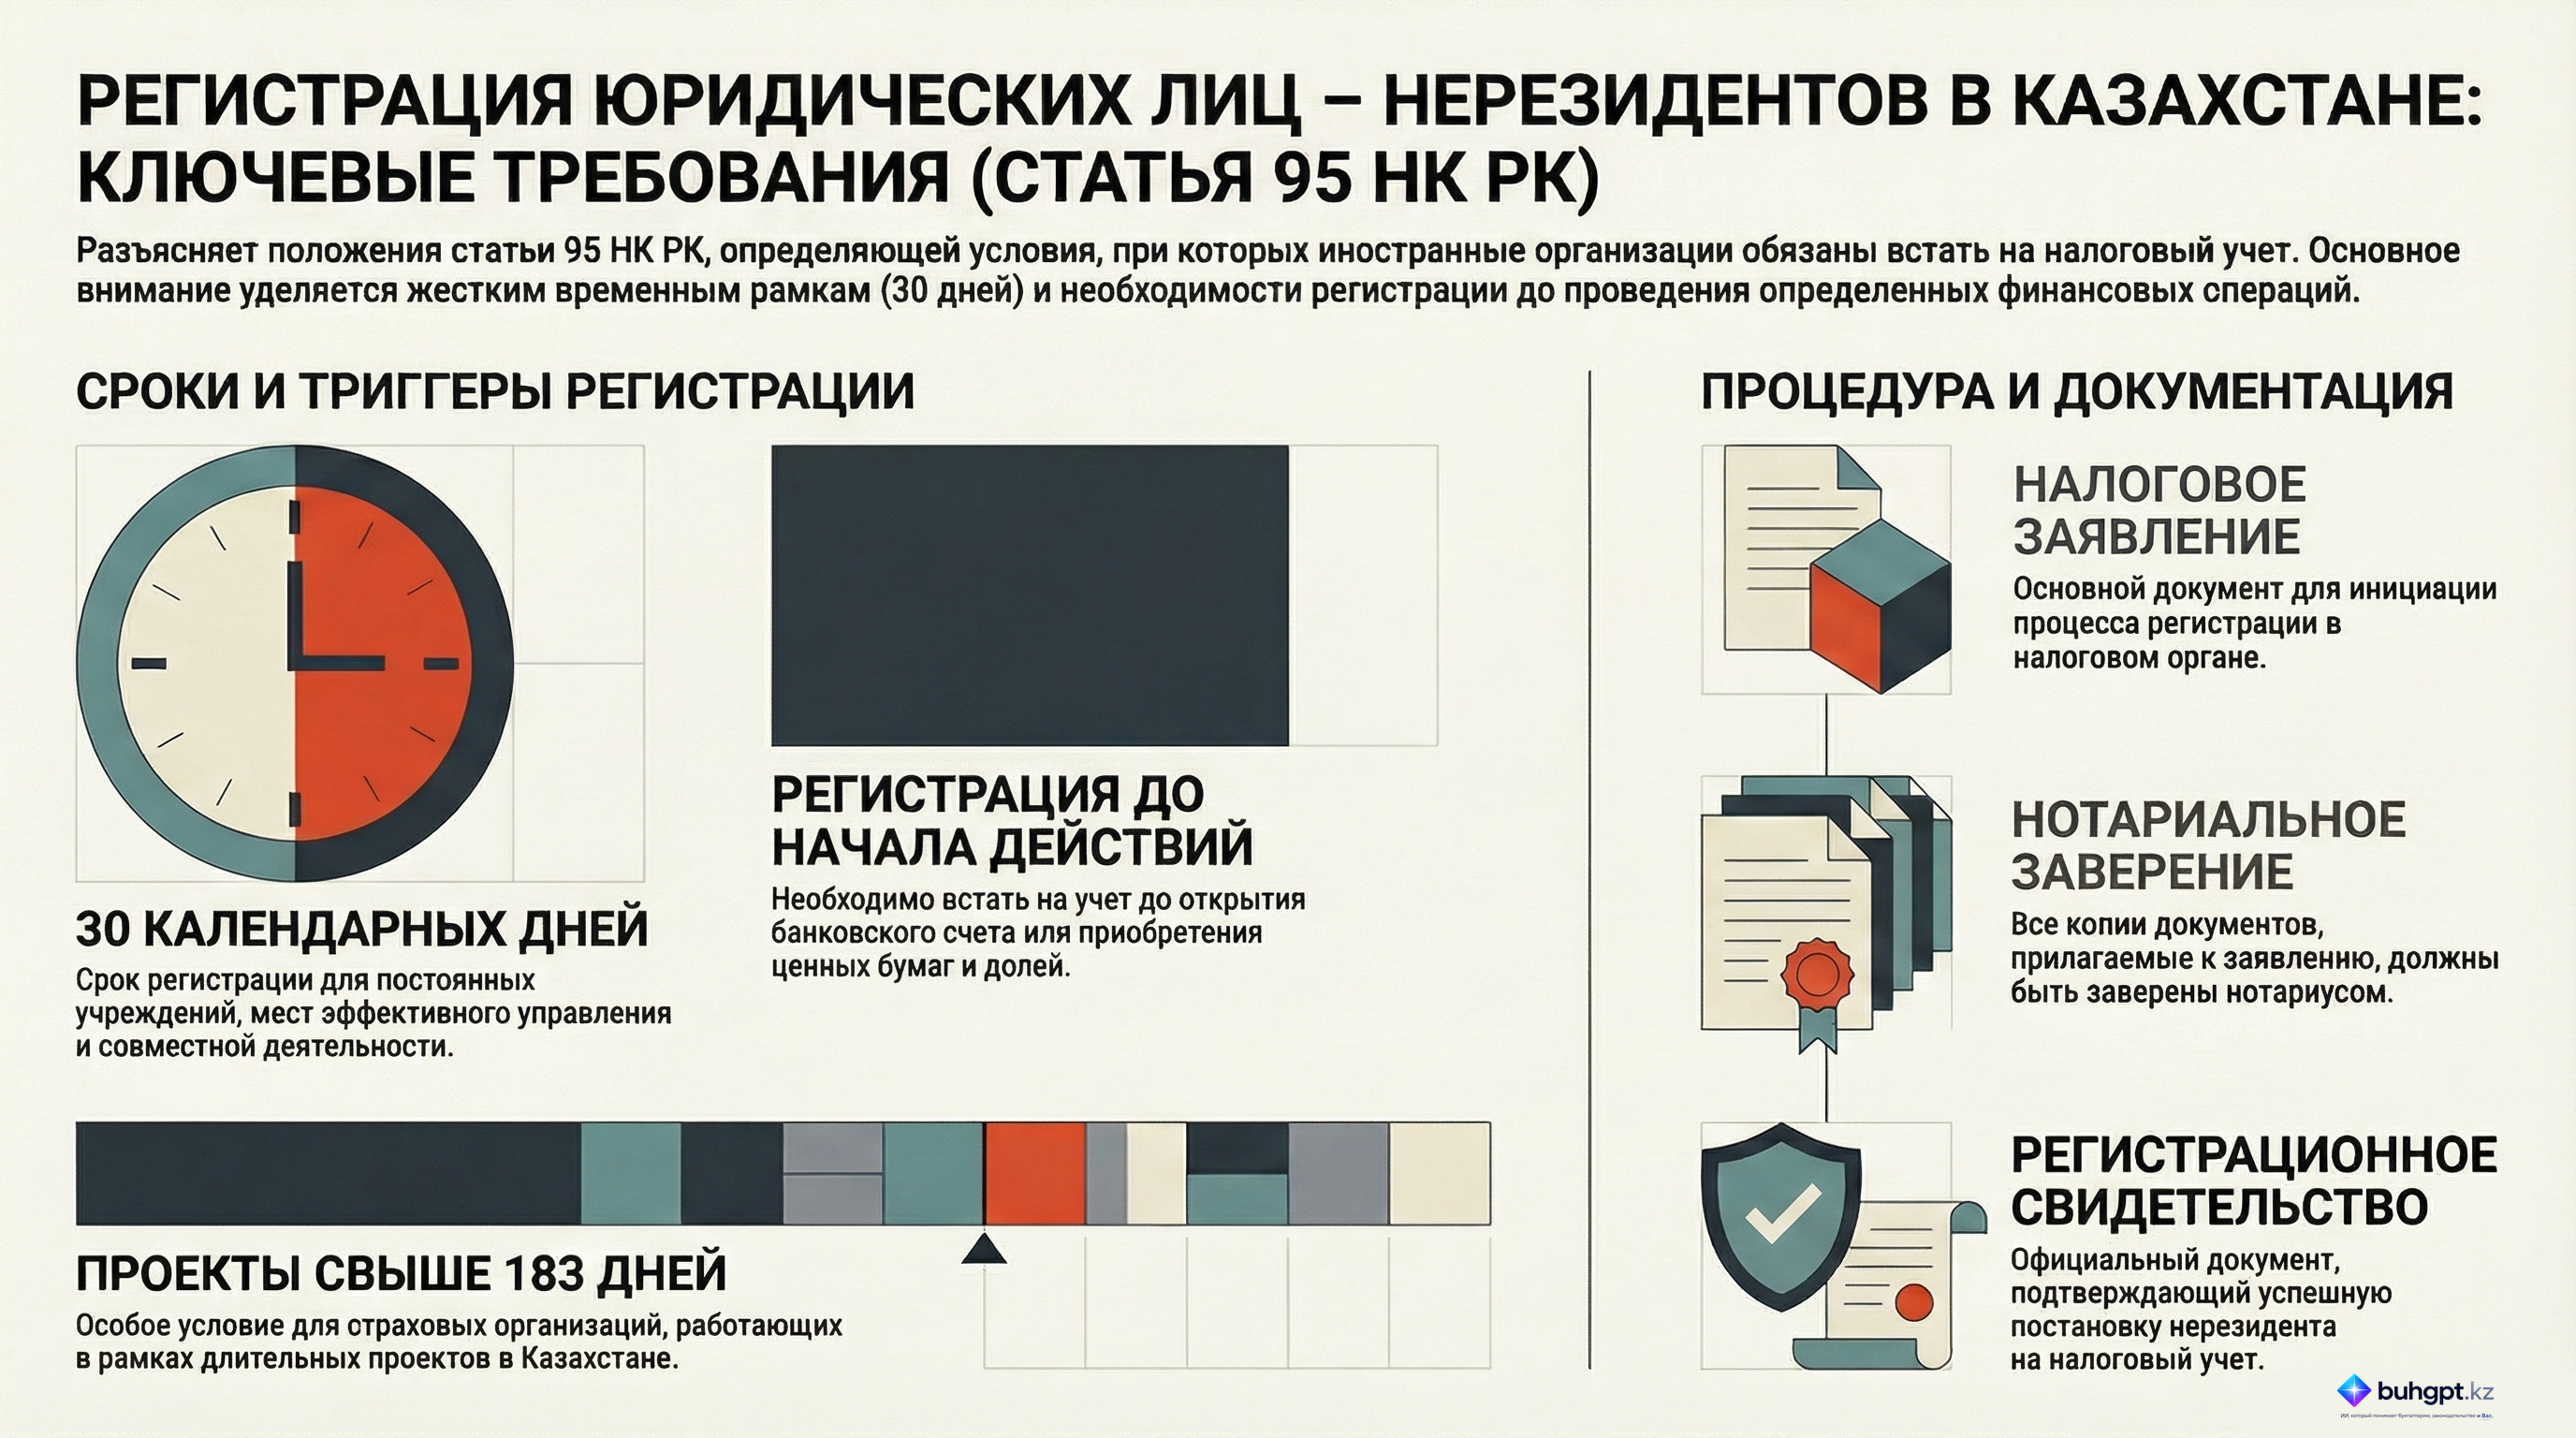
1) юридического лица – нерезидента, осуществляющего деятельность через постоянное учреждение без открытия структурного подразделения, – в течение тридцати календарных дней с даты начала осуществления деятельности в Республике Казахстан через постоянное учреждение;
2) юридического лица – нерезидента, место эффективного управления (место нахождения фактического органа управления) которого находится в Республике Казахстан, – в течение тридцати календарных дней со дня принятия решения о признании местом эффективного управления (местом нахождения фактического органа управления) Республику Казахстан;
3) юридического лица – нерезидента, являющегося налоговым агентом, на которого возлагаются обязанность и ответственность по исчислению, удержанию и перечислению подоходного налога у источника выплаты в бюджет, и приобретающего (реализующего) имущество в Республике Казахстан, – до приобретения (реализации) имущества;
4) страховой организации (страхового брокера) или зависимого агента, деятельность которых в соответствии с настоящим Кодексом рассматривается как постоянное учреждение нерезидента, за исключением деятельности, осуществляемой через работников или другой персонал, нанятый нерезидентом для таких целей, в период более ста восьмидесяти трех календарных дней в пределах любого последовательного двенадцатимесячного периода с даты начала осуществления предпринимательской деятельности в рамках одного проекта или связанных проектов, – в течение тридцати календарных дней с даты начала осуществления определенной в соответствии с пунктом 2 статьи 231 настоящего Кодекса деятельности;
5) юридического лица – нерезидента – участника договора о совместной деятельности, заключенного с резидентом, деятельность которого приводит к образованию постоянного учреждения, – в течение тридцати календарных дней с даты начала осуществления деятельности, определенной в соответствии с пунктом 2 статьи 231 настоящего Кодекса;
6) юридического лица – нерезидента, открывающего текущий счет в банках-резидентах, – до открытия текущего счета в банках-резидентах;
7) юридического лица – нерезидента, являющегося налоговым агентом, выплачивающим доход, на которого возложена обязанность и ответственность по исчислению, удержанию и перечислению подоходного налога у источника выплаты в бюджет, или получающего доход в виде прироста стоимости, указанного в пункте 1 настоящей статьи, от лица, не являющегося налоговым агентом и приобретающего (реализующего) акции, доли участия, указанные в подпунктах 3), 4) и 5) пункта 1 статьи 687 настоящего Кодекса, – до приобретения акций, долей участия, указанных в подпунктах 3), 4) и 5) пункта 1 статьи 687 настоящего Кодекса;
8) юридического лица – нерезидента, приобретающего ценные бумаги, доли участия, в случае невыполнения условий, установленных подпунктом 9) статьи 681 настоящего Кодекса;
9) дипломатического представительства.
В случае, предусмотренном подпунктом 7) части первой настоящего пункта, регистрационный учет также производится на основании сведений уполномоченных государственных и местных исполнительных органов, осуществляющих государственное регулирование в пределах компетенции в сфере недропользования в соответствии с законодательством Республики Казахстан о недрах и недропользовании, о приобретении юридическим лицом – нерезидентом акций, долей участия, указанных в подпунктах 3), 4) и 5) пункта 1 статьи 687 настоящего Кодекса.
При регистрационном учете юридического лица – нерезидента, за исключением регистрационного учета в целях открытия текущего счета в банке-резиденте, налоговым органом выдается регистрационное свидетельство.
3. Изменения и (или) дополнения вносятся в регистрационные сведения юридического лица – нерезидента:
1) структурного подразделения юридического лица – нерезидента – на основании:
сведений реестра номеров;
налогового заявления о постановке на регистрационный учет в качестве юридического лица, созданного в соответствии с законодательством иностранного государства, место эффективного управления (место нахождения фактического органа управления) которого находится в Республике Казахстан;
2) юридического лица – нерезидента, осуществляющего деятельность в Республике Казахстан через постоянное учреждение без открытия структурного подразделения, – на основании налогового заявления о постановке на регистрационный учет такого юридического лица;
3) юридического лица – нерезидента, являющегося налоговым агентом, на которого возлагаются обязанность и ответственность по исчислению, удержанию и перечислению подоходного налога у источника выплаты в бюджет, при изменении места нахождения лица, обладающего правом недропользования в Республике Казахстан, указанного в подпунктах 3), 4) и 5) пункта 1 статьи 687 настоящего Кодекса, – на основании:
налогового заявления о постановке на регистрационный учет такого юридического лица;
сведений уполномоченных государственных и местных исполнительных органов, осуществляющих государственное регулирование в пределах компетенции в сфере недропользования в соответствии с законодательством Республики Казахстан о недрах и недропользовании, о приобретении юридическим лицом – нерезидентом акций, долей участия, указанных в подпунктах 3), 4) и 5) пункта 1 статьи 687 настоящего Кодекса;
4) юридического лица – нерезидента, приобретающего ценные бумаги, доли участия, – на основании сведений реестра номеров о таком резиденте;
5) дипломатического представительства – на основании налогового заявления таких лиц;
6) юридического лица – нерезидента, осуществляющего деятельность через зависимого агента, который рассматривается как постоянное учреждение юридического лица – нерезидента в соответствии с подпунктом 3) пункта 1 статьи 226 настоящего Кодекса, – на основании налогового заявления такого юридического лица – нерезидента, осуществляющего деятельность через зависимого агента;
7) юридического лица – нерезидента, имеющего текущий счет в банке-резиденте, – на основании уведомления банка-резидента.
4. Юридическое лицо – нерезидент при представлении в налоговый орган налогового заявления в целях постановки на регистрационный учет или снятия с такого учета одновременно представляет документы, предусмотренные порядком осуществления налоговой регистрации.
Копии документов, представляемые в целях, указанных в части первой настоящего пункта, должны быть нотариально засвидетельствованными.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Регистрация и внесение изменений в данные о юридических лицах – нерезидентах: Анализ Статьи 95 Налогового кодекса РК
Исполнительное резюме
Данный документ представляет собой подробный обзор положений Статьи 95 Налогового кодекса Республики Казахстан, регулирующей порядок налоговой регистрации юридических лиц – нерезидентов. Основное внимание уделяется основаниям для постановки на учет, строго установленным срокам подачи заявлений и процедурным требованиям к документации.
Ключевым механизмом регистрации является подача налогового заявления или получение информации от уполномоченных органов и банков-резидентов. Регламент охватывает широкий спектр субъектов: от компаний с фактическим органом управления в РК до дипломатических представительств и участников сделок с ценными бумагами. Соблюдение установленных сроков (зачастую составляющих 30 календарных дней) и требований к нотариальному заверению документов является обязательным условием для законного осуществления деятельности нерезидентов на территории республики.
Анализ ключевых тем
1. Основания и категории для обязательной регистрации
Законодательство выделяет девять основных категорий нерезидентов, обязанных пройти регистрацию на основании налогового заявления. Их можно классифицировать по характеру деятельности:
- Постоянные учреждения (ПУ): Организации, работающие через ПУ без создания структурного подразделения, страховые брокеры (при превышении срока деятельности 183 дня) и участники договоров о совместной деятельности, приводящей к образованию ПУ.
- Управленческий контроль: Компании, признавшие Казахстан местом своего эффективного управления.
- Финансовые операции и активы: Нерезиденты, открывающие счета в местных банках, или выступающие налоговыми агентами при операциях с имуществом, акциями и долями участия (особенно в сфере недропользования).
- Особый статус: Дипломатические представительства.
2. Временные рамки и регламент подачи
Сроки регистрации варьируются в зависимости от основания возникновения обязательства:
| Категория нерезидента | Срок подачи заявления |
|---|---|
| Осуществление деятельности через ПУ | В течение 30 календарных дней с начала деятельности |
| Место эффективного управления в РК | В течение 30 календарных дней с даты принятия решения |
| Участники совместной деятельности (ПУ) | В течение 30 календарных дней с начала деятельности |
| Страховые организации/брокеры | В течение 30 календарных дней после 183 дней деятельности в течение 12 месяцев |
| Приобретение/реализация имущества (налоговый агент) | До момента приобретения или реализации |
| Открытие банковского счета | До открытия счета |
| Покупка акций/долей (налоговый агент) | До приобретения акций или долей |
3. Процедурные требования к документации
Статья устанавливает жесткие требования к форме и способу подачи документов. Изменения в сведения о нерезидентах вносятся на основании налоговых заявлений, уведомлений банков или данных из реестра номеров. Важным аспектом является требование к легализации документов: все копии, прилагаемые к налоговому заявлению для регистрации или снятия с учета, должны быть нотариально заверены.
Важные цитаты и контекст
«Регистрация юридического лица – нерезидента... осуществляется налоговым органом на основании налогового заявления, а также информации от уполномоченных государственных органов, местных исполнительных органов или банков-резидентов».
Контекст: Эта норма определяет комбинированный подход к сбору данных, где инициатива может исходить как от самого налогоплательщика, так и от государственных структур.
«Юридическое лицо – нерезидент, открывающее текущий счет в банках-резидентах, должно зарегистрироваться до открытия счета».
Контекст: Устанавливает превентивный характер регистрации для доступа к банковской системе Казахстана.
«При регистрации юридического лица – нерезидента, кроме случаев открытия текущего счета в банке-резиденте, налоговый орган выдает регистрационное свидетельство».
Контекст: Уточняет документальное подтверждение статуса налогоплательщика и исключение для владельцев банковских счетов.
Практические выводы и рекомендации
На основании положений Статьи 95 можно выделить следующие необходимые действия для обеспечения комплаенса:
- Предварительный аудит деятельности: Юридическим лицам – нерезидентам необходимо четко определить, подпадает ли их активность под критерии образования постоянного учреждения или налогового агентства до начала совершения операций.
- Соблюдение превентивной регистрации: В случаях, связанных с открытием счетов или сделками с имуществом/акциями, регистрация должна предшествовать самому событию (сделке или открытию счета).
- Контроль сроков при долгосрочных проектах: Страховым организациям и брокерам следует вести мониторинг фактического времени работы (порог в 183 дня), чтобы своевременно инициировать процедуру регистрации в течение 30 дней после достижения этого срока.
- Подготовка доказательной базы для недропользователей: При сделках с акциями компаний в сфере недропользования необходимо учитывать, что налоговые органы получают информацию напрямую от уполномоченных органов, регулирующих данную сферу.
- Формальное соответствие документов: Любое взаимодействие с налоговыми органами по вопросам регистрации требует наличия нотариально заверенных копий документов, что должно быть учтено при подготовке пакета документов за рубежом.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какой срок юридическое лицо – нерезидент, осуществляющее деятельность через постоянное учреждение без создания структурного подразделения, обязано подать заявление на регистрацию?
В течение 30 календарных дней с момента начала деятельности. Согласно пункту 2 статьи 95, тридцатидневный срок является стандартным периодом для уведомления налоговых органов о начале деятельности через постоянное учреждение.
Когда нерезидент обязан зарегистрироваться, если место его эффективного управления находится в Республике Казахстан?
В течение 30 календарных дней с даты принятия решения о признании Казахстана местом эффективного управления. Данное требование прямо указано в подпункте 2 пункта 2 статьи 95 и фиксирует обязанность налогоплательщика после внутреннего административного решения.
В каком из перечисленных случаев регистрация должна быть произведена ДО совершения юридического действия?
При открытии текущего счета в банке-резиденте. Согласно подпункту 6 пункта 2 статьи 95, нерезидент обязан встать на учет до момента открытия счета, чтобы банк мог идентифицировать его в налоговой системе.
При каком условии страховая организация-нерезидент (не работающая через наемных работников) обязана зарегистрироваться в качестве постоянного учреждения?
Если период деятельности превышает 183 календарных дня в течение двенадцати месяцев. Этот временной порог является ключевым критерием для признания деятельности страхового брокера или организации постоянным учреждением согласно статье 95.
В каком случае при регистрации юридического лица – нерезидента налоговый орган НЕ выдает регистрационное свидетельство?
При регистрации для открытия текущего счета в банке-резиденте. Пункт 2 статьи 95 прямо исключает выдачу свидетельства в случае открытия банковского счета, так как этот процесс имеет упрощенный характер.
🃏 Карточки самопроверки
50 карточек для запоминания ключевых положений статьи 95. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 95
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Algapay получил сертификат совместимости с 1С:Бухгалтерией для Казахстана
- Ошибки при прекращении деятельности ИП: как подготовить заявление и отчётность
- Задолженность организации в расчетном листке: как найти и исправить
- Пройти инвентаризацию в 2026 году: порядок действий для бухгалтера
- Чек ККМ в Казахстане в 2026 году: когда пробивать и как оформить возврат
- 1С:ЭДО для Казахстана: возможности, подключение и работа в 2026 году