Статья 96 НК РК 2026 — Особенности снятия юридического лица – нерезидента с регистрационного учета
Глава 7. НАЛОГОВАЯ РЕГИСТРАЦИЯ · все статьи главы
Официальный текст статьи
1. Налоговые органы снимают юридическое лицо – нерезидента с регистрационного учета по налоговому заявлению в случаях:
1) прекращения нерезидентом деятельности через постоянное учреждение;
2) прекращения прав на имущество, акции и (или) доли участия нерезидента в случае, если такой нерезидент не имеет иного объекта налогообложения в Республике Казахстан;
3) прекращения деятельности нерезидента через зависимого агента в Республике Казахстан, который рассматривается как постоянное учреждение такого нерезидента;
4) прекращения деятельности дипломатического представительства;
5) закрытия счета такому юридическому лицу – нерезиденту, зарегистрированному в качестве налогоплательщика в целях открытия текущего счета в банке-резиденте при условии отсутствия у такого нерезидента текущего счета в банках-резидентах, а также отсутствия сведений об открытии текущего счета в течение шести месяцев со дня получения уведомления банка-резидента.
2. Налоговый орган снимает с регистрационного учета юридическое лицо – нерезидента на основании налогового заявления, за исключением:
1) дипломатического представительства – на основании сведений уполномоченного государственного органа в области внешнеполитической деятельности о прекращении деятельности таких лиц;
2) юридического лица – нерезидента, осуществляющего деятельность через зависимого агента, который рассматривается как постоянное учреждение юридического лица – нерезидента в соответствии с подпунктом 3) пункта 1 статьи 226 настоящего Кодекса, – на основании налогового заявления зависимого агента;
3) юридического лица – нерезидента, имеющего текущий счет в банке – резиденте, – на основании уведомления банка – резидента о закрытии текущего счета нерезиденту.
🎧 Подкаст ❓ Квиз 🃏 Карточки 📊 Инфографика
📝 Разбор простым языком
Обзор подготовлен ИИ по тексту статьи; при расхождении действует официальный текст выше.
Аналитический брифинг: Особенности исключения юридического лица – нерезидента из регистрационного учета
Исполнительное резюме
Данный документ представляет собой детальный обзор положений статьи 96 Налогового кодекса Республики Казахстан, регулирующей порядок и основания для снятия юридических лиц – нерезидентов с регистрационного учета в налоговых органах. Основная цель данных норм — регламентировать прекращение налогового присутствия нерезидента в стране, будь то через завершение деятельности структурных подразделений, утрату прав на активы или закрытие финансовых счетов. В документе проанализированы ключевые сценарии прекращения учета и установленные процессуальные алгоритмы для различных категорий субъектов.
Детальный анализ ключевых тем
1. Основания для снятия с регистрационного учета
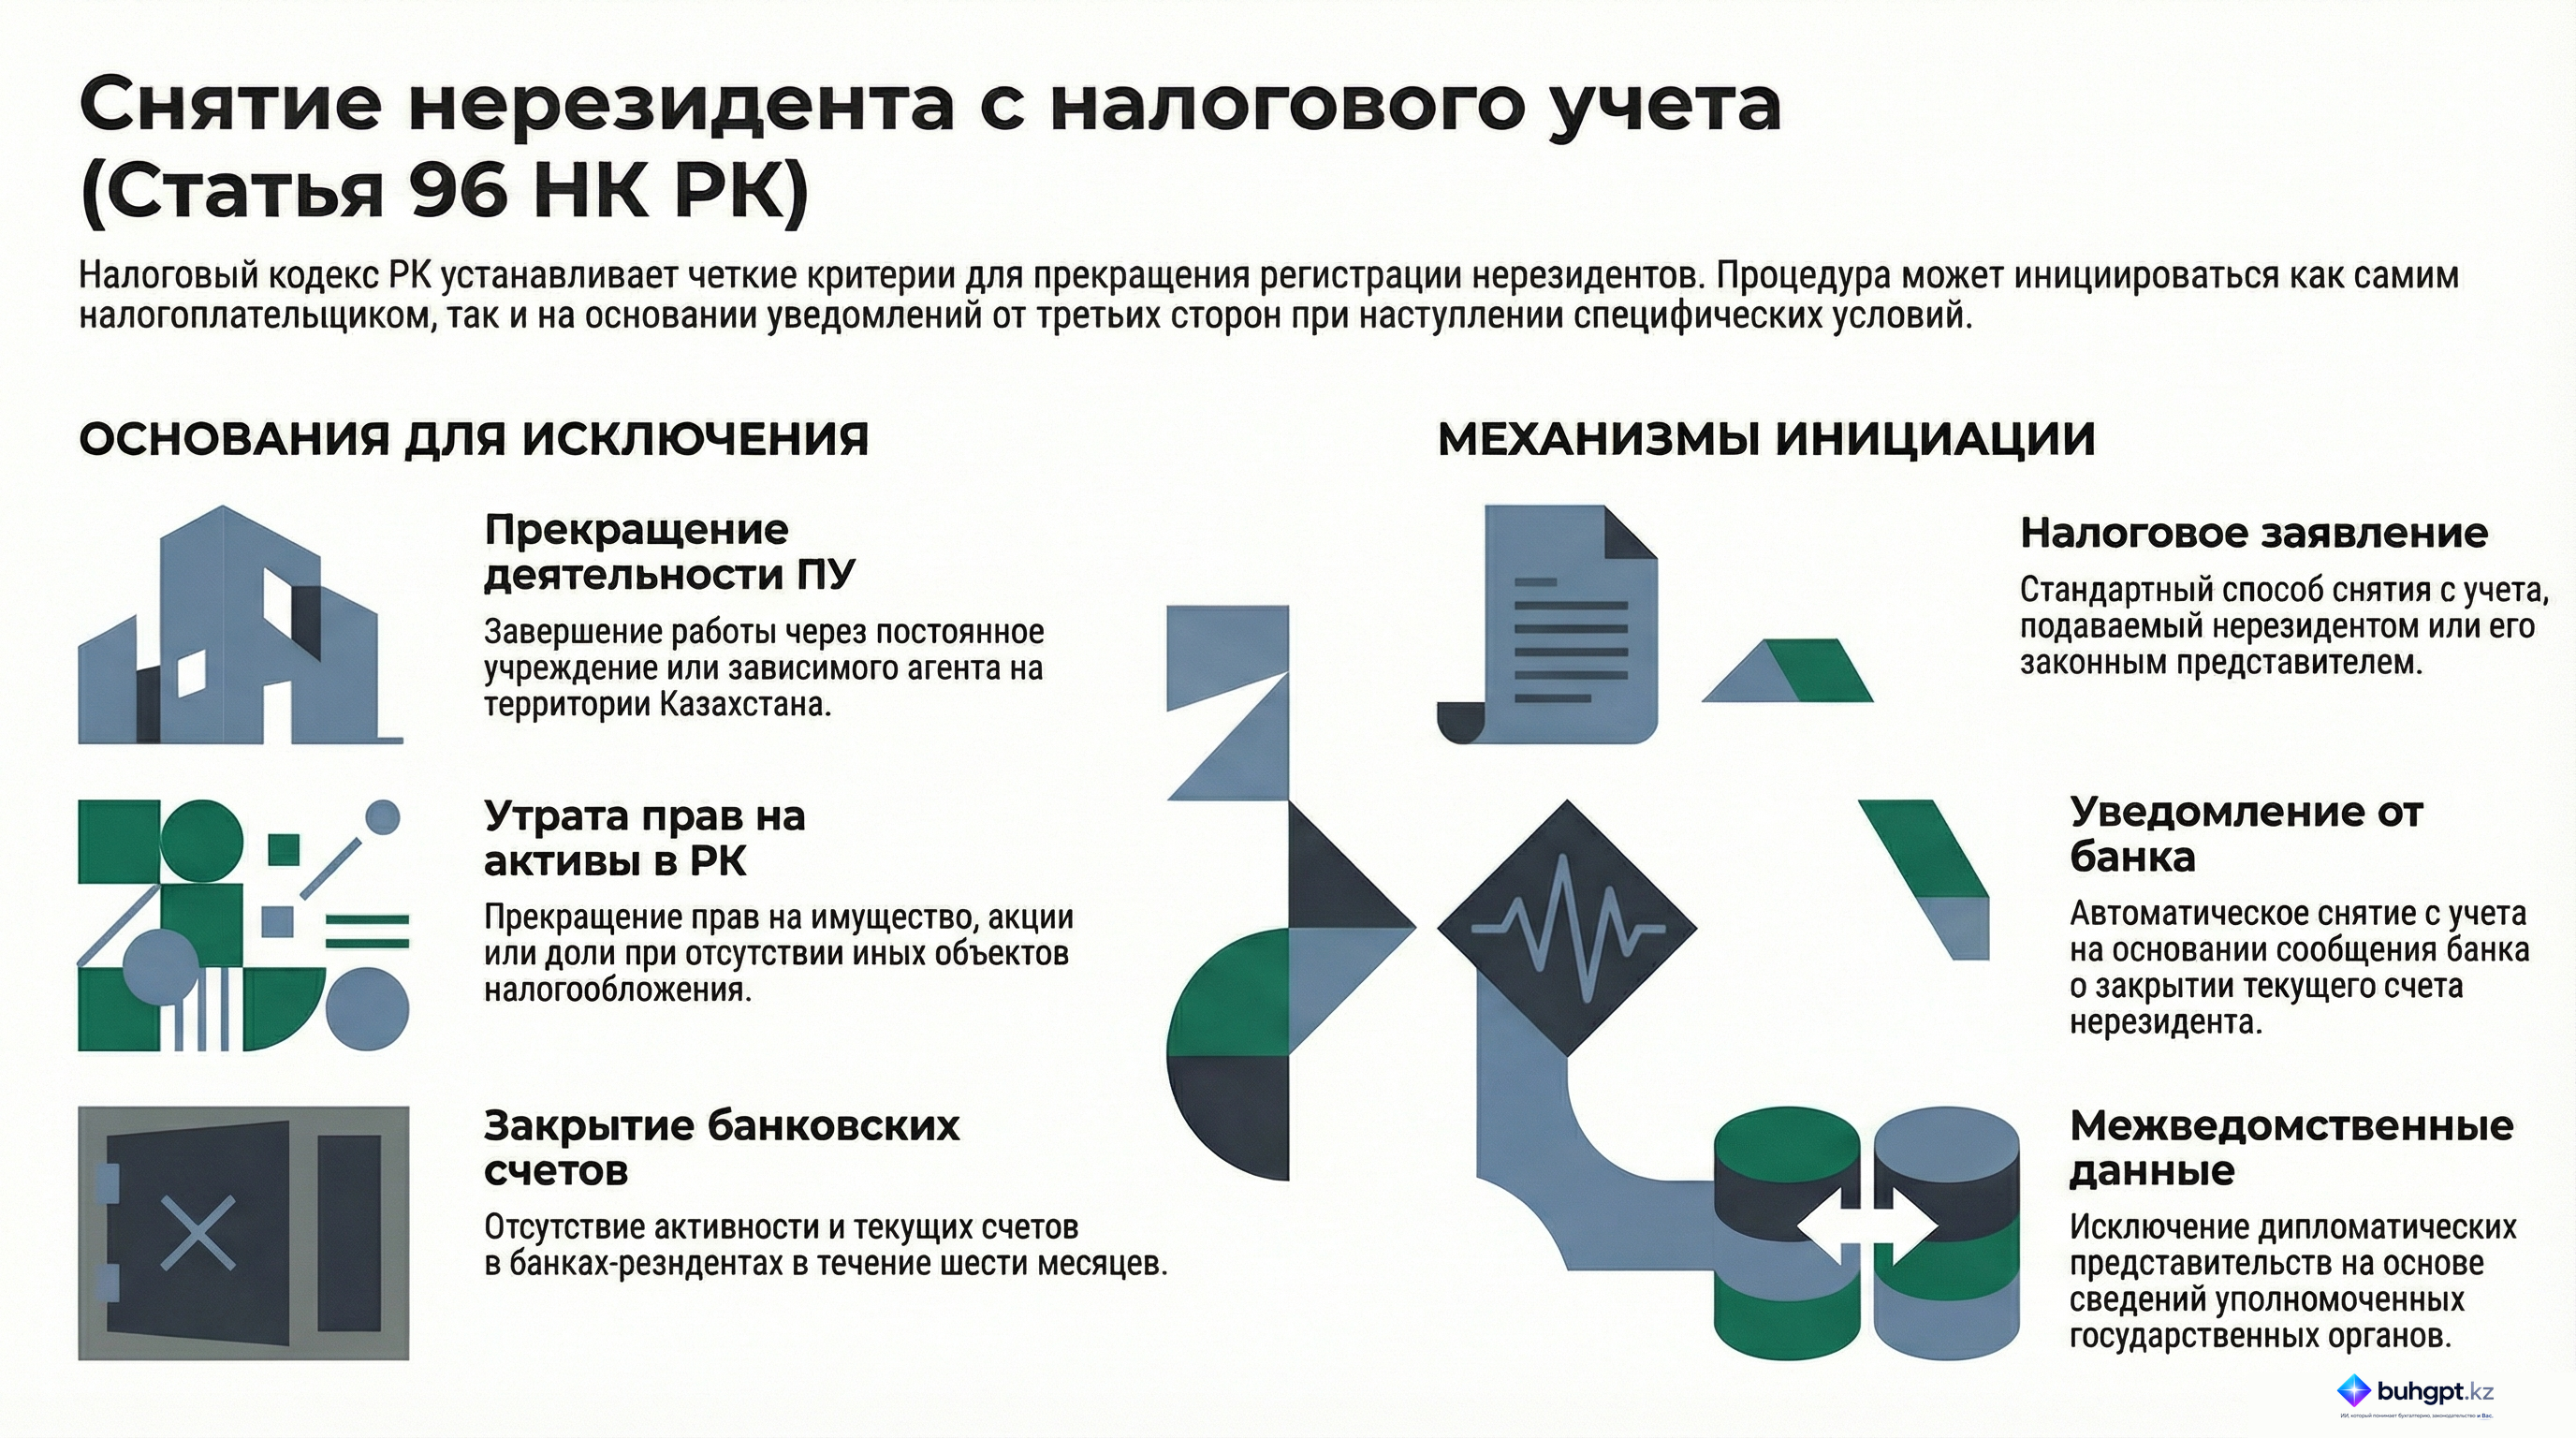
Согласно источнику, налоговые органы осуществляют процедуру исключения нерезидента из учета в пяти четко определенных случаях:
- Прекращение деятельности через постоянное учреждение: Завершение функционирования структур, классифицируемых как постоянное присутствие нерезидента на территории РК.
- Утрата прав на активы: Прекращение владения имуществом, акциями или долями участия. Важным условием здесь является отсутствие у нерезидента иных объектов налогообложения в Казахстане.
- Завершение деятельности через зависимого агента: Если деятельность нерезидента осуществлялась через посредника (зависимого агента), который признавался постоянным учреждением, прекращение таких отношений является основанием для снятия с учета.
- Прекращение работы дипломатических представительств: Закрытие официальных миссий иностранных государств.
- Закрытие банковских счетов: Снятие с учета нерезидентов, которые регистрировались исключительно для открытия текущих счетов в банках-резидентах.
2. Процессуальный порядок и инициаторы процедуры
Процедура снятия с учета варьируется в зависимости от статуса нерезидента и способа его взаимодействия с налоговой системой РК. Основным механизмом является подача налогового заявления, однако предусмотрен ряд исключений:
| Категория нерезидента | Основание для начала процедуры |
|---|---|
| Общий случай | Налоговое заявление юридического лица – нерезидента. |
| Дипломатическое представительство | Сведения от уполномоченного органа о прекращении деятельности (заявление не требуется). |
| Нерезидент, действующий через зависимого агента | Налоговое заявление, подаваемое самим зависимым агентом. |
| Нерезидент с текущим счетом в банке-резиденте | Уведомление банка о закрытии счета. |
Ключевые положения и контекстные цитаты
Статья 96 Налогового кодекса РК устанавливает строгие рамки для администрирования процесса исключения нерезидентов. Ниже приведены важные выдержки, определяющие правовой контекст:
О прекращении имущественных прав:
«Прекращение прав на имущество, акции или доли участия нерезидента, если у него нет других объектов налогообложения в Казахстане». Контекст: Данная норма подчеркивает, что нерезидент может оставаться на учете, если при потере одного актива у него сохраняются иные налогооблагаемые объекты.
О специфике работы через посредников:
«Прекращение деятельности через зависимого агента, который рассматривается как постоянное учреждение».
О контроле за банковскими счетами:
«...при условии отсутствия текущего счета в банках-резидентах и отсутствия сведений об открытии счета в течение шести месяцев с момента уведомления банка-резидента». Контекст: Устанавливается шестимесячный период мониторинга активности после закрытия счета, прежде чем регистрация будет окончательно аннулирована.
Практические выводы и идеи
На основе анализа статьи 96 можно выделить следующие ключевые аспекты, определяющие взаимодействие нерезидентов с налоговыми органами:
- Зависимость от полноты объектов налогообложения: Прекращение прав на имущество или доли участия не ведет к автоматическому снятию с учета, если у нерезидента остаются иные активы, подпадающие под налогообложение в РК.
- Роль третьих лиц в процедуре: В ряде случаев (дипломаты, клиенты банков, принципалы зависимых агентов) инициатива по снятию с учета может исходить не от самого нерезидента, а от банков, государственных органов или агентов.
- Критерий времени для банковских счетов: Для нерезидентов, зарегистрированных только ради банковского обслуживания, критически важным является период в шесть месяцев. Отсутствие новых открытых счетов в этот срок после закрытия старого является необходимым условием для завершения регистрационного учета.
- Статус зависимого агента: Зависимый агент несет ответственность за инициацию процесса снятия с учета своего принципала-нерезидента путем подачи соответствующего налогового заявления.
💡 Рекомендация: Для актуальных консультаций по применению Налогового кодекса в 1С подключите 1С:ИТС — единственный полный официальный источник по 1С для Казахстана. Подробнее: 1c-sapa.kz/1cits
💬 Вступайте в экспертный чат! Обсуждение, вопросы, практика — Telegram
Материал подготовлен BuhGPT.kz
🎧 Слушайте в виде подкаста
❓ Проверьте знания — Квиз
В какой из перечисленных ситуаций налоговые органы осуществляют снятие юридического лица – нерезидента с регистрационного учета?
При прекращении прав на имущество, акции или доли участия, если отсутствуют иные объекты налогообложения.. Это условие прямо предусмотрено статьей 96 при условии отсутствия других оснований для нахождения на учете в Казахстане.
На основании какого документа снимается с учета дипломатическое представительство?
На основании сведений уполномоченного органа о прекращении его деятельности.. Статья 96 прямо указывает, что для диппредставительств триггером являются данные от профильного государственного органа, а не личное заявление.
Кто должен подать налоговое заявление для снятия нерезидента с учета, если его деятельность рассматривалась как создание постоянного учреждения через зависимого агента?
Зависимый агент.. Согласно пункту 2 порядка действий статьи 96, именно агент инициирует процедуру исключения принципала из учета.
При закрытии текущего счета нерезидента, зарегистрированного только для этой цели, в течение какого срока налоговый орган проверяет отсутствие сведений об открытии нового счета?
В течение шести месяцев.. Закон устанавливает полугодовой период ожидания с момента уведомления банка, чтобы убедиться в отсутствии новых счетов.
Какое условие является обязательным для снятия нерезидента с учета при закрытии его счета в банке-резиденте?
Отсутствие других текущих счетов в банках-резидентах.. Если у нерезидента остается хотя бы один активный счет, он не может быть снят с учета по основанию закрытия счета.
🃏 Карточки самопроверки
52 карточек для запоминания ключевых положений статьи 96. Бесплатно.
📊 Инфографика
Полный разбор, подкаст, квиз, карточки — всё бесплатно в BuhGPT
Разборы и практика по статье 96
Все разборы и ответы бухгалтеру →
🆕 Свежие разборы BuhGPT
- Пенсионное обеспечение Казахстана и Туркменистана: соглашение от 24 ноября 2025 года
- Минфин обсудил качество налоговых проверок и итоги рассмотрения жалоб бизнеса
- Правовой мониторинг цифровой трансформации и маркировки товаров: обзор отчета
- Обеспечение исполнения обязанности по уплате таможенных платежей и налогов
- Курсы бухгалтерии в Казахстане: как выбрать обучение в 2026 году
- Финансовая отчетность в Казахстане: состав и порядок представления